
Comité permanent des comptes publics (PACP) – le 4 décembre 2025
Mot d’ouverture
Allocution d'ouverture pour Wayne Long, Secrétaire d'état (Agence du revenu du Canada et institutions financières)
Monsieur le Président, merci pour cette invitation, et pour l’occasion de présenter les efforts déployés par l’Agence du revenu du Canada pour améliorer ses services, notamment dans ses centres d’appels.
Je remercie la vérificatrice générale pour son récent audit et j’accepte ses conclusions. Les Canadiens et les Canadiennes méritent un service rapide, exact et accessible, et il incombe à l’Agence de le leur offrir.
Au début de septembre, le ministre Champagne et moi avons demandé à l’Agence de mettre en œuvre un Plan d'amélioration des services de 100 jours conçu pour renforcer les services, améliorer l’accès et réduire les délais.
L’Agence a réagi immédiatement, faisant preuve de professionnalisme, appuyé par son personnel hautement qualifié, fiable et dévoué.
Le Plan de 100 jours, en vigueur du 2 septembre au 11 décembre, a déjà permis des progrès significatifs. Nous félicitons les employés de l’Agence pour avoir relevé ce défi.
Il n’est pas surprenant de constater que l’Agence reçoit un volume d’appels exceptionnellement élevé. Entre avril 2024 et mars 2025, elle a reçu plus de 32 millions d’appels, soit en moyenne 107 000 par jour, avec des pointes dépassant 300 000 durant la période des impôts.
Pour mieux gérer ce volume et, par conséquent, mieux servir les Canadiens, l’Agence a élaboré un plan complet visant des actions concrètes :
- Augmenter le nombre de représentants des centres d’appels afin de réduire les temps d’attente et mieux répondre à la demande.
- Réduire le volume d’appels en élargissant les options libre-service numériques, permettant aux Canadiens et Canadiennes de régler en ligne les demandes courantes et libérant ainsi les lignes téléphoniques pour les cas complexes ou pour ceux moins à l’aise avec les services numériques.
- Améliorer l’expérience client globale grâce à des processus simplifiés et à l’utilisation de technologies avancées.
- Accélérer la modernisation des services — notamment par la mise en œuvre d’une plateforme téléphonique de pointe, en collaboration avec Services partagés Canada.
Aujourd’hui, je suis heureux d’annoncer que ce plan a donné des résultats significatifs.
En ce qui concerne le personnel, l’Agence a prolongé des contrats à durée déterminée et embauché davantage d’employés dès le 8 septembre.
Pour mieux répondre à la demande, l’Agence répond désormais de façon constante à plus de 70 % des appels des Canadiens et s’engage à maintenir cette norme à l’avenir. En ajoutant des fonctionnalités à Mon dossier et en élargissant le soutien du robot conversationnel d’IA générative, l’Agence élargit considérablement ses options de libre-service en ligne.
Voici quelques exemples :
- Les utilisateurs qui ont un compte de l’Agence peuvent maintenant utiliser par eux-mêmes les options libre-service pour obtenir de nouveaux justificatifs d’identité si leur compte est verrouillé ou s’ils ont oublié leurs renseignements d’ouverture de session.
- Les contribuables ayant des dettes de 1 000 $ ou plus peuvent désormais établir par eux-mêmes des ententes de paiement directement par Mon dossier.
- Et le robot conversationnel d’IA générative peut désormais répondre à un plus large éventail de questions, passant de 6 000 pages Web de contenu à plus de 14 000 — conçu pour fournir aux Canadiens des renseignements adaptés à leurs besoins.
Grâce à l’ensemble des nouvelles options de libre-service numérique, en octobre 2025, les portails libre-service de l’Agence ont enregistré 9,8 millions de visites provenant de 3,5 millions d’utilisateurs uniques.
L’Agence s’est également associée à Services partagés Canada pour déployer la nouvelle plateforme « Centre de contact en tant que service ».
Cette plateforme infonuagique est bien plus qu’un système téléphonique — elle permettra aux Canadiens et Canadiennes de passer sans heurt d’un canal de service à l’autre dans un environnement conçu pour les besoins actuels et futurs. Elle dotera également les représentants des centres de contact d’outils modernes pour remplir leur mandat et offrir un service de qualité.
Je conclurai en précisant un point très important pour notre gouvernement : la reddition de comptes.
Nous continuerons à surveiller de près l’exactitude des réponses fournies aux Canadiens par les représentants des centres d’appels.
Pour améliorer considérablement la performance de l’Agence à cet égard, nous fondons nos attentes sur le Programme national de surveillance de la qualité de l’Agence — qui examine plus de 100 000 enregistrements d’appels chaque année.
Ce programme a révélé qu’environ 80 % des appels enregistrés liés à des dossiers fiscaux précis de contribuables atteignaient un taux d’exactitude supérieur à 90 %, un niveau également reflété dans l’examen des appels de la vérificatrice générale concernant les comptes personnels.
Cependant, tout le monde s’entend pour dire que les 20 % restants — liés aux demandes générales — nécessitent encore des améliorations, reconnaissant que ces demandes sont complexes et variées et qu’elles exigent souvent de faire preuve de jugement plutôt que de réponses génériques
Cela dit, nous pouvons compter sur l’Agence pour corriger cet enjeu et veiller à ce que les réponses soient exactes, claires et cohérentes grâce à plusieurs mesures.
Cela comprend la mise à jour des documents de formation, un encadrement personnalisé pour les représentants du service; et, reflétant le rôle de chef de file de l’Agence en matière d’IA — l’exploration de l’intelligence artificielle générative pour soutenir les agents des centres de contact.
Enfin, nous continuerons également à surveiller les progrès à long terme de l’Agence en matière de prestation de services, en mettant l’accent sur les améliorations de l’expérience client. Les indicateurs clés incluent également la réduction du volume d’appels, des délais de traitement plus rapides et l’efficacité des nouvelles solutions telles que les plateformes et les outils d’IA pour garantir un accès rapide aux Canadiens.
En tant qu’administration fiscale et de prestations de calibre mondial, l’Agence démontre un engagement fort à améliorer la prestation de ses services aux Canadiens.
Notre gouvernement est convaincu que l’Agence maintiendra cet élan bien au-delà du Plan de 100 jours, en travaillant continuellement à améliorer la performance globale de ses services par des mesures ciblées, notamment grâce à l’utilisation de technologies avancées.
Merci.
Notes sur les enjeux
Points liés au rapport du BVG
Rapport du BVG (dans son ensemble)
Enjeu : L’Agence du revenu du Canada appuie-t-elle le rapport du Bureau du vérificateur général (BVG) et ses recommandations?
Faits principaux
- L’Agence accepte les constatations découlant de la vérification du BVG et souscrit à toutes les recommandations.
- Le rapport met en lumière les difficultés persistantes liées au service aux centres d’appels de l’Agence et souligne la nécessité d’apporter des améliorations.
- L’Agence travaille activement à régler ces problèmes.
- Le plan d’amélioration des services de 100 jours montre des améliorations notables.
L’Agence demeure résolue à améliorer les services, à réduire les retards et à offrir de meilleurs résultats aux Canadiens.
Rapport du BVG (évaluation du rendement)
Enjeu : L’Agence accorde-t-elle une importance excessive à l’horaire et aux pauses, au lieu de mettre l’accent sur l’exactitude, dans l’évaluation de ses représentants de service des centres de contact?
Faits principaux
- L’Agence souscrit à la recommandation du BVG de donner la priorité à l’exhaustivité et à l’exactitude des réponses lors de l’évaluation du rendement des représentants de service.
- Entre novembre 2025 et septembre 2026, l’Agence examinera et mettra en œuvre des changements afin de mettre davantage l’accent sur l’exhaustivité et l’exactitude des réponses plutôt que sur d’autres critères d’évaluation.
- De plus, l’Agence :
- mettra à jour les listes de vérification de l’évaluation de la qualité afin de mieux cerner les besoins de formation et d’encadrement des représentants de service;
- intégrera, dans la mesure du possible, l’automatisation au processus d’examen de la qualité, y compris à la préparation de la rétroaction destinée aux représentants de service.
Rapport du BVG (robot conversationnel)
Enjeu : L’Agence est-elle consciente des limites de son robot conversationnel? Quels sont les projets de l’Agence pour améliorer ce robot conversationnel?
Faits principaux
- L’Agence est consciente des limites actuelles de la version bêta de son robot conversationnel à intelligence artificielle générative et travaille à en améliorer le rendement et l’expérience utilisateur.
Portée des réponses :
- Le robot conversationnel tente de répondre à toutes les questions, même lorsqu’elles dépassent le mandat de l’Agence. Puisqu’il n’utilise que le contenu provenant de la section de l’Agence sur le site Canada.ca, cela peut parfois mener à des réponses incomplètes.
Application des règles générales :
- Le robot conversationnel n’applique pas toujours les règles générales à des situations particulières, comme la prolongation des échéances qui tombent la fin de semaine. L’Agence travaille à en améliorer l’exactitude dans l’application de ces règles.
Améliorations récentes :
- Depuis le 7 novembre 2025, les capacités du robot conversationnel ont été élargies pour couvrir des sujets visant les entreprises et les fiducies, en plus des particuliers et des organismes de bienfaisance.
- La base de connaissances du robot conversationnel comprend désormais 14 661 pages supplémentaires provenant de l’Agence, validées au terme de vastes essais réalisés par des experts en la matière au sein de l’Agence.
- Le processus d’essai lié à l’élargissement des sujets a été mis à jour en fonction des constatations découlant du rapport de vérification du BVG.
Plans futurs (pour l’exercice 2026-2027)
Amélioration de l’interactivité :
- L’Agence prévoit rendre le robot conversationnel à intelligence artificielle générative plus interactif en lui permettant de poser des questions plus contextuelles lorsque les demandes des utilisateurs sont vagues. Cela aidera le robot à fournir des réponses plus exactes et personnalisées.
Amélioration de la collecte de rétroaction :
- L’Agence examine son processus de rétroaction et de sondage afin de recueillir des données plus détaillées sur l’activité des utilisateurs. Ces données orienteront les améliorations dans les domaines qui comptent le plus pour les utilisateurs.
Intégration au soutien en direct :
- L’Agence travaille à intégrer le robot conversationnel aux services de clavardage en ligne en direct. Cette intégration permettra aux utilisateurs de passer aisément des réponses automatisées au soutien direct offert par les représentants de service de l’Agence, au besoin.
Rapport du BVG (formation)
Enjeu : L’Agence offre-t-elle une formation suffisante à ses représentants de service des centres de contact?
Faits principaux
- L’Agence veille à ce que les représentants de service des centres de contact de partout au pays reçoivent une formation uniforme et complète, laquelle comprend :
- l’apprentissage des politiques et des procédures de l’Agence;
- le perfectionnement des compétences en service à la clientèle;
- l’acquisition progressive de connaissances sur des sujets fiscaux plus complexes;
- l’utilisation de matériel de formation régulièrement mis à jour.
Processus de formation
- Les nouveaux représentants de service suivent une formation en classe d’une durée de 2 à 13 semaines, selon leur rôle et leur niveau de compétence.
- Pendant la formation, les représentants de service écoutent également des appels en direct traités par des collègues expérimentés afin d’observer de véritables interactions.
- Après la formation, ils commencent par traiter des demandes simples avec un encadrement étroit, ce qui leur permet de gagner en confiance et d’assumer progressivement des appels plus complexes.
Soutien et apprentissage continus
- Même après avoir terminé leur formation, les représentants de service peuvent obtenir de l’aide de collègues chevronnés pendant les appels.
- Des séances d’apprentissage supplémentaires sont offertes pour aider les représentants de service à revoir des sujets complexes et à améliorer continuellement leurs compétences.
Rapport du BVG (amélioration de l’exactitude)
Enjeu : Comment l’Agence améliore-t-elle l’exactitude dans ses centres de contact?
Faits principaux
- L’Agence souscrit à la recommandation du BVG visant à améliorer l’exactitude et l’exhaustivité des réponses.
- Depuis le précédent rapport du BVG, l’Agence a mis en œuvre des examens structurés de l’assurance de la qualité et une formation ciblée afin d’améliorer la qualité du service.
- Ces mesures comprennent la fourniture de rétroaction et d’encadrement aux représentants de service, au besoin, ainsi que la mise à jour régulière des procédures pour s’assurer que les réponses sont exactes, claires et cohérentes.
- Le processus d’évaluation de la qualité de l’Agence contribue à cerner les lacunes de connaissances et à offrir des formations ciblées, du coaching ainsi que des occasions d’apprentissage aux personnes qui ont besoin d’un soutien supplémentaire.
- En date de l’exercice en cours, les évaluateurs de la qualité de l’Agence ont réalisé plus de 100 000 examens de la qualité et ont atteint un taux d’exactitude supérieur à 90 %.
- Les appels propres à un compte, qui représentent environ 80 % de l’ensemble des appels, affichent des taux de qualité et d’exactitude plus élevés que les appels non propres à un compte ou les appels généraux, qui comptent pour environ 20 % des appels.
- L’Agence examine également son cadre général d’évaluation afin de renforcer l’exactitude et l’exhaustivité des réponses aux appels. Cet examen sera terminé d’ici septembre 2026 et sera harmonisé avec les capacités de la nouvelle plateforme de centre de contact en tant que service.
Rapport du BVG (contrats des centres de contact)
Enjeu : Quelles mesures l’Agence prend-elle pour améliorer la reddition de comptes en ce qui concerne les contrats des centres de contact?
Faits principaux
- L’Agence soutiendra Services partagés Canada (SPC) dans l’amélioration des processus et la clarification des rôles et des responsabilités afin de renforcer la surveillance et la gestion des coûts des contrats, dans le cadre d’une entente révisée qui sera achevée en janvier 2026.
- Les leçons tirées de notre système d’appels actuel ont été appliquées durant le processus d’approvisionnement pour le nouveau contrat — le contrat de centre de contact en tant que service, notamment :
- définir les défis actuels et les résultats souhaités durant l’approvisionnement, en visant une solution de centre de contact infonuagique prête pour l’avenir;
- émettre le contrat par SPC à Bell Canada, SPC demeurant l’autorité contractante, tandis que SPC et l’Agence se partagent la responsabilité de la surveillance technique;
- passer d’exigences prescriptives à des besoins axés sur les résultats, en mettant l’accent sur l’harmonisation avec les pratiques exemplaires de l’industrie et en réduisant le plus possible la personnalisation afin d’offrir un service moderne et de grande qualité.
Rapport du BVG (rôle de SPC)
Enjeu : Quel est le rôle de SPC dans les contrats visant les centres de contact de l’Agence? Quel rôle l’Agence y joue-t-elle?
Faits principaux
- Conformément à la Loi sur Services partagés Canada, SPC est responsable de l’acquisition des biens et services liés à l’infrastructure et à la gestion des applications nécessaires aux services de centre de contact du gouvernement du Canada.
- Le contrat actuel de SPC avec IBM dessert un large éventail de clients du gouvernement du Canada, y compris l’Agence, et expirera le 29 octobre 2027.
Contrat de Bell Canada
- L’Agence a travaillé en étroite collaboration avec SPC à l’élaboration d’un nouveau contrat, attribué en juillet 2025 à Bell Canada, et destiné à l’usage exclusif de l’Agence.
- Le nouveau contrat de Bell Canada permettra :
- de tenir compte des leçons tirées du contrat d’IBM, notamment en regroupant des services pour atteindre des résultats précis plutôt qu’en émettant des bons de commande individuels, comme c’est le cas dans le contrat actuel d’IBM;
- d’être adapté expressément aux besoins de l’Agence, en tenant compte de diverses échelles et complexités opérationnelles;
- de fournir à l’Agence des renseignements de facturation plus détaillés tout en simplifiant la complexité du processus de facturation, ce qui offrira à l’Agence une meilleure surveillance et une visibilité accrue des coûts contractuels.
Contexte
- Conformément à la Loi sur Services partagés Canada, SPC est responsable de l’acquisition de l’infrastructure des centres de contact à l’échelle du gouvernement ainsi que des services connexes. Ainsi, l’Agence ne dispose d’aucun pouvoir d’approvisionnement dans ce domaine.
- Depuis 2015, l’Agence s’appuie sur le contrat de SPC avec IBM pour les Services de centre de contact hébergé (SCCH). Ce contrat a été conçu comme une solution pangouvernementale et ne comportait donc pas de services adaptés aux besoins particuliers de l’Agence.
- Reconnaissant les limites des SCCH, l’Agence a collaboré étroitement avec SPC pour définir les exigences d’une nouvelle solution.
- À la suite d’un processus concurrentiel, SPC a attribué un contrat à Bell Canada pour une plateforme de centre de contact en tant que service. Contrairement à l’entente relative aux SCCH, qui avait été conçue comme une solution pangouvernementale, le modèle de centre de contact en tant que service offre des services intégrés et axés sur les résultats, pouvant être adaptés et modulés en fonction des opérations propres à l’Agence.
- Pour soutenir une saine gérance, SPC et l’Agence mettent en œuvre un cadre de gouvernance officiel comportant des rôles, des responsabilités et des processus de surveillance clairement définis. En vertu du nouveau contrat de Bell, l’Agence bénéficiera de renseignements détaillés sur la facturation, ce qui permettra d’améliorer la surveillance des coûts contractuels.
Rapport de 2017 du BVG sur les centres d’appels
Enjeu : L’Agence a-t-elle mis en œuvre les recommandations de 2017 du BVG pour améliorer le rendement des centres d’appels?
Faits principaux
- L’Agence a accepté l’ensemble des recommandations formulées par le BVG en 2017 et a mis en œuvre plusieurs changements pour régler les problèmes relevés.
- Voici les principales améliorations :
- la migration vers une nouvelle plateforme téléphonique au cours de l’exercice 2018-2019, laquelle a introduit des fonctionnalités comme les temps d’attente estimés, un routage avancé des appels et l’enregistrement des appels;
- l’élargissement des options libre-service offertes aux appelants;
- des changements aux temps d’attente dans les files;
- la mise à jour des programmes de formation pour les représentants de service;
- le lancement d’un Programme de la surveillance de la qualité entièrement revu afin d’améliorer la prestation des services.
- Cependant, près d’une décennie après la publication de ce rapport du BVG, de nouveaux défis sont apparus. L’Agence travaille activement à régler ces enjeux en évolution afin de continuer à améliorer le rendement de ses centres d’appels.
Points liés au plan de 100 jours
Plan de 100 jours (aperçu général)
Enjeu : Qu’est-ce que le plan de 100 jours de l’Agence?
Faits principaux
- L’Agence comprend que les Canadiens attendent trop longtemps pour obtenir du soutien.
- Le plan d’amélioration des services de 100 jours est en cours et est axé sur les éléments suivants :
- accroissement de la capacité à répondre aux appels;
- élargissement des options de libre-service numérique;
- traitement des causes fondamentales des enjeux liés au service;
- accélération de la modernisation des services.
- · Les mesures précises prises dans le cadre de la mise en œuvre du plan comprennent :
- la réaffectation des ressources;
- la prolongation des contrats du personnel de soutien;
- la mise en place de nouveaux outils pour réduire l’écart entre les appels reçus et les appels répondus, notamment en aidant les Canadiens au moyen d’un service de rappel prioritaire accessible en ligne pour les problèmes liés à l’accès à leur compte de l’Agence ou à l’Inscription en direct des entreprises;
- le lancement d’un projet pilote offrant des demandes de rappel pour certaines questions liées au crédit d’impôt pour personnes handicapées. Les rappels sont effectués dans un délai de deux jours ouvrables.
- amélioration des services numériques, notamment :
- l’accroissement des capacités de la version bêta du robot conversationnel à intelligence artificielle générative, afin qu’il puisse traiter un éventail plus large de sujets et aider les Canadiens à obtenir des réponses plus rapidement;
- l’extension des heures du service de clavardage en ligne de l’Agence avec un représentant de service, désormais offert de 8 h à 20 h (heure de l’Est);
- une nouvelle option libre-service permettant aux personnes qui disposent déjà d’un compte de l’Agence de s’inscrire pour obtenir un nouveau justificatif si elles sont verrouillées à l’extérieur de leur compte ou si elles ont oublié leurs renseignements de connexion;
- le lancement du service Gérer le solde dans Mon dossier, permettant aux contribuables ayant des dettes fiscales de 1 000 $ ou plus de mettre en place eux-mêmes des ententes de paiement, sans avoir à communiquer avec un représentant de service;
- l’amélioration des renseignements en ligne sur le compte d’épargne libre d’impôt, afin que les particuliers puissent utiliser le libre-service en toute confiance. Les pages Web mises à jour présentent désormais des scénarios améliorés et des renseignements sur les plafonds de cotisation, les retraits et la résolution des cotisations excédentaires — ce qui rend l’expérience plus simple et plus efficace, tout en réduisant le besoin d’appeler.
- Des équipes ciblées se consacrent aux secteurs à forte demande, comme les ajustements fiscaux, les demandes de crédit d’impôt pour personnes handicapées et les demandes d’allocation canadienne pour enfants, afin de réduire les délais de traitement et les volumes d’appels connexes.
- Accélération des plans liés à la nouvelle plateforme de centres de contact.
Pilier 1 : Accroître la capacité à répondre aux appels
Enjeu : Comment l’Agence répondra-t-elle à un plus grand nombre d’appels?
Faits principaux
- Chaque année, l’Agence reçoit entre 25 et 32 millions d’appels, dont environ 16 à 17 millions proviennent d’appelants uniques. Malheureusement, la forte demande fait en sorte que de nombreuses personnes appellent à répétition, ce qui complique l’accès pour les autres.
- Pour remédier à cette situation, l’Agence a reconnu l’urgence d’accroître sa capacité de répondre à un plus grand nombre d’appels rapidement et efficacement.
- L’Agence a accru la capacité de ses centres de contact en ajoutant environ 1 250 représentants de service. Cette augmentation a été rendue possible grâce à une réaffectation ciblée des ressources, à la prolongation de contrats et à des efforts de réembauche.
- Par conséquent, un plus grand nombre d’appelants peuvent maintenant parler à un représentant de service, et le nombre d’appels répondus a déjà augmenté dans le cadre du plan d’amélioration des services de 100 jours.
- L’Agence s’était d’abord fixé l’objectif de répondre à 70 % des appelants uniques d’ici la mi-octobre. Cet objectif a non seulement été atteint, mais dépassé. Depuis la semaine se terminant le 3 octobre, l’Agence répond chaque semaine à entre 70 % et 90 % des personnes qui appellent.
Pilier 2 : Élargir les options de libre-service numérique
Enjeu : Comment l’Agence élargit-elle ses options numériques et de libre-service?
Faits principaux
- L’Agence améliorera ses services numériques grâce à des perfectionnements continus, notamment :
- l’accroissement des capacités de la version bêta du robot conversationnel à intelligence artificielle générative;
- l’optimisation du site Web de l’Agence;
- l’ajout d’autres options libre-service dans Mon dossier.
- Les objectifs de ces améliorations numériques sont les suivants :
- permettre aux Canadiens de trouver eux-mêmes des réponses aux questions courantes liées à l’impôt et aux prestations;
- réduire les volumes d’appels;
- améliorer l’accessibilité.
Exemples précis
Version bêta du robot conversationnel à intelligence artificielle générative
- Le 7 novembre 2025, l’Agence a élargi les capacités de la version bêta de son robot conversationnel à intelligence artificielle générative afin de traiter un éventail plus large de sujets. En plus de l’impôt sur le revenu des particuliers, de l’accès aux comptes de l’Agence et des organismes de bienfaisance, le robot couvre maintenant également les obligations fiscales des entreprises, les retenues sur la paye et les déclarations de la TPS/TVH.
Modifications liées aux comptes de l’Agence
- Depuis octobre 2025, les personnes verrouillées à l’extérieur de leur compte de l’Agence peuvent régler ce problème elles-mêmes en ligne et obtenir un accès à leur compte le jour même.
- Cette amélioration pourrait détourner environ 300 000 appels par année des centres de contact de l’Agence.
- Cela se traduira par des temps d’attente plus courts pour les utilisateurs ayant des enjeux plus complexes.
Prolongation des heures du service de clavardage en ligne de l’Agence
- Depuis le 29 septembre 2025, l’Agence a prolongé de trois heures le service de clavardage en ligne de l’Agence avec un représentant de service dans Mon dossier, lequel est maintenant offert de 8 h à 20 h (heure de l’Est).
Cliquer et parler
- Les contribuables qui sont verrouillés à l’extérieur de leur compte de l’Agence se voient offrir une option de connexion prioritaire au moyen de la fonction cliquer et parler, leur permettant d’être mis en relation avec un représentant de service pour régler le problème. Cette mesure fonctionne de concert avec la solution de réinscription au compte de l’Agence mentionnée ci-dessus.
- La fonction cliquer et parler a également été mise en place pour accorder la priorité aux contribuables qui éprouvent des difficultés avec le service d’inscription au numéro d’entreprise, c’est-à-dire l’Inscription en direct des entreprises.
Service Gérer le solde
- Le 20 octobre 2025, l’Agence a lancé le service Gérer le solde dans Mon dossier.
- Cette nouveauté pourrait détourner chaque année un nombre important d’appels liés aux dettes et aux ententes de paiement.
- Cela permettra aux contribuables ayant une dette fiscale de 1 000 $ ou plus de faire ce qui suit :
- mettre en place eux-mêmes des ententes de paiement, sans avoir à communiquer avec le centre de contact;
- effectuer des paiements complets ou partiels;
- établir des modalités de paiement;
- communiquer avec un agent des recouvrements.
Pilier 3 : Traitement des causes fondamentales des enjeux liés au service
Enjeu : Comment l’Agence traite-t-elle les causes profondes du volume élevé d’appels et d’autres enjeux liés au service?
Faits principaux
- L’Agence s’efforce de résoudre les facteurs sous-jacents qui causent les retards :
Utilisation plus efficace des ressources
- L’Agence a mis sur pied des équipes spécialisées afin de réduire les retards de traitement dans les programmes où les Canadiens subissent des retards dans les services, et a réaffecté des ressources aux domaines qui ont le plus besoin de soutien, comme les demandes d’allocations canadiennes pour enfants et les demandes de redressement fiscal.
Meilleure utilisation de la technologie
- L’Agence utilise de nouvelles technologies pour mieux aider les Canadiens.
- Par exemple, l’Agence met au point des automatisations robotisées des processus pour simplifier les tâches routinières et accélérer le traitement des demandes.
Analyse et recours à des experts
- L’Agence examine aussi de près les raisons pour lesquelles les gens appellent.
- L’Agence cherche à comprendre des façons d’utiliser la technologie et des processus plus simples pour résoudre les enjeux – avec des options en ligne et en libre-service – sans que les particuliers aient à l’appeler.
- L’Agence travaille avec des experts à l’interne et à l’extérieur du gouvernement pour trouver les meilleures façons de résoudre ces enjeux.
Amélioration de la prestation pour les charges de travail à forte demande (pilier 3)
Enjeu : Comment l’Agence s’attaque-t-elle aux domaines où la demande est fréquente et élevée?
Faits principaux
- L’Agence accélère les choses en simplifiant, en modernisant et en ciblant la façon dont le travail est réalisé dans les domaines à forte demande :
Simplification
- L’Agence a mis en place des équipes spéciales pour trouver des moyens de réduire les délais de traitement.
- L’accent est mis sur les demandes à volume élevé, telles que les redressements de déclaration de revenus T1.
Modernisation
- L’Agence met à profit l’intelligence artificielle générative ou l’automatisation dans de nombreux domaines de traitement, notamment
- les demandes de crédit d’impôt pour personnes handicapées et les demandes d’allocations canadiennes pour enfants.
Ciblage
- L’Agence a temporairement déplacé 400 représentants de service pour accélérer les délais de traitement dans les domaines à forte demande, et ce, sans effet sur les niveaux de service ailleurs.
- Le 6 octobre 2025, l’Agence a mis en œuvre une amélioration systémique pour les redressements T1 pour permettre le traitement automatique de 115 000 demandes supplémentaires par année.
- En combinant plusieurs stratégies, l’Agence compte améliorer l’expérience des Canadiens qui dépendent de ses services.
Pilier 4 : Accélération de la modernisation des services
Enjeu : Comment l’Agence accélère-t-elle la modernisation des services?
Faits principaux
- L’Agence met à l’essai de nouvelles technologies et de nouveaux outils pour qu’il soit plus facile pour les Canadiens de communiquer avec elle et d’obtenir ce dont ils ont besoin, que ce soit au moyen du service Mon dossier, du menu téléphonique automatisé ou des représentants du service des centres de contact.
- L’Agence met à l’essai de nouvelles façons d’exploiter les outils d’intelligence artificielle existants en travaillant avec les représentants de service et collabore avec les intervenants afin d’optimiser la technologie actuelle.
- L’Agence a récemment apporté au système téléphonique automatisé une amélioration qui permet aux appelants d’interagir avec le système de réponse vocale interactive (RVI) de l’Agence et qui fait que les demandes de paiement sont redirigées automatiquement vers des experts en la matière de l’Agence, augmentant ainsi les temps de résolution pour l’appelant.
- L’Agence poursuit son projet de modernisation des centres de contact.
- Cela permettra de mettre en place une nouvelle plateforme de centre de contact afin de soutenir l’amélioration continue des processus et de l’efficacité.
- Le 24 juillet 2025, Bell Canada s’est vu attribuer un contrat pour un service de centre de contact infonuagique.
- L’Agence travaille avec Bell Canada pour s’assurer que la nouvelle technologie offre un maximum d’avantages aux contribuables, y compris des moyens d’accélérer les choses pour les Canadiens et d’ajouter de nouvelles fonctionnalités (y compris l’intelligence artificielle) pour améliorer davantage l’efficacité et l’expérience de service.
Nouveaux outils de planification des appels (pilier 4)
Enjeu : Comment fonctionne la fonction de rappel à l’Agence?
Faits principaux
- L’Agence teste actuellement trois méthodes de rappel pour améliorer la prestation des services :
1. Cliquer et parler
- La fonction cliquer et parler permet à une personne de demander un rappel en cliquant sur un lien « cliquez et parlez » sur des pages Web spécifiques de l’Agence. La demande se rapporte à un sujet précis.
- Une fois la demande faite, le système connecte l’appelant à la ligne téléphonique de l’Agence. Ces appels sont classés par ordre de priorité dans la file d’attente du système, ce qui entraîne peu ou pas de temps d’attente. Cependant, le rappel se fait en temps réel et ne peut pas être retardé.
- La fonction cliquer et parler pour les utilisateurs de comptes de l’Agence verrouillés a été lancée le 9 septembre 2025 et est également offerte sur certaines pages Web liées aux inscriptions d’entreprise.
- Entre le 9 septembre et le 14 novembre 2025, 53 607 Canadiens ont utilisé la fonction cliquer et parler pour résoudre des problèmes d’accès aux comptes ou effectuer des inscriptions d’entreprise.
2. Formulaire Web
- La page Web du crédit d’impôt pour personnes handicapées offre maintenant un formulaire Web qui permet aux particuliers de demander un rappel.
- Les rappels à partir de cette option sont faits dans un délai de deux jours ouvrables.
3. Demande de rappel traitée par le représentant de service
- Pour certaines questions spécialisées ou techniques liées à l’observation, un représentant de service demandera à ce que les experts en la matière de l’Agence rappellent le client.
Ces expérimentations permettront à l’Agence de :
- mettre à l’essai les concepts pour d’autres cas d’utilisation alors qu’elle se tourne vers la nouvelle plateforme de centres de contact avec Bell Canada;
- recueillir les commentaires des Canadiens.
Suivi de la mise en œuvre
Enjeu : Comment le gouvernement a-t-il suivi la mise en œuvre du plan de 100 jours, et quels ont été les résultats?
Faits principaux
Le gouvernement a adopté une approche claire et exhaustive pour suivre et évaluer l’avancement du plan d’amélioration des services de 100 jours. Cela garantit la transparence, la responsabilité et des résultats concrets. Voici quelques composantes clés de cette approche :
1. Tableau de bord exécutif hebdomadaire
Un tableau de bord exécutif hebdomadaire est produit et communiqué aux hauts fonctionnaires de l’Agence et au ministre, fournissant un aperçu des principaux indicateurs et des progrès réalisés dans le cadre du plan de 100 jours.
Le tableau de bord permet un suivi rapproché du rendement par rapport aux objectifs des quatre piliers clés du plan de 100 jours, ainsi qu’à l’objectif global du programme. Ce suivi fréquent assure des ajustements en temps opportun et un accent sur l’atteinte de résultats concrets.
2. Objectifs clairs et progrès
Des objectifs de performance précis ont été établis pour les quatre piliers clés du plan.
Par exemple, à la mi-octobre, l’Agence s’était fixé comme objectif de répondre à 70 % des appels, un objectif qu’il a atteint.
Ces repères clairs garantissent l’alignement sur les objectifs du plan et permettent de mesurer les progrès réalisés dans toutes les initiatives.
3. Transparence publique
La transparence demeure une priorité pour suivre l’avancement du plan de 100 jours.
Les résultats sont communiqués au public chaque semaine sur différentes plateformes, notamment :
- une page Web intitulée « En chiffres », qui fournit des mises à jour sur les indicateurs clés tels que le pourcentage d’appels traités;
- les réseaux de médias sociaux et une fiche d’information d’une page pour tenir les Canadiens informés des améliorations en cours;
- une page Web dédiée aux délais de traitement qui indique le temps nécessaire pour traiter des demandes spécifiques;
- la campagne Web « Évitez l’attente », qui met en avant des options numériques plus rapides et simplifiées pour accomplir certaines tâches.
4. Utilisation des données et des perspectives
La prise de décision axée sur les données soutient les efforts de l’Agence. Des indicateurs et des données sont utilisés pour évaluer l’efficacité des nouveaux outils et services introduits dans le cadre du plan, notamment la fonction Gérer le solde, la fonction de réinscription au compte de l’Agence, la fonction cliquer et parler, ainsi que des améliorations à des services comme le crédit d’impôt pour personnes handicapées et l’Inscription en direct des entreprises.
5. Rapports finaux et planification future
Alors que l’initiative approche de sa conclusion, l’Agence prépare un rapport de clôture du projet pour y résumer les réalisations et les leçons apprises.
- De plus, il rédigera un rapport sur la réalisation des avantages en tirant parti des données en vue d’évaluer l’incidence globale du plan de 100 jours et cerner des possibilités d’amélioration continue des services.
- L’Agence a adopté une stratégie robuste pour faire le suivi et rendre compte de la mise en œuvre du plan d’amélioration des services de 100 jours. En combinant un suivi régulier du rendement, la fixation d’objectifs clairs, la transparence publique et des perspectives axées sur les données, l’initiative a démontré des progrès mesurables dans l’amélioration des services pour les Canadiens. Les rapports et évaluations en continu garantiront que ces améliorations se poursuivent à l’avenir.
Dotation du plan de 100 jours
Enjeu : Combien de représentants de service supplémentaires le plan de 100 jours prévoira-t-il?
Faits principaux
- L’Agence évalue régulièrement ses centres de contact afin de s’assurer qu’ils offrent un service de qualité aux Canadiens tout en fonctionnant de façon rentable.
- En date de novembre 2025, les centres de contact de l’Agence emploient plus de 2 750 représentants de service, qui jouent un rôle de premier plan dans la mise en œuvre du plan de 100 jours.
- Cela comprend :
- 850 représentants de service dont les contrats ont été prolongés au-delà de la date de fin initiale du 5 septembre;
- 400 représentants de service supplémentaires qu’on a réembauchés en octobre en réaffectant des ressources supplémentaires.
Coût du plan de 100 jours
Enjeu : Combien coûtera le plan de 100 jours?
Faits principaux
- L’Agence sera plus flexible et adaptable, transférant des ressources de différents secteurs à mesure que le volume d’appels fluctuera et que les causes fondamentales seront signalées.
- Bien que le plan utilise efficacement les ressources internes actuelles, l’Agence met également au point des stratégies durables à long terme.
- Plus précisément, le financement pour la prolongation de 850 employés temporaires et la réembauche de 400 agents provient de la réaffectation interne.
- D’autres mesures sont en cours pour rediriger ou réduire les demandes entrantes, les ressources étant réaffectées pour soutenir ce travail.
Après le plan de 100 jours
Enjeu : Que se passera-t-il après la mise en œuvre du projet? S’agit-il d’une solution permanente?
Faits principaux
- La mise en œuvre du plan a débuté le 2 septembre 2025 et prendra fin le 11 décembre 2025.
- L’Agence reconnaît qu’elle doit en faire plus pour offrir des services de haute qualité aux Canadiens, non seulement pendant les 100 prochains jours, mais aussi pendant les mois et années à venir.
- Le plan et d’autres initiatives de l’Agence visent à apporter des améliorations durables à la façon dont les Canadiens utilisent les services de l’Agence, notamment :
- l’utilisation de l’intelligence artificielle et de la technologie pour simplifier les services;
- l’ajout de nouvelles fonctionnalités et outils à ses services numériques pour permettre le libre-service;
- l’accélération de la modernisation de ses centres de contact grâce à une plateforme infonuagique sécurisée utilisée par des organisations de premier plan.
- Bon nombre des initiatives entreprises par l’Agence produiront des effets durables, notamment en ce qui concerne l’expansion des services numériques pour permettre le libre-service.
- L’Agence a élargi ses plans, organisés autour des quatre piliers, pour poursuivre le travail au-delà des 100 jours et en vue de la période de production des déclarations de revenus.
Problèmes de rendement
Qualité et exactitude des centres d’appels de l’Agence
Enjeu : Les représentants de service de l’Agence fournissent-ils des réponses précises aux Canadiens?
Faits principaux
- L’Agence s’engage à surveiller et à améliorer ses services, en mettant particulièrement l’accent sur l’exactitude des réponses fournies aux Canadiens.
- Les représentants de service reçoivent une formation complète afin d’acquérir les compétences nécessaires pour fournir des renseignements exacts et utiles aux contribuables.
- Pour améliorer l’exactitude des réponses, l’Agence a mis en place :
- un programme d’assurance de la qualité structuré;
- des initiatives de formation ciblées;
- des outils de supervision axés sur la technologie.
Programme de la surveillance de la qualité
- Ce programme permet de surveiller les représentants de service et de les aider à fournir des réponses exactes et de haute qualité.
- Au cours du présent exercice financier, le programme a évalué plus de 100 000 appels, atteignant un taux d’exactitude de plus de 90 %.
- Pour améliorer la qualité, on mettra à jour le système interne de notation des représentants de service afin de mieux se concentrer sur la garantie d’un travail complet et précis.
- Le nouveau système téléphonique de l’Agence soutiendra un processus simplifié permettant aux chefs d’équipe de suivre les progrès des représentants de service et d’aider ceux-ci à corriger leurs lacunes.
Augmentation de la durée des appels
Enjeu : Pourquoi les appels aux représentants de service de l’Agence sont-ils plus longs récemment?
Faits principaux
1. Augmentation du nombre de déclarants et de prestations
- L’augmentation du nombre de contribuables et la disponibilité de prestations et de crédits supplémentaires ont fait augmenter la demande pour les services de l’Agence.
2. Questions plus complexes
- De nombreuses tâches simples sont désormais résolues en ligne grâce à des options en libre-service, ce qui permet aux représentants de service de se concentrer sur des problèmes plus complexes.
3. Plusieurs sujets en un seul appel
- Les appelants abordent souvent plusieurs questions lors d’un même appel, ce qui oblige les représentants de service à consulter plusieurs sources pour fournir des réponses exactes.
4. Mesures de prévention de la fraude
- Avec l’augmentation des tentatives de fraude et des vols d’identité, une vigilance supplémentaire est nécessaire lors des appels pour vérifier l’information et protéger les comptes des Canadiens.
- Ces étapes de vérification supplémentaires peuvent augmenter la durée des appels.
5. Besoins de soutien numérique
- Certains appels, comme ceux concernant les verrouillages de comptes de l’Agence, exigent que les représentants de service guident les appelants étape par étape pendant les processus.
- Beaucoup de Canadiens préfèrent l’assistance en temps réel pour s’assurer d’accomplir correctement leurs tâches, ce qui peut allonger la durée des appels.
- L’Agence s’efforce d’améliorer les outils et les processus afin que les représentants de service puissent aider les Canadiens plus efficacement et réduire la durée des appels.
Exemple d’améliorations
- Depuis février 2025, les Canadiens inscrits à Mon dossier peuvent utiliser un code d’accès à usage unique envoyé à leur téléphone pour l’authentification, au lieu de répondre à plusieurs questions basées sur les connaissances.
- L’Agence collabore avec des partenaires pour rendre le processus d’authentification encore plus efficace.
- Ces changements visent à réduire la durée des appels et à améliorer l’expérience globale des appelants.
Utilisation des outils d’intelligence artificielle
Enjeu : Comment l’Agence utilise-t-elle l’intelligence artificielle pour mieux servir les Canadiens?
Faits principaux
- Dans la mesure du possible, l’Agence améliore et modernise les services de façon sécuritaire et sécurisée grâce à l’intelligence artificielle.
- L’Agence utilise des outils d’intelligence artificielle pour simplifier les interactions routinières, réduire les retards administratifs et soutenir les employés de l’Agence dans une meilleure gestion de la charge de travail.
Plan de mise en œuvre de l’intelligence artificielle de l’Agence
- L’Agence dispose d’un plan interne qui fait état de cinq domaines clés pour l’utilisation de l’intelligence artificielle pour aider à résoudre les problèmes qui nuisent à son travail :
Améliorations des services
- Fournir des services numériques rapides et fiables qui réduisent la complexité et facilitent l’observation des Canadiens.
Prévention de la fraude et sécurité
- Utiliser l’intelligence artificielle pour détecter les cybermenaces et prévenir l’exploitation financière plus rapidement et plus précisément.
Gestion de la dette fiscale
- Améliorer le recouvrement de la dette grâce à l’analytique prédictive et à l’apprentissage automatique.
Observation et détection des risques
- Mettre au point des modèles pour repérer les stratagèmes d’inobservation complexes et améliorer le ciblage des risques.
Efficacité opérationnelle
- Améliorer les processus internes, réduire le travail manuel et optimiser les circuits de travail grâce à une prise de décision soutenue par l’intelligence artificielle et à des opérations simplifiées.
Outils d’intelligence artificielle utilisés actuellement à l’Agence
Version bêta du robot conversationnel à intelligence artificielle générative de l’Agence
- D’avril à octobre 2025, le robot conversationnel a répondu à plus de 1,85 million de questions lors de 1,3 million de sessions de dialogue sur Internet, ce qui représente une augmentation de 234 % du volume de dialogue par rapport à la même période l’an dernier.
- Une analyse préliminaire suggère que l’utilisation accrue des robots conversationnels a permis de détourner avec succès les appels téléphoniques qui auraient autrement été dirigés vers les centres de contact de l’Agence, contribuant ainsi à une prestation de services plus efficace.
Service de vérification de documents de l’Agence
- L’Agence a mis en place un outil pour valider l’identité d’un client en ligne.
- Cela permet aux Canadiens d’accéder immédiatement à leur compte en ligne de l’Agence sans avoir à attendre l’envoi postal du code de sécurité de l’Agence.
- À ce jour, 2,75 millions de transactions de service de vérification de documents réussies ont été effectuées, entraînant une baisse de 65 % des codes de sécurité de l’Agence envoyés par la poste.
Options en libre-service
Enjeu : Comment l’Agence offre-t-elle ou promeut-elle des options de libre-service?
Faits principaux
- L’Agence s’efforce continuellement d’améliorer ses services numériques afin de fournir aux Canadiens les outils en ligne nécessaires pour gérer leurs impôts et prestations de façon sécuritaire, indépendante et selon leur propre horaire.
- De nombreuses demandes courantes, comme vérifier le statut du remboursement, mettre à jour des renseignements personnels ou s’inscrire à un compte de l’Agence, peuvent être faites rapidement et facilement en ligne, 21 heures sur 21, 7 jours sur 7.
- Les options en libre-service permettent aux Canadiens de gérer rapidement et en toute confiance leurs problèmes en ligne, tout en garantissant que le soutien téléphonique soit accessible à ceux qui en ont le plus besoin.
- Comprendre quand appeler et quand utiliser les outils en libre-service est essentiel pour améliorer l’expérience de chacun.
- Pour promouvoir les outils en libre-service :
- L’Agence a lancé son initiative en ligne « Évitez l’attente » pour encourager davantage de Canadiens à utiliser des outils numériques pour un service plus rapide et plus pratique.
- L’Agence a également lancé une campagne ciblée sur les réseaux sociaux à l’automne 2025.
Collaboration dans le secteur privé ou consultants (centres de contact)
Enjeu : L’Agence consultera-t-elle le secteur privé ou les consultants pour améliorer le service?
Faits principaux
- L’Agence travaille avec des experts de nombreux domaines – y compris le secteur privé et les syndicats – pour trouver des moyens d’améliorer le service.
- L’Agence travaille également avec IBM et Bell Canada pour adopter des technologies et des processus éprouvés dans l’industrie afin d’améliorer ses opérations de centre de contact et de mieux se positionner pour tirer parti de la technologie infonuagique et de meilleures pratiques de l’industrie.
- L’Agence fait appel aux experts en gestion du changement et en formation de Bell Canada pour accélérer l’adoption de la technologie infonuagique et de l’IA dans ses centres de contact, en tirant parti des meilleures pratiques.
Contrat de Bell Canada :
- Bell Canada a obtenu un contrat de 10 ans (période fixe de 5 ans et 1 période optionnelle de 5 ans) le 4 juillet 2025 pour offrir des services de centre de contact infonuagique (à la suite d’un processus d’approvisionnement et concurrentiel).
- Appelée « centre de contact en tant que service (CCaaS) », cette plateforme est un service infonuagique moderne et sécurisé éprouvé, utilisée par les principales organisations publiques et privées à l’échelle mondiale.
- La nouvelle plateforme permettra aux contribuables de passer facilement entre les canaux de service, améliorant ainsi l’expérience globale des clients.
- En tirant parti des outils de connexion sécurisés, la plateforme simplifiera les processus pour les contribuables, permettra aux employés de gérer les appels de façon plus efficace et précise, et permettra aux Canadiens d’accomplir davantage de tâches de façon autonome.
Perspective pour une seule Agence en 2028-2029
Enjeu : Qu’est-ce qui orientera les efforts de l’Agence pour améliorer le service sans le plan de 100 jours en tant que moteur?
Faits principaux
- L’Agence établit une Perspective pour une seule Agence en 2028-2029, un plan triennal qui renouvelle l’accent sur la prestation de nos services de base, en particulier, en améliorant l’expérience utilisateur et en faisant en sorte qu’il est facile pour les clients de respecter leurs obligations fiscales et d’obtenir les prestations auxquelles ils ont droit.
- Cette perspective triennale trace une trajectoire à moyen terme vers un avenir où l’Agence rencontre les gens là où ils en sont en intégrant l’administration fiscale et des prestations dans des systèmes qu’ils utilisent déjà, et en faisant en sorte que les impôts et les prestations se réalisent simplement en minimisant le besoin d’interactions.
- L’Agence tirera parti des technologies émergentes, comme l’intelligence artificielle, et maximisera l’utilisation des données pour améliorer l’efficacité.
- Le plan établit des objectifs pour préparer l’Agence à l’avenir.
- Les objectifs d’accès simplifié et sécurisé contribuent à faire évoluer l’écosystème d’authentification des clients et à permettre des services numériques plus transparents, tout en assurant aux Canadiens des systèmes conçus pour détecter et prévenir la fraude.
- La modernisation des processus et l’automatisation comprendront la simplification de la production de déclarations fiscales et l’amélioration de l’efficacité des interactions avec les contribuables, y compris une résolution équitable et rapide lorsque des erreurs surviennent.
- Grâce au renforcement de la communication et du soutien, l’Agence améliorera les services en facilitant le suivi de leur dossier par les clients et en optimisant la communication grâce à des outils comme les conversations authentifiées, la planification des appels et une plateforme de centre de contact modernisée.
- L’élaboration de ce plan a impliqué un engagement actif au sein de l’Agence sur des enjeux fondamentaux à traiter à court terme, ainsi que des changements transformateurs nécessaires pour positionner l’Agence sur la voie du succès à moyen terme. Nous déterminons les mesures nécessaires pour provoquer ces changements et atteindre les objectifs.
- [ Caviardé ].
- Ce plan soutiendra l’Agence pour devenir un organisme d’administration fiscale et des prestations de calibre mondial qui est digne de confiance, juste et qui adopte la philosophie Les gens d’abord.
Dispositions d’allègement pour les contribuables
Enjeu : L’Agence renonce-t-elle aux pénalités et aux intérêts s’ils résultent d’une mauvaise réponse d’un représentant du centre de contact de l’Agence?
Faits principaux
- Les dispositions d’allègement pour les contribuables donnent à l’Agence le pouvoir discrétionnaire d’annuler des pénalités ou des intérêts, ou d’y renoncer, lorsqu’un contribuable est incapable de respecter ses obligations fiscales en raison de circonstances indépendantes de sa volonté.
- Cela peut comprendre :
- des difficultés financières;
- des circonstances exceptionnelles comme la maladie et d’autres circonstances indépendantes de la volonté du contribuable;
- des mesures de l’Agence, telles que des retards ou des renseignements incorrects fournis à un contribuable par l’Agence.
- Les demandes d’allègement pour les contribuables sont examinées au cas par cas.
- Lorsqu’ils examinent une demande, les responsables de l’Agence effectuent un examen exhaustif de la situation actuelle et prévisible du contribuable.
Contexte
L’Agence applique la mesure législative, communément appelée dispositions d’allègement pour les contribuables, qui lui donne le pouvoir discrétionnaire d’annuler des pénalités ou des intérêts, ou d’y renoncer, lorsqu’un contribuable est incapable de respecter ses obligations fiscales en raison de circonstances indépendantes de sa volonté.
Cela peut comprendre :
- des difficultés financières;
- des mesures de l’Agence;
- des circonstances exceptionnelles;
- d’autres circonstances indépendantes de la volonté du contribuable.
Les mesures de l’Agence peuvent comprendre :
- des retards de traitement qui font que les contribuables ne sont pas informés d’une somme en souffrance dans un délai raisonnable;
- des erreurs dans les documents de l’Agence qui ont amené un contribuable à produire une déclaration ou à effectuer un paiement en fonction de renseignements inexacts;
- des renseignements inexacts fournis à un contribuable par l’Agence;
- des erreurs de traitement;
- des retards dans la transmission de renseignements, ce qui empêche les contribuables de respecter leurs obligations fiscales dans un délai convenable;
- des retards indus dans la résolution d’une opposition ou d’un appel, ou dans l’achèvement d’une vérification.
Les contribuables ou leur représentant autorisé peuvent faire une demande d’annulation des pénalités et des intérêts en ligne à l’aide du service Mon dossier, Mon dossier d’entreprise ou Représenter un client de l’Agence en cliquant sur « Demande d’allègement des pénalités et des intérêts ».
L’Agence dispose d’un outil en ligne conçu pour aider les Canadiens à déterminer s’ils devraient demander des pénalités et des allègements des intérêts. L’outil d’auto-évaluation et d’apprentissage (OAEA) de l’Agence est une ressource précieuse pour aider les contribuables et les représentants à comprendre comment appuyer leur demande d’allègement.
Service de résolution de problèmes
Enjeu : Y a-t-il eu des retards dans le service de résolution de problèmes utilisé par les députés?
Faits principaux
- Le service de résolution des problèmes est revenu à sa norme de service pour le traitement des cas le 9 septembre 2025.
- Le service de résolution de problèmes aide les Canadiens – par l’entremise de leurs députés et leurs centres de contact – lorsque les problèmes ne peuvent pas être résolus par les voies normales.
- Ce service s’adresse à des cas particuliers, tels que des difficultés financières, des situations délicates et des cas où l’Agence a commis une erreur.
- Des échéanciers transparents des mesures à prendre par l’intermédiaire du service de résolution de problèmes sont communiqués aux bureaux des députés.
- Le Programme de rétroaction sur les services compte beaucoup plus de cas (153 %) dans son inventaire cette année qu’à la même période l’année précédente.
- L’Agence comprend qu’attendre plus longtemps que prévu pour le traitement d’une plainte ou la résolution d’un problème peut être frustrant.
Contexte
Le Programme de rétroaction sur les services de l’Agence comprend :
- le service de résolution des problèmes (norme de service pour traiter ou mettre à jour les cas dans un délai de 15 jours ouvrables;
- la charge de travail des plaintes liées au service (norme de service pour répondre aux plaignants dans un délai de 30 jours ouvrables).
- Le service de résolution de problèmes est le principal point de contact entre les bureaux des députés et l’Agence pour les cas spécifiques aux contribuables.
- Les cas peuvent également être renvoyés au service de résolution des problèmes par l’intermédiaire du centre de contact de l’Agence.
Les volumes de cas fermés récemment pour les deux charges de travail sont les suivants :
| Année | Service de résolution de problèmes | Plaintes liées au service |
|---|---|---|
| 2022-2023 | 27 298 | 10 808 |
| 2023-2024 | 33 832 | 14 900 |
| 2024-2025 | 39 967 | 19 702 |
Populations difficiles à joindre ou vulnérables
Enjeu : Comment l’Agence améliore-t-elle la sensibilisation auprès des populations vulnérables?
Faits principaux
- L’Agence travaille pour garantir que les populations vulnérables accèdent facilement et rapidement aux prestations et crédits fiscaux.
- L’Agence continue de collaborer avec EDSC et d’autres ministères du gouvernement afin de cerner les possibilités d’améliorer les services offerts aux particuliers qui ont besoin d’un niveau élevé de soutien pour accéder aux prestations par la collaboration et la coordination des activités de sensibilisation.
- L’Agence continue de collaborer avec des organismes communautaires pour renforcer les partenariats, en mettant particulièrement l’accent sur les refuges et les fournisseurs de services soutenant les particuliers sans abri.
- L’Agence continue de s’appuyer sur les changements mis en place en réponse aux recommandations pour relever les défis de déclaration de revenus auxquels font face les Canadiens vulnérables, tels que :
- L’élargissement du Service d’assistance de renvoi et de renseignements aux clients (SARRC).
- En plus de mettre en relation les clients avec le Centre de soutien à la visibilité de Service Canada, les employés de l’Agence peuvent maintenant orienter directement les clients vers un bénévole du Programme communautaire des bénévoles en matière d’impôt (PCBMI) pour obtenir de l’aide à la déclaration de revenus grâce à l’initiative de renvoi direct du PCBMI.
- L’Agence soutient également l’élaboration d’une page de ressources communautaires d’EDSC en assurant l’exactitude du contenu lié à l’Agence inclus dans les documents.
Production automatique de déclarations de revenus
Enjeu : Quel est le statut du plan de déclaration automatique de revenus?
Faits principaux
Déclarations de revenus préremplies
- Dans le cadre du budget de 2025, on a annoncé que l’Agence préparera une déclaration de revenus préremplie pour les particuliers ayant des revenus plus faibles et des situations fiscales simples.
- Cette mesure aidera environ 1 million de particuliers à partir de 2027 pour l’année d’imposition 2026, atteignant environ 5,5 millions de particuliers d’ici 2029 pour l’année d’imposition 2028.
- Les particuliers pourront accéder à une déclaration de revenus préremplie en ligne grâce à un portail de l’Agence. Ils doivent l’examiner et confirmer ou mettre à jour les renseignements sur la déclaration préremplie afin de s’assurer qu’elle est exacte et exhaustive avant d’accepter la déclaration.
- Les déclarations seront préremplies en utilisant les renseignements dont dispose l’Agence au moment où le particulier accédera à la déclaration en ligne.
- Le consentement ou l’acceptation du particulier est toujours nécessaire pour que l’Agence produise la déclaration préremplie. Contrairement aux méthodes de production traditionnelle (p. ex., papier, IMPÔTNET, etc.), les particuliers admissibles n’auront pas besoin d’entrer eux-mêmes les données et de transmettre la déclaration. Une fois que le particulier a examiné et a confirmé ou a accepté les renseignements sur sa déclaration préremplie, l’Agence déposera automatiquement la déclaration pour lui.
- Cette approche garantira que les particuliers reçoivent leurs prestations auxquelles ils ont droit, comme le crédit pour la TPS/TVH, l’allocation canadienne pour enfants, et plus encore.
Production réputée
- Dans le cadre du budget de 2025, on a également proposé de modifier la Loi de l’impôt sur le revenu afin d’accorder à l’Agence le pouvoir discrétionnaire de produire une déclaration de revenus pour une année d’imposition au nom d’un particulier (autre qu’une fiducie) qui répond à tous les critères d’admissibilité suivants :
- Le revenu imposable du particulier pour l’année d’imposition est inférieur au montant personnel de base fédéral ou à l’équivalent provincial (plus le montant en raison de l’âge et/ou le montant pour personnes en situation de handicap, le cas échéant);
- Tous les revenus du particulier pour l’année d’imposition proviennent de sources pour lesquelles des déclarations de renseignements spécifiées ont été déposées auprès de l’Agence;
- Au moins une fois au cours des trois années d’imposition précédentes, le particulier n’a pas produit de déclaration;
- Le particulier n’a autrement pas produit de déclarations pour l’année d’imposition précédant ou dans les 90 jours suivant la date limite de production des déclarations de revenus pour l’année.
Services Déclarer simplement
- Les services Déclarer simplement sont des méthodes simplifiées de production de déclaration de revenus que l’Agence offre aux particuliers admissibles ayant un revenu plus faible et une situation fiscale simple. Ces services sont offerts sur invitation seulement.
- Lors de la prochaine période de production 2026, les services Déclarer simplement de l’Agence offriront près de 3 millions d’options sécurisées pour produire une déclaration de revenus rapidement, facilement et gratuitement, par téléphone, sur papier ou par voie électronique.
- Nouveau en 2026, les particuliers qui croient être admissibles, mais n’ont pas reçu d’invitation des services Déclarer simplement peuvent utiliser le nouveau questionnaire d’admissibilité disponible en ligne pour déterminer si elles peuvent être admissibles à utiliser le service numérique.
- Les services Déclarer simplement s’ajouteront aux nouvelles mesures de déclaration automatique de revenus récemment annoncées dans le budget de 2025.
Enjeux liés à la dotation
Effectif de l’Agence
Enjeu : L’Agence va-t-elle quand même licencier des employés malgré le plan?
Faits principaux
- L’effectif de l’Agence s’est élargi ces dernières années pour offrir des programmes temporaires clés, y compris des soutiens liés à la COVID-19.
- L’Agence réexamine maintenant son effectif puisque plusieurs de ces programmes temporaires ont pris fin.
- L’Agence va de l’avant en procédant à des ajustements pour s’aligner sur l’examen exhaustif des dépenses du gouvernement.
- Des mesures volontaires de départ et de maintien en poste sont en place pour soutenir également le personnel touché.
- Le budget de 2025 comprend une proposition en vue de mettre en œuvre un programme volontaire d’incitatifs pour la retraite anticipée.
- La priorité de l’Agence demeure claire : offrir des services de qualité et responsables sur le plan financier aux Canadiens.
Employés nommés pour une période déterminée des centres de contact
Enjeu : Pourquoi l’Agence ne renouvelle-t-elle pas certains contrats d’emploi pour une durée déterminée pour les représentants de service?
Faits principaux
- Traditionnellement, l’effectif de l’Agence fluctue en raison de l’embauche saisonnière annuelle pour la période de production des déclarations de revenus.
- L’Agence peut prolonger les contrats de certains employés nommés pour une période déterminée après la période de production, en trouvant un équilibre entre les besoins en matière de services et la responsabilité financière.
- Lorsque les besoins augmentent, l’Agence se fixe l’objectif de réembaucher des représentants des centres de contact expérimentés et déjà formés.
- Bon nombre d’employés des centres de contact sont embauchés pour une durée déterminée, et les échéanciers d’emploi sont clairement définis dans leur lettre d’offre.
- Les employés sont bien informés de la durée de leur contrat
- Les employés sont également informés que leur contrat peut être prolongé ou raccourci selon les exigences opérationnelles, par exemple :
- Mai 2025 : les contrats de 1 300 employés nommés pour une période déterminée dans les centres de contact ont pris fin à la date de fin de la période prédéterminée, coïncidant avec la fin de la période de production des déclarations de revenus.
- Septembre 2025 : la fin naturelle des contrats de 850 employés nommés pour une période déterminée; il y a eu toutefois une prolongation de leurs contrats pour soutenir les demandes de service.
Examen exhaustif des dépenses
Enjeu : Comment l’Agence sera-t-elle touchée par l’examen exhaustif des dépenses (tel qu’annoncé dans le budget de 2025)?
Faits principaux
- Le gouvernement a annoncé les résultats de l’examen exhaustif des dépenses à l’échelle du gouvernement dans le cadre du budget de 2025.
- L’Agence a cerné des économies à réaliser en modernisant son approche administrative pour permettre une plus grande productivité, et en réduisant certaines unités fonctionnelles qui ne sont plus liées aux priorités du gouvernement.
- L’Agence réinvestira également pour améliorer les services, renforcer l’observation et réduire la dette fiscale, avec une incidence fiscale positive estimée à 1,1 milliard de dollars par année à partir de 2028-2029.
- L’Agence continuera de cerner les domaines d’efficacité accrue en examinant les processus et les occasions de mieux utiliser les nouvelles technologies.
Renseignements parlementaires
Profils des membres PACP
Comité permanent des comptes publics (PACP) Biographies des membres du comité – octobre 2025
À propos du Comité
- Conformément à l’alinéa 108(3)g) du Règlement de la Chambre des communes, le Comité permanent des comptes publics a pour mandat, entre autres : « la revue des Comptes publics du Canada et de tous les rapports du vérificateur général du Canada qui sont individuellement réputés renvoyés en permanence au comité dès qu’ils sont déposés, et la présentation de rapports à ces sujets ».
- Par conséquent, le PACP est le comité permanent de vérification du Parlement; il examine le travail du vérificateur général du Canada, qui est le vérificateur externe du gouvernement fédéral.
- Lorsque le président dépose un rapport de la vérificatrice générale à la Chambre des communes, il est automatiquement renvoyé au PACP.
- Le PACP sélectionne les chapitres du rapport qu’il souhaite étudier et appelle la vérificatrice générale et les hauts fonctionnaires des organismes vérifiés à comparaître devant lui afin de répondre aux constatations du Bureau du vérificateur général.
- Le PACP examine également les états financiers consolidés du gouvernement fédéral – les Comptes publics du Canada – et examine les lacunes financières ou comptables relevées par la vérificatrice générale.
- À la fin d’une étude, le PACP peut présenter un rapport à la Chambre des communes, y compris des recommandations au gouvernement pour améliorer les pratiques administratives et financières ainsi que les contrôles des ministères et organismes fédéraux.
Minutage
Conformément à une motion adoptée le 16 juin 2025, le PACP tient ses réunions selon les modalités suivantes en ce qui concerne le minutage :
- Mot d’ouverture
- Durée maximale (par témoin) - 5 minutes
- Questions – premier tour
- Parti conservateur - 6 minutes
- Parti libéral - 6 minutes
- Bloc Québécois - 6 minutes
- Questions – deuxième tour (répétition pour les tours subséquents pendant la durée de la réunion)
- Parti conservateur - 5 minutes
- Parti libéral - 5 minutes
- Bloc Québécois - 2 minutes et demie
- Parti conservateur - 5 minutes
- Parti libéral - 5 minutes
Répartition prévue du temps total des questions pour la réunion du 28 octobre 2025 du PACP :
- Parti conservateur – 36 minutes
- Parti libéral – 36 minutes
- Bloc Québécois – 13 ½ minutes
Membres
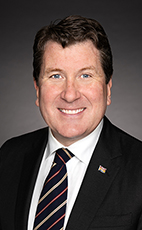
John Williamson (Président)
Conservateur – Saint John—St. Croix (Nouveau-Brunswick)
Biographie
Avant son élection à la Chambre des communes en 2011, M. Williamson a travaillé comme directeur des communications de Stephen Harper au Cabinet du premier ministre. Avant d’être élu, M. Williamson a fondé Canadians for Affordable Energy et a occupé des postes de direction à la Fédération canadienne des contribuables, à l’Atlantic Institute for Market Studies et au Manning Centre for Building Democracy. Il a été éditorialiste au National Post lors de sa création en 1998 et membre fondateur du comité de rédaction du journal.
Pendant sa carrière de parlementaire, M. Williamson a également siégé au comité de la Chambre des communes enquêtant sur tous les aspects de la relation Canada-Chine.
M. Williamson détient une maîtrise en histoire économique de la London School of Economics et un baccalauréat de l’Université McGill.
Enjeux liés à l’ARC soulevés au Parlement
- En tant que président du PACP depuis mars 2022, M. Williamson a supervisé d’importantes études liées à l’ARC au sein du Comité (notamment le rapport 1, L’accès aux prestations pour les populations difficiles à joindre, des Rapports de mai 2022 de la vérificatrice générale du Canada, la Fondation Pierre Elliott Trudeau, et le rapport 10, Les prestations spécifiques liées à la COVID-19, des Rapports 9 et 10 de 2022 de la vérificatrice générale du Canada).
- Au cours de ces études, M. Williamson a souvent souligné sa conviction que l’ARC devrait mieux répondre aux nouvelles préoccupations et rendre compte plus régulièrement au Parlement.
Correspondance récente à l’ARC (de mai 2025 à aujourd’hui) :
[ Caviardé ]
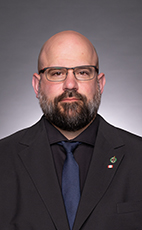
Ned Kuruc
Conservative – Hamilton-Est—Stoney Creek (Ontario)
Biographie
M. Kuruc est un entrepreneur local et un ancien cadre du divertissement sportif mondial. Ned a vécu toute sa vie dans la circonscription Hamilton-Est-Stoney Creek, avec sa femme Lisa et leurs trois enfants, Vonn, Ilija et Ivanna.
Correspondance récente à l’ARC (de mai 2025 à aujourd’hui) :
[ Caviardé ]
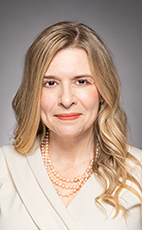
Stephanie Kusie
Conservateur – Calgary Midnapore (Alberta)
Porte-parole du PCC en ce qui concerne les questions touchant le Conseil du Trésor et le Conseil privé du Roi
Biographie
Mme Kusie est née et a grandi dans la communauté de Calgary Midnapore et a obtenu un diplôme en sciences politiques de l’Université de Calgary. Mme Kusie a ensuite obtenu sa maîtrise en administration des affaires à l’Université Rutgers.
En tant que diplomate pour le gouvernement fédéral du Canada, Mme Kusie a servi en Argentine en 2006; a été chargée d’affaires et consule pour le Canada au Salvador de 2006 à 2008; et consule pour le Canada au consulat de Dallas, au Texas, de 2010 à 2013. Elle a également été conseillère en politiques du ministre d’État aux Affaires étrangères pour les Amériques en 2009. En 2018, Mme Kusie a été élue au comité exécutif de la Section canadienne de l’association interparlementaire ParlAmericas. En mars 2023, Mme Kusie s’est jointe à la section canadienne du Réseau parlementaire sur la Banque mondiale et le Fonds monétaire international à titre de membre exécutif. Mme Kusie parle couramment l’anglais, le français et l’espagnol..
Enjeux liés à l’ARC soulevés au Parlement
- En mai 2024, Mme Kusie a participé à une réunion du Comité permanent des opérations gouvernementales et des prévisions budgétaires (OGGO) de la Chambre des communes dans le cadre de son étude sur les « Initiatives de modernisation de la réglementation fédérale ». Mme Kusie a mentionné la nécessité pour l’ARC de réduire son fardeau réglementaire « négatif » pour les petites entreprises.
Correspondance récente à l’ARC (de mai 2025 à aujourd’hui) :
[ Caviardé ]
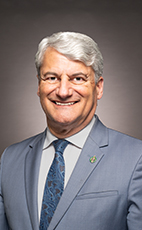
Gérard Deltell
Conservateur –Louis-Saint-Laurent—Akiawenhrahk (Québec)
Porte-parole du PCC en matière de revenu national
Biographie
M. Deltell est né et a grandi à Québec. Il était membre du Parti progressiste-conservateur du Canada dans les années 1980. M. Deltell a étudié les sciences sociales au Cégep de Sainte-Foy, où il a obtenu son diplôme en 1984. Il a étudié l’histoire à l’Université Laval et en est diplômé en 1989. Il a également reçu une formation d’annonceur au Collège des annonceurs radio télévision en 1982 et à l’École de radio et de télévision Promédia en 1993. Il a obtenu une licence de pilote d’aéronef ultra léger en 2005.
Avant sa carrière en politique, M. Deltell a travaillé comme correspondant télé pour TQS. Il a aussi travaillé pour les stations de télévision TVA et Radio-Canada à Québec, ainsi que pour la station de radio CIRO-FM en tant qu’animateur de radio. Dans l’ensemble, il a travaillé comme journaliste pendant plus de 20 ans.
Avant de se lancer en politique fédérale, il a représenté la circonscription de Chauveau à l’Assemblée nationale du Québec de 2008 à 2015 et a été chef de l’Action démocratique du Québec (ADQ) de 2009 jusqu’à la fusion du parti avec la Coalition Avenir Québec (CAQ) en 2012.
Enjeux liés à l’ARC soulevés au Parlement
- Lors d’une réunion des travaux du Comité du PACP le 16 septembre 2025, M. Deltell a longuement parlé de ses préoccupations concernant le service de mauvaise qualité que l’ARC fournit aux Canadiens, surtout que des renseignements erronés étaient souvent fournis aux aînés (voir l’Onglet D2 : Transcriptions des réunions pertinentes du PACP). M. Deltell a répété une version abrégée de ces mêmes critiques à la Chambre des communes le 18 septembre 2025, lors des « Déclarations de députés ».
- De plus, M. Deltell a participé à une réunion du PACP en novembre 2017 sur le Rapport 2, Les centres d’appels — Agence du revenu du Canada, des Rapports de l’automne 2017 du vérificateur général du Canada. M. Deltell a été très critique envers l’ARC – demandant au commissaire de « tout réformer », compte tenu du mauvais service de l’ARC et affirmant que l’organisation devait améliorer sa culture dans son ensemble. M. Deltell a également souligné lors de la réunion que l’attitude de l’ARC était « inacceptable » et que l’ARC devait reconnaître la réalité de la situation – les facteurs sous-jacents vont au-delà d’une question de technologie, mais de la culture. M. Deltell a également demandé quels recours sont mis à la disposition des particuliers ayant reçu des renseignements incorrects de la part d’un agent de centre d’appels de l’ARC.
Correspondance récente à l’ARC (de mai 2025 à aujourd’hui) :
[ Caviardé ]
Sébastien Lemire
Bloc Québécois – Abitibi—Témiscamingue (Québec)
Vice-président du PACP
Porte-parole du Bloc québécois en matière de comptes publics, de sports et d’affaires autochtones et du Nord Canada
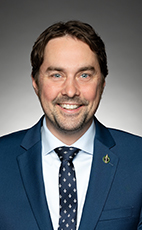
Biographie
Titulaire de diplômes en communication politique, leadership public et gouvernance d’entreprise, Sébastien Lemire est spécialiste des relations publiques et de la participation citoyenne. Avant d’être élu en 2019, il a travaillé à la Fédération de l’UPA d’Abitibi-Témiscamingue, dans l’arrondissement Mercier—Hochelaga-Maisonneuve de Montréal, à la Clinique juridique Juripop, à Octane Stratégies et au Forum jeunesse de l’Île de Montréal de la Conférence régionale des élus de Montréal.
Enjeux liés à l’ARC soulevés au Parlement
- Lors d’une réunion des travaux du Comité du PACP le 16 septembre 2025, M. Lemire a fait écho aux préoccupations du membre conservateur du PACP Gérard Deltell concernant les services de l’ARC aux aînés perçus comme étant mauvais.
- En 2022, M. Lemire a également fait des commentaires publics sur un plan de l’ARC visant à recruter 300 agents du service à la clientèle pour travailler dans des régions éloignées du Québec, y compris Abitibi-Témiscamingue, dans le cadre d’un projet pilote de deux ans. M. Lemire a souligné qu’il surveillerait la situation afin de s’assurer que l’ARC poursuit son engagement envers la région.
- En 2024, M. Lemire s’est également publiquement plaint du traitement des véhicules récréatifs (VR) par l’ARC selon les règles du lieu de fourniture de la Loi sur la taxe d’accise – faisant remarquer que l’ARC examinait la question depuis des années, mais n’avait pas proposé de solutions raisonnables.
Correspondance récente à l’ARC (de mai 2025 à aujourd’hui) :
[ Caviardé ]
Jean Yip
Libéral – Scarborough—Agincourt (Ontario)
Vice-présidente du PACP
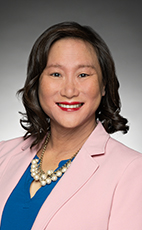
Biographie
Mme Yip est née à Scarborough, a grandi à Azincourt et a de profondes racines dans la communauté. Après avoir obtenu son diplôme à l’Université de Toronto, Mme Yip a fait carrière dans le domaine de l’assurance et de la souscription, devenant une cheffe d’équipe dans son domaine. Mme Yip détient le titre de Fellow, Professionnel d’assurance agréé.
Avant de devenir députée, Mme Yip se concentrait sur sa collectivité et sa famille tout en travaillant de façon acharnée pour servir Scarborough — Agincourt. Elle enseigne l’école du dimanche dans son église depuis plus de 13 ans et est impliquée dans le conseil d’administration de STEM Fellowship, qui promeut la culture informatique et la capacité de programmation chez les jeunes.
Elle est également coprésidente du caucus libéral pour les aînés. Mme Yip est également membre des caucus sur l’immigration et la santé mentale du Parti libéral, ainsi que des caucus des femmes et de Scarborough, où elle attire l’attention sur les problèmes auxquels font face les gens de Scarborough — Agincourt. Mme Yip est membre de l’Association législative Canada-Chine ainsi que du Groupe d’amitié parlementaire Canada-Arménie, du Groupe d’amitié parlementaire Canada-Philippines et de l’Association parlementaire du Commonwealth.
Enjeux liés à l’ARC soulevés au Parlement
- En tant que membre du PACP depuis janvier 2018, Mme Yip a participé à d’importantes études liées à l’ARC au sein du Comité (notamment sur le Rapport 6, La Prestation canadienne d’urgence, des Rapports 2021 de la vérificatrice générale du Canada, le Rapport 4, Allocation canadienne pour enfants — Agence du revenu du Canada, des Rapports 2021 de la vérificatrice générale du Canada, le Rapport 1, L’accès aux prestations pour les populations difficiles à joindre, des Rapports de mai 2022 de la vérificatrice générale du Canada, la Fondation Pierre Elliott Trudeau, et le Rapport 10, Les prestations spécifiques liées à la COVID-19, 2022 — Rapports 9 et 10 de la vérificatrice générale du Canada).
- Bien que Mme Yip ait toujours apprécié le travail de l’ARC sur le versement des prestations et dans d’autres domaines, elle a souvent cherché à obtenir l’assurance de l’ARC que les recommandations du BVG dans ses divers rapports seraient mises en œuvre.
Correspondance récente à l’ARC (de mai 2025 à aujourd’hui) :
[ Caviardé ]
Anthony Housefather
Libéral – Mount Royal (Québec)
Secrétaire parlementaire de la ministre de la Gestion des urgences et de la Résilience des communautés
Biographie
M. Housefather a auparavant agi à titre de secrétaire parlementaire de la présidente du Conseil du Trésor, de secrétaire parlementaire de la ministre des Services publics et de l’Approvisionnement et de secrétaire parlementaire de la ministre du Travail.
Il a également agi à titre de conseiller spécial du premier ministre chargé des relations avec la communauté juive et de la lutte contre l’antisémitisme et coprésident du Groupe de travail interparlementaire sur la lutte contre l’antisémitisme en ligne.
Avant son élection à la Chambre des communes, Anthony a travaillé chez Dialogic Corporation, une entreprise de technologie multinationale, où il a gravi les échelons pour devenir vice-président exécutif des affaires corporatives et avocat général. Anthony a également été conseiller municipal, puis maire de la Ville de Côte-Saint-Luc pendant 10 ans avant d’être élu député fédéral.
M. Housefather est actif dans sa communauté, ayant fait du bénévolat pendant de nombreuses années auprès de plusieurs organismes communautaires. Il est aussi membre de l’équipe locale de natation. Sa performance en natation lui a valu un total de douze médailles aux Jeux Maccabée de 2013 et de 2017, une compétition sportive multidisciplinaire d’envergure internationale qui a lieu tous les quatre ans en Israël.
M. Housefather détient un baccalauréat en droit civil et un baccalauréat en droit de l’Université McGill, ainsi qu’une maîtrise en administration des affaires de l’École de gestion John-Molson de l’Université Concordia.
Enjeux liés à l’ARC soulevés au Parlement
- En novembre et décembre 2024, M. Housefather a participé aux audiences du Comité permanent de l’accès à l’information, de la protection des renseignements personnels et de l’éthique (ETHI) de la Chambre des communes sur les « Atteintes à la vie privée à l’Agence du revenu du Canada ». Lors de ces réunions, M. Housefather a posé des questions factuelles sur la fréquence des atteintes à la vie privée à l’ARC, ainsi que la confirmation de l’utilisation par l’ARC de l’authentification multifacteur.
- En septembre 2024, M. Housefather (et le député libéral Ben Carr) a écrit une lettre ouverte à la communauté juive du Canada au sujet de la décision de l’ARC de révoquer le statut d’organisme de bienfaisance du Fonds national juif. La lettre indiquait : « nous pouvons profondément apprécier le sentiment que cette situation vous a laissé [...] Nous avons entendu vos préoccupations liées spécifiquement à la question du Fonds national juif [...] Nous suivrons de très près l’évolution de la contestation judiciaire du Fonds national juif. »
Correspondance récente à l’ARC (de mai 2025 à aujourd’hui) :
[ Caviardé ]
Tom Osborne
Libéral – Cape Spear (Terre-Neuve-et-Labrador)
Secrétaire parlementaire du président du Conseil du Trésor
Biographie
Avant d’être élu, M. Osborne était directeur général de Dairy Farmers of Newfoundland and Labrador (DFNL).
Avant d’être directeur général de DFNL, M. Osborne était député de l’Assemblée législative de Terre-Neuve-et-Labrador.
M. Osborne s’est distingué en étant le député ayant siégé le plus longtemps à l’Assemblée législative de Terre-Neuve-et-Labrador dans l’histoire de la province. Il a occupé plusieurs postes au sein du Cabinet au cours de sa carrière politique provinciale, notamment ceux de ministre de l’Environnement, de ministre du Travail, de ministre de la Santé, de ministre de la Justice, de ministre des Finances et président du Conseil du Trésor, de ministre responsable du Secrétariat des ressources humaines, de la Commission de la fonction publique, du Bureau du dirigeant principal de l’information, de ministre de l’Éducation et de ministre de Service Terre-Neuve-et-Labrador. M. Osborne a également été élu président de l’Assemblé législative.
Correspondance récente à l’ARC (de mai 2025 à aujourd’hui) :
[ Caviardé ]
Kristina Tesser Derksen
Libéral – Milton-Est—Halton Hills-Sud (Ontario)
Biographie
Mme Tesser Derksen est une dirigeante communautaire dévouée avec un parcours impressionnant de service communautaire. Conseillère municipale élue pour deux mandats, avocate locale, épouse, mère et membre engagée de la communauté, Mme Tesser Derksen a démontré sa détermination à améliorer la vie des familles dans la communauté.
Mme Tesser Derksen consacre bénévolement son temps à plusieurs organisations, ayant siégé comme administratrice aux conseils d’administration de la Townsend Smith Foundation, de Conservation Halton, de la Chambre de commerce de Milton, de la Downtown Milton Business Improvement Area et de la Fédération canadienne des femmes diplômées des universités (FCFDU). Elle est également membre du comité consultatif communautaire de Nassagaweya et du comité consultatif communautaire de la carrière Milton.
Mme Tesser Derksen a toujours travaillé dans la prestation de services : après plusieurs années dans le domaine des services funéraires à s’occuper de familles à Georgetown et à Milton, Kristina a étudié le droit à l’Université de Toronto et dirige son propre cabinet sur la rue Main au centre-ville de Milton.
Suivi des réunions du Comité permanent des comptes publics
Le 23 octobre 2025
Voici les réponses supplémentaires de l’Agence du revenu du Canada (ARC) aux questions posées par les membres du Comité permanent des comptes publics lors de la réunion du 23 octobre 2025 sur le Rapport sur les centres de communication de l’Agence du revenu du Canada – Rapports d’automne 2025 de la vérificatrice générale du Canada.
Des extraits de témoignages ont été ajoutés, au besoin, pour offrir plus de contexte et faciliter la lecture du document.
Question 1
Au cours de la réunion, l’ARC a été interrogée sur le nombre d’agents de centres de contact travaillant à domicile.
William Stevenson (Yellowhead, PCC):
Pouvez-vous me dire combien de vos agents de centres de contact travaillent à la maison?
Bob Hamilton (commissaire du revenu et premier dirigeant, Agence du revenu du Canada):
Je dois voir si nous avons un nombre précis à ce sujet. Selon notre politique actuelle, les employés doivent travailler trois jours au bureau. Des exceptions s’appliquent dans les cas où nous ne pouvons pas leur offrir de bureau. Nous devrons peut-être vous revenir à ce sujet, à moins que Mme Serjak n’ait un nombre précis à vous donner, mais c’est notre politique.
Réponse de l’ARC
Veuillez noter que les employés de l’ARC doivent travailler au bureau un minimum de trois jours par semaine ou 60 % de leur horaire mensuel régulier, et que ses cadres doivent travailler au bureau un minimum de quatre jours par semaine ou 80 % de leur horaire mensuel régulier. Cette exigence peut changer en fonction des besoins opérationnels.
Il existe un nombre limité de catégories pour demander une exception individuelle à l’exigence de présence sur place. L’ARC maintient également son engagement à respecter ses obligations légales liées à l’obligation d’adaptation; le télétravail à temps plein peut être accordé comme mesure d’adaptation.
En date du 14 octobre 2025, 85 % des agents de centre d’appels travaillent selon un modèle hybride (un mélange de télétravail et de travail sur place) et 15 % font du télétravail à temps plein.
Question 2
Au cours de la réunion, on a demandé à l’ARC de fournir plus de détails sur la quantité de formation reçue par les agents des centres de contact.
William Stevenson (Yellowhead, PCC):
Vous avez dit que vous donnez beaucoup de formation. Je trouve cela un peu contradictoire. Au paragraphe 41 du rapport de la vérificatrice générale, il est indiqué : « En 2024‑2025, l’Agence a signalé avoir consacré plus de 130 000 heures à la formation », soit « moins de 30 minutes par agente ou agent en une année ». Ce n’est pas ce que vous avez dit tout à l’heure. Je m’adresse à vous, madame Serjak. Comment conciliez-vous ce que la vérificatrice générale a dit à ce sujet dans son rapport et ce que vous dites aujourd’hui?
Melanie Serjak (sous-commissaire, Direction générale de cotisation, de prestation et de service, Agence du revenu du Canada):
Je répondrai à cette question avec plaisir. Merci beaucoup. L’information qui a été utilisée dans le rapport de la vérificatrice générale provenait de l’un de nos systèmes. Cela ne saisit pas toute la formation qui est offerte aux agents. On n’obtient malheureusement pas un portrait complet.
William Stevenson:
Parlez-vous de l’ARC dans son ensemble et affirmez-vous que l’audit ne porte que sur les centres d’appels? Est‑ce là que se trouve la différence, selon ce que vous essayez de dire?
Melanie Serjak:
Non. C’est seulement que le système qui… Nous pourrons probablement vous donner des renseignements supplémentaires après coup pour garantir qu’ils sont très précis. Cependant, les agents consignent le temps qu’ils passent en formation dans un système et ce système ne donne peut-être pas un portrait complet de la formation offerte aux agents des centres d’appels.
Réponse de l’ARC
Tous les agents du service à la clientèle suivent entre deux (2) et 13 semaines de formation en classe selon le sujet et le niveau d’expertise, suivies de deux (2) à sept (7) semaines de pratique avec le soutien d’agents principaux du service à la clientèle. Ces périodes de formation incluent des séances de perfectionnement, des cercles d’apprentissage et un examen final pour cerner et combler les lacunes de connaissances.
Le Rapport sur les centres de communication de l’Agence du revenu du Canada – Rapports d’automne 2025 de la vérificatrice générale du Canada fait référence à 130 000 heures consacrées aux évaluations de la qualité, « qui ne se sont traduites par que par 2 200 heures d’encadrement, de rétroaction et de formation ».
Les données du rapport comprennent une détermination fondée sur les feuilles de temps du système des ressources humaines de l’ARC. Toutefois, les heures de formation consignées dans le système du Service de centre de contact hébergé, qui enregistre les activités de formation, d’encadrement et d’évaluation de la qualité de façon détaillée, n’ont pas été incluses.
Pour la période de six mois entre le 1er octobre 2024 et le 28 mars 2025, les agents du service à la clientèle de l’ARC ont noté avoir consacré un total de 93 800 heures aux évaluations de la qualité, ainsi que 219 800 heures à la formation et à l’encadrement.
Question 3
Au cours de la réunion, on a demandé à l’ARC de fournir plus de renseignements sur les raisons pour lesquelles elle n’a pas mis en œuvre le module de gestion de la main-d’œuvre dans le cadre de son système téléphonique.
Kristina Tesser Derksen (Milton-Est—Halton Hills-Sud, Lib.):
Je veux simplement mentionner que le rapport indiquait que certaines fonctions du système de téléphonie n’avaient pas été mises en œuvre, particulièrement un « module de gestion de la main-d’œuvre ». Pouvez-vous nous expliquer pourquoi vous n’avez pas mis en œuvre cet outil en particulier? Quel est votre plan en matière de gestion de la main-d’œuvre à l’avenir?
Bob Hamilton (commissaire du revenu et premier dirigeant, Agence du revenu du Canada):
Je vais demander à Mme Serjak de parler du système de téléphonie, mais je…
Le président :
Monsieur Hamilton, je vais vous arrêter ici et je vais donner la parole à Mme Serjak si vous n’y voyez pas d’inconvénient. Nous avons dépassé le temps. Qui est la meilleure personne pour répondre? C’est vous, de toute évidence, mais…
Bob Hamilton:
On pourrait en débattre. Bien sûr, nous pouvons aussi vous revenir avec cette réponse.
Le président :
Les membres ont encore quelques questions à poser, mais répondez s’il vous plaît, madame Serjak.
Melanie Serjak (sous-commissaire, Direction générale de cotisation, de prestation et de service, Agence du revenu du Canada):
Comme pour toute autre technologie ou solution, certaines fonctionnalités prêtes à l’emploi ne correspondent pas forcément aux besoins de l’entreprise ou aux résultats que nous recherchons en tant qu’organisme de services. Même si ces fonctionnalités étaient disponibles, la raison pour laquelle nous ne les avons pas mises en œuvre est fort probablement liée au fait que le rendement du capital investi ou la manière dont elles atteignaient en fait l’objectif ne correspondait pas tout à fait à nos besoins. Nous accélérons actuellement notre migration vers la nouvelle plateforme téléphonique grâce au nouveau contrat qui vient d’être signé cet été, afin de pouvoir bénéficier de ce type de service et de ces fonctionnalités au fur et à mesure de nos besoins. Il s’agit d’un service infonuagique, ce qui nous permettra de rester au diapason des normes du secteur et d’utiliser les fonctionnalités lorsque nous en avons besoin et lorsqu’elles servent les objectifs opérationnels, dont la gestion des effectifs. Le tout est passionnant.
Réponse de l’ARC
L’outil de gestion des effectifs est utilisé dans tous les centres de contact de l’ARC pour des fonctions essentielles telles que la planification des horaires, la gestion des congés (notamment les congés personnels et les vacances) et la création de rapports. Cependant, certaines fonctionnalités avancées de l’outil de gestion des effectifs n’ont pas été mises en œuvre en raison des limitations de la plateforme Service de centre de contact hébergé existante et de l’harmonisation avec les exigences opérationnelles de l’ARC.
Plus précisément, l’ARC a choisi de ne pas intégrer des fonctionnalités avancées de gestion des effectifs, telles que l’optimisation des quarts de travail, l’échange de quarts de travail et la prévision avancée au niveau du réseau, en raison de l’incompatibilité entre la conception de ces fonctionnalités et les exigences opérationnelles. Par exemple, le système d’enchères des quarts de travail n’a pas été adopté en raison des complexités liées à l’établissement des critères de classement pour l’attribution automatique des quarts de travail. D’autres fonctionnalités, telles que les fonctionnalités multimédias (par exemple, télécopie, courriel, médias sociaux et clavardage en ligne), n’ont pas été mises en œuvre au sein des centres de contact parce qu’au moment de la mise en service, le système téléphonique était conçu uniquement pour les interactions téléphoniques.
Les analyses améliorées, y compris l’analyse vocale et la biométrie vocale, n’ont pas non plus été poursuivies, car la technologie disponible ne fournissait pas suffisamment de renseignements sur le comportement des appelants pour justifier ces processus nécessitant beaucoup de ressources. Les rappels programmés n’ont pas été mis en œuvre en raison des modifications importantes de l’infrastructure qui auraient été nécessaires pour prendre en charge cette fonctionnalité.
Le nouveau système téléphonique répondra mieux aux besoins de l’ARC, ce qui permettra de remédier à certaines limites du système actuel et améliorer la prestation des services.
Question 4
Au cours de la réunion, l’ARC s’est engagée à fournir des renseignements sur divers coûts annuels (y compris les services de consultation) liés au Service de centre de contact hébergé depuis 2020. Veuillez noter qu’un courriel de clarification envoyé le 28 octobre 2025 par le greffier du Comité a modifié la période prévue à “depuis 2015”.
Sébastien Lemire (Abitibi—Témiscamingue, BQ):
Monsieur Hamilton, en vous remerciant d’avance, pouvez-vous fournir au Comité les dépenses réelles engagées, ventilées par types de coûts, notamment le coût des salaires des services professionnels, les frais de services professionnels et de déplacement, le coût des logiciels et des infrastructures informatiques, le coût des services internes, les coûts additionnels de Services partagés Canada et le coût de la taxe sur les produits et services pour les solutions de centre de contact hébergé pour chaque année depuis 2020? Vous avez renouvelé ce contrat en 2025. Pouvez-vous fournir au Comité une estimation des coûts totaux et des dépenses réelles engagées par types de coûts, comprenant les mêmes informations que ma demande précédente?
[…]
Le président :
Je sais que le Comité a demandé certains documents sur le travail à domicile. M. Lemire a également demandé des documents. Vous pourriez peut-être faire un suivi à cet égard. Normalement, j’aime que les témoins accusent réception des demandes, mais parfois, les membres aiment poursuivre. Serait‑ce possible, à votre avis? Pourriez-vous nous recontacter au sujet de certains des documents demandés par M. Lemire?
Bob Hamilton (commissaire du revenu et premier dirigeant, Agence du revenu du Canada):
Nous pouvons certainement vous recontacter. Cette demande ne me pose aucun problème.
Réponse de l’ARC
L’ARC a versé un total de 51 millions de dollars entre 2017-2018 et l’exercice en cours (2025-2026) pour la plateforme du Service de centre de contact hébergé. De ce montant, 4 millions de dollars sont en attente de la facturation pour 2025-2026. La plateforme du Service de centre de contact hébergé est opérationnelle depuis novembre 2018. Les coûts associés à l’exercice 2017-2018 jusqu’en octobre 2018 correspondent aux frais de migration. Aucun coût lié au Service de centre de contact hébergé n’a été engagé avant l’exercice 2017-2018.
Les 51 millions de dollars comprennent seulement les coûts d’exploitation et d’entretien, ce qui inclut les frais de migration, d’utilisation et des fonctionnalités ajoutées à la demande de l’ARC pour offrir des services aux citoyens canadiens.
Selon les données fournies à l’ARC par Services partagés Canada aux fins de répondre à cette question, les frais de Services partagés Canada liés au Service de centre de contact hébergé s’élèvent à 29 millions de dollars pour la période allant de 2018-2019 à 2024-2025. Pour l’exercice en cours, ces renseignements ne sont pas encore disponibles; l’ARC n’est pas responsable de ces frais, car ils représentent le montant payé par Services partagés Canada pour l’utilisation de base conformément à la disposition du contrat.
Les renseignements de l’ARC se limitent aux dépenses prévues et aux montants facturés.
| Exercice fiscal | Montant | Pas encore facturé à l’ARC |
|---|---|---|
| 2017-18 | 1 054 051 $ | - |
| 2018-19 | 5 518 256 $ | - |
| 2019-20 | 2 851 804 $ | - |
| 2020-21 | 5 248 733 $ | - |
| 2021-22 | 7 538 313 $ | - |
| 2022-23 | 9 212 425 $ | - |
| 2023-24 | 9 183 154 $ | - |
| 2024-25 | 5 281 441 $ | - |
| 2025-26 | 4 863 901 $ | - 3 974 817 $ |
| Total | 50 751 582 $ | - 3 974 817 $ |
| Exercice fiscal | Montant |
|---|---|
| 2017-18 | - |
| 2018-19 | 1 143 600 $ |
| 2019-20 | 3 832 129 $ |
| 2020-21 | 5 083 217 $ |
| 2021-22 | 4 973 162 $ |
| 2022-23 | 4 900 854 $ |
| 2023-24 | 4 875 180 $ |
| 2024-25 | 4 608 050 $ |
| 2025-26 | - |
| Total | 29 416 192 $ |
Remarques supplémentaires
- L’ARC ne conserve pas de données comptables détaillées au niveau du grand livre des recettes sur le Service de centre de contact hébergé, puisque les services proviennent d’un fournisseur externe et sont facturés à Services partagés Canada. Par conséquent, Services partagés Canada est responsable de la répartition détaillée des coûts totaux liés à la mise en œuvre et à l’entretien du Service de centre de contact hébergé, y compris des coûts salariaux associés.
Question 5
Au cours de la réunion, on a demandé à l’ARC de préciser les critères utilisés pour évaluer le rendement du commissaire et des sous-commissaires (équivalents au niveau de sous-ministre adjoint dans l’administration publique centrale, mais désignés ci-dessous comme « sous-commissaires ») ainsi que la façon dont ces critères sont utilisés pour déterminer leur rémunération.
Sébastien Lemire (Abitibi—Témiscamingue, BQ):
J’ai maintenant une question rapide. Vous évaluez vos agents selon certains critères. À quel point votre équipe de sous-commissaires et vous-même êtes évalués selon les mêmes critères? Est-ce que votre rémunération ou votre prime sont liées à votre ponctualité ou à votre capacité à répondre rapidement à nos questions? Je sais que c’est votre travail et que vous en êtes responsable. Toutefois, si un employé prend trop de temps pour répondre, il va avoir une formation, ou peut-être que son poste va être en danger. Pourquoi ne sent-on pas la même obligation de reddition de compte vis-à-vis de la qualité des services? La vérificatrice générale l’a souligné dans son rapport très percutant qui a été publié mardi, mais ce fiasco est en cours depuis 2017.
[…]
Le président :
Je sais que le Comité a demandé certains documents sur le travail à domicile. M. Lemire a également demandé des documents. Vous pourriez peut-être faire un suivi à cet égard. Normalement, j’aime que les témoins accusent réception des demandes, mais parfois, les membres aiment poursuivre. Serait‑ce possible, à votre avis? Pourriez-vous nous recontacter au sujet de certains des documents demandés par M. Lemire?
Bob Hamilton (commissaire du revenu et premier dirigeant, Agence du revenu du Canada):
Nous pouvons certainement vous recontacter. Cette demande ne me pose aucun problème.
Réponse de l’ARC
En tant qu’employeur distinct, l’ARC (conformément à l'article 51 de la Loi sur l'ARC) a mis en place un programme rigoureux de gestion du rendement pour les cadres, fondé sur un processus qui favorise l’excellence individuelle et améliore les résultats organisationnels. Ce programme vise à instaurer une culture de rendement élevé en s’appuyant sur :
- l’établissement d’objectifs clairs, alignés sur les priorités du gouvernement et celles de l’ARC;
- des évaluations semestrielles et de fin de cycle pour évaluer les progrès et les réalisations;
- une rétroaction honnête et respectueuse sur les forces, les lacunes qui ont besoin d’amélioration et les aspirations professionnelles;
- la gestion du rendement insatisfaisant de manière constructive et en temps opportun.
Ce programme sert non seulement à orienter les attentes en matière de rendement, mais aussi à déterminer la rémunération des cadres. À l’ARC, les primes pour les cadres sont appelées « primes de rendement du groupe EX ».
Les employés du groupe EX (EX-01 à EX-05) et ceux qui occupent des postes HR/RH-07 (directeurs adjoints) sont admissibles à une prime de rendement du groupe EX s’ils ont exercé les fonctions d’un poste EX ou HR/RH-07 pendant une période consécutive de trois mois ou plus au cours de la période d’évaluation, ce qui est suffisant pour effectuer une évaluation significative.
Les primes de rendement pour les cadres de l’ARC sont fondées sur la cote de rendement obtenue, laquelle reflète les réalisations et les contributions du cadre selon les engagements énoncés dans son entente de rendement. Les primes sont approuvées par le commissaire du revenu.
En ce qui concerne la manière dont les sous-commissaires de l’ARC sont tenus responsables de la qualité des services offerts à la population canadienne (notamment la rapidité de réponse), il convient de souligner que chaque direction générale et région établit ses propres engagements en matière de rendement, harmonisés avec les priorités du gouvernement et celles de l’ARC.
Dans leurs ententes de rendement pour 2025-2026, les sous-commissaires dont la direction générale ou la région offre des services à la population canadienne ont défini des engagements en matière de rendement et des mesures visant à améliorer l’accessibilité et la qualité de ces services. Ces engagements sont répétés dans les ententes de rendement de leurs subalternes du groupe EX afin d’assurer l’uniformité des attentes à tous les niveaux de la haute direction et de favoriser une responsabilisation partagée quant aux résultats.
Question 6
Au cours de la réunion, on a demandé à l’ARC de préciser si les agents des centres de contact ont un accès limité à certains types de renseignements lorsqu’ils travaillent à domicile.
Le président :
Y a‑t‑il des renseignements auxquels vos agents n’ont pas accès lorsqu’ils travaillent à domicile? Des électeurs m’ont dit qu’ils vous appellent pour se renseigner et que vos employés leur répondent : « Je ne peux pas vous en dire plus. Je ne suis pas au bureau. Je ne peux pas accéder à certains renseignements fiscaux, alors vous devrez nous rappeler. » Est‑ce exact que les agents qui travaillent à domicile pourraient ne pas avoir accès à certains renseignements de nature délicate figurant dans les déclarations de revenus, et cela pourrait‑il ralentir les réponses?
Bob Hamilton (commissaire du revenu et premier dirigeant, Agence du revenu du Canada):
Voulez-vous répondre, madame Serjak?
Melanie Serjak:
Nous allons devoir revenir au Comité avec une réponse à cette question. Il faut un certain degré d’exactitude.
Réponse de l’ARC
Les agents ont le même accès aux procédures, aux renseignements généraux et aux renseignements propres au compte des contribuables, peu importe leur lieu de travail. L’ARC suit les normes du gouvernement du Canada en matière de protection des renseignements personnels et de sécurité afin d’assurer que les renseignements des contribuables sont gérés de manière sécuritaire.
Question 7
Au cours de la réunion, on a demandé à l’ARC de préciser si les Canadiennes et Canadiens qui appellent un centre de contact doivent attendre 30 minutes avant d’être redirigés vers un système automatisé.
Anthony Housefather (Mont-Royal, Lib.):
Je vais m’adresser à nouveau à Mme Serjak. Dans ma dernière série de questions, vous avez parlé de déviation. Je crois que vous avez dit que si vous êtes en ligne pendant 30 minutes, vous pouvez être dévié vers un système automatisé. Bien sûr, depuis lors, des inquiétudes ont été soulevées concernant les personnes âgées et d’autres personnes qui ne sont pas en mesure de bien utiliser les systèmes automatisés. Madame Serjak, pourquoi les gens devraient-ils attendre 30 minutes pour finir par être déviés vers ce système? Pourquoi le système ne permet‑il pas de savoir, dès qu’une personne appelle, qu’il y a un surplus d’appels que les agents ne pourront pas trier en moins de 30 minutes et de rediriger immédiatement la personne vers ce système automatisé? Comment se fait‑il que le système force les gens à attendre 30 minutes avant la prochaine étape?
Melanie Serjak (sous-commissaire, Direction générale de cotisation, de prestation et de service, Agence du revenu du Canada):
À l’heure actuelle, le temps d’attente n’est que d’une à deux minutes si vous appelez nos lignes téléphoniques principales, et nous répondons à environ 90 % de nos appels téléphoniques. Lorsque le volume dépasse notre capacité téléphonique, nous disposons d’une équipe nationale de gestion du trafic — je parle de trafic téléphonique — qui gère le volume et le temps d’attente moyen. Si nous savons à l’avance que le temps d’attente moyen pour un Canadien dépassera les 30 minutes, nous dévierons la personne vers le système automatisé afin de lui offrir une meilleure expérience. Il se peut qu’elle ne parvienne pas à joindre un agent — un humain — à l’autre bout du fil, mais elle aura une chance d’utiliser le libre-service à l’aide du menu téléphonique. Je ne sais pas si cela répond à votre question, mais c’est un changement.
Anthony Housefather:
Je veux simplement mieux comprendre. J’ai cru comprendre qu’avec ce plan de 100 jours, les appels téléphoniques sont traités plus rapidement aujourd’hui et que moins de personnes attendent, ce qui est une bonne chose; c’est excellent. Cependant, je veux comprendre... Je croyais que vous aviez dit que lorsqu’une personne est dans la file pendant 30 minutes, elle est alors déviée automatiquement vers ce système. Ce serait très différent si c’est ce que vous dites maintenant, à savoir que dès que la personne appelle, elle est déviée. Je pense qu’il est logique qu’on lui dise immédiatement, lorsqu’elle appelle : « Il y a actuellement un volume d’appels élevé. Votre temps d’attente est supérieur à 30 minutes. Nous vous invitons donc à nous rappeler plus tard, à nous laisser votre numéro de téléphone et nous vous rappellerons, ou à utiliser le système automatisé. » Cependant, j’ai cru comprendre que vous disiez que je devrais attendre 30 minutes dans la file avant d’être dévié.
Melanie Serjak:
Si cela ne vous dérange pas, je vais devoir vous revenir là‑dessus, simplement pour m’assurer que je vous réponds correctement.
Réponse de l’ARC
Lorsque les temps d’attente moyens dépassent 30 minutes, l’ARC redirige temporairement les appelants vers des options de libre-service automatisées pour aider à gérer le volume élevé d’appels et réduire les temps d’attente.
Pendant ces périodes, l’appelant est immédiatement avisé, après le message d’accueil automatisé initial, mais avant qu’il aurait été placé dans la file d’attente des agents du service à la clientèle, que les agents assistent actuellement d’autres appelants et que seuls les services automatisés de l’ARC sont disponibles à ce moment-là. Le message conseille également à ceux qui souhaitent parler à un agent de rappeler plus tard.
Pour assurer une transparence totale, l’ARC publie les temps d’attente en temps réel pour la plupart des lignes téléphoniques sur sa page Contactez l’Agence du revenu du Canada (ARC) sur Canada.ca. Cette page affiche un avertissement clair indiquant que les appels sont redirigés vers des services automatisés lorsque les temps d’attente moyens dépassent 30 minutes. Dans ce cas, le temps d’attente affiché est remplacé par la mention « Non disponible », accompagnée d’une note explicative indiquant que les appels sont actuellement redirigés vers des services automatisés.
Au moyen de ses messages téléphoniques et de ses mises à jour en ligne, l’ARC vise à fournir à la population canadienne des renseignements clairs, précis et opportuns sur la disponibilité de ses services, afin qu’ils puissent faire des choix éclairés sur la façon et le moment de communiquer avec l’ARC.
Le 28 octobre 2025
Voici les réponses supplémentaires de l’Agence du revenu du Canada (ARC) aux questions des membres du Comité permanent des comptes publics lors de la réunion du 28 octobre 2025 sur le « Rapport sur les centres de communication de l’Agence du revenu du Canada — Rapports d’automne 2025 de la vérificatrice générale du Canada ».
Le document comprend, le cas échéant, des extraits pertinents des témoignages qui le mettent en contexte et en facilitent la lecture.
Question 1
Au cours de la réunion, l'ARC s’est fait demander combien d’appels d’entreprises aux centres de contact elle examine pour en vérifier l'exactitude et quels sont les résultats de ces examens.
Jean Yip (Scarborough—Agincourt, Lib.):
Madame Serjak, l'audit a examiné 167 appels. Combien d'appels sont-ils évalués à l'ARC pour en vérifier l'exactitude?
Melanie Serjak (sous-commissaire, Direction générale de cotisation, de prestation et de service, Agence du revenu du Canada):
Annuellement, un peu plus de 130 000 appels sont évalués.
Jean Yip:
C'est beaucoup. Quel est le taux d'exactitude des réponses aux demandes de renseignements liées aux dossiers des contribuables et des petites entreprises?
Melanie Serjak:
Le taux est légèrement supérieur à 90 %. Je pense qu'il s'élève en fait à 94 %.
Jean Yip:
Quel est le taux pour les entreprises?
Melanie Serjak:
Je peux donner un chiffre général qui englobe les appels des lignes de demandes de renseignements générales et des entreprises. Pour le taux d'exactitude de chacune de ces deux lignes, je vais devoir vous revenir plus tard.
Réponse de l’ARC
Voici les taux d’exactitude et de qualité des agents des centres de contact de l’ARC. Ces taux sont présentés par catégorie (« Impôt des particuliers », « Prestations » et « Impôt des entreprises ») pour la période du 1er avril 2025 au 31 octobre 2025 (des notes complémentaires figurent à la page 4) :
| Taux d’exactitude (%) Note de bas de page 1 | Taux de qualité (%)Note de bas de page 2 | Appels évalués | |
|---|---|---|---|
| Total | 92 | 96 | 101 351 |
| Impôt des particuliers | 92 | 96 | 63 938 |
| Prestations | 92 | 96 | 18 657 |
| Impôt des entreprises | 91 | 96 | 18 756 |
Question 2
Au cours de la réunion, l’ARC s’est fait interroger sur les modifications éventuelles du seuil de déclaration de la TPS/TVH pour les petites entreprises, ainsi que sur le nombre de petites entreprises dont le revenu se situe entre 30 000 $ et 100 000 $ et qui ont une dette fiscale impayée.
Sébastien Lemire (Abitibi—Témiscamingue, BQ):
J'ai eu plusieurs échanges avec un fiscaliste réputé de Rouyn‑Noranda, David Poulin, qui me demande depuis plusieurs années pourquoi le seuil d'inscription pour la taxe sur les produits et services et la taxe de vente harmonisée demeure fixé à 30 000 $ et n'a jamais été indexé depuis l'instauration de la TPS-TVH dans les années 1990. Si on augmentait ce seuil, est-ce qu'on réduirait le fardeau de traitement de nombreuses petites entreprises? Quelle serait la conséquence de l'indexation de ce seuil sur les ressources humaines? Évidemment, le fait que ce seuil soit fixe contribue au fait que 80 % de la charge de travail de bien des fiscalistes au Québec et au Canada est une perte de temps. Combien y a-t-il de petits dossiers en cours de recouvrement pour des amendes ou des intérêts relatifs à la TPS‑TVH et visant des fournisseurs qui sont dans l'échelon de 30 000 $ à 100 000 $? Vous conviendrez qu'il s'agit de gens qui ont besoin de chaque dollar qu'ils ont pour continuer leur travail. Si vous ne pouvez pas me répondre maintenant, veuillez nous faire parvenir une réponse écrite.
Hugo Pagé (sous-commissaire et administrateur supérieur des affaires financières, Direction générale des finances et de l'administration, Agence du revenu du Canada):
Nous allons vous répondre par écrit, car la question est longue et comprend plusieurs aspects. Il faudra aussi consulter nos collègues du ministère des Finances, parce que certains aspects de la question sont davantage en lien avec la législation relative à l'impôt que sur la façon dont c'est administré.
Réponse de l’ARC
Les questions de politique fiscale, qui comprennent les modifications apportées aux lois appliquées par l’ARC, relèvent du ministère des Finances. Par conséquent, veuillez noter que la question sur les modifications du seuil de déclaration de la TPS/TVH pour les petites entreprises a été transmise au ministère des Finances afin qu’il réponde au Comité.
L’ARC peut toutefois confirmer qu'en raison des limites du système, elle ne fait pas le suivi des soldes dus en fonction de la taille ou du type d'entreprise. Par conséquent, elle ne peut pas fournir d'informations sur le nombre de petites entreprises dont le revenu se situe entre 30 000 $ et 100 000 $ et qui ont des dettes fiscales impayées.
Question 3
Au cours de la réunion, l'ARC s’est fait interroger sur les vérifications manuelles effectuées avant le versement des remboursements, notamment sur le montant minimal au-delà duquel ces vérifications seraient déclenchées.
Anthony Housefather (Mont-Royal, Lib.):
Avez-vous envisagé de fixer un montant qu'un être humain devrait vérifier ou rembourser, quel que soit le niveau de risque évalué, si ce montant dépassait un certain seuil? Cela faisait‑il partie de l'évaluation que vous avez menée?
Hugo Pagé (sous-commissaire et administrateur supérieur des affaires financières, Direction générale des finances et de l'administration, Agence du revenu du Canada):
Lorsque nous avons des cas de fraude, nous examinons tous les…
Anthony Housefather:
Je comprends, mais vous êtes devant un comité parlementaire et non devant les médias. Lorsque nous vous posons une question, vous êtes censé y répondre sérieusement. Avez-vous sérieusement examiné la question de savoir si, même si une évaluation indiquait un risque très faible dans le cas d'un remboursement de 4,9 millions de dollars, par exemple, il faudrait établir un seuil inférieur qu'un agent, c'est‑à‑dire un être humain, devrait examiner avant de traiter le remboursement s'il était supérieur à ce montant, quel que soit le seuil de risque?
Hugo Pagé:
Nous devrons vous faire parvenir une réponse plus tard, car je ne suis pas la personne qui prendrait ce type de décision.
Réponse de l’ARC
Même si elle a de très bons contrôles de sécurité, l'ARC, comme de nombreuses grandes organisations, n'est pas à l'abri de la fraude. L'ARC améliore continuellement ses mesures de sécurité. Depuis quelques années, elle adapte ses mesures de sécurité, ses processus, ses contrôles et ses technologies en fonction des progrès et des tendances à l’échelle mondiale dans ce domaine, et elle a mis en place des mesures supplémentaires.
Pour déterminer si une transaction particulière fera l'objet d'un examen plus approfondi, l’ARC tient compte de divers facteurs de risque pour détecter l'inobservation et les activités frauduleuses. Elle utilise différents outils, comme une veille stratégique améliorée, des analyses de données avancées et des évaluations des risques que présentent les particuliers et les entreprises pour détecter les opérations à risque élevé. Par conséquent, ce n’est pas nécessairement en raison des montants en jeu qu’on considère qu’une opération comporte un risque élevé; d'autres paramètres peuvent entrer en ligne de compte, comme les antécédents des contribuables et les tendances émergentes. Lorsque ces signaux apparaissent, l’ARC approfondit l’enquête en utilisant des mesures qui ne font pas partie de ses processus automatisés.
La fraude dans le secteur public est un problème mondial, et l'ARC collabore avec des partenaires à l’échelle mondiale pour bien comprendre la fraude et la prévenir, par exemple en participant au Forum international sur la fraude dans le secteur public.