
Cahier d’information pour le comité PAPC : Comparution du sous-ministre de l’Emploi et Développement social Canada – Décembre 2025
Titre officiel : Comparution du sous ministre, Emploi et Développement social Canada, devant le Comité permanent des comptes publics (PACP), Étude: Rapport de la vérificatrice générale, Rapport 5, Les contrats de services professionnels, 2024, Date: Le 11 décembre, 2025, 11h00 à 13h00.
Sur cette page
- Mots d'ouverture
- Note de scénario
- Biographies des membres PACP
- Questions et réponses sur les services professionnels à EDSC
- Emploi et Développement social Canada (EDSC) - Rapport sur les résultats ministériels de 2024 à 2025 (Dépenses de fonctionnement brutes réelles)
- Questions-réponses sur la passation de marché concernant la MVP - Comité permanent des comptes publics
1. Mots d'ouverture
Mot de bienvenue pour Paul Thompson, sous-ministre de l'Emploi et du Développement social, à l'occasion d'une comparution devant le Comité permanent des comptes publics : 2024 - Rapport no 5 de la vérificatrice générale du Canada sur les contrats de services professionnels
Merci, Monsieur le Président et Mesdames et Messieurs les membres du Comité.
Je tiens à souligner que nous nous réunissons sur le territoire traditionnel non cédé du peuple algonquin anishinaabe.
Je suis ici en compagnie de (présentation des autres personnes représentant EDSC à la table).
En tant que sous-ministre de l'Emploi et du Développement social, je suis honoré de discuter du rapport no 5 de 2024 de la vérificatrice générale du Canada au sujet des contrats de services professionnels à EDSC.
Je tiens à remercier les membres du Comité pour leur examen minutieux de cette question.
Je tiens également à remercier le Bureau de la vérificatrice générale pour son rapport.
EDSC souscrit pleinement à ses recommandations. Nous reconnaissons et appuyons toutes les conclusions du rapport.
Pause
J'aimerais profiter de l'occasion pour expliquer comment EDSC utilise les services professionnels de manière générale.
Je vais parler du rôle important des entreprises privées dans le travail que nous accomplissons pour les Canadiens.
Je vais souligner les leçons apprises et les changements que nous avons mis en œuvre en réponse aux conclusions du rapport.
Mais d'abord, je vais parler de l'approche générale d'EDSC par rapport aux contrats de services professionnels.
Nous gérons de nombreux programmes et services partout au Canada.
Et ces entreprises ont les compétences spécialisées et l'expertise voulue qui contribuent à offrir ces programmes et services de manière efficace, efficiente et prudente.
La prestation de programmes axée sur le citoyen est au cœur de nos contrats, qui sont tous adaptés à des besoins opérationnels spécifiques.
Le Programme de modernisation du versement des prestations en est un excellent exemple.
Il s'agit d'une opération majeure visant à contribuer à la création d'une nouvelle plateforme pour aider les Canadiens à trouver les programmes de prestations fédérales, à faire une demande et à les gérer.
Il s'agit aussi de l'initiative de transformation des TI la plus importante et la plus ambitieuse jamais entreprise par le gouvernement fédéral.
Un projet de cette envergure n'aurait pas été possible sans embaucher des entreprises privées.
Les fonctionnaires travaillent avec les experts de ces entreprises pour apprendre d'eux et mettre en place la plateforme tel que promis.
Le programme de la Sécurité de la vieillesse était le premier programme à migrer vers la nouvelle plateforme.
En mars 2025, les dossiers de quelque 7,4 millions de clients de la Sécurité de la vieillesse ont été transférés à la nouvelle plateforme.
L'assurance-emploi est la prochaine étape en cours de réalisation.
Et une fois de plus, la migration d'un programme aussi gros que le régime de l'assurance-emploi au cours des prochaines années ne serait pas possible sans l'embauche d'entreprises privées.
Nous gérons un éventail de programmes à grande portée dans divers secteurs qui nécessitent aussi le recours à des services professionnels.
Notre programme de prêts et bourses d'études canadien et la ligne 1800 O-Canada de Service Canada ne sont que quelques exemples.
Pause
Monsieur le Président, pour répondre aux conclusions du rapport no 5, nous avons élaboré une réponse et un plan d'action détaillés.
Nous avons également mis en œuvre des mesures pour donner suite aux conclusions liées aux audits des marchés publics à l'échelle du gouvernement qui ont également été menés par le Bureau de l'ombud de l'approvisionnement et le Bureau du contrôleur général. Voici quelques exemples.
En avril 2024, notre dirigeante principale des finances a organisé une session de formation pour tous les cadres d'ESDC sur la conclusion de contrats dans les règles pour des services professionnels.
En juin 2024, nous avons révisé et publié nos instructions sur la feuille de route d'approvisionnement concernant les méthodes d'approvisionnement obligatoires et les processus d'exemption pour tout le personnel.
Nous avons également communiqué les changements apportés à la Directive sur la gestion de l'approvisionnement du Conseil du Trésor du Canada à l'interne pour veiller à la mise en œuvre de ces nouvelles mesures.
Enfin, pour rappeler à tous les gestionnaires de section 34 d'ESDC leurs responsabilités financières, nous avons partagé un courriel illustrant comment l'intendances est au cœur d'une gestion efficace des ressources.Toutes les mesures découlant des recommandations des trois audits ont été mises en œuvre par EDSC dans les délais prévus.
Monsieur le Président, les mesures que nous avons prises pour donner suite aux recommandations visent principalement à réduire notre dépendance à l'égard des services professionnels, et nos prédictions actuelles montrent que cette tendance se maintiendra.
Cela sera fait pour soutenir les engagements annoncés dans le budget visant à réduire de 20 % les dépenses liées à la gestion et aux autres services-conseils d'ici trois ans.
Conclusion
EDSC demeure plus que jamais résolu à respecter les principes d'ouverture, de transparence et d'équité dans les processus d'approvisionnement.
Nous continuerons donc à perfectionner nos processus afin d'offrir le meilleur à la population canadienne, qui ne mérite rien de moins.
Merci, Monsieur le Président de m'avoir accordé votre temps. Je me ferai un plaisir de répondre aux questions.
- 30 -
2. Note de scénario
Le Comité permanent des comptes publics (CPCP)
Rapport 5 de 2024 de la vérificatrice générale du Canada - Les contrats de services professionnels
11 décembre 2025, de 11 h à 13 h.
Aperçu
- Le 2 octobre 2025, le Comité permanent des comptes publics (CPCP) de la Chambre des communes a invité la vérificatrice générale et les sous-ministres de plusieurs ministères à comparaître pour son étude du Rapport 5 de 2024 de la vérificatrice générale du Canada - Les contrats de services professionnels.
- La première réunion a eu lieu le 9 octobre, et les organismes suivants ont comparu devant le Comité : la Banque de l'infrastructure du Canada, le ministère de la Défense nationale, le ministère des Travaux publics et des Services gouvernementaux et le Bureau du vérificateur général.
- La deuxième réunion, à laquelle ont participé des représentants du Bureau du vérificateur général et le directeur financier de Trans Mountain Corporation, s'est déroulée le 18 novembre.
- Une troisième réunion a eu lieu le 2 décembre, au cours de laquelle ont témoignés des fonctionnaires d'Immigration, Réfugiés et Citoyenneté Canada (IRCC), de la Banque de développement du Canada (BDC), de la Société canadienne des postes et du Bureau du vérificateur général (BVG).
- Pour la quatrième réunion relative à ce rapport, vous témoignerez aux côtés de représentants du Bureau du vérificateur général du Canada (BVG), de l'Agence des services frontaliers du Canada (ASFC), d'Innovation, Sciences et Développement économique Canada (ISDE) et de l'Office d'investissement des pensions du secteur public (Investissements PSP).
Délibérations du comité
- Au cours de cette comparution, vous, la vérificatrice générale et les représentants de l'ASFC, d'ISDE et d'Investissements PSP disposerez de cinq minutes chacun pour prononcer une allocution d'ouverture. Par la suite, les questions commenceront.
- Au premier tour, chaque parti disposera de six minutes, et l'ordre d'intervention sera le suivant : PCC, PLC et BQ.
- Au deuxième tour (et pour les tours subséquents), l'ordre des interventions et le temps alloué seront les suivants : PCC et PLC, cinq minutes, BQ, deux minutes et demie, PCC et PLC, cinq minutes.
- Vous serez accompagnée par :
- John Ostrander, dirigeant principal des activités, Modernisation du versement des prestations;
- Serena Francis, dirigeante principale des finances.
À propos de l'audit
- L'objectif de l'audit du BVGc, qui a été déposé au Parlement le 4 juin 2024, était de déterminer si les contrats de services professionnels attribués à McKinsey & Company l'ont été conformément aux politiques applicables et s'il y a eu optimisation des ressources pour ces contrats.
- L'audit visait à déterminer si les 20 organisations fédérales (ministères fédéraux et sociétés d'État) s'étaient assurées de l'optimisation des ressources pour les 89 contrats échantillonnés au cours de la période d'audit.
- Pendant la période allant d'août 2020 à juin 2022, EDSC a attribué quatre contrats non concurrentiels d'une valeur de 5,8 millions de dollars (avant impôts) à McKinsey & Company. Sur les quatre contrats d'EDSC, le BVG a sélectionné un contrat non concurrentiel (à fournisseur unique) d'une valeur de 40 000 $ aux fins d'un examen approfondi. Le BVG désigne ce contrat comme le « premier contrat non concurrentiel » d'une suite de quatre contrats non concurrentiels attribués à McKinsey par EDSC.
- La plupart des constatations découlant de l'examen par le BVG de l'échantillon de 89 contrats gouvernementaux, y compris le contrat de 40 000 $ d'EDSC, sont présentées de façon globale.
- Bien que les constatations propres au contrat de 40 000 $ d'EDSC ne soient pas explicitement abordées dans le rapport, il y avait certaines lacunes en matière de conformité concernant ce contrat, qui avaient également été soulevées dans le rapport d'audit interne publié en 2022. Ces lacunes comprenaient un manque de documentation pour justifier le besoin de services d'experts-conseils externes, une surveillance insuffisante du contrat et un énoncé des travaux vague.
- Le rapport renferme également des commentaires sur les trois autres contrats non concurrentiels de la suite de quatre contrats conclus avec McKinsey par EDSC.
- Voici les constatations relatives à EDSC :
- non-respect de l'engagement de recourir à un processus d'appel d'offres pour les contrats ultérieurs au premier contrat à fournisseur unique de 40 000 $;
- questions concernant l'utilisation du mécanisme d'approvisionnement non concurrentiel (offre à commandes principale et nationale) établi par Services publics et Approvisionnement Canada (SPAC);
- questions quant aux raisons pour lesquelles EDSC a attendu pendant plus d'un an que ce mécanisme d'approvisionnement non concurrentiel soit établi par SPAC.
- Le BVG a formulé une recommandation destinée à tous les ministères visés concernant les déclarations de conflits d'intérêts dans les processus de passation de contrats, y compris le nôtre.
- EDSC a accepté cette recommandation et, bien qu'il ait préparé une réponse à la recommandation et un plan d'action, au lieu de demander à tous les ministères de répondre individuellement à la recommandation, le SCT a préparé une réponse au nom du gouvernement du Canada.
Contexte parlementaire
- Avant la prorogation et la dissolution de la législature précédente, les partis d'opposition avaient été saisis de questions relatives à la passation de contrats publics, y compris l'attribution fréquente de contrats à McKinsey & Company. En janvier 2023, le Comité permanent des opérations gouvernementales et des prévisions budgétaires (OGGO) de la Chambre des communes a demandé à la vérificatrice générale du Canada d'effectuer un audit de performance et de l'optimisation des ressources pour les contrats attribués à McKinsey & Company depuis le 1er janvier 2011 par tout ministère ou organisme ou toute société d'État. La Chambre des communes a adopté à l'unanimité une motion pour aller de l'avant avec cette demande le 7 février 2023.
- La vérificatrice générale a comparu devant PACP le 4 juin 2024 relativement à ses trois rapports du printemps de la même année.
- Plus récemment, la vérificatrice générale a comparu devant PACP le 19 juin 2025 au sujet du Rapport 4 - Les contrats de services professionnels accordés à GC Strategies Inc., qui faisait partie de ses audits de 2025. Cet audit, qui traite des contrats de services professionnels, est lié à celui dont il est ici question. Lors de la réunion du 19 juin 2025, de nombreux membres du Comité ont mentionné l'audit de 2024 qui portait sur McKinsey.
- De plus, certains des messages de la vérificatrice générale ainsi que les préoccupations des membres s'appliquent directement à l'objet de cette comparution. Une grande partie de la discussion a porté sur le respect des règles de base en matière d'approvisionnement, la vérificatrice générale ayant mentionné ce qui suit : « […] je pense que les sous-ministres devraient comparaître devant vous pour expliquer pourquoi leurs processus d'approvisionnement et leurs agents d'approvisionnement n'ont pas respecté les règles en matière d'approvisionnement ».
- On peut donc s'attendre à ce que les membres demandent ce qui a été fait pour assurer la conformité et quelles sont les mesures qui ont été mises en place, et qu'ils cherchent à obtenir l'assurance que la nécessité de recourir à des services professionnels externes est démontrée, que l'optimisation des ressources est claire et que le transfert des connaissances aux fonctionnaires est effectué.
- Enfin, au cours de cette réunion, le sous-vérificateur général a mentionné ce qui suit : « D'après moi, une mesure qui pourrait aider les fonctionnaires, c'est la simplification. Nous avons constaté, par exemple, dans notre rapport sur la firme McKinsey - et c'est une constatation d'ordre général - que Services publics et Approvisionnement Canada et les organismes centraux pourraient aider la fonction publique à mieux comprendre le recours aux offres à commandes et aux processus concurrentiels et non concurrentiels. Il serait alors plus facile pour la fonction publique de suivre les règles. » Bien que ce commentaire ne vise pas directement les ministères responsables, les membres peuvent demander si l'on a réfléchi à la simplification des processus.
- Le 9 octobre 2025, le PACP s'est réuni pour entreprendre l'étude du Rapport 5 - Les contrats de services professionnels. Le Comité a entendu le témoignage du Bureau du vérificateur général, de Services publics et Approvisionnement Canada, du ministère de la Défense nationale et de la Banque de l'infrastructure du Canada. Les discussions ont porté sur les pratiques d'approvisionnement fédérales, et plus particulièrement sur la dépendance du gouvernement à l'égard d'experts-conseils externes comme McKinsey ainsi que les efforts visant à améliorer la transparence, la responsabilisation et l'optimisation des ressources en ce qui concerne la passation de contrats.
- Lors de la réunion du 18 novembre 2025, le président du Comité s'est adressé aux participants et a mentionné les récents retards et problèmes de coordination. Il a rappelé aux membres les pouvoirs du Comité et les attentes à l'égard des témoins : les personnes appelées à comparaître doivent rendre des comptes et être en mesure de parler au nom de leur organisation, et les engagements à comparaître doivent être respectés. Le président a également mentionné les obligations prévues par la Loi sur la gestion des finances publiques concernant la comparution des agents comptables et a réitéré le pouvoir du Comité de convoquer des témoins au besoin.
- La réunion du 2 décembre 2025 a porté sur l'optimisation des ressources dans les contrats de services-conseils, la forte dépendance à l'égard d'experts-conseils externes, l'équité et la transparence en matière d'approvisionnement et les risques de sécurité comme l'accès non autorisé au réseau. Le Comité a souligné la nécessité de mieux documenter les décisions, de réduire la dépendance à l'égard d'experts-conseils et de respecter les processus d'approvisionnement concurrentiels.
Parti conservateur du Canada
- Lors de la réunion de juin 2024, les membres du PCC ont exprimé des préoccupations concernant la valeur croissante des contrats et les coûts cachés, ainsi que le favoritisme lié au fait que des « amis » du premier ministre précédent se sont vu octroyer de lucratifs contrats.
- Les députés ont discuté à plusieurs reprises de la violation des règles sur les conflits d'intérêts et des politiques.
- Lors du débat sur le fait de demander l'exécution de cet audit, les députés du PCC ont accusé le premier ministre de l'époque de gaspillage et de corruption.
- Au cours de la réunion de juin 2025, les membres du PCC ont axé leurs questions sur la responsabilité ministérielle et sur l'« incapacité de respecter les règles », et lors de la réunion tenue au début d'octobre, les députés conservateurs ont soulevé des préoccupations plus générales relatives à la passation de contrats par le gouvernement, notamment en ce qui concerne les questions entourant les efforts de recouvrement de fonds auprès de GC Strategies et les conflits d'intérêts potentiels dans les processus d'approvisionnement.
- Lors de la réunion du 2 décembre 2025, M. Deltell a demandé si McKinsey avait aidé à résoudre l'arriéré de passeports pendant la crise de la COVID. Le sous-ministre d'IRCC, Harpreet S. Kochhar, a expliqué qu'on avait fait appel aux services de McKinsey pour la transformation numérique et non pour les services de passeport, et que l'arriéré avait été géré à l'interne en collaboration avec EDSC. Il a également précisé la répartition des responsabilités : IRCC est investi des pouvoirs en matière de politiques, tandis qu'EDSC est responsable de la livraison des passeports aux Canadiens.
Bloc Québécois
- Lors de la réunion de juin 2024, le BQ a accusé le gouvernement d'avoir enfreint la loi en matière de passation de contrats et a fait des comparaisons avec ArriveCAN et GC Strategies. Il a également été question de l'absence de justifications pour les processus de passation de contrats non concurrentiels.
- Lors de la rencontre de juin 2025, le membre du BQ n'a posé que quelques questions sur les services professionnels; il était préoccupé surtout par les coûts des contrats de TI et le transfert de connaissances aux fonctionnaires qui devraient en découler, et a fait des liens avec la situation de SAAQclic et la Commission Gallant au Québec.
- Pendant la réunion du 9 octobre 2025, au sujet de ce rapport, le membre du BQ a posé des questions sur le recours croissant du gouvernement aux services d'experts-conseils et sur la difficulté d'acquérir une expertise interne, et a même suggéré d'améliorer les conditions de travail dans le secteur public pour attirer les talents. La question de l'initiative de modernisation du versement des prestations a été soulevée, le député exprimant des préoccupations au sujet de l'escalade des coûts, du contrat octroyé à IBM qui est passé de 1,75 milliard de dollars en 2021 à 4,4 milliards de dollars en 2024, et des projections qui dépassent 5 milliards de dollars. Des questions sont soulevées concernant l'absence d'une gestion rigoureuse des coûts ou la transformation numérique au sein du Ministère.
3. Biographies des membres PACP
Membres du Comité et biographies
Comité permanent des comptes publics (PACP)
Mandat du comité
- Lorsque le rapport de la vérificatrice générale est déposé à la Chambre des communes par le Président, il est renvoyé d'office au Comité des comptes publics. Le Comité choisit les chapitres du rapport sur lesquels il souhaite se pencher et convoque la vérificatrice générale et des hauts fonctionnaires des organisations ayant fait l'objet de la vérification pour qu'ils viennent répondre aux conclusions de la vérificatrice générale. Le Comité étudie également les états financiers consolidés du gouvernement fédéral (les Comptes publics du Canada) et examine les failles de nature financière et comptable soulevées dans le rapport de la vérificatrice générale. Au terme d'une étude, le Comité peut présenter un rapport à la Chambre des communes qui comprend des recommandations au gouvernement en vue d'améliorer les méthodes et les contrôles administratifs et financiers des ministères et des organismes fédéraux.
- En vertu du paragraphe 108(3) du Règlement de la Chambre des communes, le Comité permanent des comptes publics a pour mandat de faire des études et de présenter des rapports sur ce qui suit :
- les Comptes publics du Canada;
- tous les rapports de la vérificatrice générale du Canada;
- le Plan ministériel et le Rapport sur les résultats ministériels du Bureau du vérificateur général;
- toute autre question que la Chambre des communes renvoie de temps en temps au Comité.
Procédures opérationnelles du Comité
Allocution d'ouverture des témoins : 5 minutes
Première ronde de questions
1- Parti conservateur : 6 minutes
2- Parti libéral : 6 minutes
3- Bloc Québécois : 6 minutes
Deuxième ronde de questions (et les rondes suivantes)
1- Parti conservateur : 5 minutes
2- Parti libéral : 5 minutes
3- Bloc Québécois : 2,5 minutes
5- Parti conservateur : 5 minutes
6- Parti libéral : 5 minutes
Activités prévues liées au Secrétariat du Conseil du Trésor du Canada (SCT) - 45e législature
- Comptes publics 2025
- Biens immobiliers
- Contrats de service professionnel
Membres du Comité
Nom : John Williamson
Fonction : Président
Parti : Parti conservateur
Circonscription : Saint John-St. Croix
Membre du PACP depuis : juin 2025, président depuis octobre 2022, a précédemment été membre en 2013 et de 2022 à 2025.
Nom : Jean Yip
Fonction : Vice-présidente :
Parti : Parti libéral
Circonscription : Scarborough-Agincourt
Membre du PACP depuis : juin 2025, a précédemment été membre de 2018 à 2025.
Nom : Sébastien Lemire
Fonction : Vice-président :
Porte-parole des Comptes publics
Parti : Bloc Québécois
Circonscription : Abitibi-Témiscamingue
Membre du PACP depuis : juin 2025
Nom : Gérard Deltell
Parti : Parti conservateur
Circonscription : Louis-Saint-Laurent-Akiawenhrahk
Membre du PACP depuis : septembre 2025, a précédemment été membre de 2017 à 2018.
Nom : Ned Kuruc
Parti : Parti conservateur
Circonscription : Hamilton East-Stoney Creek
Membre du PACP depuis : juin 2025
Nom : Stephanie Kusie
Porte-parole du Conseil du Trésor
Parti : Parti conservateur
Circonscription : Calgary Midnapore
Membre du PACP depuis : juin 2025
Nom : Kristina Tesser Derksen
Parti : Parti libéral
Circonscription : Milton East-Halton Hills South
Membre du PACP depuis : juin 2025
Nom : Tom Osborne
Secrétaire parlementaire du président du Conseil du Trésor
Parti : Parti libéral
Circonscription : Cape Spear
Membre du PACP depuis : juin 2025
Nom : Anthony Housefather
Parti : Parti libéral
Circonscription : Mont-Royal
Membre du PACP depuis : juin 2025
Biographie des membres du Comité
John Williamson (Saint John-St. Croix, N.-B.) président, Parti conservateur
- Il a été élu député de Nouveau-Brunswick-Sud-Ouest en 2011, puis a été défait en 2015 et réélu en 2019, 2021 et 2025.
- Il est actuellement membre du Comité de liaison et président du Sous-comité du programme et de la procédure du Comité permanent des comptes publics.
- Il a précédemment siégé à de nombreux comités, dont le PACP pendant une brève période en 2013.
- Avant son élection, M. Williamson a occupé différents postes. Il a été éditorialiste pour le National Post de 1998 à 2001, puis s'est joint à la Fédération canadienne des contribuables, qu'il a quittée en 2008. En 2009, il a été embauché par Stephen Harper comme directeur des communications au Cabinet du premier ministre. Ses intérêts au sein du portefeuille du SCT sont les suivants :
- les audits de performance du BVG;
- l'intégrité de la fonction publique;
- la transparence et la responsabilité.
Jean Yip (Scarborough-Agincourt) première vice-présidente, Parti libéral
- Elle a été élue députée de la circonscription de Scarborough-Agincourt lors d'une élection partielle le 11 décembre 2017, puis a été réélue en 2019, 2021 et 2025.
- Elle siège au Comité des comptes publics (depuis 2018) et a siégé par le passé au Comité des opérations gouvernementales et au Comité des relations sino-canadiennes.
- Elle fait également partie du Comité spécial sur la relation entre le Canada et la République populaire de Chine et occupe le poste de vice-présidente du Sous-comité du programme et de la procédure du Comité permanent des comptes publics.
- Avant son élection, Mme Yip était une conseiller en assurances et adjointe de circonscription.
- Ses intérêts au sein du portefeuille du SCT sont les suivants :
- l'analyse comparative entre les sexes plus et les considérations relatives au genre et à la diversité dans les Comptes publics;
- les rapports environnementaux, sociaux et de gouvernance.
Sébastien Lemire (Abitibi-Témiscamingue, Qc), deuxième vice-président, Bloc Québécois

- Il a été élu député de la circonscription d'Abitibi-Témiscamingue en 2019, puis a été réélu en 2021 et 2025.
- Il est porte-parole du Bloc Québécois en matière de comptes publics, de sport, de relations avec les Autochtones et de développement du Nord.
- Il a déjà siégé au Comité permanent des affaires autochtones et du Nord Canada ainsi qu'au Comité permanent de l'industrie et de la technologie.
- Avant de se lancer dans la politique, il a travaillé à la Fédération de l'Union des producteurs agricoles d'Abitibi-Témiscamingue, à la clinique d'aide juridique Juripop, chez Octane Stratégies et au Forum jeunesse de l'Île de Montréal de la Conférence régionale des élus de Montréal.
- Ses intérêts au sein du portefeuille du SCT sont les suivants :
- les audits de performance du BVG;
- la responsabilité du gouvernement.
Gérard Deltell (Louis-Saint-Laurent-Akiawenhrahk, Qc) Parti conservateur

- Il a été élu député de la circonscription de Louis-Saint-Laurent en 2015, puis a été réélu en 2019, 2021 et 2025.
- Il a siégé à de nombreux comités, notamment celui des Comptes publics.
- Il a été chef de l'Action démocratique du Québec de 2009 à 2012.
- Avant son élection, il a exercé la profession de journaliste à TVA, Radio-Canada et TQS.
- Ses intérêts au sein du portefeuille du SCT sont les suivants :
- les contrats de services professionnels.
Ned Kuruc (Hamilton East-Stoney Creek, Ont.), Parti conservateur

- Il a été élu député de la circonscription de Hamilton East-Stoney Creek en 2025.
- Avant son élection, il était entrepreneur et occupait le poste de directeur des événements et du recrutement des combattants chez K-1 Global .
- Ses intérêts au sein du portefeuille du SCT sont les suivants :
- les contrats de services professionnels;
- la responsabilité du gouvernement.
Stephanie Kusie (Calgary Midnapore, Alb.), Parti conservateur

- Elle a été élue députée de la circonscription de Calgary Midnapore en 2017, puis a été réélue en 2019 et 2021.
- Elle est porte-parole conservatrice de l'opposition pour le Conseil du Trésor.
- Elle a déjà siégé au Comité permanent des langues officielles, au Comité permanent de la procédure et des affaires de la Chambre et au Comité permanent des transports.
- Elle est titulaire d'un baccalauréat en sciences politiques de l'Université de Calgary et d'une maîtrise en administration des affaires de l'Université Rutgers.
- Avant son élection, Mme Kusie a occupé plusieurs postes, notamment celui de chargée d'affaires par intérim pour le Canada au Salvador, de consule du Canada à Dallas (Texas) et de conseillère principale en politiques auprès de Peter Kent en Amérique latine.
- Avant d'entrer en fonction, elle a notamment été chargée de négocier des accords de libre-échange, de travailler sur le projet de pipeline Keystone et de faire du lobbying auprès de l'Organisation des Nations Unies pour que le Canada siège au Conseil de sécurité.
- Ses intérêts au sein du portefeuille du SCT sont les suivants :
- les dépenses publiques;
- l'utilisation des contrats de services professionnels par le gouvernement;
- les dénonciateurs/la divulgation d'actes répréhensibles en milieu de travail.
Kristina Tesser Derksen (Milton East-Halton Hills South, Ont.), Parti libéral

- Elle a été élue députée de la circonscription de Milton East-Halton Hills South Lanen 2025.
- Elle a étudié à l'Université de Toronto, où elle a obtenu un diplôme en droit.
- Avant son élection, elle a effectué deux mandats au conseil municipal de Milton.
- Ses intérêts au sein du portefeuille du SCT sont les suivants :
- les contrats de services professionnels et la responsabilité légale du gouvernement.
Anthony Housefather (Mont-Royal, Qc), Parti libéral

- Il a été élu député de la circonscription de Mont-Royal en 2015, puis a été réélu en 2019, 2021 et 2025.
- Il a siégé à de nombreux comités, notamment ceux de la justice et des droits de la personne, des opérations gouvernementales et de l'accès à l'information, de la protection des renseignements personnels et de l'éthique.
- Il est titulaire de deux diplômes en droit de l'Université McGill ainsi que d'une maîtrise en administration des affaires de l'École de gestion John-Molson de l'Université Concordia.
- Avant son élection, il a occupé le poste de vice-président directeur des affaires générales et d'avocat général dans une entreprise multinationale du secteur technologique.
- Il a également été maire de Côte-Saint-Luc entre 2005 et 2015.
- Ses intérêts au sein du portefeuille du SCT sont les suivants :
- les contrats de services professionnels et la responsabilité légale du gouvernement.
Tom Osborne (Cape Spear, T.-N.-L.), Parti libéral

- Il a été élu député de la circonscription de Cape Spear en 2025.
- Il a fréquenté le Cabot College et l'Université Memorial de Terre-Neuve.
- Avant son élection, il a été membre de la Chambre d'assemblée de Terre-Neuve-et-Labrador de 1996 à 2024, où il a occupé plusieurs postes ministériels, notamment celui de ministre des Finances et de président du Conseil du Trésor.
- Ses intérêts au sein du portefeuille du SCT sont les suivants :
- les contrats de services professionnels;
- les règles d'approvisionnement.
4. Questions et réponses sur les services professionnels à EDSC
Services professionnels
Q1. Quelle est la valeur des dépenses en services professionnels d'Emploi et Développement social Canada (EDSC)?
Pour l'exercice 2024-2025, EDSC a rapporté un montant de 998,5 M$ en dépenses pour des services professionnels et spéciaux, soit une baisse par rapport au montant de 1,02 G$ de 2024. La majorité de ces dépenses ont été effectuées en support aux priorités essentielles relativement aux opérations et à la modernisation, notamment :
- services commerciaux (454 M$) : Soutien opérationnel tel que l'administration des programmes (par exemple, les prêts d'études canadien, les ententes sur le développement du marché du travail et les paiements de transfert aux provinces) et la logistique;
- services informatiques (447 M$) : L'infrastructure de TI et les initiatives de transformation numérique, incluant le changement de plateforme des systèmes de prestations fédérales (Assurance-emploi, RPC, SV);
- services de conseillers en gestion (29 M$) : Services consultatifs stratégiques pour améliorer l'efficacité ministérielle et la prestation de services
Ces investissements reflètent l'importance continue qu'EDSC accorde à la modernisation des services, à l'excellence opérationnelle ainsi qu'à l'intégrité des programmes.
D'après une analyse des dépenses ministérielles dans les trois principales catégories pour fin de rapports - services commerciaux, services informatiques et services de conseillers en gestion -- ainsi que de certaines dépenses au titre de la MVP, nous estimons que les dépenses en consultants rémunérés selon un tarif journalier représentaient environ 10 % des 998,5 M$ pour l'exercice 2024-2025.
Q2. Ces dépenses sont-elles conformes aux points de référence en matière d'approvisionnement ou aux normes de l'industrie établis?
Dans l'ensemble, ces dépenses témoignent de l'engagement d'EDSC envers une intendance responsable des fonds publics, une amélioration continue et une harmonisation avec les priorités pangouvernementales en matière de transformation numérique, de responsabilisation et d'excellence des services.
Les grandes initiatives comme la MVP tirent profit des fournisseurs ayant une expérience mondiale dans l'exécution de transformations commerciales complexes et à grande échelle. EDSC fait également appel à des entreprises tierces indépendantes pour réaliser des évaluations objectives, assurant la responsabilisation et une prise de décision éclairée tout au long du processus de transformation.
Q3. Quel est le pourcentage du budget du Ministère consacré aux services professionnels?
| EF | Dépenses en services professionnels | Dépenses d'exploitation totales | % des dépenses d'exploitation totales |
|---|---|---|---|
| 2019-2020 | 680 M$ | 4,2 G$ | 16,2 % |
| 2020-2021 | 840 M$ | 6,1 G$ | 13,8 % |
| 2021-2022 | 960 M$ | 5,8 G$ | 16,5 % |
| 2022-2023 | 960 M$ | 6,4 G$ | 15,1 % |
| 2023-2024 | 1,02 G$ | 6,6 G$ | 15,5 % |
| 2024-2025 | 998,5 M$ | 6,5 G$* | 15,4 % |
- *Remarque : À des fins de comparaison, le total des dépenses d'exploitation pour l'exercice 2024-2025 a été réduit de 3,9 G$ afin d'exclure une créance irrécouvrable exceptionnelle et importante associée aux prestations liées à la COVID.
Q4. Selon le volume III des Comptes publics du Canada, pour l'exercice financier 2024-2025, les cinq principales catégories de dépenses en services professionnels au sein d'EDSC sont les suivantes
- Services commerciaux : 454,2 M$ (incluant les prêts d'études canadien, les ententes sur le développement du marché du travail, les opérations des centres d'appels et l'entreposage);
- Services informatiques : 446,8 M$ (incluant l'infrastructure de TI et le soutien logiciel);
- Services de conseillers en gestion : 29,2 M$ (incluant la gouvernance et la planification de la MVP);
- Services juridiques : 19,9 M$ (incluant l'expertise et le soutien juridiques spécialisés);
- Services de formation et d'éducation : 15,6 M$ (incluant la formation du personnel sur les systèmes numériques).
Ces catégories représentent collectivement l'épine dorsale opérationnelle des efforts de modernisation et de prestation de services d'EDSC.
Q5. Quelle est la trajectoire des dépenses en matière de services professionnels?
Le tableau ci-dessous présente les dépenses totales en services professionnels au cours des cinq dernières années (à l'exclusion de la MVP). Veuillez noter que l'exercice 2025-2026 est basé sur les meilleures prévisions disponibles à la P6. Dans l'ensemble, ces dépenses témoignent de l'engagement d'EDSC envers une intendance responsable des fonds publics, une amélioration continue et une harmonisation avec les priorités pangouvernementales en matière de transformation numérique, de responsabilisation et d'excellence des services.
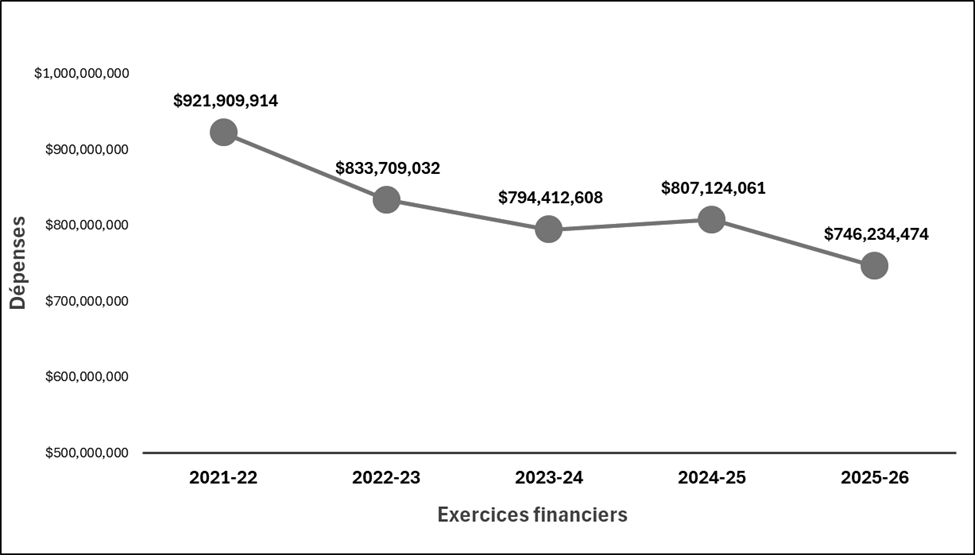
Texte descriptif graphique 1
Les dépenses sont réparties comme suit
| Exercice Financier | Dépenses en services professionnels (excluant la MVP) |
|---|---|
| 2021-2022 | 921 909 914 $ |
| 2022-2023 | 833 709 032 $ |
| 2023-2024 | 794 412 603 $ |
| 2024-2025 | 807 124 061 $ |
| 2025-2026 | 746 234 474 $ |
EDSC affiche une stabilité ou une légère diminution au fil des ans, y compris une diminution prévue en 2025-2026. On observe également une tendance stable dans les trois principales catégories de services professionnels lorsque l'on exclut la MVP ainsi qu'une diminution des services informatiques.
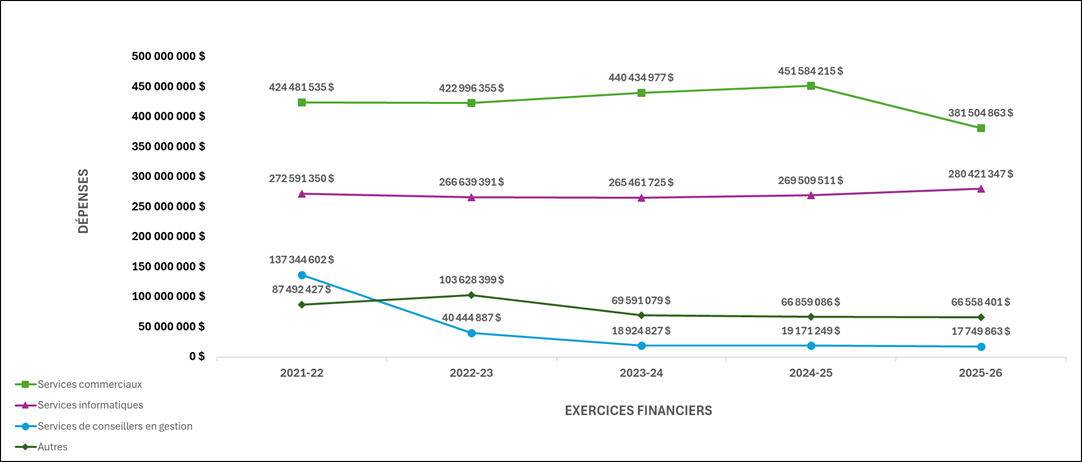
Text descriptif graphique 2
Les dépenses sont réparties comme suit
| Catérogories de dépenses | 2021-2022 | 2022-2023 | 2023-2024 | 2024-2025 | 2025-2026 |
|---|---|---|---|---|---|
| Services commerciaux | 424 481 535 $ | 422 996 355 $ | 440 434 977 $ | 451 584 215 $ | 381 504 863 $ |
| Services informatiques | 272 591 350 $ | 266 639 391 $ | 265 461 725 $ | 269 509 511 $ | 280 421 347 $ |
| Services de conseillers en gestion | 137 344 602 $ | 40 444 887 $ | 18 924 827 $ | 19 171 249 $ | 17 749 863 $ |
| Autres | 87 492 427 $ | 103 628 399 $ | 69 591 079 $ | 66 859 086 $ | 66 558 401 $ |
Services commerciaux : Environ 80 % des dépenses de cette catégorie sont non discrétionnaires. Elles concernaient le soutien opérationnel tel que l'administration des programmes (par exemple, le fournisseur de services pour les prêts d'études canadien, les ententes sur le développement du marché du travail) et les centres de coûts gérés de manière centralisée.
Services informatiques : L'infrastructure de TI et les initiatives de transformation numérique, à l'exclusion du changement de plateforme des systèmes de prestations fédérales (MVP).
Services de conseillers en gestion : Services consultatifs stratégiques pour l'amélioration de l'efficacité ministérielle et la prestation de services.
*Autres : Services juridiques, formation, services d'interprétation et de traduction, services de santé et de bien-être, services scientifiques et de recherche, services d'aide temporaire et frais et services spéciaux.
Q6. Qu'est-ce qui justifie l'embauche de consultants?
Les consultants permettent un déploiement souple et rapide de ressources détenant des compétences et une expertise spécialisée pour répondre aux exigences opérationnelles et aux systèmes internes d'EDSC, en fournissant des conseils spécifiques relativement aux efforts de transformation du Ministère et pour aider à s'assurer que les programmes et les services d'EDSC sont fournis de manière efficiente, efficace et prudente.
Q7. Comment EDSC s'assure-t-il de l'optimisation des ressources dans les contrats de services professionnels?
Afin de renforcer le contrôle et d'assurer l'optimisation des ressources dans le cadre de l'acquisition de services professionnels, de nouvelles mesures ont été introduites pour les contrats comprenant des taux horaires ou journaliers. Cela inclus une analyse comparative améliorée par rapport aux normes du marché et des attentes plus claires en matière d'efficacité par rapport au coût. La gestion du rendement des fournisseurs a également été formalisée comme une exigence obligatoire pour les nouveaux contrats de services professionnels, ce qui favorise une plus grande responsabilisation et de meilleurs résultats.
Q8. Comment le Ministère s'assure-t-il que le recours à des consultants complète, et non remplace, le travail des fonctionnaires?
- EDSC embauche des consultants de manière stratégique afin de combler des lacunes temporaires en matière de capacité ou pour accéder à une expertise spécialisée qui n'est pas facilement disponible au sein de la fonction publique. Ces embauches sont généralement basées sur des projets et harmonisées avec les priorités ministérielles, comme le développement et la mise en œuvre de programmes sociaux complexes, en particulier pendant les périodes de demande exceptionnelle, incluant les premiers stades de la pandémie de COVID19. Les contrats de services professionnels sont structurés de manière à inclure des éléments relatifs au transfert des connaissances, assurant que les fonctionnaires soient équipés afin de maintenir et de gérer les solutions à long terme.
- Le Ministère reste déterminé à renforcer les capacités internes et à réduire la dépendance à l'égard des ressources externes à mesure que les projets passent de la phase d'élaboration à la phase opérationnelle. Notamment, des données récentes indiquent une réduction substantielle du nombre de consultants actifs dans les principales directions générales, reflétant une transition vers la prestation de ces services, de manière durable, à l'interne.
Q9. Quelles mesures EDSC prend-il pour réduire sa dépendance à l'égard des consultants et optimiser leur utilisation?
- Une initiative horizontale à l'échelle du Ministère examine actuellement le recours aux consultants à l'échelle d'EDSC. Cet exercice fournit une évaluation de haut niveau des embauches de consultants, en mettant l'accent sur l'augmentation du personnel et les contrats fondés sur des taux quotidiens. Il soutient la prise de décision stratégique grâce à des examens ciblés, une surveillance trimestrielle et une meilleure planification des effectifs.
- L'initiative vise à réduire la dépendance envers les consultants aux honoraires élevés en distinguant les activités essentielles des activités non essentielles, en évaluant les possibilités d'internaliser l'expertise et en priorisant les domaines à forte utilisation. Des examens sont également en cours pour évaluer la nécessité et la valeur des embauches de consultants atypiques ou aux honoraires élevés.
Q10. Comment EDSC fait-il preuve d'intendance et de gestion responsable des fonds publics dans le cadre de l'approvisionnement en services professionnels?
EDSC respecte toutes les politiques, directives, lois et ententes commerciales applicables dans toutes ses activités d'approvisionnement. Notamment, EDSC procède à des approvisionnements conformes aux principes clés énoncés dans la Directive sur la gestion de l'approvisionnement du Conseil du Trésor, le Règlement sur les marchés de l'État (RME) et les conseils fournis dans le Guide des approvisionnements de SPAC. De plus :
- conformément aux exigences énoncées dans le Guide de la publication proactive des marchés, EDSC divulgue de manière proactive tous les contrats/modifications d'une valeur supérieure à 10 000,00 $, sur une base trimestrielle;
- EDSC fait preuve d'une grande diligence raisonnable afin de respecter les principes de transparence et d'assurer l'optimisation des ressources dans toutes les activités d'approvisionnement. Les efforts d'EDSC sont soutenus par le Comité d'examen des acquisitions, qui procède à une analyse critique visant à faire respecter les principes d'équité, d'ouverture, de transparence et de saine gestion des contrats;
- EDSC mise sur les outils d'approvisionnement pangouvernementaux obligatoires de Services publics et Approvisionnement Canada (SPAC) pour gérer les contrats de services professionnels, assurant ainsi une valeur optimale des embauches du secteur privé, une surveillance plus rigoureuse des contrats et une responsabilisation accrue pour les propriétaires fonctionnels.
Q11. Comment les données d'approvisionnement centralisées sont-elles utilisées pour renforcer la surveillance ministérielle et la prise de décisions stratégiques avisées?
EDSC a mis en place un répertoire d'approvisionnement centralisé afin de renforcer la surveillance et la responsabilisation dans toutes les directions générales. Cette plateforme intégrée permet un suivi en temps réel du nombre de consultants, de la durée des contrats et des tendances en matière de dépenses, offrant ainsi aux dirigeants une vision claire de l'activité des services professionnels dans tout le Ministère. En regroupant les données d'approvisionnement, EDSC peut identifier rapidement les possibilités d'efficacité, surveiller la conformité aux nouvelles politiques et assurer que les ressources soient allouées là où elles offrent la plus grande valeur pour les Canadiens. Le répertoire soutient la prise de décision fondée sur des données probantes et renforce l'engagement d'EDSC envers la transparence et une intendance responsable des fonds publics.
GC Strategies
Q12. Pouvez-vous nous donner des précisions sur les contrats conclus par EDSC avec GC Strategies? À quoi servaient-ils?
- La gestion des projets et des portefeuilles au sein d'EDSC est intrinsèquement complexe, comprend des programmes multiples, des priorités en constante évolution et des investissements significatifs à travers divers secteurs d'activité. À l'époque, le Ministère ne disposait pas d'un système moderne et intégré capable d'assurer une surveillance stratégique, une prise de décision rapide et des cycles de déploiement évolutifs.
- Pour combler cet écart, une expertise externe a été nécessaire pour concevoir et mettre en œuvre une solution robuste adaptée aux besoins d'EDSC. GC Strategies a fourni des ressources techniques spécialisées pour élaborer et améliorer les Solutions d'information de gestion de projet (SIGP), permettant au Ministère de moderniser ses pratiques de gestion de portefeuille tout en transférant des connaissances aux équipes internes. Le SIGP est le système d'enregistrement du Ministère et la source unique de vérité pour les projets et les programmes. Tous les renseignements relatifs aux projets comme les tableaux de bord des projets individuels, les rapports périodiques et les rapports trimestriels sont produits par le SIGP. Le système aide à gérer un portefeuille d'environ 550 M$ par an, avec 58 projets et programmes d'investissement actifs. Au fil des ans, le SIGP a aidé EDSC à gérer plus de 600 projets.
Q13. Quel était le montant?
EDSC a attribué trois contrats à GC Strategies Inc. pour un total combiné de 3 132 343,05 $.
Q14. Allez-vous récupérer cet argent?
EDSC n'a pas conclu que GC Strategies Inc. contrevenait aux clauses contractuelles et nous n'avons contesté aucun travail livré. Il n'y a donc aucun motif de demander une restitution. EDSC n'a pas de contrats actifs avec GC Strategies Inc. De plus, le Programme de sécurité des contrats (PSC) de SPAC a révoqué l'attestation de sécurité d'organisation détenue par GC Strategies Inc. à compter du 3 avril 2024. Par conséquent, aucun autre contrat ne sera attribué à ce fournisseur par ou au nom d'EDSC.
Q15. Avez-vous obtenu un bon rapport qualité-prix?
- Le processus d'approvisionnement concurrentiel nous a permis de maximiser l'optimisation des ressources en tirant parti de la concurrence des fournisseurs, ce qui a fait baisser les coûts tout en maintenant des normes de qualité strictes et en assurant la pertinence du fournisseur choisi. Les ressources fournies dans le cadre de chaque contrat ont été conservées et ont fourni une expertise qui n'était pas autrement disponible par les fonctionnaires internes d'EDSC.
- Cette approche représentait une excellente optimisation des ressources. En tirant parti de l'expertise externe pour répondre aux besoins techniques immédiats tout en transférant les connaissances aux ETP internes, le SIGP a activement développé ses capacités internes. Cet investissement stratégique a renforcé les effectifs du gouvernement du Canada dans les domaines de la gestion de l'information et des solutions de Ti, réduisant ainsi la dépendance future à l'égard des consultants externes.
Q16. Qu'ont-ils fait et pourquoi cela n'aurait-il pas pu être fait à l'interne?
- Ces contrats ont fourni des ressources avec des compétences techniques spécialisées dans les domaines de Microsoft Project Server et d'informatique décisionnelle. Ces ressources spécialisées étaient nécessaires pour appuyer la prise de décisions au sein de l'organisation en analysant, en développant, en mettant à l'essai et en déployant des modules clés de solutions de gestion de la TI pour la Solution d'information de gestion de projet (SIGP) d'EDSC. Les consultants contractuels ont permis la livraison de mises à jour critiques et de nouvelles fonctionnalités sur un cycle de déploiement de trois mois, une cadence essentielle pour maintenir et améliorer la solution de gestion de l'information. Comme il n'y avait pas d'ETP internes possédant l'expertise requise à l'époque, des consultants externes ont été embauchés pour répondre aux demandes opérationnelles et initier le transfert des connaissances vers le personnel interne. Le transfert des connaissances a été effectué quotidiennement, avec comme objectif à long terme de renforcer les capacités internes et de réduire la dépendance aux consultants externes.
- Le SIGP a été désigné comme l'outil obligatoire d'EDSC pour la gestion de tous les projets d'investissement. À l'époque, la version existante ne répondait pas aux besoins organisationnels et nécessitait d'importantes améliorations (premier contrat). Les ressources internes n'avaient pas les connaissances et l'expertise nécessaires pour créer des points d'intégration entre plusieurs applications, donc des ressources externes ont été embauchées pour fournir la solution. Cela a abouti à la première intégration entre MS Project (information de gestion de projet) et SAP (finances), automatisant la production de rapports de projet, incluant des tableaux de bord.
- En 2017, des fonctionnalités de portefeuille améliorées ont été ajoutées à l'outil, telles que l'analyse de portefeuille pour aider la haute direction à prendre des décisions éclairées sur la base de divers scénarios automatisés (deuxième contrat). Pour faciliter la priorisation du portefeuille, de nouveaux registres ont été introduits pour s'harmoniser avec les niveaux de maturité d'EDSC, incluant les prestations, les leçons apprises, le journal des décisions et les dépendances du projet (au sein d'EDSC).
- Alors qu'EDSC obtenait sa certification ECOGP de niveau 3, un nouveau projet a été lancé pour migrer la plateforme vers une infrastructure en fin de vie. Bien que le projet de migration ait été interrompu avant sa mise en œuvre, un nouveau module permettant de saisir, de surveiller et d'effectuer des rapports sur les programmes a été achevé avec succès (troisième contrat).
Les détails de chaque contrat sont énumérés ci-dessous
- Contrat 1 signé le 2 décembre 2015 : L'objectif de ce contrat était de soutenir la mise en œuvre de la phase 2 du SIGP.
- Contrat 2 signé le 11 juillet 2017 : L'objectif de ce contrat était de soutenir la phase 3 du SIGP.
- Contrat 3 signé le 1er avril 2022 : L'objectif de ce contrat était de continuer à soutenir et à améliorer davantage le SIGP afin d'appuyer les initiatives d'investissement d'EDSC et d'améliorer les fonctionnalités actuelles du produit SIGP afin de les harmoniser avec la maturité ministérielle de gestion de projets et de programmes.
Détails déposés au Parlement concernant GC Strategies Incn
Déclaration : Emploi et Développement social Canada (EDSC) a examiné l'information disponible dans son système financier et a trouvé 3 contrats pour GC Strategies Incn depuis le 4 novembre 2015.
Montant des contrats de GC Strategies Inc., : 3 132 343,05 $
Pratiques de diligence raisonnable et état des contrats : Les trois contrats ont été attribués à la suite de processus d'approvisionnement concurrentiels effectués en utilisant une méthode d'approvisionnement de SPAC. Un contrat a été attribué le 2 décembre 2015, un autre le 11 juillet 2017 et un troisième le 1er avril 2022. Suite à la suspension par SPAC des arrangements en matière d'approvisionnement de GC Strategies Inc., le 16 février 2024, EDSC a interrompu les travaux faisant partie de toutes les autorisations de tâches restantes avant leur date d'expiration prévue du 31 mars 2024. EDSC n'a pas de contrats actifs avec GC Strategies Inc.
McKinsey
Q17. Pouvez-vous élaborer sur les contrats conclus par EDSC avec McKinsey and Company Canada?
Du 1er janvier 2011 jusqu'au moment de l'audit, EDSC a attribué quatre contrats en source unique à McKinsey and Company Canada pour une valeur totale combinée de 6 640 140 $ (incluant les taxes). Les contrats 2, 3 et 4 ci-dessous ont été attribués dans le cadre de l'offre à commandes principale et nationale (OCPN) de SPAC no EN578-211925/001/ZM. L'OCPN a été émise le 26 février 2021.
Depuis le 31 mai 2023, EDSC n'a plus de contrats actifs avec McKinsey and Company Canada.
Les détails de chaque contrat sont énumérés ci-dessous
- Contrat 1 signé le 3 août 2020 (39 999,80 $) : Cette exigence visait à soutenir le chef de l'exploitation, le chef de la transformation et la haute direction en fournissant des services consultatifs de haut niveau afin de réduire les risques liés à la transformation, pendant que l'organisation continue de changer, et d'augmenter les probabilités de succès du programme. L'entrepreneur devait fournir un accès à des services consultatifs experts, stratégiques et tactiques, relativement à la gouvernance de la conception de la transformation opérationnelle, aux normes de changement et aux stratégies de mise en œuvre afin d'atteindre les objectifs organisationnels;
- Contrat 2 signé le 25 mars 2021 (339 894,84 $) : Avec l'utilisation d'un outil de SPAC, fournir des services d'analyse comparative conformément à l'offre à commandes principale et nationale de SPAC;
- Contrat 3 signé le 26 octobre 2021 (517 387,50 $) : Avec l'utilisation d'un outil de SPAC, fournir des services d'analyse comparative conformément à l'offre à commandes principale et nationale de SPAC;
- Contrat 4 signé le 17 août 2022 (5 742 857,53 $) : En utilisant un outil de SPAC, fournir des services d'analyse comparative conformément à l'offre à commandes principale et nationale de SPAC. EDSC a fait appel à McKinsey and Company Canada pour soutenir la transformation de ses services en procédant à une analyse comparative de l'expérience des clients et en concevant des parcours de services centrés sur les citoyens. Cela incluait le développement de personas de clients pour améliorer la mobilisation, former des équipes de prestation interfonctionnelles, établir des modèles de collaboration au niveau de la direction, définir des résultats mesurables pour les initiatives fondées sur le parcours et définir le rôle stratégique d'un agent principal de l'expérience client pour défendre les pratiques exemplaires et le parrainage du laboratoire du parcours.
Q18. Concrètement, qu'a fait McKinsey and Company Canada?
Pour soutenir le programme de transformation d'EDSC, on a retenu les services de McKinsey and Company Canada dans le cadre de quatre contrats pour fournir des services consultatifs et d'analyse comparative à l'aide d'outils spécialisés, de données exclusives et d'une expertise mondiale. Ce travail a permis au Ministère d'évaluer son rendement par rapport aux principales organisations canadiennes et internationales, d'identifier les domaines à améliorer et d'éclairer la conception d'initiatives stratégiques visant à moderniser la prestation des services. Ces efforts nous aident à mieux servir les Canadiens, par exemple, grâce au lancement du Carrefour pour les aînés, un portail en ligne centralisé qui simplifie l'accès aux ressources et aux prestations en matière de planification de la retraite. Chaque contrat comprenait également un volet de transfert des connaissances afin de renforcer les capacités internes et d'assurer la viabilité à long terme.
Q19. Quest-ce qui a mené à la décision de faire appel à une expertise externe au lieu de miser sur des ressources internes?
Les services acquis dans le cadre de ces contrats n'étaient pas facilement disponibles au sein de la fonction publique. McKinsey and Company Canada a fourni une expertise spécialisée dans les domaines de l'analyse comparative, de la planification stratégique et des capacités de gestion de la transformation, essentielle au programme de modernisation d'EDSC. Ses outils et son soutien consultatif ont permis au Ministère de mesurer le rendement par rapport aux normes nationales et internationales et d'identifier les obstacles à la prestation de services essentiels à l'amélioration des prestations et des services offerts aux Canadiens.
Chaque contrat a été adapté à des besoins opérationnels spécifiques et les ressources fournies ont été conservées pendant toute la durée des ententes. Ces engagements ont soutenu des initiatives complexes et la transformation de la prestation de programmes centrés sur le citoyen et visaient à réduire les risques de mise en œuvre, à obtenir des résultats durables et à accélérer l'amélioration du rendement dans le cadre des initiatives de transformation ministérielles.
Les experts externes de McKinsey and Company Canada ont également joué un rôle clé dans le transfert des connaissances aux fonctionnaires, améliorant ainsi les compétences internes et faisant progresser les efforts de transformation du Ministère.
Q20. Comment avez-vous veillé à ce que le gouvernement obtienne un bon rapport coûts-bénéfices dans le cadre des contrats avec à McKinsey and Company Canada?
- L'offre à commandes principale et nationale (OCPN) dans le cadre de laquelle cette commande subséquente a été émise comprend une structure de prix prédéterminée. EDSC a établi la valeur du contrat basé sur le niveau d'effort estimé pour le travail requis, en utilisant les taux journaliers préétablis tels que décrits dans l'offre à commandes.
- Pour le contrat attribué en dehors du cadre de l'OCPN, EDSC a évalué la proposition de McKinsey and Company Canada par rapport aux taux en vigueur sur le marché. Le contrat a fait l'objet d'une surveillance active de la part du chargé de projet et l'entrepreneur a respecté tous les termes et conditions et a fourni les produits livrables spécifiés dans la proposition.
Q21. Pourquoi EDSC a-t-il eu recours à un processus non compétitif, en source unique?
- Le premier contrat (contrat 1) a été attribué par EDSC en tant que contrat non concurrentiel conformément à l'article 6 du Règlement sur les marchés de l'État, qui stipule que les contrats de services inférieurs à 40 000 $ peuvent être conclus sans lancer d'appel d'offres.
- Les autres contrats (contrats 2, 3 et 4) ont été attribués à McKinsey and Company Canada sans processus de soumission concurrentiel en raison de la propriété exclusive de l'entreprise sur des données et des recherches exclusives essentielles pour répondre aux exigences du projet. Trois de ces contrats ont été attribués par l'intermédiaire de l'OCPN de Services publics et Approvisionnement Canada, un cadre préapprouvé qui facilite l'accès aux méthodologies uniques d'analyse comparative de McKinsey and Company Canada.
Plans d'action de gestion
Q22. Quelles ont été les réponses du Ministère aux vérifications concernant ses pratiques contractuelles avec McKinsey and Company Canada et quels plans d'action ou mesures correctives spécifiques ont été mis en œuvre en réponse aux constatations?
A) Vérification interne
Le 8 février 2023, le Secrétariat du Conseil du Trésor a demandé à EDSC et à d'autres ministères de déterminer et d'entreprendre une vérification interne de leurs contrats avec McKinsey and Company Canada pour la période allant du 1er janvier 2011 au 7 février 2023. Conformément aux instructions du Bureau du contrôleur général, la dirigeante principale d'audit du Ministère a mené une vérification interne indépendante officielle des processus d'approvisionnement connexes et a présenté les résultats le 22 mars 2023.
Recommandation
L'examen interne a débouché sur une recommandation pour la dirigeante principale des finances de renforcer les contrôles régissant l'utilisation appropriée des outils d'approvisionnement, avec une emphase particulière sur le fait de d'identifier clairement si la méthode d'approvisionnement est compétitive ou non.
Action
À la suite de cet examen, EDSC a mis en œuvre les mesures suivantes pour renforcer la surveillance des outils d'approvisionnement :
- la liste de contrôle principale de l'approvisionnement a été mise à jour afin d'inclure des instructions demandant aux autorités contractantes de confirmer si l'outil d'approvisionnement sélectionné a été mis en place de manière compétitive ou non compétitive;
- un courriel officiel a été envoyé aux équipes des opérations d'approvisionnement, soulignant l'importance d'une utilisation correcte des outils existants et la nécessité de déterminer clairement leur statut à savoir s'ils sont compétitifs ou non;
- lors de leurs réunions d'équipe respectives, le personnel des opérations d'approvisionnement, se sont vus rappeler l'importance d'une utilisation appropriée des outils d'approvisionnement et ont été invités à prendre connaissance des instructions mises à jour.
B) Bureau de l'ombudsman de l'approvisionnement
En mars 2023, le Bureau de l'ombudsman de l'approvisionnement (BOA) a lancé un examen des pratiques d'approvisionnement utilisées par les ministères et organismes fédéraux lors de l'attribution de contrats de services à McKinsey and Company.
L'objectif de l'examen consistait à déterminer si les activités d'approvisionnement liées aux contrats de McKinsey ont été menées conformément à la Loi sur la gestion des finances publiques, au règlements applicables et aux politiques et procédures pertinentes et si elles ont respecté les principes d'équité, d'ouverture et de transparence. Cette vérification a donné lieu à une recommandation pour EDSC.
Recommandation
EDSC, le BCP, RNCan et le MDN devraient mettre en œuvre des contrôles procéduraux pour assurer que les méthodes d'approvisionnement obligatoires sont utilisées lorsque requis et que les exemptions fassent l'objet d'une demande auprès de de SPAC et qu'elles soient documentées, le cas échéant.
Mesure
Le ministère a répondu à la recommandation de la vérification en acceptant de renforcer les contrôles de notre processus d'approvisionnement. Un plan d'action a été élaboré, notamment :
- la dirigeante principale des finances a organisé une séance de formation pour tous les cadres d'EDSC sur la passation correcte de contrats de services professionnels en avril 2024;
- la liste de contrôle principale de l'approvisionnement a été mise à jour pour inclure un nouvel élément, invitant les autorités contractantes à confirmer que les outils d'approvisionnement obligatoires sont utilisés et que les exemptions sont documentées dans le dossier, comme indiqué. L'annonce de la mise à jour a fait l'objet d'un courriel envoyé à tous les agents d'approvisionnement le 23 mai 2023;
- les instructions de la feuille de route sur l'approvisionnement d'EDSC sur les méthodes d'approvisionnement obligatoires et les processus d'exemption ont été révisées pour plus de clarté et mises à la disposition de tous les employés d'EDSC en juin 2024;
- en décembre 2024, lors d'une rencontre d'information générale de l'équipe, le directeur exécutif de l'approvisionnement a rappelé à tous les agents d'approvisionnement l'importance d'utiliser correctement les outils d'approvisionnement et leur a également demandé d'examiner les lignes directrices fournies.
C) Bureau du vérificateur général
Parallèlement à la vérification du BOA, en mars 2023, le Bureau du vérificateur général a procédé à un audit indépendant des contrats de services professionnels attribués à McKinsey and Company par les ministères, organismes et sociétés d'État fédéraux. L'audit a évalué si ces contrats étaient conformes aux politiques applicables en matière d'approvisionnement et s'ils permettaient d'optimiser les ressources. Cet audit a donné lieu à une recommandation pour EDSC.
Recommandation
Pour mieux s'assurer que les personnes participant au processus d'approvisionnement n'ont pas de conflits d'intérêts, les organisations devraient mettre en œuvre un processus proactif afin d'identifier les conflits d'intérêts réels ou perçus dans le processus d'approvisionnement et devraient conserver les résultats de ce processus ainsi que les déclarations de conflits d'intérêts remplies.
Action
EDSC a pleinement mis en œuvre les mesures suivantes, augmentant davantage la transparence dans le processus d'approvisionnement :
- pour les marchés non concurrentiels, les agents d'approvisionnement sont tenus d'obtenir une confirmation écrite des chargés de projet attestant qu'il n'existe aucun conflit d'intérêts réel ou apparent, et devant être conservée dans le dossier du contrat;
- pour les marchés concurrentiels, les évaluateurs sont tenus de signer une déclaration sur la grille d'évaluation confirmant qu'il n'existe aucun conflit d'intérêts réel ou apparent entre les évaluateurs et les soumissionnaires.
Conflits d'intérêts et prévention de la fraude
Q23. Quelles sont les obligations de conformité pour les employés concernant les comportements éthiques et les divulgations de conflits d'intérêts à EDSC?
- Comme indiqué dans la lettre d'offre, tous les employés sont tenus de se familiariser avec le Code de valeurs et d'éthique du secteur public, la Directive sur les conflits d'intérêts et le Code de conduite d'EDSC. Le respect de ces normes est obligatoire pendant et en dehors des heures de travail, incluant les périodes de congé autorisé (avec ou sans solde).
- De plus, les employés doivent remplir un formulaire de divulgation de conflit d'intérêts dans les 60 jours suivant leur entrée en fonction et à chaque fois qu'un changement significatif survient dans leurs affaires personnelles, leurs intérêts ou leurs fonctions officielles.
- En réponse à l'audit du BVG, EDSC a pleinement mis en œuvre les mesures suivantes, augmentant davantage la transparence dans le processus d'approvisionnement :
- pour les marchés non concurrentiels, les agents d'approvisionnement sont tenus d'obtenir une confirmation écrite des chargés de projet attestant qu'il n'existe aucun conflit d'intérêts réel ou apparent, devant être conservée dans le dossier du contrat;
- pour les marchés concurrentiels, les évaluateurs sont tenus de signer une déclaration sur la grille d'évaluation confirmant qu'il n'existe aucun conflit d'intérêts réel ou apparent entre les évaluateurs et les soumissionnaires.
Q24. Le Ministère peut-il fournir des preuves démontrant que la mise en œuvre des déclarations de conflits d'intérêts a mené à des résultats mesurables ou à des améliorations de la gouvernance, de la transparence ou des processus de prise de décision?
- En octobre 2025, le Bureau de l'ombudsman de l'approvisionnement a publié une étude sur la manière dont les ministères fédéraux gèrent le remplacement en personnel dans les contrats de services professionnels.
- L'examen a montré que les pratiques d'EDSC étaient équitables, transparentes et conformes à l'objectif du Canada de sélectionner le fournisseur offrant le meilleur rapport qualité-prix. Aucune recommandation n'a été émise et les principales observations ont souligné la forte mise en œuvre par EDSC des mesures découlant des audits de McKinsey. Le Ministère a été félicité et le BOA a souligné les observations suivantes issues de l'examen d'EDSC :
- une approche équitable et bien documentée de la mobilisation des fournisseurs au cours de l'élaboration des exigences;
- une application claire des protocoles relatifs aux conflits d'intérêts et un processus de sollicitation transparent;
- des contrôles rigoureux en place pour l'évaluation des soumissions relatives aux services professionnels;
- le BOA a qualifié les dossiers d'approvisionnement d'« exceptionnellement bien documentés ».
Q25. Que fait EDSC pour détecter et prévenir la fraude?
- EDSC effectue des contrôles d'intégrité sur les fournisseurs et vérifie l'attestation de sécurité des ressources, le cas échéant, et consulte la liste des fournisseurs inadmissibles et suspendus tenue par SPAC avant l'attribution du contrat.
- Le Ministère mise également sur la Directive sur la délégation des pouvoirs de dépenser et des pouvoirs financiers du Conseil du Trésor pour assurer une approche structurée et fondée sur le risque par les délégations financières à chaque étape du processus d'approvisionnement.
- Finalement, les opérations d'approvisionnement d'EDSC font régulièrement l'objet d'une vérification et d'un examen par la Direction générale de l'audit interne du Ministère, ce qui constitue une mesure de responsabilisation comme l'exige la Loi sur la gestion des finances publiques.
Évaluation du risque de fraude
- Dans le cadre de son engagement continu à renforcer les protocoles de sécurité et de protéger l'intégrité de ses processus d'approvisionnement, EDSC a commandé une évaluation des risques de fraude pour les opérations d'approvisionnement du Ministère.
- L'évaluation des risques de fraude continue de servir de composante proactive et stratégique du cadre antifraude du Ministère, permettant une identification précoce des risques potentiels et renforçant les capacités de prévention et de détection de la fraude dans toutes les opérations.
- Depuis l'exercice 2019-2020, l'évaluation annuelle des risques de fraude a amené des améliorations continues aux outils et processus internes. L'évaluation 2024-2025 a mené sur une série de recommandations ciblées, qui ont toutes été mises en œuvre :
- le personnel d'approvisionnement a suivi le cours d'apprentissage en ligne Prévenir la fraude en milieu de travail, améliorant sa capacité à reconnaître, prévenir et signaler les fraudes à l'aide d'un apprentissage pratique utilisant des scénarios;
- les ressources en prévention de la fraude de la Direction du renseignement et de la détection de la fraude de SPAC ont été présentées dans le Bulletin d'information mensuel de PABPI, renforçant ainsi la sensibilisation aux risques dans le cadre des approvisionnements fédéraux;
- une déclaration du soumissionnaire est en cours d'intégration dans les modèles d'approvisionnement, élaborée en consultation avec les Services juridiques pour faire face aux risques identifiés tout en assurant l'harmonisation avec le Code de conduite pour l'approvisionnement du gouvernement du Canada.
Q26. Les enquêtes menées par SPAC ont révélé que 3 sous-traitants en services professionnels ont réalisé des travaux dans 36 ministères et organismes du gouvernement du Canada. Ces individus ont facturé frauduleusement le gouvernement du Canada pour un montant estimé à 5 millions de dollars en facturant de multiples organisations pour la même période dans le cadre de plusieurs contrats distincts. EDSC est-il un de ces 36 ministères?
Oui. Les contrats en question sont les suivants :
- contrat no 2000126 avec Eagle Professional Services;
- contrat no 2000160 (G9292-201781/001/ZM) avec IPSS Cyber Solutions;
- contrat no 2000065 (G9321-130001-010-ZM) avec Veritaaq Technology House.
Q27. EDSC recouvrera-t-il les trop-payés en vertu de ces contrats?
Oui, le processus de restitution est centralisé et mené par SPAC au nom de tous les ministères affectés. SPAC a le pouvoir de demander une restitution aux fournisseurs. Ce montant est estimé à 355 000 $ pour les trois contrats.
5. Emploi et Développement social Canada (EDSC) - Rapport sur les résultats ministériels de 2024 à 2025 (Dépenses de fonctionnement brutes réelles)
Pour livrer ses programmes et ses services, les dépenses de fonctionnement brutes réelles d'EDSC pour l'exercice 2024 à 2025 étaient de 5 467,6 millions de dollars.
Le ministère dispose d'une structure financière complexe reposant sur les crédits votés (les fonds alloués à partir du Trésor), ainsi que sur l'autorité de recouvrer les coûts du Compte des opérations de l'assurance-emploi, du Régime de pensions du Canada (RPC) et d'autres entités.
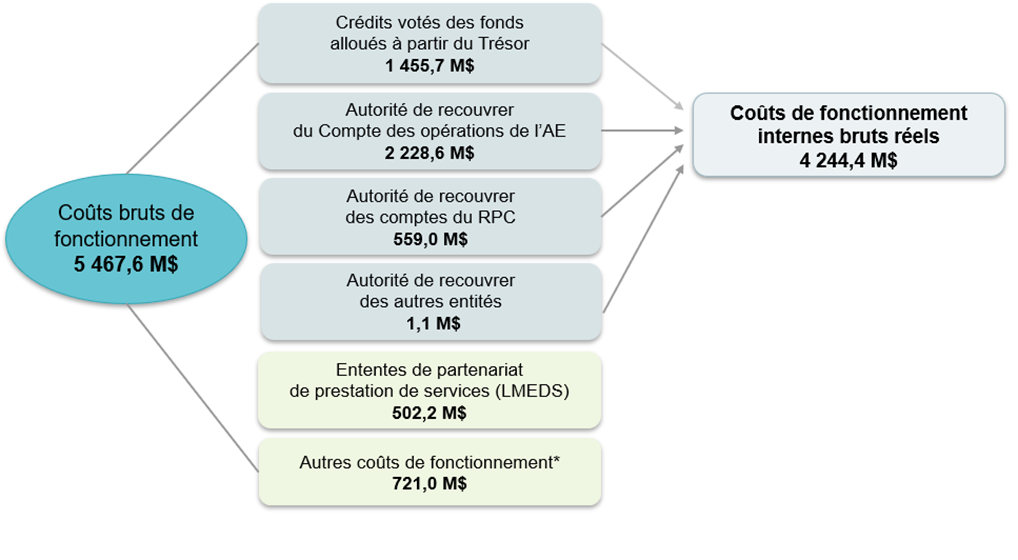
Texte descriptif de la figure
Section à gauche : Les coûts bruts de fonctionnement étaient de 5 467,6 millions de dollars
Section au centre :
- Les crédits votés des fonds alloués à partir du Trésor étaient de 1 455,7 millions de dollars
- L'autorité de recouvrer du Compte des opérations de l'assurance-emploi était de 2 228,6 millions de dollars
- L'autorité de recouvrer des comptes du RPC était de 559,0 millions de dollars
- L'autorité de recouvrer des autres entités était de 1,1 millions de dollars
- Les ententes de partenariat de prestation de services (LMEDS) étaient de 502,2 millions de dollars
- Les autres coûts de fonctionnement étaient de 721,0 millions de dollars [remarque : Les autres coûts de fonctionnement comprenaient : 489,6 millions de dollars pour les RASE, 122,7 millions de dollars liés aux prestations liées à la pandémie, 90,1 millions de dollars en frais administratifs législatifs liés au Programme canadien d'aide financière aux étudiants et au Prêt canadien aux apprentis, 16,1 millions de dollars en dépenses nettes pour le Programme fédéral d'indemnisation des accidentés du travail et 2,5 millions de dollars pour d'autres postes.]
Section à droite : Les coûts de fonctionnement internes bruts réels étaient de 4 244,4 millions de dollars
6. Questions-réponses sur la passation de marché concernant la MVP - Comité permanent des comptes publics
Pour le manuel du sous-ministre Paul Thompson concernant la réunion du 11 décembre 2025
Contexte : Programme de MVP - Rapport du PACP - octobre 2025.pdf
Contrats et experts-conseils
Q1 : Pouvez-vous décrire le processus concurrentiel mis en œuvre pour retenir les fournisseurs de technologies de base (IBM pour Cúram) et les quatre intégrateurs de systèmes (Accenture, CGI, Deloitte et Fujitsu)?
- La stratégie d'approvisionnement de la MVP a été conçue pour être souple sur le plan de la portée, atténuer les risques pour le programme et permettre des clauses de sortie contractuelles à chaque tranche du programme de MVP.
- Par l'intermédiaire de vastes consultations avec le secteur, menées de 2016 à 2017 et organisées par Services publics et Approvisionnement Canada (SPAC), et des leçons tirées des projets de transformation informatique passés, des options ont fait l'objet d'une analyse pour tirer parti des capacités de plus d'un fournisseur du secteur, réduire les risques liés à la capacité du programme et atténuer le risque attribuable à un point de panne unique lié au recours à un seul partenaire de transformation.
- Dans le cadre de cette activité de mobilisation, en mai 2018, 21 fournisseurs ont présenté des commentaires exhaustifs concernant deux approches d'approvisionnement proposées; ces commentaires ont été exploités pour élaborer une solution hybride, qui est devenue la stratégie définitive officielle approuvée par EDSC, SPAC, SPC et le SCT, par l'intermédiaire du comité de gouvernance et de supervision du sous-ministre d'EDSC.
- En collaboration avec SPAC, le programme a ensuite créé un groupe de fournisseurs qualifiés composé des plus grands développeurs de technologies et intégrateurs de systèmes à l'échelle mondiale.
- Pour sélectionner les quatre intégrateurs de systèmes du Groupe de travail des fournisseurs qualifiés (GTFQ), SPAC a organisé plusieurs activités d'approvisionnement et a lancé un processus d'invitation à se qualifier pour retenir un maximum de quatre intégrateurs de systèmes et de quatre fournisseurs de technologies de base. Le processus d'invitation à se qualifier s'est déroulé de l'été 2018 à l'hiver 2019. Elle a été suivie d'une phase d'examen et précisions des exigences pour créer le GTFQ (de l'hiver 2019 à l'automne 2020). Le groupe de fournisseurs de technologies de base composé d'Accenture, de CGI, de Deloitte et de Fujitsu découle de cette invitation à se qualifier.
Renseignements supplémentaires
- L'adoption de l'approche écosystémique visait à offrir à EDSC la souplesse requise pour avoir accès à des produits et services technologiques de pointe, y compris des services d'intégration de systèmes sur le marché, tout en maintenant une dynamique concurrentielle entre les fournisseurs pour garantir le meilleur rapport qualité-prix. L'approche permet au programme de demeurer souple pour s'adapter aux variations du marché, tirer parti de la gamme des capacités du secteur privé, accroître la vitesse du programme pour accroître la productivité et gérer les risques associés à une transformation complexe.
Q2 : Contrat d'IBM : Quelle est la valeur réelle du contrat?
La valeur du contrat de fournisseur de technologie de base (FTB) d'IBM s'élève à 117 millions de dollars (taxes comprises) pour les licences logicielles, la maintenance et le soutien, les services professionnels et la formation, sur une période de 10 ans, prenant fin en 2031. Au 21 octobre 2025, un total de 97 millions de dollars (taxes comprises) avait été dépensé.
Q3 : Combien d'argent a été attribué à chaque intégrateur de systèmes (Accenture, CGI, Deloitte et Fujitsu) et pour quelles activités?
Les intégrateurs de systèmes (IS) qualifiés sont responsables de la mise en œuvre, de l'intégration, de la transition, de l'élaboration, des essais, de la prestation et (potentiellement) de la gestion des services de l'ensemble ou d'une partie de la solution de MVP.
Chronologie : du 30 avril 2021 au 18 juin 2025
Contributions mixtes des intégrateurs de systèmes
- MVP de la SV : planification, conception, démonstration et analyse détaillée des données propres à la SV
- Versement commun des prestations (VCP) : élaboration conjointe d'outils et de ressources pour les processus d'intégration et réduction des efforts liés au VCP concernant l'assurance-emploi.
- Équipes de projet intégrées : création d'équipes de projet interentreprises pour les stratégies de refonte et d'intégration de la base de code du versement commun des prestations afin de tirer parti des forces collectives.
- MVP : planification intégrée pour l'intégration de la prochaine prestation.
- MVP de l'assurance-emploi : planification, conception et validation de principe.
- Services de conseil en intégration : conseil technique stratégique à l'intention des projets et de la haute direction, collaboration pour créer un cadre unifié ou un document regroupant les pratiques exemplaires pour l'intégration, avec l'apport de tous les fournisseurs.
- Exigences opérationnelles concernant les services de conseil liés à la sécurité et à la gestion de l'identité.
Accenture : 173 881 377,32 $ (taxes comprises)
Principaux apports
- Développement des bases du Centre de prestation de services
- Développement de l'outil d'aide à la recherche de jurisprudence en matière d'assurance-emploi
CGI : 61 549 294,74 $ (taxes comprises)
Principaux apports
- Développement des bases de développement des applications liées aux prestations
- Mise en œuvre des initiatives de l'expérience numérique et des données clients (ENDC)
Deloitte : 388 081 085,61 $ (taxes comprises)
Principaux apports
- Livraison de la solution et de la transformation de la SV
- Développement des bases de l'intégrité dans la conception
- Pratiques exemplaires liées à la mise en œuvre du traitement fondé sur les risques
- Interface intégrée pour la mise en œuvre de l'IA (IIMOIA)
Fujitsu : 44 423 811,04 $ (taxes comprises)
Principaux apports
- Développement de la base infonuagique de la plateforme technologique de MVP
- Services à l'appui du partenariat stratégique et de la coordination dans le cadre des activités de mise en œuvre de la MVP
Renseignements supplémentaires
Outre les activités de déploiement de chaque tranche, les intégrateurs de systèmes qualifiés devront également appuyer des activités de planification pour les tranches suivantes. D'autres fournisseurs peuvent être chargés d'exercer des rôles semblables, le cas échéant. Jusqu'à maintenant, les intégrateurs de systèmes ont développé tous les prototypes requis pour mener les projets de transformation, ont réalisé de nombreuses transformations et innovations à l'échelle des différents projets et initiatives de MVP. À l'heure actuelle, Deloitte dirige la mise en œuvre de la MVP de la SV, et Accenture dirige la transformation de l'assurance-emploi
Q4 : Quel rôle Pricewaterhouse Coopers (PWC) a-t-elle joué dans le cadre de la MVP et quel montant lui a été versé (et pour quelles activités clés)?
- À la suite de la vaste mobilisation de l'industrie menée par SPAC en 2016-2017, une recommandation clé s'est dégagée proposant que la MVP fasse appel à un partenaire du secteur privé ayant une expérience avérée de la transformation opérationnelle à grande échelle pour fournir des méthodologies et des conseils d'experts, et pour mettre en place une capacité de gestion de programme afin de soutenir la planification, la mise en œuvre et le transfert des connaissances et compétences à EDSC. À la suite d'une demande de propositions (DP), Pricewaterhouse Coopers (PWC) s'est vu attribuer le contrat du Bureau du programme de transformation (BPT), en décembre 2017.
- Jusqu'à maintenant, la valeur des travaux réalisés dans le cadre du contrat du BPT s'élève à 157 millions de dollars (taxes comprises). Le contrat a pris fin le 30 juin 2025.
Renseignements généraux
- Dans le cadre du contrat avec le BPT, PwC était chargée de fournir des services de conseils stratégiques au Canada et d'apporter son soutien pour les activités suivantes :
- mise sur pied et gestion d'un BPT efficace;
- aiguillage de l'approche de conception et mise en œuvre de la solution de modernisation du versement des prestations (MVP), évaluations des préparatifs en vue de déterminer l'état de préparation à la mise en œuvre, et exécution du travail de définition du programme et du projet;
- élaboration d'une ébauche de documentation sur le programme (par exemple, stratégies, architecture opérationnelle et technique, exigences, évaluations).
- Dans le cadre d'un examen rétrospectif du contrat du BPT, le programme de MVP a déterminé qu'il dispose désormais de la maturité, de l'expertise interne et de l'expérience requises pour exercer de manière efficace les fonctions de gestion du programme.
Q5 : Si des fournisseurs font partie d'un groupe de fournisseurs qualifiés, pourquoi des contrats sont-ils attribués à des fournisseurs qui ne font pas partie du groupe et quelle est la nature de ces contrats? Veuillez fournir quelques points saillants de la manière dont ces 127 millions de dollars ont été dépensés.
Le cas échéant, le programme de MVP a recours à des fournisseurs au-delà de son groupe de travail des fournisseurs qualifiés pour s'attaquer aux contraintes de capacité et aux manques en compétences spécialisées - particulièrement pour les capacités numériques émergentes. Comme nous reconnaissons que nous ne disposons pas de toute l'expertise requise en interne, nous recherchons activement des partenaires du secteur qui proposent des connaissances techniques approfondies et des pratiques novatrices. Ces services sont obtenus par l'intermédiaire d'arrangements existants en matière d'approvisionnement de SPAC et d'EDSC, ainsi que d'autres méthodes d'approvisionnement approuvées, comme des ententes d'échange. Cette approche garantit non seulement l'accès aux compétences essentielles, mais renforce également notre engagement en matière de transfert de connaissances - intégrant une expertise externe au sein de nos équipes pour renforcer la capacité interne à long terme et appuyer une transformation durable.
Q6 : Comment la modernisation du versement des prestations gère-t-elle les marchés et les partenariats avec les fournisseurs afin d'obtenir des résultats positifs pour la population canadienne?
- La relation du programme de MVP avec les fournisseurs compte plusieurs niveaux de rapport et de supervision. La MVP travaille en équipe intégrée avec l'approvisionnement de SPAC, l'autorité contractante déléguée pour le gouvernement du Canada (GC), et l'approvisionnement d'EDSC, avec une diligence raisonnable tout au long du cycle de vie de l'approvisionnement et de la passation de marchés, et en conformité avec les politiques et règlements d'approvisionnement du gouvernement du Canada. Tous les contrats ont des produits livrables précisés ou des jalons à atteindre avant que le paiement soit émis.
- Les processus de gouvernance de la MVP garantissent la supervision et le soutien des activités d'approvisionnement du programme. Par exemple, le Conseil de révision des autorisations de tâches est un comité consultatif qui conseille la MVP concernant l'émission de contrats et l'exécution des approvisionnements, et appuie le règlement des enjeux liés aux approvisionnements. Par ailleurs, le programme examine l'état de chaque produit livrable, y compris les dépendances et les risques, afin d'évaluer les progrès vers l'achèvement. Si les produits livrables ne respectent pas le plan établi, des mesures d'atténuation sont élaborées, pouvant concerner le fournisseur, la Couronne, ou une combinaison des deux. Ce niveau d'intégration assure une communication efficace, l'échange des connaissances et l'établissement de partenariats, distinguant la MVP comme modèle de collaboration réussie entre les entités gouvernementales et les fournisseurs externes.
- Gestion des contrats et des ressources : au sein du programme de MVP, une équipe spécialisée est chargée de mettre en œuvre les tâches de diligence raisonnable définies dans le cadre de diligence raisonnable de la MVP, élaborées en 2022. Ces tâches comprennent la consignation et la surveillance des exigences de sécurité, la gestion de l'accès réseau, le suivi et l'analyse des ressources. Des activités sont menées de manière continue pour permettre aux membres du personnel de maintenir leurs connaissances concernant les responsabilités dans le cadre de la gestion des contrats.
Q7 : Quel est le nombre d'ETP par rapport aux entrepreneurs dans le cadre de la MVP?
- Au 31 octobre 2025, la MVP comptait environ 1 100 équivalents à temps plein (ETP). Cela comprend environ 465 ETP en interne, le reste étant réparti entre les directions générales d'EDSC et des principales parties prenantes, y compris les services ministériels. Il est important de noter que les ETP représentent la capacité de charge de travail, non les employés individuels. Le nombre d'ETP au sein de la MVP n'est pas fixe et fluctue en fonction du nombre et de l'ampleur des projets en cours.
- À l'heure actuelle, le programme de MVP a recours à un maximum de 120 experts-conseils contractuels au sein de son écosystème de fournisseurs. Cela représente le nombre de ressources payées à la journée et ne tient pas compte des ressources tierces travaillant sur des produits livrables, des contrats basés sur des solutions et des autorisations de tâches.
Renseignements généraux
- La MVP s'engage à fournir une planification des RH garantissant la précision lorsque les données le permettent, sachant qu'il y aura certaines hypothèses en matière de planification en raison de la nature agile de la discipline de gestion de projet. Il s'agit d'un document évolutif qui est révisé et mis à jour de manière périodique afin de garantir la satisfaction des besoins du programme de MVP de la manière la plus efficace possible. Il est important de souligner que toute planification des ressources tient compte du degré d'effort horizontal requis pour appuyer les besoins ministériels à l'échelle des projets. Les services fondamentaux appuient les demandes et les activités qui sont constamment requises au sein d'un environnement de programme et de projet, en particulier un programme exploratoire comme la MVP. Cela dit, certains coûts varient en fonction du nombre de projets, de la complexité des projets et des modifications de dernières minutes apportées à l'organisation ou à la portée des travaux, par exemple.
- Il est important de reconnaître la nature intrinsèquement dynamique du programme et ses besoins connexes en matière de ressources. À mesure que le programme évolue, le nombre et la composition des ressources requises sont susceptibles d'évoluer. Cette variabilité n'est pas seulement attendue, elle constitue un élément essentiel pour maintenir la réactivité et l'efficacité du programme. L'affectation des ressources varie au fil du temps pour tenir compte des besoins émergents de la MVP, du cycle de vie de chaque projet donné et de l'introduction de nouveaux flux de travail ou produits livrables.