
La revue financière - juillet 2026
Faits saillants
Juillet 2026
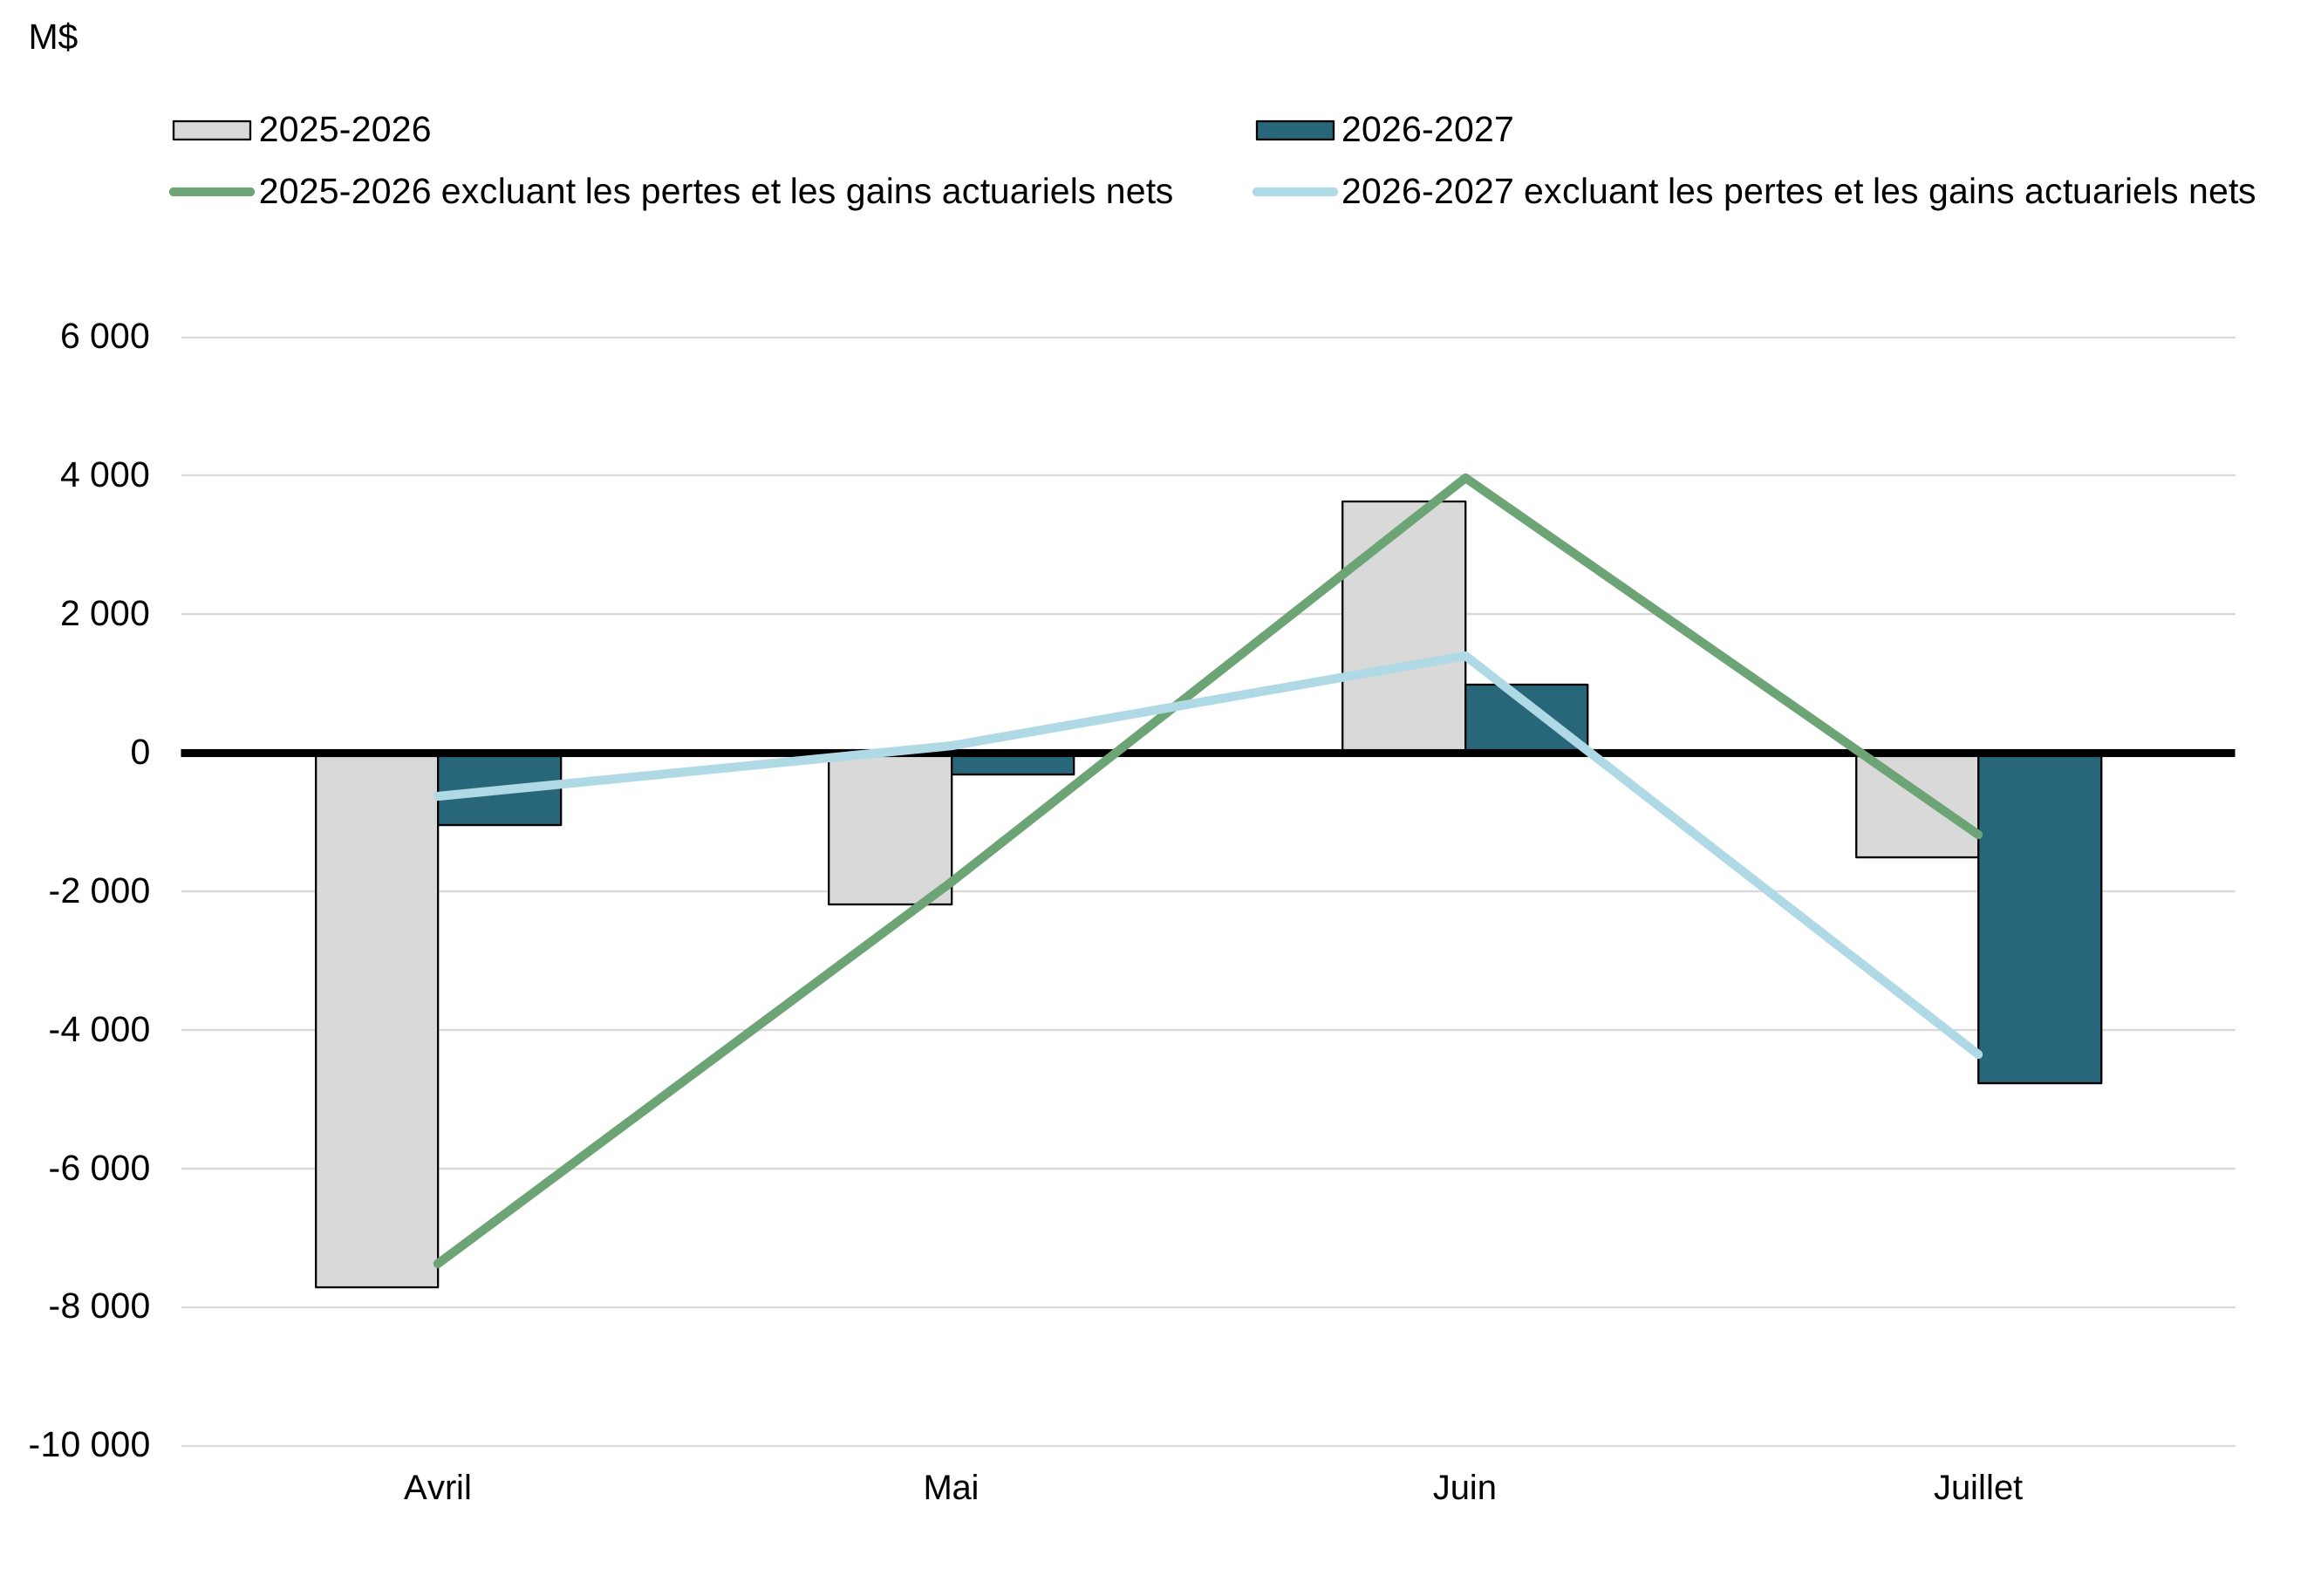
Le mois de juillet 2026 s'est soldé par un déficit budgétaire de 4,8 milliards de dollars, comparativement à un déficit de 1,5 milliard de dollars en juillet 2025. Le déficit budgétaire avant les pertes et les gains actuariels nets se chiffrait à 4,4 milliards de dollars, comparativement à un déficit de 1,2 milliard de dollars pour la même période en 2025-2026. Le solde budgétaire avant les pertes et les gains actuariels nets a pour but de compléter le solde budgétaire traditionnel et de rendre les rapports financiers du gouvernement plus transparents, en isolant l'incidence de l'amortissement des pertes et des gains actuariels nets découlant de la réévaluation des régimes de retraite et autres avantages futurs des employés du gouvernement.
Solde budgétaire mensuel et solde budgétaire excluant les pertes et les gains actuariels nets
Comparativement à juillet 2025 :
- Les revenus ont augmenté de 0,2 milliard de dollars (0,5 %), ce qui est en grande partie attribuable à la hausse des rentrées d'impôt sur le revenu des particuliers, des autres revenus et des revenus tirés de la taxe sur les produits et services (TPS), compensée en partie par la baisse des rentrées d'impôt sur le revenu des sociétés, des droits de douane à l'importation et des revenus tirés des taxes sur l'énergie.
- Les charges de programmes excluant les pertes actuarielles nettes ont augmenté de 2,8 milliards de dollars (7,3 %), ce qui s'explique par la hausse des charges de programmes directes, des principaux transferts aux provinces, aux territoires et aux municipalités, de même que des principaux transferts aux particuliers.
- Les frais de la dette publique ont augmenté de 0,5 milliard de dollars (11,3 %), alors que l'effet de la hausse des taux d'intérêt effectifs moyens et de l'encours des obligations négociables ainsi que des rajustements plus élevés apportés à la valeur des obligations à rendement réel en fonction de l'indice des prix à la consommation a été compensé en partie par la baisse des taux d'intérêt sur les bons du Trésor.
- Les pertes actuarielles nettes ont augmenté de 0,1 milliard de dollars (23,9 %), sous l'effet de l'amortissement des pertes découlant des évaluations actuarielles des régimes de retraite et autres avantages futurs des employés du gouvernement préparées pour les Comptes publics du Canada 2025, qui a commencé en cours d'exercice 2025-2026, compensé en partie par la fin de l'amortissement de certaines pertes actuarielles nettes d'exercices antérieurs.
Avril à juillet 2026
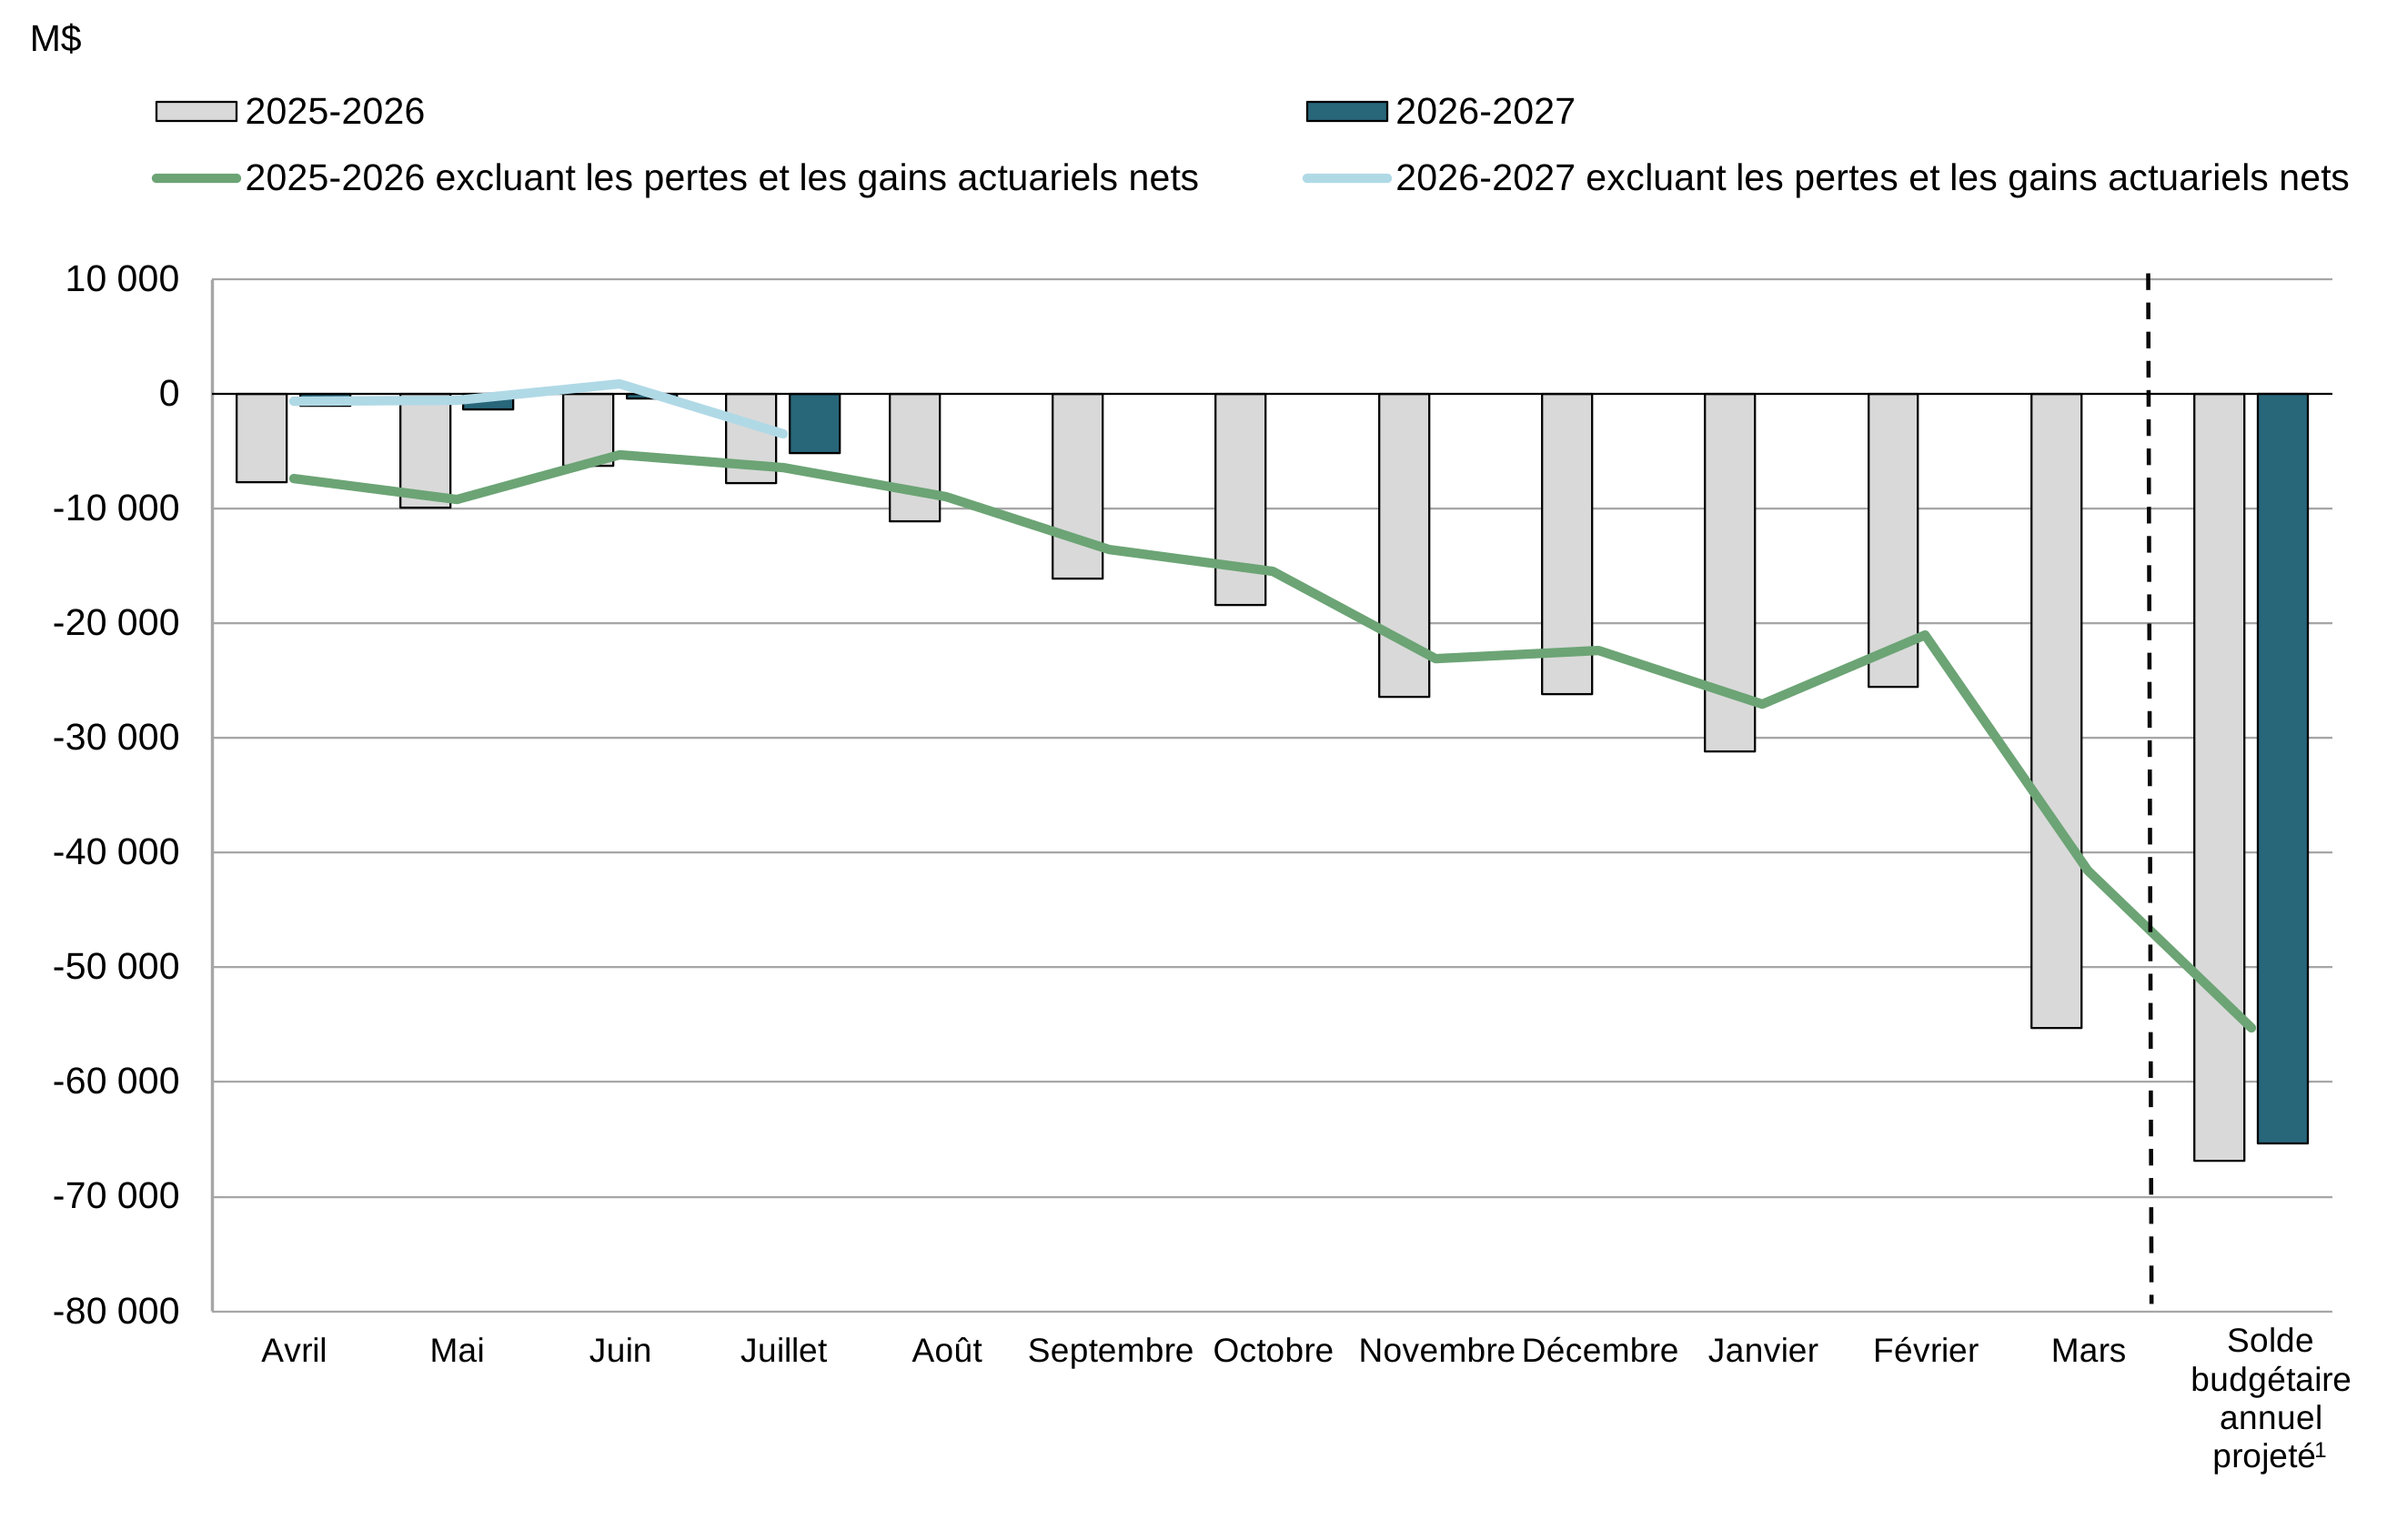
Le gouvernement a affiché un déficit budgétaire de 5,1 milliards de dollars pour la période d'avril à juillet de l'exercice 2026-2027, par rapport à un déficit de 7,8 milliards de dollars pour la même période de 2025-2026. Le déficit budgétaire avant les pertes actuarielles nettes s'établissait à 3,5 milliards de dollars, comparativement à un déficit de 6,4 milliards de dollars pour la période d'avril à juillet de l'exercice 2025-2026.
Comparativement à 2025-2026 :
- Les revenus ont augmenté de 12,0 milliards de dollars (7,4 %), ce qui s'explique en grande partie par la hausse des rentrées d'impôt sur le revenu des particuliers, des autres revenus et des revenus tirés de la TPS, compensée en partie par la baisse des droits de douane à l'importation, des revenus tirés des taxes sur l'énergie et des rentrées d'impôt sur le revenu des sociétés.
- Les charges de programmes excluant les pertes actuarielles nettes ont augmenté de 7,7 milliards de dollars (5,1 %), principalement sous l'effet de la hausse des charges de programmes directes et des principaux transferts aux particuliers, compensée en partie par la baisse des produits issus de la tarification de la pollution retournés aux particuliers.
- Les frais de la dette publique ont augmenté de 1,4 milliard de dollars (7,4 %), ce qui est attribuable en grande partie à la hausse des taux d'intérêt effectifs moyens et de l'encours des obligations négociables ainsi qu'à des rajustements plus élevés apportés à la valeur des obligations à rendement réel en fonction de l'indice des prix à la consommation, compensés en partie par la baisse des taux d'intérêt à court terme sur les bons du Trésor.
- Les pertes actuarielles nettes ont augmenté de 0,3 milliard de dollars (23,9 %), en raison de l'amortissement des pertes découlant des évaluations actuarielles des régimes de retraite et autres avantages futurs des employés du gouvernement en date du 31 mars 2025, qui a commencé en cours d'exercice 2025-2026, compensé en partie par la fin de l'amortissement de certaines pertes actuarielles nettes d'exercices antérieurs.
Solde budgétaire cumulatif de l'exercice et solde budgétaire cumulatif excluant les pertes et les gains actuariels nets
| Juillet | Avril à juillet | |||
|---|---|---|---|---|
| 2025 | 2026 | 2025-2026 | 2026-2027 | |
| Opérations budgétaires | ||||
|
Revenus
|
42 607 | 42 825 | 163 443 | 175 469 |
|
Charges
|
||||
|
Charges de programmes excluant les pertes actuarielles nettes
|
-38 959 | -41 807 | -151 293 | -158 968 |
|
Frais de la dette publique
|
-4 825 | -5 371 | -18 597 | -19 979 |
| Solde budgétaire excluant les pertes actuarielles nettes | -1 177 | -4 353 | -6 447 | -3 478 |
|
Pertes actuarielles nettes
|
-335 | -415 | -1 340 | -1 660 |
| Solde budgétaire (déficit ou excédent) | -1 512 | -4 768 | -7 787 | -5 138 |
| Opérations non budgétaires | -9 291 | -10 475 | -33 545 | -49 584 |
| Ressources ou besoins financiers | -10 803 | -15 243 | -41 332 | -54 722 |
| Variation nette dans les activités de financement | 31 048 | 28 511 | 68 042 | 59 553 |
| Variation nette de la trésorerie | 20 245 | 13 268 | 26 710 | 4 831 |
| Trésorerie à la fin de la période | 72 850 | 53 168 | ||
| Nota – Les chiffres positifs indiquent des ressources nettes et les chiffres négatifs, des besoins nets. | ||||
Revenus
Au total, les revenus en juillet 2026 se sont chiffrés à 42,8 milliards de dollars, soit une hausse de 0,2 milliard de dollars (0,5 %) par rapport à juillet 2025.
- Les revenus fiscaux ont diminué de 0,8 milliard de dollars (2,3 %), ce qui s'explique par la baisse des rentrées d'impôt sur le revenu des sociétés, des droits de douane à l'importation à la suite de la suppression de contre-mesures imposées en réponse aux droits de douane américains, ainsi que des revenus tirés des taxes sur l'énergie compte tenu des mesures d'allègement de la taxe d'accise sur le carburant mises en place en avril 2026. Cette baisse a été compensée en partie par la hausse des rentrées d'impôt sur le revenu des particuliers et des revenus tirés de la TPS.
- Les revenus des cotisations d'assurance-emploi ont augmenté de 0,1 milliard de dollars (2,9 %), en raison de la croissance du nombre de personnes en emploi et de la hausse du maximum de la rémunération assurable qui a pris effet le 1er janvier 2026.
- Les autres revenus ont connu une hausse de 1,0 milliard de dollars (21,9 %), principalement sous l'effet d'une augmentation des revenus d'intérêts et de pénalités et des revenus des sociétés d'État entreprises.
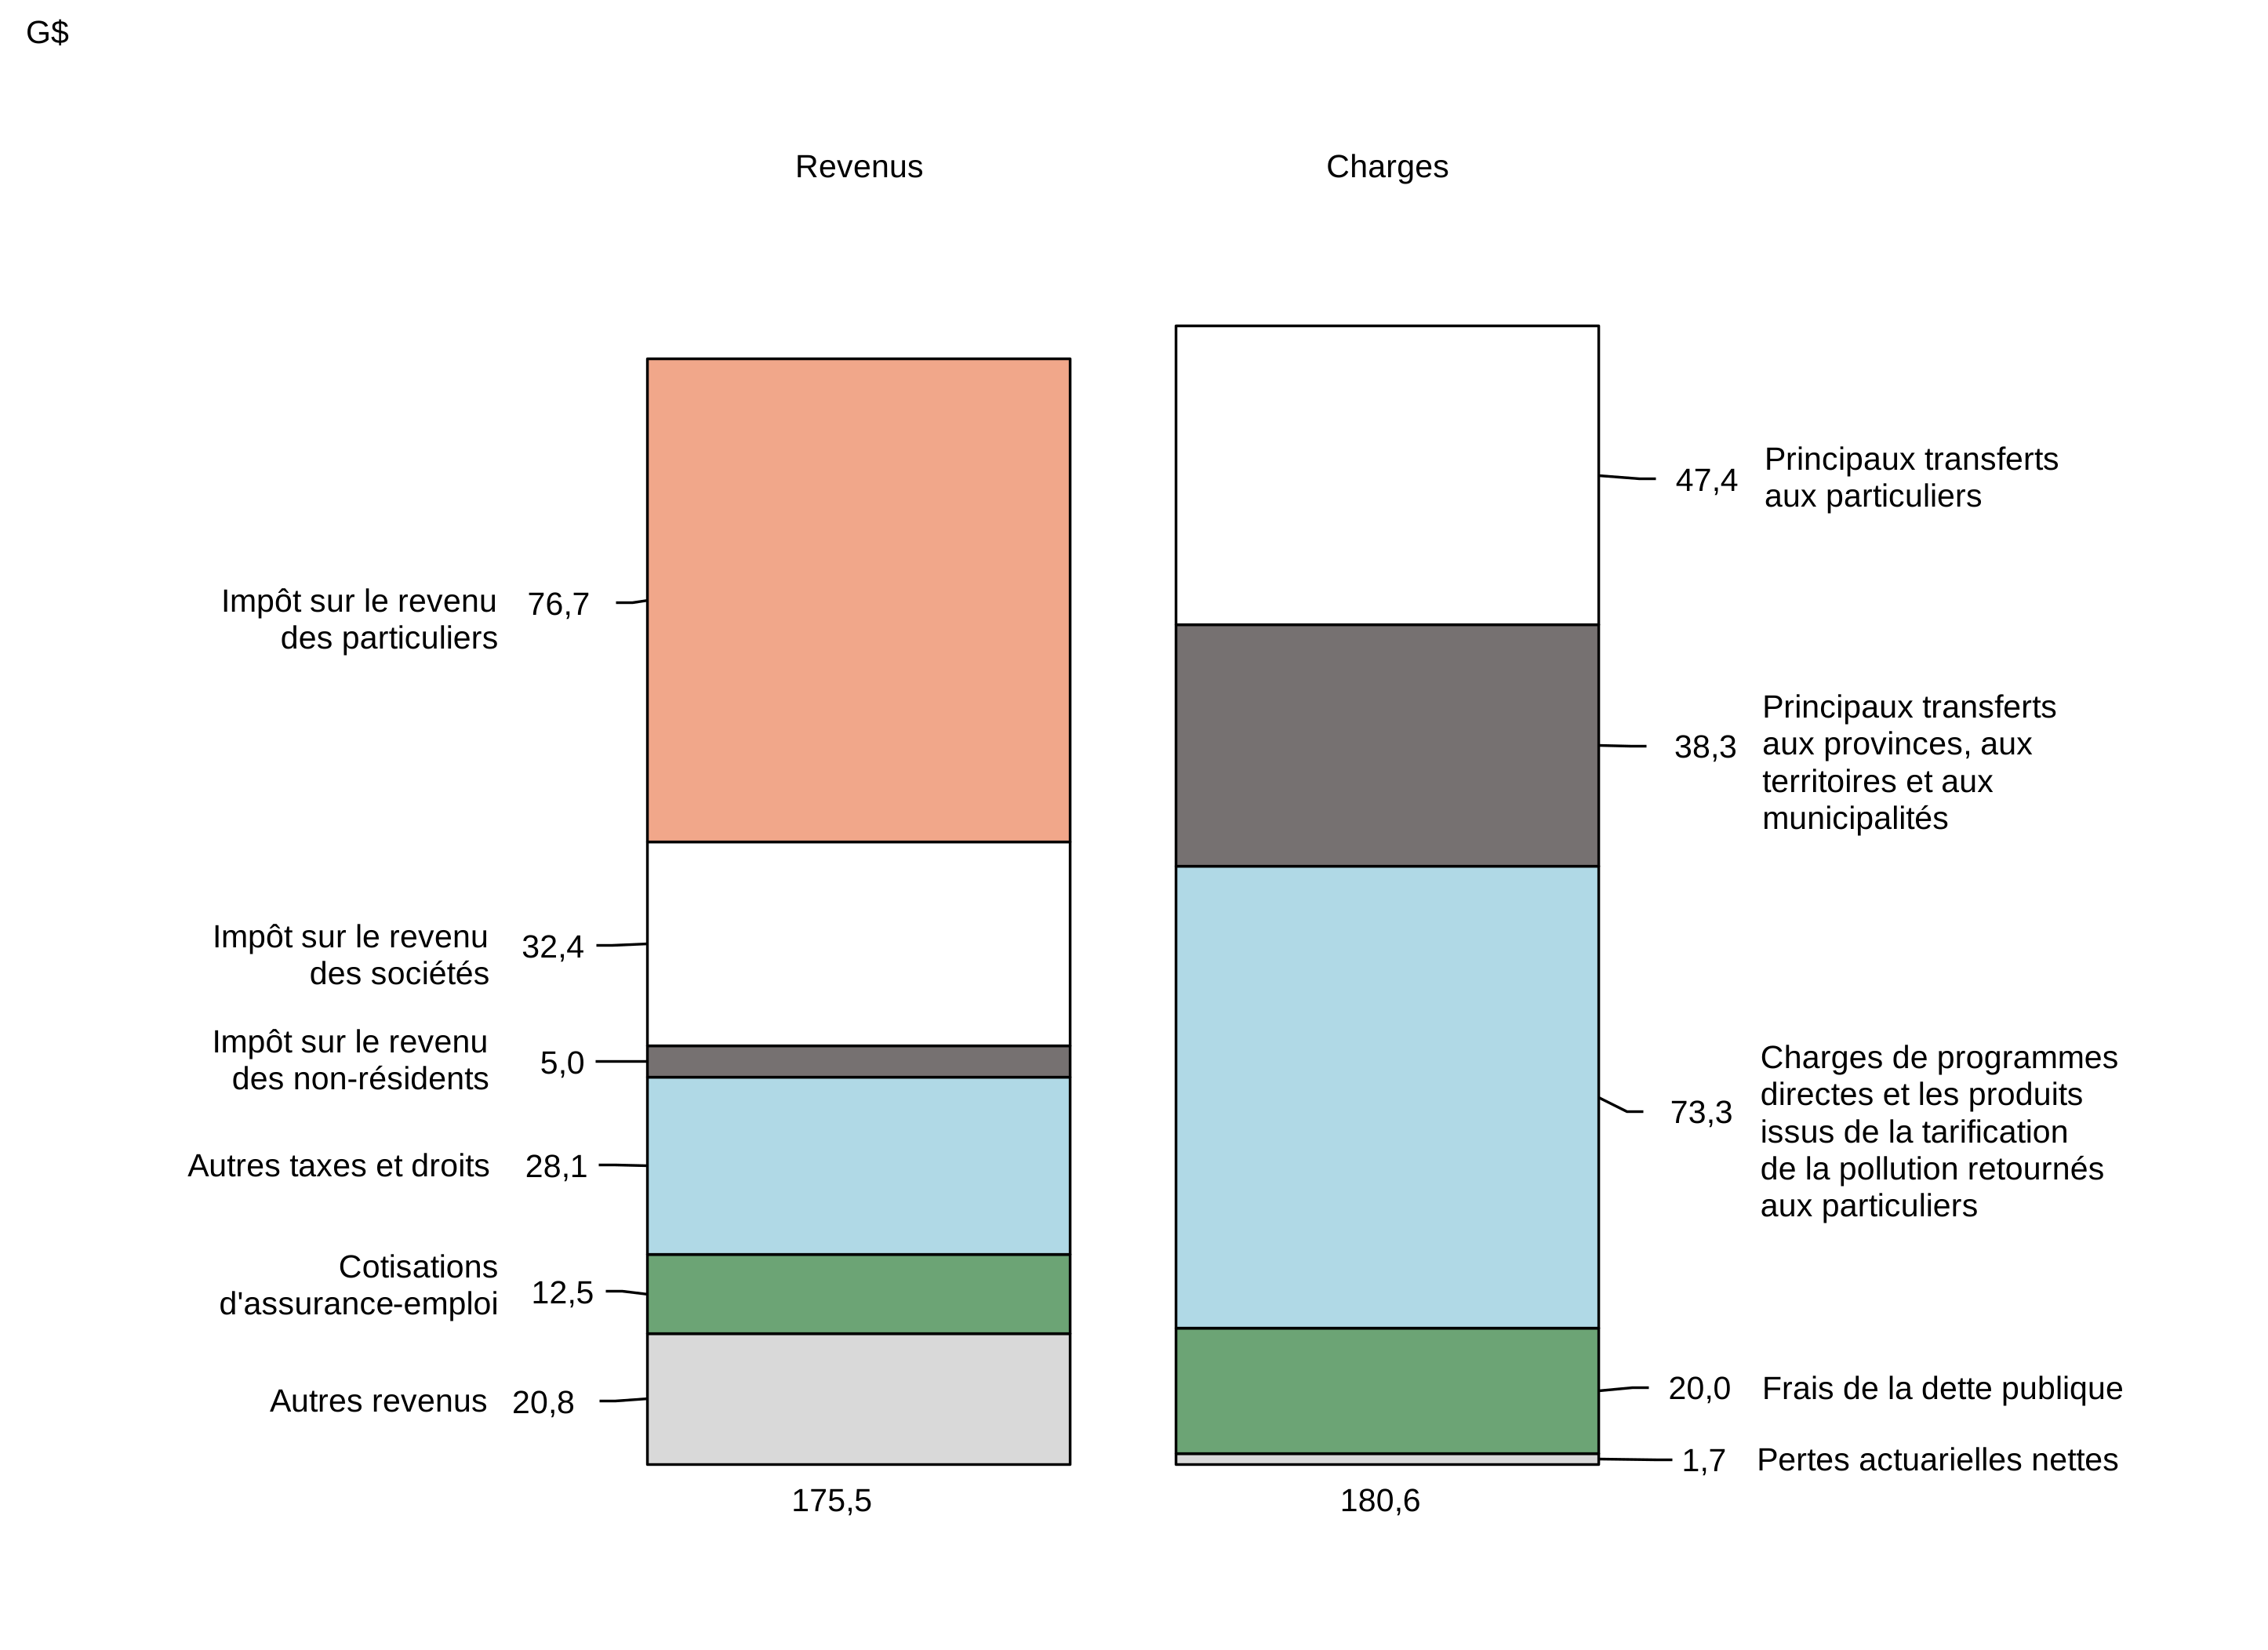
Les revenus pour la période d'avril à juillet de l'exercice 2026-2027 se sont élevés à 175,5 milliards de dollars, soit une hausse de 12,0 milliards de dollars (7,4 %) par rapport à la même période en 2025-2026.
- Les revenus fiscaux ont augmenté de 6,1 milliards de dollars (4,4 %), comparativement à la même période en 2025-2026, ce qui s'explique par la hausse de l'impôt sur le revenu des particuliers, qui découle de la croissance des salaires, des traitements et de l'emploi, et la hausse des revenus tirés de la TPS à la suite d'un retour à des niveaux plus comparables à ceux historiquement observés après avoir enregistré un niveau exceptionnellement faible au début de 2025-2026. Ces hausses ont été compensées en partie par la baisse des droits de douane à l'importation, des revenus tirés des taxes sur l'énergie et des rentrées d'impôt sur le revenu des sociétés.
- Les revenus des cotisations d'assurance-emploi ont augmenté de 0,7 milliard de dollars (5,8 %), en raison de la croissance du nombre de personnes en emploi et de la hausse du maximum de la rémunération assurable qui a pris effet le 1er janvier 2026.
- Les autres revenus ont augmenté de 5,3 milliards de dollars (34,1 %), en grande partie sous l'effet de la hausse des revenus d'intérêts et de pénalités, de même que de l'augmentation des revenus des sociétés d'État entreprises et des revenus de ressources extracôtières.
| Juillet | Avril à juillet | |||||
|---|---|---|---|---|---|---|
| 20251 | 2026 | Variation | 2025-20261 | 2026-2027 | Variation | |
| (M$) | (%) | (M$) | (%) | |||
| Revenus fiscaux | ||||||
|
Impôts sur le revenu
|
||||||
|
Particuliers
|
17 121 | 18 480 | 7,9 | 71 037 | 76 679 | 7,9 |
|
Sociétés
|
9 323 | 7 817 | -16,2 | 32 810 | 32 416 | -1,2 |
|
Non-résidents
|
1 419 | 1 343 | -5,4 | 4 516 | 4 980 | 10,3 |
|
Total des rentrées d'impôt sur le revenu
|
27 863 | 27 640 | -0,8 | 108 363 | 114 075 | 5,3 |
|
Autres taxes et droits
|
||||||
|
Taxe sur les produits et services
|
5 366 | 5 895 | 9,9 | 18 853 | 21 476 | 13,9 |
|
Taxes sur l'énergie
|
478 | -19 | -104,0 | 1 786 | 1 265 | -29,2 |
|
Droits de douane à l'importation
|
1 096 | 518 | -52,7 | 4 663 | 2 925 | -37,3 |
|
Autres taxes, taxes d'accise et droits d'accise
|
657 | 605 | -7,9 | 2 471 | 2 446 | -1,0 |
|
Total des autres taxes et droits
|
7 597 | 6 999 | -7,9 | 27 773 | 28 112 | 1,2 |
| Total des revenus fiscaux | 35 460 | 34 639 | -2,3 | 136 136 | 142 187 | 4,4 |
| Cotisations d'assurance-emploi | 2 780 | 2 861 | 2,9 | 11 825 | 12 514 | 5,8 |
| Autres revenus | 4 367 | 5 325 | 21,9 | 15 482 | 20 768 | 34,1 |
| Total des revenus | 42 607 | 42 825 | 0,5 | 163 443 | 175 469 | 7,4 |
Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. 1 Certaines données comparatives ont été reclassées pour refléter la présentation de l'exercice en cours. En particulier, les produits issus de la tarification de la pollution à retourner aux particuliers sont inclus dans les autres revenus, ce qui cadre avec la fin de l'application de la redevance fédérale sur les combustibles à compter du 1er avril 2025. |
||||||
Charges
Pour le mois de juillet 2026, les charges de programmes excluant les pertes actuarielles nettes se sont chiffrées à 41,8 milliards de dollars, soit une hausse de 2,8 milliards de dollars (7,3 %) par rapport à juillet 2025.
- Les principaux transferts aux particuliers, qui comprennent le programme de la Sécurité de la vieillesse, les prestations d'assurance-emploi ainsi que les prestations pour enfants, ont augmenté de 0,6 milliard de dollars (4,9 %).
- Les transferts au titre du programme de la Sécurité de la vieillesse ont augmenté de 0,4 milliard de dollars (6,0 %), en raison de la hausse du nombre de prestataires et de l'évolution des prix à la consommation, auxquels les prestations sont pleinement indexées.
- Les prestations d'assurance-emploi ont augmenté de 0,1 milliard de dollars (3,1 %), ce qui est attribuable en grande partie à de nouvelles mesures qui ont élargi l'accès aux prestations d'assurance-emploi.
- Les prestations pour enfants ont augmenté de 0,1 milliard de dollars (3,5 %), en partie sous l'effet de l'indexation des prestations aux prix à la consommation, qui prend effet le 1er juillet de chaque année.
- Les principaux transferts aux provinces, aux territoires et aux municipalités ont augmenté de 1,0 milliard de dollars (10,1 %), ce qui s'explique principalement par une différence d'une année à l'autre dans le calendrier des transferts au titre du système pancanadien d'apprentissage et de garde des jeunes enfants et par les hausses prévues par la loi pour le Transfert canadien en matière de santé, le Transfert canadien en matière de programmes sociaux, les transferts au titre de la péréquation et les transferts aux territoires.
- Les produits issus de la tarification de la pollution retournés aux particuliers ont augmenté de 0,1 milliard de dollars (53,8 %). Les paiements résiduels se poursuivent dans le cadre plus large de l'élimination structurelle progressive des mécanismes de retour des produits de la redevance sur les combustibles à la suite de l'élimination de la redevance fédérale sur les combustibles le 1er avril 2025.
- Les charges de programmes directes ont augmenté de 1,3 milliard de dollars (7,0 %). Parmi les charges de programmes directes :
- Les autres paiements de transfert ont diminué de 0,1 milliard de dollars (1,6 %).
- Les charges de fonctionnement des ministères, des organismes, des sociétés d'État consolidées et des autres entités du gouvernement ont augmenté de 1,4 milliard de dollars (12,9 %). Cette augmentation est attribuable en grande partie à une modification de la méthode de comptabilisation des charges pour créances irrécouvrables liées aux impôts à recevoir, qui a été mise en place en décembre 2025 et qui a fait que des charges estimatives ont été comptabilisées au cours du présent exercice au lieu d'à la période d'après le mois de mars, de même qu'à une hausse des charges au titre de la défense.
Les frais de la dette publique ont augmenté de 0,5 milliard de dollars (11,3 %), principalement en raison de la hausse des taux d'intérêt effectifs moyens et de l'encours des obligations négociables ainsi que des rajustements plus élevés apportés à la valeur des obligations à rendement réel en fonction de l'indice des prix à la consommation, compensés en partie par la baisse des taux d'intérêt sur les bons du Trésor.
Les pertes actuarielles nettes, qui représentent l'amortissement des changements à la valeur des obligations du gouvernement au titre des régimes de retraite et autres avantages futurs des employés accumulés au cours des exercices antérieurs et les actifs connexes, ont augmenté de 0,1 milliard de dollars (23,9 %), sous l'effet de l'amortissement des pertes découlant des évaluations actuarielles des régimes de retraite et autres avantages futurs des employés du gouvernement préparées pour les Comptes publics du Canada 2025, qui a commencé en cours d'exercice 2025-2026, compensé en partie par la fin de l'amortissement de certaines pertes actuarielles nettes d'exercices antérieurs.
Pour la période d'avril à juillet de l'exercice 2026-2027, les charges de programmes excluant les pertes actuarielles nettes se sont élevées à 159,0 milliards de dollars, soit une hausse de 7,7 milliards de dollars (5,1 %) par rapport à la même période de l'exercice précédent.
- Les principaux transferts aux particuliers ont augmenté de 2,3 milliards de dollars (5,1 %).
- Les transferts au titre du programme de la Sécurité de la vieillesse ont augmenté de 1,4 milliard de dollars (5,2 %), en raison de la hausse du nombre de prestataires et de l'évolution des prix à la consommation, auxquels les prestations sont pleinement indexées.
- Les prestations d'assurance-emploi ont augmenté de 0,5 milliard de dollars (6,0 %), ce qui est attribuable en grande partie à de nouvelles mesures qui ont élargi l'accès aux prestations d'assurance-emploi.
- Les prestations pour enfants ont augmenté de 0,4 milliard de dollars (3,9 %), ce qui s'explique en partie par l'indexation des prestations aux prix à la consommation.
- Les principaux transferts aux provinces, aux territoires et aux municipalités ont diminué de 0,2 milliard de dollars (0,5 %), du fait que les différences d'une année à l'autre dans le calendrier des transferts en matière de soins de santé et des transferts au titre du système pancanadien d'apprentissage et de garde des jeunes enfants ont plus que compensé les hausses prévues par la loi pour le Transfert canadien en matière de santé, le Transfert canadien en matière de programmes sociaux, les transferts au titre de la péréquation et les transferts aux territoires.
- Les produits issus de la tarification de la pollution retournés aux particuliers ont diminué de 2,1 milliards de dollars (85,5 %), en raison de l'élimination structurelle progressive de la Remise canadienne sur le carbone pour les particuliers et des autres mécanismes de retour des produits de la redevance sur les combustibles à la suite de l'élimination de la redevance fédérale sur les combustibles à compter du 1er avril 2025.
- Les charges de programmes directes ont augmenté de 7,7 milliards de dollars (11,8 %). Parmi les charges de programmes directes :
- Les autres paiements de transfert ont augmenté de 3,2 milliards de dollars (12,4 %), ce qui s'explique par la hausse de différents transferts, notamment en ce qui concerne les contributions au titre de la défense, l'Allocation canadienne pour les travailleurs, les transferts en lien avec les peuples autochtones, les transferts de revenus de ressources extracôtières et le Régime canadien de soins dentaires.
- Les charges de fonctionnement des ministères, des organismes, des sociétés d'État consolidées et des autres entités du gouvernement ont augmenté de 4,5 milliards de dollars (11,4 %). Cette augmentation est attribuable en grande partie à une modification de la méthode de comptabilisation des charges pour créances irrécouvrables liées aux impôts à recevoir, qui a fait que des charges ont été comptabilisées plus tôt dans l'exercice, de même qu'à une hausse des coûts du personnel et des charges au titre de la défense.
Les frais de la dette publique ont augmenté de 1,4 milliard de dollars (7,4 %), en grande partie en raison de la hausse des taux d'intérêt effectifs moyens et de l'encours des obligations négociables ainsi que des rajustements plus élevés apportés à la valeur des obligations à rendement réel en fonction de l'indice des prix à la consommation, compensés en partie par la baisse des taux d'intérêt à court terme sur les bons du Trésor.
Les pertes actuarielles nettes ont augmenté de 0,3 milliard de dollars (23,9 %), ce qui s'explique par l'amortissement des pertes découlant des évaluations actuarielles des régimes de retraite et autres avantages futurs des employés du gouvernement en date du 31 mars 2025, qui a commencé en cours d'exercice 2025-2026, compensé en partie par la fin de l'amortissement de certaines pertes actuarielles nettes d'exercices antérieurs.
| Juillet | Avril à juillet | |||||
|---|---|---|---|---|---|---|
| 20251 | 2026 | Variation | 2025‑20261 | 2026‑2027 | Variation | |
| (M$) | (%) | (M$) | (%) | |||
| Principaux transferts aux particuliers | ||||||
|
Programme de la Sécurité de la vieillesse
|
6 833 | 7 242 | 6,0 | 27 043 | 28 459 | 5,2 |
|
Prestations d'assurance-emploi
|
2 160 | 2 226 | 3,1 | 8 351 | 8 855 | 6,0 |
|
Prestations pour enfants
|
2 346 | 2 428 | 3,5 | 9 743 | 10 119 | 3,9 |
|
Total des principaux transferts aux particuliers
|
11 339 | 11 896 | 4,9 | 45 137 | 47 433 | 5,1 |
| Principaux transferts aux provinces, aux territoires et aux municipalités |
||||||
|
Transfert canadien en matière de santé
|
4 557 | 4 785 | 5,0 | 18 228 | 19 145 | 5,0 |
|
Transfert canadien en matière de programmes sociaux
|
1 451 | 1 495 | 3,0 | 5 805 | 5 980 | 3,0 |
|
Péréquation
|
2 181 | 2 263 | 3,8 | 8 723 | 9 053 | 3,8 |
|
Formule de financement des territoires
|
373 | 397 | 6,4 | 2 503 | 2 665 | 6,5 |
|
Système pancanadien d'apprentissage et de garde des jeunes enfants
|
548 | 1 034 | 88,7 | 2 416 | 2 049 | -15,2 |
|
Fonds pour bâtir des collectivités fortes – Volet communautaire
|
1 095 | 1 224 | 11,8 | 1 095 | 1 224 | 11,8 |
|
Accords en matière de santé avec les provinces et territoires2
|
- | - | s.o. | 2 150 | 909 | -57,7 |
|
Autres arrangements fiscaux3
|
-649 | -677 | -4,3 | -2 454 | -2 761 | -12,5 |
|
Total des principaux transferts aux provinces, aux territoires et aux municipalités
|
9 556 | 10 521 | 10,1 | 38 466 | 38 264 | -0,5 |
| Produits issus de la tarification de la pollution retournés aux particuliers | 132 | 203 | 53,8 | 2 469 | 357 | -85,5 |
| Charges de programmes directes | ||||||
|
Autres paiements de transfert
|
7 282 | 7 164 | -1,6 | 26 080 | 29 319 | 12,4 |
|
Charges de fonctionnement
|
10 650 | 12 023 | 12,9 | 39 141 | 43 595 | 11,4 |
|
Total des charges de programmes directes
|
17 932 | 19 187 | 7,0 | 65 221 | 72 914 | 11,8 |
| Total des charges de programmes excluant les pertes actuarielles nettes | 38 959 | 41 807 | 7,3 | 151 293 | 158 968 | 5,1 |
| Frais de la dette publique | 4 825 | 5 371 | 11,3 | 18 597 | 19 979 | 7,4 |
| Total des charges excluant les pertes actuarielles nettes | 43 784 | 47 178 | 7,8 | 169 890 | 178 947 | 5,3 |
|
Pertes actuarielles nettes
|
335 | 415 | 23,9 | 1 340 | 1 660 | 23,9 |
| Total des charges | 44 119 | 47 593 | 7,9 | 171 230 | 180 607 | 5,5 |
Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. 1 Certaines données comparatives ont été reclassées pour refléter la présentation de l'exercice en cours. En particulier, le soutien au revenu lié à la COVID-19 pour les travailleurs est inclus dans les autres paiements de transfert, ce qui cadre avec la fin des mesures de soutien temporaires liées à la COVID-19. De plus, certaines autres sommes ont été reclassées et sont passées des catégories des charges de fonctionnement et des principaux transferts aux provinces, aux territoires et aux municipalités à la catégorie des autres paiements de transfert pour refléter leur présentation prévue dans les Comptes publics du Canada. 2 Les accords de santé avec les provinces et territoires incluent les accords bilatéraux relatifs au plan Travailler ensemble et les accords bilatéraux pour Vieillir dans la dignité. Les fonds restants au titre des accords bilatéraux sur les services de soins à domicile, de soins communautaires, de soins en santé mentale et de traitement contre la toxicomanie ont été intégrés dans ces accords. 3 Les autres arrangements fiscaux comprennent : l'abattement du Québec (recouvrement ayant trait aux allocations pour les jeunes et les paiements de remplacement pour les programmes permanents), qui représente les sommes recouvrées du Québec de façon continue à l'égard d'un transfert historique de points d'impôt, les subventions législatives et d'autres éléments. En ce qui concerne l'abattement du Québec aux fins des paiements de remplacement pour les programmes permanents, les sommes versées au Québec au titre du Transfert canadien en matière de santé, du Transfert canadien en matière de programmes sociaux et de la péréquation sont inscrites ci-dessus de la même façon que les transferts aux autres provinces. Toutefois, puisqu'une partie des transferts versés au Québec prend la forme d'un abattement de l'impôt fédéral, ce montant doit être soustrait des principaux transferts aux provinces, aux territoires et aux municipalités. La partie restante de l'abattement du Québec correspond aux sommes recouvrées à l'égard du transfert de points d'impôt aux fins de l'ancien programme des allocations aux jeunes. |
||||||
Le tableau suivant présente les charges totales selon les principaux articles de charges.
| Juillet | Avril à juillet | ||||||
|---|---|---|---|---|---|---|---|
| 20251 | 2026 | Variation | 2025‑20261 | 2026‑2027 | Variation | ||
| (M$) | (%) | (M$) | (%) | ||||
| Paiements de transfert | 28 309 | 29 784 | 5,2 | 112 152 | 115 373 | 2,9 | |
| Autres charges | |||||||
|
Personnel, excluant les pertes actuarielles nettes
|
6 274 | 6 467 | 3,1 | 24 309 | 25 688 | 5,7 | |
|
Transports et communications
|
239 | 302 | 26,4 | 791 | 923 | 16,7 | |
|
Information
|
46 | 26 | -43,5 | 120 | 115 | -4,2 | |
|
Services professionnels et spéciaux
|
1 739 | 2 024 | 16,4 | 4 816 | 6 087 | 26,4 | |
|
Location
|
503 | 541 | 7,6 | 1 879 | 1 984 | 5,6 | |
|
Réparation et entretien
|
295 | 406 | 37,6 | 888 | 1 072 | 20,7 | |
|
Services publics, fournitures et approvisionnements
|
217 | 294 | 35,5 | 950 | 1 207 | 27,1 | |
|
Autres subventions et charges
|
850 | 1 495 | 75,9 | 3 344 | 4 645 | 38,9 | |
|
Amortissement des immobilisations corporelles
|
471 | 454 | -3,6 | 1 993 | 1 839 | -7,7 | |
|
Perte nette sur cession de biens
|
16 | 14 | -12,5 | 51 | 35 | -31,4 | |
|
Total des autres charges
|
10 650 | 12 023 | 12,9 | 39 141 | 43 595 | 11,4 | |
| Total des charges de programmes excluant les pertes actuarielles nettes | 38 959 | 41 807 | 7,3 | 151 293 | 158 968 | 5,1 | |
| Frais de la dette publique | 4 825 | 5 371 | 11,3 | 18 597 | 19 979 | 7,4 | |
| Total des charges excluant les pertes actuarielles nettes | 43 784 | 47 178 | 7,8 | 169 890 | 178 947 | 5,3 | |
|
Pertes actuarielles nettes
|
335 | 415 | 23,9 | 1 340 | 1 660 | 23,9 | |
| Total des charges | 44 119 | 47 593 | 7,9 | 171 230 | 180 607 | 5,5 | |
Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. 1 Certaines données comparatives ont été reclassées afin de refléter la présentation de l'exercice en cours. |
|||||||
Revenus et charges (d'avril à juillet 2026)
Besoins financiers de 54,7 milliards de dollars d'avril à juillet 2026
Le solde budgétaire est présenté selon la méthode de la comptabilité d'exercice, les revenus et les charges de l'État étant constatés au moment où les revenus sont gagnés et les charges sont engagées, peu importe le moment où surviennent les rentrées et les sorties de fonds correspondantes. En revanche, les ressources ou besoins financiers représentent l'écart entre les rentrées et les sorties de fonds de l'État. Cette mesure tient compte non seulement des variations du solde budgétaire, mais aussi des ressources ou des besoins en espèces découlant des investissements de l'État par voie d'acquisition d'immobilisations, de prêts, de placements et d'avances, ainsi que de ses autres activités, dont le paiement des comptes créditeurs, la perception des comptes débiteurs, les opérations de change et l'amortissement des immobilisations corporelles. L'écart entre le solde budgétaire et les ressources ou besoins financiers est constaté dans les opérations non budgétaires.
Compte tenu du déficit budgétaire de 5,1 milliards de dollars et des besoins financiers de 49,6 milliards de dollars au titre des opérations non budgétaires, la période d'avril à juillet 2026 s'est soldée par des besoins financiers de 54,7 milliards de dollars, comparativement à des besoins financiers de 41,3 milliards de dollars pour la même période de l'exercice précédent.
| Juillet | Avril à juillet | |||
|---|---|---|---|---|
| 2025 | 2026 | 2025-2026 | 2026-2027 | |
| Solde budgétaire (déficit ou excédent) | -1 512 | -4 768 | -7 787 | -5 138 |
| Opérations non budgétaires | ||||
|
Créditeurs, charges à payer et débiteurs
|
-4 180 | -5 678 | -16 479 | -27 038 |
|
Régimes de retraite, autres avantages futurs et autres passifs
|
95 | 262 | 2 242 | 2 532 |
|
Comptes de changes et produits dérivés
|
-1 328 | -772 | 2 412 | -1 356 |
|
Prêts, placements et avances
|
-2 071 | -3 127 | -18 510 | -20 273 |
|
Actifs non financiers
|
-1 807 | -1 160 | -3 210 | -3 449 |
|
Total des opérations non budgétaires
|
-9 291 | -10 475 | -33 545 | -49 584 |
| Ressources ou besoins financiers | -10 803 | -15 243 | -41 332 | -54 722 |
| Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. | ||||
Activités nettes de financement en hausse de 59,6 milliards de dollars
Le gouvernement a couvert ces besoins financiers de 54,7 milliards de dollars et haussé ses soldes de trésorerie de 4,8 milliards de dollars en augmentant la dette non échue de 59,6 milliards de dollars. L'accroissement de la dette non échue a été obtenu par l'émission d'obligations négociables et de bons du Trésor.
À la fin du mois de juillet 2026, les soldes de trésorerie se chiffraient à 53,2 milliards de dollars, soit 19,7 milliards de dollars de moins qu'à la fin du mois de juillet 2025.
| Juillet | Avril à juillet | |||
|---|---|---|---|---|
| 2025 | 2026 | 2025‑2026 | 2026‑2027 | |
| Ressources ou besoins financiers | -10 803 | -15 243 | -41 332 | -54 722 |
| Augmentation (+) ou diminution (-) nette dans les activités de financement | ||||
|
Opérations de la dette non échue
|
||||
|
Emprunts en dollars canadiens
|
||||
|
Obligations négociables
|
26 178 | 20 638 | 55 324 | 37 711 |
|
Bons du Trésor
|
3 795 | 7 969 | 18 530 | 23 309 |
|
Total des emprunts en dollars canadiens
|
29 973 | 28 607 | 73 854 | 61 020 |
|
Emprunts en devises
|
1 096 | -73 | -5 901 | -1 345 |
|
Total des opérations sur la dette contractée sur les marchés
|
31 069 | 28 534 | 67 953 | 59 675 |
|
Obligations découlant de contrats de location-acquisition et autre dette non échue
|
-21 | -23 | 89 | -122 |
| Variation nette dans les activités de financement | 31 048 | 28 511 | 68 042 | 59 553 |
| Variation de la trésorerie | 20 245 | 13 268 | 26 710 | 4 831 |
| Trésorerie à la fin de la période | 72 850 | 53 168 | ||
| Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. | ||||
Nota
- La revue financière est un rapport sur les résultats financiers consolidés du gouvernement du Canada préparé tous les mois par le ministère des Finances Canada. Le gouvernement est déterminé à publier La revue financière en temps opportun conformément aux Normes spéciales de diffusion des données Plus du Fonds monétaire international, qui sont conçues pour promouvoir la transparence des données des pays membres et favoriser le développement de systèmes statistiques rigoureux.
- Les résultats déclarés dans La revue financière sont tirés des comptes du Canada tenus par le receveur général. C'est le même système qui sert à préparer chaque année les Comptes publics du Canada.
- La revue financière est généralement préparée conformément aux conventions comptables servant à préparer les états financiers consolidés annuels du gouvernement, qui sont résumés dans la section 2 du volume I des Comptes publics du Canada accessibles sur le site Web de Services publics et Approvisionnement Canada.
- Les résultats financiers présentés dans La revue financière n'ont pas fait l'objet d'un audit ou d'un examen par un auditeur externe.
- Il peut y avoir une importante variation des résultats mensuels en raison du calendrier des rentrées et de la constatation des charges. Par exemple, une grande part des dépenses du gouvernement est habituellement consignée dans l'édition de mars de La revue financière.
- Les résultats d'avril à mars présentés dans La revue financière ne constituent pas les résultats définitifs pour l'ensemble de l'exercice. Les résultats définitifs, publiés dans les Comptes publics du Canada annuels, intègrent les ajustements de fin d'exercice apportés après le mois de mars, une fois que des renseignements additionnels sont connus, dont la comptabilisation des revenus fiscaux en fonction des cotisations établies à l'égard des déclarations de revenus ainsi que les ajustements relatifs à l'évaluation des actifs et des passifs. Les ajustements apportés après le mois de mars peuvent aussi comprendre la comptabilisation de mesures déjà annoncées dans le budget qui sont consignées une fois que la loi d'exécution pertinente reçoit la sanction royale.
- Le tableau 7, État condensé de l'actif et du passif, est inclus dans La revue financière mensuelle après la mise au point et la publication des résultats financiers du gouvernement de l'exercice précédent, habituellement à l'automne.
Nota – Sauf indication contraire, les variations des résultats financiers sont celles d'une année sur l'autre.
Pour tout renseignement concernant cette publication, veuillez communiquer avec Gina Clark à l'adresse suivante : gina.clark@fin.gc.ca.
Septembre 2026