
Notes explicatives sur des propositions législatives liées à la Loi de l’impôt sur le revenu et à son règlement
Préface
Les présentes notes explicatives portent sur des modifications qu'il est proposé d'apporter à la Loi de l'impôt sur le revenu et au Règlement de l'impôt sur le revenu. Ces notes donnent une explication détaillée de chacune des modifications proposées, à l'intention des parlementaires, des contribuables et de leurs conseillers professionnels.
L'honorable François-Philippe Champagne, c.p., député
Ministre des Finances et du Revenu national
Les présentes notes explicatives ne sont publiées qu'à titre d'information et ne constituent pas l'interprétation officielle des dispositions qui y sont résumées.
Table des matières
| Article des propositions législatives | Article modifié | Sujet |
|---|---|---|
| Propositions législatives liées à l'impôt sur le revenu | ||
1 |
6 | Éléments à inclure à titre de revenu tiré d'une charge ou d'un emploi |
2 |
12 | Sommes à inclure dans le revenu |
3 |
15 | Avantages aux actionnaires |
4 |
18.2 | Définitions |
5 |
18.21 | Ratio de groupe - définitions |
6 |
20 | Déductions admises dans le calcul du revenu tiré d'une entreprise ou d'un bien |
7 |
28 | Entreprise agricole ou de pêche |
8 |
66 | Frais d'exploration et d'aménagement d'une société exploitant une entreprise principale |
9 |
80.3 | Report de revenus - bétail |
10 |
80.4 | Prêts |
11 |
93.1 | Actions détenues par une société de personnes |
12 |
95 | Définitions applicables à la présente sous-section |
13 |
104 | Fiducie ou succession |
14 |
116 | Disposition par une personne non-résidente |
15 |
125.4 | Crédit d'impôt pour production cinématographique ou magnétoscopique canadienne |
16 |
125.5 | Crédit d'impôt pour services de production cinématographique ou magnétoscopique |
17 |
138.1 | Règles concernant les fonds réservés |
18 |
146.6 | Compte d'épargne libre d'impôt pour l'achat d'une première propriété |
19 |
147.1 | Régime de pension agréé |
20 |
148 | Calcul du revenu du titulaire d'une police |
21 |
183.3 | Définitions |
22 |
189 | Impôt : placements non admissibles |
23 |
207.5 | Impôt sur les conventions de retraite |
24 |
207.71 | Impôt sur les conventions de retraite |
25 |
217 | Prestations canadiennes |
26 |
219 | Impôt supplémentaire |
27 |
241 | Communication de renseignements |
28 |
248 | Définitions |
29 |
213.1 | Régimes de pension agréés collectifs |
30 |
600 | Choix |
31 |
1100 | Passation en charges immédiate |
32 |
4802 | Statuts des sociétés et des fiducies |
33 |
5600 | Distributions visées |
34 |
8303 | Facteur d'équivalence pour services passés quant à l'employeur |
35 |
8502 | Conditions applicables à tous les régimes |
36 |
8503 | Compte net des cotisations |
37 |
9000 | Personne qui n'est pas une institution financière |
Loi de l'impôt sur le revenu
Article 1
Avantage relatif à l'utilisation d'une automobile
Loi de l'impôt sur le revenu (la Loi ou LIR)
6(1) et (2)
Lorsqu'une personne met une automobile à la disposition d'un contribuable dans l'exercice des fonctions de sa charge ou de son emploi et que le contribuable utilise l'automobile à des fins personnelles, il faut inclure les frais pour droit d'usage d'une automobile dans le revenu du contribuable. Il faut aussi inclure l'avantage relatif au fonctionnement d'une automobile à son revenu si la personne qui met l'automobile à sa disposition paie des frais de fonctionnement relativement à l'automobile utilisée à des fins personnelles.
Les alinéas 6(1)k), 6(1)l) et le paragraphe 6(2) de la Loi sont modifiés afin de s'appliquer aux avantages accordés à une personne avec qui le contribuable a un lien de dépendance. Ces modifications sont conformes à la portée des alinéas 6(1)a) et e), lesquels s'appliquent lorsqu'un avantage lié à l'emploi est accordé à une personne avec laquelle l'employé a un lien de dépendance.
Ces modifications s'appliquent aux années d'imposition 2026 et suivantes.
Article 2
Avantage relatif à l'utilisation d'une automobile
LIR
12(1)y)
L'alinéa 12(1)y) de la Loi prévoit l'inclusion au revenu d'un contribuable de la valeur des avantages découlant de l'utilisation par un associé d'une société de personnes ou par un employé d'un tel associé, d'une automobile mise à sa disposition par la société de personnes (ces avantages étant appelés « frais pour droit d'usage »).
L'alinéa 12(1)y) est modifié afin de s'appliquer aux avantages accordés à une personne avec qui le contribuable a un lien de dépendance. Ces modifications sont conformes à la portée des alinéas 6(1)a) et e), lesquels s'appliquent lorsqu'un avantage lié à l'emploi est accordé à une personne avec laquelle l'employé a un lien de dépendance.
L'alinéa est également modifié de manière à éliminer la mention d'un employé d'un associé d'une société de personnes.
Il faudra toujours inclure les frais pour droit d'usage d'une automobile dans le revenu d'un employé de l'associé d'une société de personnes à qui la société de personnes fournit une automobile pour son usage personnel en application de l'alinéa 6(1)e).
Ces modifications s'appliquent aux années d'imposition 2026 et suivantes.
Article 3
Dette d'un actionnaire
LIR
15(2)
En vertu du paragraphe 15(2) de la Loi, certaines dettes sont à inclure dans le revenu du débiteur pour l'année au cours de laquelle elles ont été contractées. Ce paragraphe vise à empêcher qu'un débiteur qui est directement ou indirectement un actionnaire d'une société donnée ou qui est rattaché à un tel actionnaire évite l'impôt en recevant des biens de la société donnée au moyen d'un prêt par ailleurs non imposable, plutôt que sous la forme d'un dividende ou d'une autre somme imposable.
Certains débiteurs sont exclus de l'application du paragraphe 15(2), y compris une société résidant au Canada et une société de personnes dont chaque associé est une société résidant au Canada. Le paragraphe 15(2) est modifié afin de déplacer ces exclusions au nouveau paragraphe 15(2.01) à la suite de l'ajout d'une nouvelle exception pour les sociétés de personnes à paliers multiples au nouvel alinéa 15(2.01)b). Se reporter aux notes sur le paragraphe 15(2.01) pour en savoir plus.
Cette modification s'applique aux prêts reçus et aux dettes contractées après le 31 octobre 2011.
Personnes et sociétés de personnes exclues
LIR
15(2.01)
En vertu du paragraphe 15(2) de la Loi, certaines dettes sont à inclure dans le revenu du débiteur pour l'année au cours de laquelle elles ont été contractées. À l'heure actuelle, certains débiteurs sont exclus de l'application du paragraphe 15(2), notamment une société résidant au Canada et une société de personnes, dont chaque associé est une société résidant au Canada. Le paragraphe (2) ne devrait pas s'appliquer aux prêts reçus par une société de personnes qui est détenue, directement ou indirectement, uniquement par des sociétés résidant au Canada.
Le nouveau paragraphe 15(2.01) est introduit dans le but de prévoir une liste de débiteurs auxquels le paragraphe 15(2) ne s'applique pas. Il s'agit notamment :
- des sociétés résidant au Canada;
- des sociétés de personnes dont chaque associé est soit une société résidant au Canada, soit une autre société de personnes visée à ce paragraphe (pour tenir compte des sociétés de personnes à paliers multiples).
Par conséquent, le paragraphe 15(2) ne s'appliquera pas à une société de personnes si tous les associés de celle-ci sont, directement ou indirectement (par l'entremise d'une ou de plusieurs sociétés de personnes) des sociétés résidant au Canada.
Exemple — Sociétés de personnes à paliers multiples
Faits pertinents :
- Deux sociétés résidant au Canada (SoCan 1 et SoCan2) sont les seules associées d'une société en commandite étrangère (SCE1);
- SoCan 1 et SCE1 sont les seules associées d'une autre société en commandite étrangère (SCE2);
- SCE2 détient entièrement une société étrangère (SE);
- SoCan 2 accorde un prêt à SCE2 au cours de l'année.
Sociétés de personnes à paliers multiples
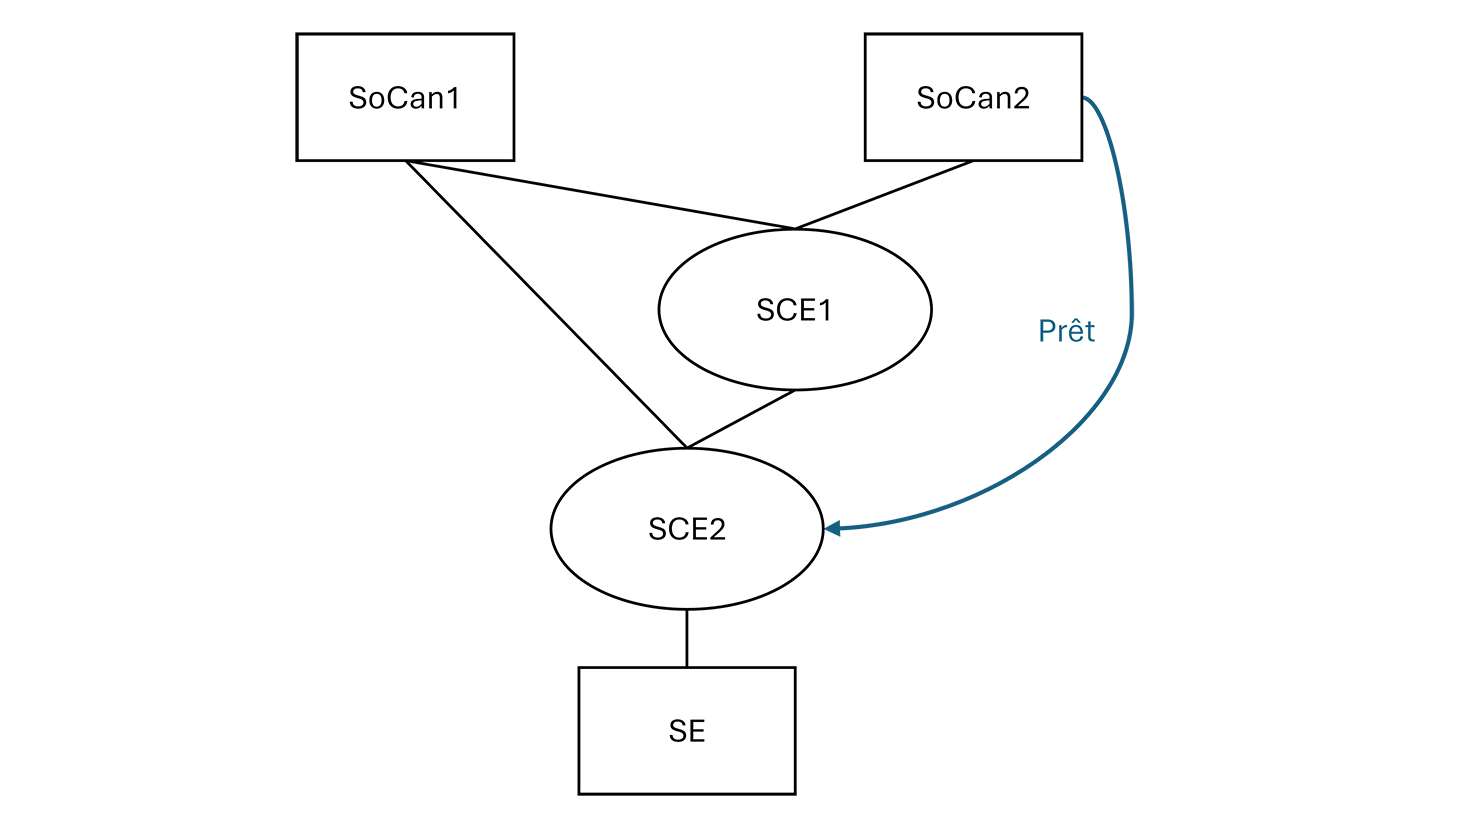
Même si SCE2 est une actionnaire d'une société donnée (SE), et que SCE2 a reçu un prêt d'une société liée à SE (SoCan2), le paragraphe 15(2) ne s'applique pas pour inclure le montant du prêt dans le calcul du revenu de SCE2 pour l'année, en vertu du nouvel alinéa 15(2.01)b), étant donné que chaque associée de la société de personnes est une société résidant au Canada (SoCan 1) ou une autre société de personnes visée à l'alinéa b) (SCE1), (SCE1 est une société de personnes visée à cet alinéa car chacune de ses associées est une société résidant au Canada).
Le paragraphe 15(2.1) a été modifié antérieurement (avec pour date d'entrée en vigueur le 31 octobre 2011) de façon à préciser qu'une société de personnes peut être rattachée à un actionnaire d'une société donnée si elle a un lien de dépendance avec l'actionnaire ou lui est affiliée. Par conséquent, cette modification s'applique aux prêts reçus et aux dettes contractées après le 31 octobre 2011 de façon à préciser de même que le paragraphe 15(2) ne s'applique pas à une société de personnes dont tous les associés sont des sociétés résidant au Canada ou d'autres sociétés de personnes visées au nouvel alinéa 15(2.01)b).
En outre, le paragraphe 15(2) peut avoir un effet imprévu sur certains débiteurs qui font partie du même groupe de sociétés étrangères affiliées que la société donnée (visée au paragraphe 15(2)). Pour corriger cette situation, l'alinéa 15(2.01)a) est modifié (s'appliquant aux prêts reçus ou aux dettes contractées après le 12 août 2024) afin d'exclure de l'application du paragraphe 15(2) le débiteur qui est, selon le cas :
- une société étrangère affiliée de la société donnée;
- une société étrangère affiliée d'une personne résidant au Canada avec laquelle la société donnée a un lien de dépendance.
En raison de ces modifications, le paragraphe 15(2) ne s'appliquera pas aux prêts accordés aux sociétés de personnes dont tous les associés sont des sociétés étrangères affiliées telles que celles susmentionnées, des sociétés résidant au Canada ou d'autres sociétés de personnes visées à l'alinéa 15(2.01)b).
Exemple — Sociétés étrangères affiliées à paliers multiples
Faits pertinents :
- Une société résidant au Canada (SoCan) détient entièrement une société étrangère (SE1);
- SE1 détient entièrement une autre société étrangère (SE2);
- SoCan accorde un prêt à SE1 au cours de l'année.
Sociétés étrangères affiliées à paliers multiples
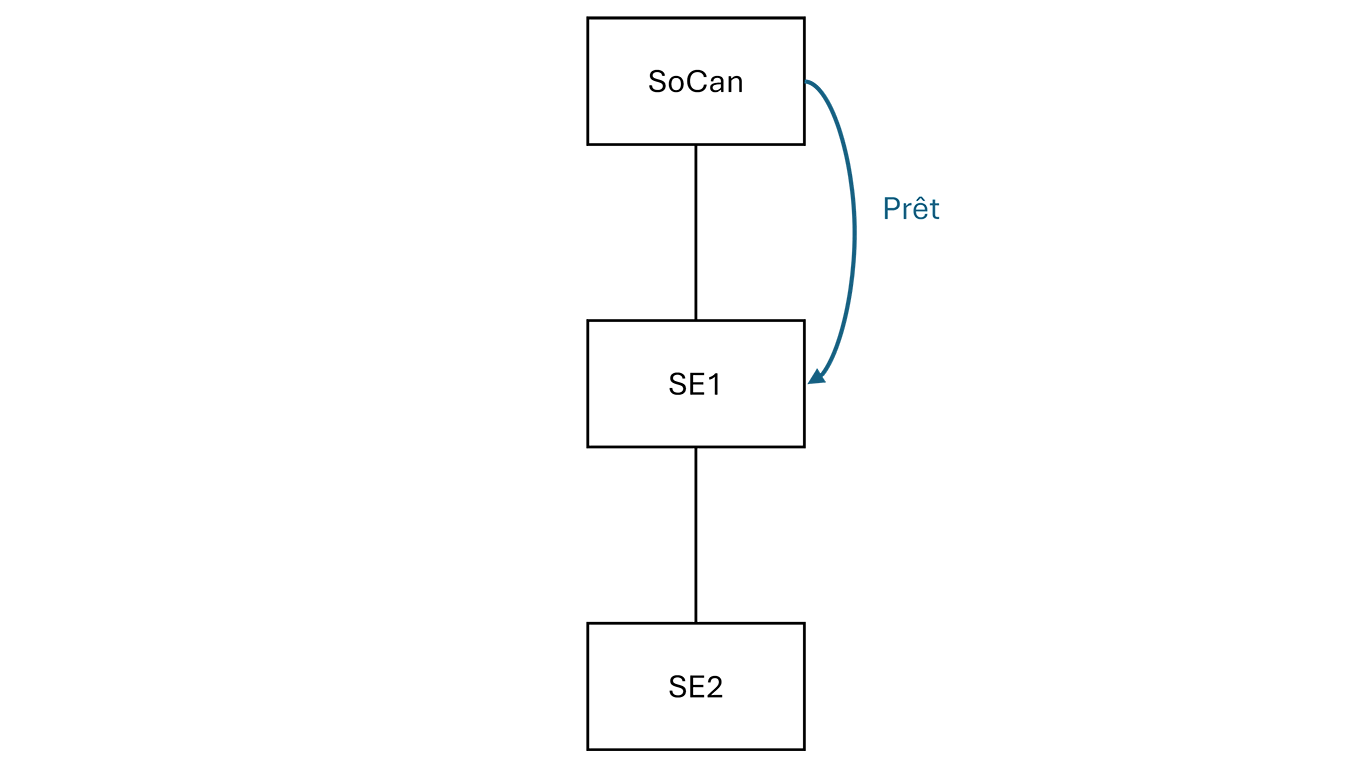
Même si SE1 est un actionnaire d'une société donnée (SE2), et que SE1 a reçu un prêt d'une société liée à SE2 (SoCan), le nouveau sous-alinéa 15(2.01)a)(iii) prévoit que, étant donné que SE1 est une société étrangère affiliée d'une personne résidant au Canada (SoCan) avec laquelle SE2 a un lien de dépendance, le paragraphe 15(2) ne s'applique pas de façon à inclure le montant du prêt dans le calcul du revenu de SE1 pour l'année.
Exemple — prêt à une société de personnes dont un associé est une société étrangère affiliée
Faits pertinents :
- Une société résidant au Canada (SoCan) détient entièrement deux sociétés étrangères (SE1 et SE2);
- SE1 et SE2 sont les seules associées d'une société en commandite étrangère (SCE);
- SoCan accorde un prêt à SCE au cours de l'année.
Prêt à une société de personnes dont un associé est une société étrangère affiliée
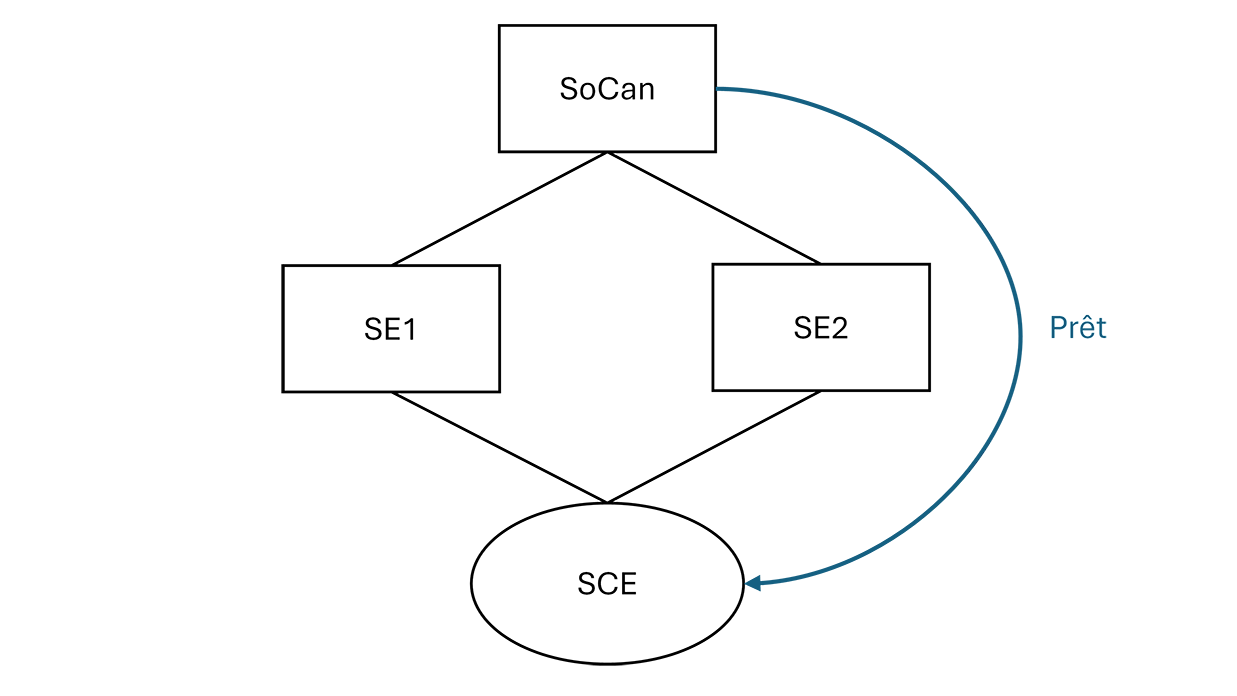
En vertu du paragraphe 15(2.1), SCE est rattachée, relativement à une société donnée (SE1), à un actionnaire de SE1 (SoCan) parce que SCE est affiliée à SoCan.
Cependant, même si SCE est rattachée à un actionnaire de SE1 (SoCan), et que SCE a reçu un prêt d'une société liée à SE1 (SoCan), le paragraphe 15(2) ne s'applique pas de façon à inclure le montant du prêt dans le calcul du revenu de SCE pour l'année, en vertu du nouveau sous-alinéa 15(2.01)a)(iii) et de l'alinéa 15(2.01)b), étant donné que chaque associée de la société de personnes (SE1 et SE2) est une société étrangère affiliée d'une personne résidant au Canada (SoCan) avec laquelle SE1 a un lien de dépendance. (Des résultats semblables s'appliqueraient si SE2 était la société donnée.)
Cette modification s'applique aux prêts reçus et aux dettes contractées après le 12 août 2024.
Sens de rattachée
LIR
15(2.1)
En vertu du paragraphe 15(2) de la Loi, certaines dettes sont à inclure dans le revenu du débiteur pour l'année au cours de laquelle elles ont été contractées. Les alinéas 15(2)a) à c) décrivent les débiteurs auxquels cette règle s'applique en ce qui concerne leur lien à une société donnée. Plus précisément, l'alinéa 15(2)b) prévoit que le paragraphe 15(2) peut s'appliquer à un débiteur qui est rattaché à un actionnaire de la société donnée.
Le paragraphe 15(2.1) précise qu'un débiteur est rattaché à l'actionnaire lorsqu'il a un lien de dépendance avec celui-ci ou lui est affilié, sauf si le débiteur est, selon le cas :
- une société étrangère affiliée de la société donnée,
- une société étrangère affiliée d'une personne résidant au Canada avec laquelle la société donnée a un lien de dépendance.
Le paragraphe 15(2.1) est modifié afin de supprimer ses alinéas a) et b) en raison de l'inclusion de ces exceptions et d'autres nouvelles exceptions au paragraphe 15(2) au paragraphe 15(2.01) modifié. Par conséquent, l'exception au paragraphe 15(2) pour les personnes visées aux alinéas 15(2.1)a) et b) ne se limite plus au critère de rattachement visé au paragraphe 15(2.1). Se reporter aux notes sur le paragraphe 15(2.01) pour en savoir plus.
Cette modification s'applique aux prêts reçus et aux dettes contractées après le 12 août 2024.
Avantage relatif à l'utilisation d'une automobile
LIR
15(5)
Le paragraphe 15(5) de la Loi prévoit des règles relatives aux avantages conférés à un actionnaire qui utilise une automobile que la société lui a fournie.
Le paragraphe 15(5) est modifié afin de s'appliquer aux avantages accordés à une personne avec laquelle l'actionnaire a un lien de dépendance. Ces modifications sont conformes à la portée des alinéas 6(1)a) et e), lesquels s'appliquent lorsqu'un avantage lié à l'emploi est accordé à une personne avec laquelle l'employé a un lien de dépendance.
Cette modification s'applique aux années d'imposition 2026 et suivantes.
Article 4
Définitions
LIR
18.2(1)
Le paragraphe 18.2(1) définit un certain nombre de termes qui s'appliquent aux fins des articles 18.2 et 18.21 pour déterminer l'application de la restriction des dépenses excessives d'intérêts et de financement (« RDEIF »).
« revenus d'intérêts et de financement »
L'alinéa a) de l'élément B de la définition de revenus d'intérêts et de financement veille à ce que soient déduites des revenus d'intérêts et de financement d'un contribuable pour une année d'imposition les sommes payées ou payables, ou une perte ou perte en capital, dans le cadre d'une convention ou d'un arrangement convenus sous forme de prêt ou autre financement, ou en rapport avec un prêt ou autre financement, dû au contribuable, ou à une personne ou société de personnes ayant un lien de dépendance avec le contribuable.
La division a)(ii)(B), laquelle décrit les conventions ou arrangements qui sont accessoires à un prêt ou autre financement, est modifiée de deux manières. Premièrement, l'expression « coût de financement ou l'emprunt » est remplacée par l'expression « prêt ». Deuxièmement, il est précisé que, dans de telles situations, la convention ou l'arrangement doivent être conclus pour couvrir soit le prêt ou l'autre financement lui-même, soit le rendement relativement au prêt ou à l'autre financement.
Conformément aux règles générales de RDEIF, cette modification s'applique aux années d'imposition commençant à compter du 1er octobre 2023.
Article 5
Montant attribué du ratio de groupe
LIR
18.21(2)
Le paragraphe 18.21(2) est le dispositif de la règle du ratio de groupe prévue à l'article 18.21 et il détermine le « montant attribué du ratio de groupe » qui peut être utilisé au lieu de la capacité de déduction des intérêts du ratio fixe prévue au paragraphe 18.2(2). Plus précisément, si toutes les conditions énoncées au paragraphe 18.21(2) sont remplies, les sociétés et les fiducies qui sont des « entités admissibles du groupe » (au sens du paragraphe 18.2(1)) les unes à l'égard des autres et qui sont membres du même « groupe consolidé » (au sens du paragraphe 18.21(1)) peuvent choisir d'attribuer les montants entre les membres canadiens du groupe.
Pour permettre l'attribution d'un montant provenant d'une autre entité d'un groupe consolidé, le paragraphe 18.21(2) exige que le bénéficiaire soit un membre du groupe consolidé tout au long de la période pertinente pour laquelle les états financiers consolidés audités sont préparés, et dont l'année d'imposition prend fin durant cette période.
Pour s'adapter aux changements dans la composition du groupe au cours d'une période pertinente (p. ex., en raison de l'acquisition ou de la disposition d'une société), le paragraphe 18.21(2) est modifié afin de remplacer « tout au long de la période pertinente » par « dans la période pertinente ». Cette modification permet à un membre canadien du groupe de recevoir une attribution s'il est une entité admissible d'un groupe consolidé à un moment donné durant la période pertinente, plutôt que tout au long de celle-ci. Par conséquent, la modification harmonise davantage la disponibilité d'une attribution d'un ratio de groupe avec la période durant laquelle les activités d'une entité sont pertinentes pour le calcul des dépenses nettes d'intérêts du groupe et du bénéfice net comptable rajusté du groupe. Il faut noter que, selon le paragraphe 18.2(9), un contribuable est réputé ne pas être, ne pas être devenu ou ne pas demeurer une entité admissible du groupe, selon le cas, s'il est raisonnable de considérer que l'un des objets principaux pour lequel un contribuable est ou devient membre d'une entité admissible du groupe ou cesse de l'être consiste à obtenir un avantage fiscal (lequel pourrait découler d'un montant attribué en vertu du paragraphe 18.21(2)).
Cette modification s'applique aux années d'imposition qui commencent le 1er janvier 2026 ou après.
Article 6
Police d'assurance-vie
LIR
20(20)b)
Le paragraphe 20(20) permet de déduire un montant au titre du revenu accumulé mais non reçu dans le cadre de certaines polices d'assurance-vie au moment où le titulaire en dispose.
L'alinéa 20(20)b) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en indiquant « produit de la disposition » et pour assurer l'uniformité avec la terminologie employée à l'article 148 dans le contexte de la disposition d'une police d'assurance-vie.
Article 7
Entreprise agricole ou de pêche
LIR
28(1)
Corrélativement à l'instauration du nouveau paragraphe 80.3(3.2), l'alinéa 28(1)d) est modifié par l'ajout d'un renvoi au paragraphe 80.3(3.2) de sorte qu'il soit tenu compte des montants inclus dans le revenu en application de ce paragraphe dans le calcul du revenu agricole d'un agriculteur selon la comptabilité de caisse.
Cette modification s'applique aux années d'imposition 2025 et suivantes.
Article 8
Année d'imposition courte
LIR
66(13.1)
Le paragraphe 66(13.1) limite le montant de certaines dépenses liées aux ressources qu'un contribuable peut déduire dans le calcul de son revenu pour une année d'imposition lorsque le montant est fondé sur un pourcentage du solde non réclamé et que l'année d'imposition compte moins de 51 semaines. Dans ces cas, le montant que le contribuable peut déduire ne peut pas dépasser le produit de la multiplication du montant déterminé par ailleurs par le rapport entre le nombre de jours de l'année et 365.
Le paragraphe 66(13.1) est modifié en ajoutant des renvois aux alinéas 66.2(2)e) et 66.4(2)d). Ces renvois veillent à ce que cette règle sur l'année d'imposition courte s'applique pour les fins de la détermination des frais d'aménagement au Canada réaccélérés d'un contribuable et de ses frais à l'égard de biens canadiens relatifs au pétrole et au gaz réaccélérés.
Cette modification est réputée être entrée en vigueur le 1er janvier 2025.
Article 9
Inclusion du montant reporté
LIR
80.3(3)
Les paragraphes 80.3(2) et (3) prévoient actuellement un report d'un an pour les montants inclus dans le revenu d'un contribuable en raison de l'abattage obligatoire du bétail en application d'un texte législatif.
Le paragraphe (3) est modifié afin de permettre, si le contribuable fait le choix prévu au nouveau paragraphe (3.2), que certains montants déduits en vertu du paragraphe (2) soient inclus dans le calcul de son revenu pour une ou plusieurs années d'imposition suivant l'année dans laquelle ces montants auraient par ailleurs dû être inclus dans le calcul du revenu du contribuable en application du paragraphe (3). Pour que le paragraphe (3.2) s'applique, le ministre des Finances doit désigner ces montants et ces années d'imposition en application du nouveau paragraphe 80.3(3.1).
Cette modification s'applique aux années d'imposition 2025 et suivantes.
Report désigné au titre de l'abattage du bétail
LIR
80.3(3.1)
Le nouveau paragraphe (3.1) prévoit un allègement pour les agriculteurs à l'égard de l'indemnisation reçue en application d'un texte législatif en raison de l'abattage obligatoire du bétail en permettant au ministre des Finances, en consultation avec le ministre de l'Agriculture et de l'Agroalimentaire, de désigner qu'un montant déduit en application du paragraphe (2) dans le calcul du revenu d'un contribuable tiré d'une entreprise agricole peut être inclus dans le calcul du revenu du contribuable pour une ou plusieurs années d'imposition suivant l'année dans laquelle ces montants auraient par ailleurs dû être inclus dans le calcul de son revenu en application du paragraphe (3). Le ministre peut également indiquer une portion minimum désignée relativement au montant déduit en vertu du paragraphe (2) qui doit être incluse dans le calcul du revenu du contribuable pour chaque année d'imposition ultérieure.
Cette modification s'applique aux années d'imposition 2025 et suivantes.
Inclusion de la portion minimum désignée
LIR
80.3(3.2)
Le nouveau paragraphe (3.2) s'applique si le ministre des Finances a désigné, en vertu du paragraphe (3.1), pour chaque année d'imposition pertinente, une portion minimum désignée pour l'année d'imposition d'un contribuable à l'égard d'un montant déduit en application du paragraphe (2). Le paragraphe (3.2) prévoit le moment où la portion minimum désignée relativement au montant déduit en vertu du paragraphe (2) doit être incluse dans le calcul du revenu du contribuable. Si le contribuable fait un choix, la portion minimum désignée du montant déduit en application du paragraphe (2) est réputée être un revenu du contribuable à la première des années suivantes :
- L'année pertinente, à l'égard de chaque portion minimum désignée prévue au paragraphe (3.1);
- L'année où le contribuable décède;
- La première année suivant l'année au cours de laquelle le contribuable est un non-résident et n'exploite pas une entreprise par l'entremise d'un lieu fixe d'affaires au Canada.
Il est entendu que le contribuable peut inclure dans le calcul de son revenu tiré de l'entreprise les montants déduits en application du paragraphe (2) à un moment antérieur à celui exigé par le paragraphe (3.2). De plus, un montant déduit dans le calcul du revenu d'un contribuable au cours d'une année d'imposition donnée en application du paragraphe (2) ne sera inclus dans le revenu du contribuable au moment déterminé selon le paragraphe (3.2) que dans la mesure où ce montant n'a pas déjà été inclus dans le calcul du revenu du contribuable pour une année d'imposition antérieure.
Si le contribuable choisit de ne pas faire de choix en vertu du paragraphe (3.2), la règle d'inclusion du revenu par défaut prévue au paragraphe (3) s'appliquera, de sorte que tout montant déduit en application du paragraphe (2) au cours d'une année donnée sera réputé être un revenu du contribuable tiré de l'entreprise au cours de l'année d'imposition qui suit l'année donnée.
Cette modification s'applique aux années d'imposition 2025 et suivantes.
Article 10
Idem
LIR
80.4(2)
Selon le paragraphe 80.4(2), un débiteur est réputé avoir reçu un avantage relatif à certaines dettes à faible taux d'intérêt ou ne portant pas d'intérêts qui sont contractées auprès d'une société dans certaines circonstances. Plus précisément, la règle s'applique si le débiteur a reçu le prêt parce qu'il est un actionnaire de la société, une personne ou société de personnes rattachée, ou un associé d'une société de personnes, ou encore un bénéficiaire d'une fiducie qui est un actionnaire de la société.
Certains débiteurs sont exclus de l'application du paragraphe 80.4(2), notamment une société résidant au Canada et une société de personnes dont chaque associé est une société résidant au Canada. Le paragraphe 80.4(2) est modifié afin de déplacer ces exclusions au nouveau paragraphe 80.4(2.01). Se reporter aux notes sur le paragraphe 80.4(2.01) pour en savoir plus.
Cette modification s'applique aux prêts reçus et aux dettes contractées après la date de publication.
Personnes et sociétés de personnes exclues
LIR
80.4(2.01)
De façon générale, selon le paragraphe 80.4(2), un débiteur est réputé avoir reçu un avantage relatif à certaines dettes à faible taux d'intérêt ou ne portant pas d'intérêts contractées auprès d'une société. À l'heure actuelle, certains débiteurs sont exclus de l'application du paragraphe 80.4(2), notamment une société résidant au Canada et une société de personnes dont chaque associé est une société résidant au Canada.
Le nouveau paragraphe 80.4(2.01) est introduit afin de prévoir une liste de débiteurs exclus de l'application du paragraphe 80.4(2) (semblable à la liste de débiteurs exclus de l'application du paragraphe 15(2) qui figure au nouveau paragraphe 15(2.01)).
Cette modification s'applique aux prêts reçus et aux dettes contractées après la date de publication.
Sens de rattaché
LIR
80.4(8)
Le paragraphe 80.4(8) décrit les circonstances dans lesquelles un débiteur est rattaché à l'actionnaire d'une société pour l'application du paragraphe 80.4(2). Ce paragraphe est modifié sur un fondement similaire à celui de la modification du paragraphe 15(2.1), en raison de la modification apportée au paragraphe 80.4(2) et à l'introduction de la liste des débiteurs exclus au nouveau paragraphe 80.4(2.01). Pour en savoir plus, se reporter aux notes sur les paragraphes 15(2.1), 80.4(2) et (2.01).
Cette modification s'applique aux prêts reçus et aux dettes contractées après la date de publication.
Article 11
Dispositions déterminées aux fins du paragraphe (1)
LIR
93.1(1.1)
Lorsqu'une société résidant au Canada est propriétaire d'actions d'une société non-résidente par l'intermédiaire d'une société de personnes, le paragraphe 93.1(1) s'applique pour déterminer si la société non-résidente est une société étrangère affiliée de la société résidant au Canada aux fins de certaines dispositions de la Loi et du Règlement. À cette fin, le paragraphe 93.1(1) prévoit une règle de « transparence » selon laquelle la société résidant au Canada est réputée être propriétaire d'un nombre d'actions de la société non-résidente qui est proportionnel à la juste valeur marchande relative de sa participation dans la société de personnes. La règle s'applique également lorsqu'une société étrangère affiliée de la société canadienne est propriétaire d'actions d'une autre société non-résidente par l'intermédiaire d'une société de personnes.
Le paragraphe 93.1(1.1) énumère les fins auxquelles la règle de transparence du paragraphe 93.1(1) s'applique.
L'alinéa 93.1(1.1)a) est modifié par l'ajout d'un renvoi aux nouveaux paragraphes 15(2.01) et 80.4(2.01) afin de s'assurer que le statut de société étrangère affiliée puisse être déterminé par l'intermédiaire d'une société de personnes aux fins de l'application de ces paragraphes. Pour en savoir plus, se reporter aux notes sur ces paragraphes.
Cette modification s'applique aux prêts reçus et aux dettes contractées après la date de publication.
Article 12
LIR
95(2)b)(i)
Selon le sous-alinéa 95(2)b)(i), la fourniture de services (ou un engagement de fournir des services) par une société étrangère affiliée (la société affiliée bénéficiaire) d'un contribuable est réputée être une entreprise distincte, sauf une entreprise exploitée activement, exploitée par la société affiliée bénéficiaire, et tout revenu tiré de cette entreprise, qui s'y rapporte ou qui y est accessoire, est un revenu tiré d'une entreprise autre qu'une entreprise exploitée activement dans la mesure où les sommes payées ou payables en contrepartie de ces services ou de cet engagement sont déductibles, ou peuvent raisonnablement être considérées comme se rapportant à des sommes qui sont déductibles, dans le calcul de ce qui suit, selon le cas :
- le revenu tiré d'une entreprise exploitée au Canada par un contribuable visé à la subdivision 95(2)b)(i)(A)(I) ou (II);
- le revenu étranger accumulé, tiré de biens (REATB) d'une société étrangère affiliée (la société affiliée payante) d'un contribuable visé à la subdivision 95(2)b)(i)(B)(I) ou (II).
Ce revenu est donc inclus dans le calcul du REATB de la société affiliée bénéficiaire.
La division 95(2)b)(i)(B) a pour effet d'assurer que le revenu qui serait par ailleurs du REATB de la société affiliée payante ne soit pas converti en revenu provenant d'une entreprise exploitée activement par le paiement d'une contrepartie à la société affiliée bénéficiaire pour des services rendus à la société affiliée payante. Lorsque la division 95(2)b)(i)(B) s'applique, la totalité du revenu de la société affiliée bénéficiaire provenant de la fourniture de ces services (ou de l'engagement de les fournir) est incluse dans son REATB.
La division 95(2)b)(i)(B) est modifiée de manière à assurer que le revenu tiré des services soit inclus dans le REATB de la société affiliée bénéficiaire uniquement en proportion des participations totales de contribuables dont la société affiliée payante est une société étrangère affiliée, dans le revenu de la société affiliée payante. Plus précisément, la somme à inclure dans le REATB de la société affiliée bénéficiaire est calculée selon la formule A × B, où :
- A représente les sommes payées ou payables en contrepartie des services (ou de l'engagement de les fournir) qui sont déductibles, ou que l'on peut raisonnablement considérer comme se rapportant à une somme qui est déductible, dans le calcul du REATB de la société affiliée payante pour une année d'imposition;
- B représente, de manière générale, le total de toutes les sommes, chacune étant le pourcentage de participation (calculé de façon modifiée, tel qu'il est indiqué plus loin), relativement à la société affiliée payante, d'une action détenue par tout contribuable dont la société affiliée payante est une société étrangère affiliée, mais des ajustements sont apportés lorsque des participations dans la société affiliée payante sont détenues par l'intermédiaire d'une société de personnes.
Selon les modifications apportées à l'élément B, les pourcentages de participation doivent être déterminés, à la fois :
- à la fin de l'année d'imposition de la société affiliée payante dans laquelle les sommes payées ou payables sont déductibles;
- comme s'il n'y avait pas de règle de minimis (5 000 $) à la définition de « pourcentage de participation »;
- comme si les mentions de « société étrangère affiliée contrôlée » à la définition de « pourcentage de participation » et à l'article 5904 du Règlement valaient mention de « société étrangère affiliée », ce qui permet notamment que des sommes soient incluses à l'élément B relativement aux sociétés étrangères affiliées qui ne sont pas des sociétés étrangères affiliées contrôlées.
En outre, l'élément B est calculé en faisant le total de chaque somme obtenue au moyen de la formule C × D, de sorte que le calcul regroupe les participations dans la société affiliée donnée de façon itérative. L'élément D de la formule C × D dépend de la manière dont les actions de la société affiliée donnée sont détenues, comme il est expliqué ci-après.
- Si aucune des actions de la société affiliée donnée n'est détenue par une société de personnes, la somme obtenue pour l'élément B représente le total des sommes obtenues par la formule C × 1, en raison de l'application de la subdivision (II) de l'élément D. Ainsi, l'élément B représente le total des pourcentages de participation (déterminés selon la même façon modifiée que celle décrite plus haut) de chaque action dans la société affiliée donnée détenue par tout contribuable dont la société affiliée donnée est une société étrangère affiliée et aucun autre ajustement n'est nécessaire.
- Si un contribuable détient les actions dans la société affiliée donnée par l'intermédiaire d'une société de personnes, la subdivision (I) de l'élément D réduit le pourcentage de participation obtenu à l'élément C, le limitant en fonction de la part du contribuable du revenu de la société de personnes, pour un exercice au cours duquel l'année d'imposition de la société affiliée donnée prend fin, tiré d'une source (ou de sources situées dans un endroit donné) qui comprend le revenu ou la perte tiré des actions de la société affiliée donnée, comme suit :
- si les actions de la société affiliée donnée sont détenues par une société de personnes dont un contribuable résidant au Canada est un associé, l'élément D représente la « proportion déterminée » du contribuable pour l'exercice, ce qui est essentiellement la proportion que représente la part du contribuable du revenu total ou de la perte totale tiré de la source (ou de la source située dans un endroit donné) de la société de personnes pour l'exercice sur le revenu total ou la perte totale de la société de personnes pour cet exercice;
- si les actions de la société affiliée donnée sont détenues par une société de personnes dont la société étrangère affiliée est un associé (appelé « associé affilié »), l'élément D représente E × F, où E représente la proportion déterminée de l'associé affilié pour l'exercice (laquelle est essentiellement la proportion que représente la part de l'associé affilié du revenu total ou de la perte totale tiré de la source, ou de la source située dans un endroit donné, de la société de personnes pour l'exercice sur le revenu total ou la perte totale de la société de personnes pour cet exercice), et F représente le total des pourcentages de participation (déterminés selon la même façon modifiée que celle décrite plus haut) des actions dans l'associé affilié détenues par tout contribuable dont l'associé affilié est une société étrangère affiliée.
En raison de la modification à la division 95(2)b)(i)(B), des changements de structure sont apportés au préambule du sous-alinéa 95(2)b)(i) et à la division 95(2)b)(i)(A). Ces changements ne visent pas à avoir d'effet sur le fond.
Ces modifications s'appliquent relativement aux années d'imposition d'une société étrangère affiliée d'un contribuable qui commencent après 2015.
Article 13
Fiducies au titre de la LAAPD — règle spéciale
LIR
104(32)
Les nouveaux paragraphes 104(32) et (33) s'appliquent conjointement afin de remédier aux conséquences fiscales imprévues qui surviendraient par ailleurs en raison de l'obligation, pour les fournisseurs de services de paiement, de détenir les fonds de l'utilisateur final en fiducie conformément à la Loi sur les activités associées aux paiements de détail (LAAPD).
Avant l'entrée en vigueur de la LAAPD, les fournisseurs de services de paiements détenaient les fonds des utilisateurs finaux directement, et traitaient ces montants comme des dettes des fournisseurs de services à l'égard des utilisateurs finaux. Pour se conformer à la LAAPD, en date du 8 septembre 2025, les fonds des utilisateurs finaux doivent plutôt être transférés à un accord de fiducie établie par le fournisseur de services de paiement ou par une entité avec qui celui-ci conclut un contrat pour établir la fiducie. Le fait de détenir des fonds en fiducie peut entraîner des conséquences en matière d'impôt sur le revenu, tant pour la fiducie elle-même que pour les utilisateurs finaux des services de paiement.
Selon le nouveau paragraphe 104(32), pour l'application de la Loi de l'impôt sur le revenu, si une fiducie est une fiducie au titre de la LAAPD (au sens du nouveau paragraphe 104(33)) à tout moment durant lequel la fiducie existait pour une année d'imposition, pour cette année :
- la fiducie est réputée ne pas être une fiducie;
- tous les fonds déposés dans la fiducie au titre de la LAAPD sont réputés être des prêts d'un utilisateur final au sens de la Loi sur les activités associées aux paiements de détail en faveur du fournisseur de services de paiement au sens de la Loi sur les activités associées aux paiements de détail qui a établi la fiducie au titre de la LAAPD et l'exploite, ou au nom duquel une autre entité a établi la fiducie au titre de la LAAPD et l'exploite.
Cette modification entre en vigueur le 8 septembre 2025.
Fiducie au titre de la LAAPD
LIR
104(33)
Le nouveau paragraphe 104(33) énonce la définition d'une fiducie au titre de la LAAPD pour le nouveau paragraphe 104(32). La définition de fiducie au titre de la LAAPD, avec la règle spéciale établie au nouveau paragraphe 104(32), prévoit les conséquences fiscales pour les fournisseurs de services de paiement qui détiennent les fonds de l'utilisateur final en fiducie conformément à la Loi sur les activités associées aux paiements de détail (LAAPD).
Une fiducie est une fiducie au titre de la LAAPD à tout moment si les conditions énoncées aux alinéas a) à c) sont remplies à ce moment.
- Selon l'alinéa a), la fiducie doit avoir été établie et être exploitée par un fournisseur de services de paiement au sens de la Loi sur les activités associées aux paiements de détail. Le fait de permettre à une entité d'exploiter une fiducie au nom d'un fournisseur de services de paiement traite des circonstances où les fournisseurs de services de paiement choisissent de faire établir et exploiter leurs comptes de fiducie requis par un tiers.
- Selon l'alinéa b), le fournisseur de services de paiement doit être enregistré auprès de la Banque du Canada ou avoir demandé l'enregistrement auprès de celle-ci, demande qui n'a pas été rejetée ou retirée. Cela permet à une fiducie d'être admissible comme fiducie au titre de la LAAPD durant la période qui court entre la demande d'enregistrement du fournisseur de services de paiement et l'enregistrement effectif auprès de la Banque du Canada.
- Selon l'alinéa c), la fiducie doit remplir les conditions énoncées à l'alinéa 20(1)a) de la Loi sur les activités associées aux paiements de détail, lequel prévoit qu'un fournisseur de services de paiement doit détenir les fonds de l'utilisateur final en fiducie dans un compte de fiducie qui ne sert à aucune autre fin.
Cette modification entre en vigueur le 8 septembre 2025.
Article 14
Présomption
LIR
116(5.4)
Selon le paragraphe 116(5.4), l'assureur en vertu d'une police d'assurance-vie au Canada est réputé avoir acquis le bien pour l'application des paragraphes 116(5.2) et (5.3) au moment de la disposition découlant d'un paiement par l'assureur.
Le paragraphe 116(5.4) est modifié afin de référer au « produit de la disposition », conformément à la terminologie utilisée à l'article 148 dans le contexte de la disposition d'une police d'assurance-vie.
Article 15
Définitions
LIR
125.4(1)
« certificat de production cinématographique ou magnétoscopique canadienne »
Une société admissible doit produire un certificat de production cinématographique ou magnétoscopique canadienne avec sa déclaration de revenu pour une année d'imposition dans laquelle elle demande un crédit d'impôt pour production cinématographique ou magnétoscopique canadienne relativement à la production. Le « certificat de production cinématographique ou magnétoscopique canadienne », au sens du paragraphe 125.4(1) de la Loi, est délivré par le ministre du Patrimoine canadien. La définition actuelle autorise le ministre à délivrer un certificat lorsque la production satisfait aux exigences d'une production cinématographique ou magnétoscopique canadienne conformément aux critères énoncés à l'article 1106 du Règlement de l'impôt sur le revenu et lorsque le ministre est convaincu qu'une part acceptable des recettes tirées de l'exploitation de la production dans les marchés non canadiens est réalisée par des personnes désignées (par exemple, une société admissible qui est propriétaire d'un intérêt dans la production).
La définition est modifiée de deux manières. Premièrement, les conditions actuelles pour délivrer le certificat, comme décrit plus haut, sont déplacées à l'alinéa a) de la définition, et les alinéas a) à c) actuels sont renumérotés comme nouveaux sous-alinéas a)(i) à (iii). Deuxièmement, le nouvel alinéa b) est ajouté afin d'instaurer une nouvelle condition à l'effet que le ministre du Patrimoine canadien soit convaincu que les renseignements financiers fournis par un demandeur relativement à la production sont suffisants pour faire une détermination en application de l'alinéa a) et pour inclure dans le certificat une estimation des montants pertinents dans le but de déterminer le montant du crédit d'impôt pour production cinématographique ou magnétoscopique canadienne visé au paragraphe (2.1) (que le ministre ait ou non exercé son pouvoir discrétionnaire en application du paragraphe (2.1) pour inclure une telle estimation dans le certificat). Un certificat sera refusé si le ministre du Patrimoine canadien n'est pas convaincu que les renseignements financiers fournis par un demandeur relativement à une production sont suffisants pour les objets visés aux sous-alinéas b)(i) et (ii).
Cette modification entre en vigueur à la sanction royale.
« dépense de main-d'œuvre »
La définition de « dépense de main-d'œuvre » décrit les dépenses sous-jacentes d'une société admissible relativement à une production cinématographique ou magnétoscopique qui sera admissible au crédit d'impôt pour production cinématographique ou magnétoscopique canadienne. Dans le cas d'une société qui est une société admissible pour une année d'imposition, la dépense de main-d'œuvre de la société pour l'année d'imposition relativement à une production cinématographique ou magnétoscopique canadienne est, sous réserve du paragraphe 125.4(2), la somme de trois montants (aux alinéas a) à c) de cette définition) dans la mesure où ils sont raisonnables dans les circonstances et sont comprises dans le coût ou le coût en capital de la production.
L'alinéa a) est la somme des traitements ou salaires directement attribuables à la production que la société a engagés après 1994 dans l'année d'imposition, ou l'année d'imposition précédente, de la société et qu'elle a, de façon générale, payée dans l'année (ou dans les 60 jours après la fin de l'année) relativement à certaines étapes de la production.
L'alinéa a) est modifié de deux manières. Premièrement, la mention actuelle des traitements et salaires est déplacée au nouveau sous-alinéa a)(i). Deuxièmement, un nouveau sous-alinéa a)(ii) est ajouté afin d'inclure les cotisations d'un employeur à un régime de pension agréé, pourvu que ces cotisations satisfassent aux autres exigences de la définition.
Cette modification entre en vigueur le 1er janvier 2027.
Autorisation de fournir une estimation
LIR
125.4(2.1)
Le nouveau paragraphe 125.4(2.1) prévoit que si le ministre du Patrimoine canadien délivre un certificat de production cinématographique ou magnétoscopique canadienne, il peut inclure au certificat une estimation des montants pertinents pour déterminer le montant du crédit d'impôt qui est réputé avoir été payé en vertu du paragraphe (3) relativement à la production. Il est entendu que le ministre du Patrimoine canadien a le pouvoir discrétionnaire de ne pas inclure une telle estimation dans un certificat de production cinématographique ou magnétoscopique canadienne.
Cette modification entre en vigueur à la sanction royale.
Article 16
Définitions
LIR
125.5(1)
« dépense de main-d'œuvre au Canada »
La définition de « dépense de main-d'œuvre au Canada » décrit les dépenses sous-jacentes d'une société relativement à une production cinématographique ou magnétoscopique qui sera admissible au crédit d'impôt pour services de production cinématographique ou magnétoscopique. Dans le cas d'une société qui est une société de production admissible pour une année d'imposition, la dépense de main-d'œuvre au Canada de la société pour l'année d'imposition relativement à une production est, sous réserve du paragraphe 125.5(2), la somme de trois montants (aux alinéas a) à c) de cette définition), dans la mesure où ils sont raisonnables dans les circonstances.
L'alinéa a) de la définition de « dépense de main-d'œuvre au Canada » est le total des traitements ou salaires qui sont directement attribuables à la production et qu'une société de production admissible a engagés après octobre 1997 dans son année d'imposition et qu'elle a payés dans l'année (ou dans les 60 jours après la fin de l'année) relativement à certaines étapes de la production.
L'alinéa a) est modifié de deux manières. Premièrement, la mention actuelle des traitements et salaires est déplacée au nouveau sous-alinéa a)(i). Deuxièmement, un nouveau sous-alinéa a)(ii) est ajouté afin d'inclure les cotisations de l'employeur à un régime de pension agréé, pourvu que ces cotisations satisfassent aux autres exigences de la définition.
Cette modification entre en vigueur le 1er janvier 2027.
Article 17
Règles concernant les fonds réservés
LIR
138.1(1)g)(i)
L'article 138.1 prévoit les règles relatives aux fiducies créées à l'égard d'un fonds réservé établies par des compagnies d'assurance.
Le sous-alinéa 138.1(1)g)(i) est modifié afin de référer au « produit de la disposition », conformément à la terminologie utilisée à l'article 148 dans le contexte de la disposition d'une police d'assurance-vie.
Prix de base rajusté des biens d'une fiducie créée à l'égard du fonds réservé
LIR
138.1(5)
Le paragraphe 138.1(5) a pour effet de réduire le coût de base rajusté de chaque immobilisation d'une fiducie créée à l'égard d'un fonds réservé, au prorata, en fonction de leur juste valeur marchande respective, dans la mesure où les pertes réalisées par un titulaire de police qui rachète son droit dans la fiducie excèdent les pertes attribuées à ce titulaire de police par la fiducie.
Le sous-alinéa 138.1(5)b)(ii) de la version anglaise de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant à « proceeds of disposition » du droit dans la fiducie.
Article 18
Définitions
LIR
146.6(1)
« particulier déterminé »
Un « particulier déterminé » s'entend d'un particulier âgé d'au moins 18 ans qui réside au Canada et qui est un acheteur d'une première habitation. Est considéré comme un acheteur d'une première habitation le particulier qui, à un moment donné, soit au cours de la partie de l'année civile précédant l'ouverture du compte au cours de cette année, soit au cours des quatre années civiles précédentes, n'a pas habité une habitation admissible dont lui-même ou son époux ou conjoint de fait était propriétaire (s'il avait un époux ou un conjoint de fait au moment de l'ouverture du compte).
La définition de « particulier déterminé » est modifiée à deux égards. Premièrement, les alinéas a) à c) sont réorganisés pour devenir les sous-alinéas a)(i) à (iii). Deuxièmement, le nouvel alinéa b) est ajouté afin de s'appliquer aux particuliers qui ont déjà ouvert un CELIAPP, mais qui sont par la suite devenus inadmissibles en application de l'alinéa a), par exemple, parce qu'ils résident maintenant dans une habitation appartenant à leur époux ou conjoint de fait. Dans ce cas, même si le particulier ne peut pas ouvrir un nouveau CELIAPP pour verser de nouvelles cotisations, il ne lui est pas interdit de transférer le compte existant à une autre institution financière. En résumé, le particulier est un particulier déterminé uniquement aux fins du transfert de son CELIAPP vers une autre institution financière.
Cette modification entre en vigueur le 1er avril 2023.
Article 19
Définitions
LIR
147.1(1)
Le paragraphe 147.1(1) définit les termes qui sont pertinents pour l'application des dispositions relatives aux régimes de pension agréés aux articles 147.1 à 147.3 de la Loi.
Le paragraphe 147.1(1) est modifié afin que ses définitions s'appliquent également à l'article 147.4, lequel prévoit des règles relatives aux rentes avec rachat des engagements. Cette modification est pertinente pour les paragraphes 147.4(4) et (5) qui renvoient à des termes définis au paragraphe 147.1(1).
Cette modification entre en vigueur le 1er janvier 2018.
Article 20
Calcul du revenu du titulaire d'une police
LIR
148(1)
Selon le paragraphe 148(1), certaines sommes provenant de la disposition d'une police d'assurance-vie sont à inclure dans le revenu.
Le libellé de clôture du paragraphe 148(1) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Présomption de produits de disposition
LIR
148(2)
Le paragraphe 148(2) considère que, dans certaines situations, une police d'assurance-vie a fait l'objet d'une disposition.
Le paragraphe 148(2) est modifié à trois égards :
- Premièrement, le sous-alinéa 148(2)a)(ii) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
- Deuxièmement, l'alinéa 148(2)d) est modifié pour référer à « produit de la disposition » conformément à la terminologie utilisée à l'article 148 dans le contexte de la disposition d'une police d'assurance-vie.
- Troisièmement, l'alinéa 148(2)e) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Règles spéciales concernant certaines polices
LIR
148(3)b)
Le paragraphe 148(3) s'applique, pour l'application de l'article 148, lorsque les provisions d'un assureur varient en totalité ou en partie, en fonction de la juste valeur marchande d'un groupe déterminé de biens (appelé « fonds réservé » à ce paragraphe).
L'alinéa 148(3)b) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Calcul du coût de base rajusté — cession partielle
LIR
148(4)
Le paragraphe 148(4) s'applique afin de calculer au prorata le coût de base rajusté de l'intérêt d'un contribuable dans une police d'assurance-vie au moment de sa disposition partielle (sauf une disposition visant une participation de police ou une avance sur police).
L'élément B de la formule figurant au paragraphe 148(4) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Remboursement d'une avance sur police — cession partielle
LIR
148(4.01)
Le paragraphe 148(4.01) s'applique dans certaines circonstances afin de prévoir qu'un contribuable est réputé avoir effectué un remboursement d'une avance sur police relativement à une police d'assurance-vie pour l'application de l'alinéa 60s) et de la définition de « coût de base rajusté » au paragraphe 148(9).
L'alinéa 148(4.01)c) et le sous-alinéa 148(4.01)d)(ii) de la version française de la Loi sont modifiés afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Produit à recevoir à titre de rentes
LIR
148(6)c)
Le paragraphe 148(6) prévoit un « roulement » libre d'impôt à la conversion d'une police d'assurance-vie, acquise avant le 2 décembre 1982, en contrat de rente.
L'alinéa 148(6)c) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Lien de dépendance et cas semblables
LIR
148(7)a)
Le paragraphe 148(7) s'applique à certaines dispositions d'un intérêt dans une police d'assurance-vie, y compris une disposition par voie de transfert entre parties ayant un lien de dépendance et autres transferts.
L'alinéa 148(7)a) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Idem
LIR
148(8)
Le paragraphe 148(8) autorise le transfert d'une police d'assurance-vie au conjoint ou à un enfant du détenteur de police dans certaines circonstances.
Le paragraphe 148(8) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Transfert non testamentaire au conjoint
LIR
148(8.1)
Le paragraphe 148(8.1) permet de considérer le transfert non testamentaire d'une police d'assurance-vie comme une disposition pour un produit égal au coût de base rajusté de la police, lorsque le transfert est au profit d'un conjoint ou d'un ancien conjoint.
Le paragraphe 148(8.1) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Transfert à l'époux ou au conjoint de fait au décès
LIR
148(8.2)
Le paragraphe 148(8.2) prévoit un traitement de « roulement » relativement aux dispositions d'une police d'assurance-vie en faveur d'un conjoint en raison du décès, sauf si un choix est produit dans la déclaration de revenu du conjoint décédé pour l'année du décès de ne pas faire appliquer les dispositions du paragraphe.
Le paragraphe 148(8.2) de la version française de la Loi est modifié afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Définitions
LIR
148(9)
« coût de base rajusté »
Le coût de base rajusté (CBR) de l'intérêt d'un contribuable dans une police d'assurance-vie est pris en compte dans le calcul de toute somme à inclure dans le revenu en vertu de l'article 12.2 et des paragraphes 148(1) et (1.1). Le CBR de l'intérêt est aussi pris en compte dans le calcul du produit de la police d'assurance-vie qu'une société privée a reçu par suite du décès d'une personne assurée en vertu de la police, qui peut être ajouté au compte de dividendes en capital de la société.
Les éléments B, E.1 et H de la formule figurant à la définition de « coût de base rajusté » au paragraphe 148(9) sont modifiés afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
« produit de la disposition »
La définition de « produit de la disposition » d'un intérêt dans une police d'assurance-vie sert à déterminer la somme éventuelle que le détenteur de l'intérêt est tenu d'inclure dans son revenu lors de la disposition de l'intérêt.
La définition de « produit de disposition » au paragraphe 148(9) de la version française de la Loi est modifiée afin de mieux harmoniser les versions française et anglaise en référant au « produit de la disposition ».
Article 21
Définitions
LIR
183.3(1)
« entité visée »
L'expression « entité visée » au paragraphe 183.3(1) de la Loi indique les entités qui sont assujetties à l'impôt de la partie II.2 dans une année d'imposition. Une entité est une entité visée si, entre autres, ses capitaux propres (au sens de ce paragraphe) sont inscrits à la cote d'une bourse de valeurs désignée.
Les rachats, les acquisitions ou les annulations de capitaux propres qui constituent une « dette substantielle » (au sens de ce paragraphe) sont, de façon générale, exclus de l'impôt de la partie II.2. Cependant, une entité dont les seuls capitaux propres inscrits à la cote d'une bourse de valeurs désignée constituent une dette substantielle est néanmoins une entité visée. En conséquence, l'impôt de la partie II.2 peut être payable relativement aux rachats, aux acquisitions ou aux annulations de capitaux propres non inscrits de l'entité, malgré le fait que l'impôt ne s'applique pas, de façon générale, aux opérations portant sur une dette substantielle ou aux entités dont les capitaux propres ne sont pas inscrits à la cote d'une bourse de valeurs désignée.
L'alinéa a) de la définition de « entité visée » est modifié afin d'exclure les entités dont les seuls capitaux propres inscrits à la cote d'une bourse de valeurs désignée constituent une dette substantielle.
Cette modification est réputée être entrée en vigueur le 1er janvier 2024.
« dette substantielle »
La « dette substantielle » d'une entité visée représente des capitaux propres qui possèdent des caractéristiques d'une dette. En raison de la modification apportée à la définition de « entité visée » à ce paragraphe, la définition de « dette substantielle » est modifiée afin de remplacer la mention de « entité visée » dans son libellé d'ouverture par la mention de « une entité ». Cette modification est pertinente pour déterminer si une entité dont les capitaux propres (lesquels constituent une dette substantielle) sont inscrits à la cote d'une bourse de valeurs désignée est une « entité visée ». Pour en savoir plus, se reporter aux notes sur la définition de « entité visée ».
Cette modification est réputée être entrée en vigueur le 1er janvier 2024.
Impôt payable
LIR
183.3(2)
La partie II.2 de la Loi prévoit un impôt sur la valeur nette des rachats de capitaux propres par certaines entités inscrites à la cote d'une bourse de valeurs égale à 2 % de la valeur nette des rachats de capitaux propres de l'entité visée effectués au cours de l'année. Le paragraphe 183.3(2) contient la « règle de réduction » pour le calcul de l'impôt payable en vertu de la partie II.2 pour une année d'imposition d'une entité visée.
L'élément A de la règle de réduction inclut tous les capitaux propres (sauf une dette substantielle) que l'entité visée (au sens du paragraphe 183.3(1)) a rachetés, acquis ou annulés dans l'année d'imposition dans le calcul de la dette fiscale d'une entité visée. L'élément C de la règle de réduction vient réduire la dette fiscale de l'entité visée et comprend tous les capitaux propres (sauf une dette substantielle) de l'entité visée qui ont soit été émis dans le cadre d'une émission admissible, soit fait l'objet d'une disposition par une entité affiliée déterminée si ces capitaux propres avaient été antérieurement inclus à l'élément A. La règle de réduction n'examine pas de façon explicite la façon dont elle s'applique aux mécanismes de prêt de valeurs mobilières.
Toutefois, le paragraphe 260(2) de la Loi prévoit que, de façon générale, pour l'application de la Loi, le titre (y compris les capitaux propres) qu'un prêteur transfère ou prête dans le cadre d'un mécanisme de prêt de valeurs mobilières est réputé ne pas faire l'objet d'une disposition, reconnaissant que le prêteur continue d'assumer le risque de capital associé au titre.
Afin de préciser l'application de la règle de réduction au transfert ou au prêt de capitaux propres dans le cadre d'un mécanisme de prêt de valeurs mobilières, l'élément A de la formule figurant au paragraphe 183.3(2) est modifié de manière à ne pas s'appliquer aux capitaux propres acquis dans le cadre d'un « mécanisme de prêt de valeurs mobilières » (au sens du paragraphe 260(1)). Cette modification veille également à ce que, pour l'application de la règle de réduction, les capitaux propres soient réputés ne pas être acquis par une entité visée en vertu du paragraphe 183.3(5) lorsqu'ils sont acquis dans le cadre d'un mécanisme de prêt de valeurs mobilières conclu par une « entité affiliée déterminée » (au sens du paragraphe 183.3(1)) de l'entité visée. De façon générale, le transfert ou le prêt de capitaux propres dans le cadre d'un mécanisme de prêt de valeurs mobilières n'est pas inclus à l'élément C de la règle de réduction conformément au paragraphe 260(2), selon lequel le transfert ou le prêt de capitaux propres dans le cadre d'un mécanisme de prêt de valeurs mobilières est réputé ne pas être une disposition des capitaux propres. Bref, cette modification précise qu'un transfert ou un prêt effectué dans le cadre d'un mécanisme de prêt de valeurs mobilières n'est généralement pas pris en compte selon la règle de réduction pour déterminer l'impôt de la partie II.2 pour une année d'imposition d'une entité visée.
Cependant, la modification à l'élément A est assujettie à la règle anti-évitement établie au paragraphe 183.3(3). Par exemple, s'il est raisonnable de considérer que l'objet principal d'un mécanisme de prêt de valeurs mobilières conclu par une entité visée (ou une entité affiliée déterminée d'une entité visée) consiste à réduire le montant visé à l'élément A de la formule de la règle de réduction figurant au paragraphe 183.3(2), les capitaux propres rachetés, acquis ou annulés dans le cadre du mécanisme de prêt de valeurs mobilières seront inclus à l'élément A de la formule de la règle de réduction.
Cette modification est réputée être entrée en vigueur le 1er janvier 2024.
Article 22
Réduction des pénalités
LIR
189(6.3)
Le paragraphe 189(6.3) s'applique à un organisme de bienfaisance auquel le ministre du Revenu national a imposé des pénalités de plus de 1 000 $ en vertu de l'article 188.1 de la Loi. Dans ce cas, le paragraphe 189(6.3) permet à l'organisme de bienfaisance de réduire les pénalités de l'excédent entre la valeur du bien transféré à un « donataire admissible », dans les douze mois suivant la date de cotisation, et de toute contrepartie reçue par l'organisme de bienfaisance en échange du bien transféré.
Le paragraphe 189(6.3) est modifié afin d'ajouter un renvoi au paragraphe 188(1.4), pour permettre un transfert de bien d'une personne qui est une association canadienne enregistrée de sport amateur donnée à une autre association canadienne enregistrée de sport amateur afin de réduire la responsabilité de la personne relativement à une pénalité imposée en vertu de l'article 188.1 de la Loi.
Cette modification entre en vigueur à la date de publication.
Article 23
Définitions
LIR
207.5(1)
« impôt remboursable »
Le paragraphe 207.5(1) contient les définitions qui s'appliquent aux fins de l'impôt de la partie XI.3 visant les conventions de retraite (CR). De manière très générale, la définition de « impôt remboursable » est déterminée à la fin d'une année d'imposition d'une fiducie de CR et correspond à l'excédent du total de 50 % de l'ensemble des cotisations versées à la fiducie au cours de l'année d'imposition et de toutes les années antérieures et de 50 % de l'ensemble des revenus et des gains de la fiducie au cours de l'année d'imposition et de toutes les années antérieures, sur 50 % de la totalité des prestations payées par la fiducie au cours de l'année d'imposition et de toutes les années antérieures.
Le sous-alinéa b)(i) (revenus et gains) est modifié afin de le réorganiser en deux divisions, et d'ajouter une nouvelle exigence à la division (B) afin d'inclure la partie d'une distribution reçue après le 31 décembre 2026 d'une autre fiducie à l'égard des gains en capital de cette autre fiducie qui ne sont pas par ailleurs inclus dans le revenu de la fiducie de CR en application de la division (A). Ce changement veille à ce que l'impôt remboursable s'applique à 100 % d'un gain en capital distribué à une fiducie de CR par une autre fiducie, et non seulement à la partie imposable du gain en capital.
Cette modification entre en vigueur le 1er janvier 2027.
Article 24
Intérêts sur les remboursements
LIR
207.71(5)
L'article 207.71 prévoit un mécanisme de remboursement de l'impôt remboursable d'une convention de retraite qui a été payé à l'égard des cotisations exclues versées avant le 28 mars 2023, pourvu que certaines conditions soient satisfaites. Les montants seraient généralement remboursés à un taux de 50 % des prestations de retraite versées après 2023, directement par un employeur admissible (au sens du paragraphe (1)) aux bénéficiaires dont les prestations de retraite ont été garanties dans le cadre d'une convention déterminée par une lettre de crédit ou un cautionnement émis par une institution financière.
Le nouveau paragraphe 207.71(5) s'applique lorsqu'un employeur admissible a fait un choix auprès du ministre du Revenu national en vertu du paragraphe 207.71(2) et reçoit un remboursement en application du paragraphe (3). Dans ce cas, tout intérêt (calculé selon les paragraphes 164(3) et (3.2)) dû sur le remboursement sera également versé à l'employeur et non au dépositaire de la convention de retraite.
Cette modification entre en vigueur à la date de publication.
Article 25
Aucun impôt payable
LIR
217(2)
Selon le paragraphe 217(2), une personne non-résidente qui fait le choix que l'article 217 s'applique pour une année d'imposition n'est pas passible de l'impôt en vertu de la partie XIII au titre de ses prestations canadiennes pour l'année. Ces sommes – principalement certaines pensions, les revenus de retraite et les paiements similaires – sont plutôt incluses dans le calcul du revenu imposable de la personne non-résidente et sont assujetties, en vertu de la partie I, à l'imposition à taux progressifs plutôt qu'au taux de retenue fixe de 25 % (assujetti à la réduction d'un traité) prévu à la partie XIII.
Les alinéas a) et b) du paragraphe sont modifiés afin que le paragraphe s'applique à une année d'imposition d'un particulier qui produit une déclaration de revenus pour l'année en vertu de la partie I de la Loi et un choix pour que l'article 217 s'applique pour l'année sur le formulaire visé prescrit et selon les modalités prescrites dans un délai de six mois après la fin de l'année. Parallèlement, afin de permettre au ministre du Revenu national de proroger le délai pour faire le choix ou permettre la modification ou l'annulation du choix, l'alinéa 600c) du Règlement de l'impôt sur le revenu est également modifié afin d'y ajouter un renvoi à l'alinéa 217(2)b).
Ces modifications entrent en vigueur à la date de publication.
Article 26
Gains exclus
LIR
219(1.1)
Le paragraphe 219(1.1) est modifié en raison des modifications apportées à la définition de « bien canadien imposable » au paragraphe 248(1) et de l'introduction du nouveau paragraphe 248(1.2). Pour en savoir plus, se reporter aux notes sur la définition de « bien canadien imposable » au paragraphe 248(1) et sur le paragraphe 248(1.2).
Cette modification entre en vigueur à la date de la sanction royale.
Article 27
Communication de renseignements
LIR
241(1)c)
L'alinéa 241(1)c) interdit à un fonctionnaire d'utiliser ou de communiquer des renseignements sur un contribuable autrement que dans le cadre de l'application ou de l'exécution de la Loi de l'impôt sur le revenu, du Régime de pensions du Canada ou de la Loi sur l'assurance-emploi ou à toute autre fin expressément autorisée par l'article 241.
L'alinéa 241(1)c) est modifié afin d'inclure un renvoi à l'administration ou à l'exécution de la Loi sur le ministère de l'Emploi et du Développement social.
Article 28
Définitions
LIR
248(1)
« bien canadien imposable »
La définition de « bien canadien imposable » (BCI) au paragraphe 248(1) est pertinente principalement en ce qui concerne l'imposition des non-résidents.
Selon l'alinéa d) de la définition, un BCI comprend une action d'une société (sauf une société de placement à capital variable) qui n'est pas inscrite à la cote d'une bourse de valeurs désignée, une participation dans une fiducie (sauf une unité d'une fiducie de fonds commun de placement ou une participation au revenu dans une fiducie résidant au Canada) ou une participation dans une société de personnes, si à un moment donné au cours de la période de 60 mois qui prend fin à ce moment, plus de 50 % de la juste valeur marchande (JVM) de l'action ou de la participation tire sa valeur de certains biens énumérés, directement ou indirectement, sauf par l'intermédiaire d'une société, d'une société de personnes ou d'une fiducie dont les actions ou les participations ne sont pas elles-mêmes des BCI (ci-après les « règles de transparence »).
L'alinéa d) est modifié de deux manières. Premièrement, il est modifié de façon à exclure une participation dans une société de personnes qui est une unité inscrite à la cote d'une bourse de valeurs désignée. De telles unités cotées d'une société de personnes seront plutôt considérées comme des BCI si les conditions à l'alinéa e) sont remplies, comme il est expliqué plus loin.
Deuxièmement, cet alinéa est modifié afin de s'assurer qu'une action ou une participation puisse tirer sa valeur indirectement des biens énumérés par l'intermédiaire de toute société, fiducie ou société de personnes, sauf une société ou société de personnes dont les actions ou les unités sont inscrites à la cote d'une bourse de valeurs désignée, une société de placement à capital variable ou une fiducie de fonds commun de placement. Cette modification aux règles de transparence élargit la gamme d'entités par l'intermédiaire desquelles une action ou une participation peut tirer sa valeur indirectement des biens énumérés. Par exemple, selon l'alinéa d) modifié, une action d'une société pourrait être un BCI si elle tire indirectement la majorité de sa valeur des biens énumérés par l'intermédiaire de plusieurs filiales en propriété exclusive, même si les actions de l'une d'entre elles ne sont pas elles-mêmes des BCI, comme l'illustre l'exemple ci-dessous :
Faits
- Un contribuable non-résident détient toutes les actions d'une société (Soporf) dont la JVM est de 310 000 $.
- Soporf détient toutes les actions de deux sociétés qui ne sont pas inscrites à la cote d'une bourse de valeurs désignée (« Sofil 1 » et « Sofil 2 »).
- Sofil 1 détient des biens dont la JVM est de 150 000 $, y compris des biens visés aux sous-alinéas d)(i) à (iii) de la définition ayant une JVM de 100 000 $.
- Sofil 2 détient des biens dont la JVM est de 160 000 $, y compris des biens visés aux sous-alinéas d)(i) à (iii) de la définition ayant une JVM de 60 000 $.
- Supposez qu'il n'y a pas de changement à la JVM des biens au cours de la période de 60 mois.
Analyse
Selon la définition actuelle, les règles de transparence ne permettent pas de prendre en compte les BCI de Sofil 2, car les actions de Sofil 2 ne sont pas elles-mêmes des BCI. Par conséquent, seuls les BCI détenus par Sofil 1 (100 000 $) sont pris en compte pour déterminer si la valeur des actions de Soporf est principalement tirée de BCI. Puisque cela représente environ 32 % de la valeur total de Soporf, le seuil de « plus de 50% » n'est pas atteint et les actions du contribuable dans Soporf ne sont pas des BCI.
Avec les modifications apportées à l'alinéa d), la restriction des règles de transparence est éliminée, de sorte que les biens sous-jacents de Sofil 1 et de Sofil 2 sont pris en compte. Par conséquent, les biens visés aux sous-alinéas d)(i) à (iii) détenus par Sofil 1 (100 000 $) et ceux de Sofil 2 (60 000 $) sont inclus. Puisque cela représente environ 52 % de la valeur totale de Soporf, le seuil de « plus de 50% » est atteint et les actions du contribuable dans Soporf sont des BCI.
L'alinéa e) de la définition prévoit qu'un BCI comprend une action du capital-actions d'une société qui est inscrite à la cote d'une bourse de valeurs désignée, une action d'une société de placement à capital variable ou une unité d'une fiducie de fonds commun de placement qui à un moment donné au cours de la période de 60 mois qui prend fin à ce moment, satisfait au critère de propriété de 25 % ou plus et au critère de la JVM de plus de 50 % (énoncés aux sous-alinéas e)(i) et (ii)). Suite au retrait de la référence aux unités de sociétés de personnes inscrites à la cote d'une bourse de valeurs désignée à l'alinéa d), l'alinéa e) est modifié afin d'inclure de telles unités afin d'harmoniser leur traitement avec celui des actions cotées en bourse d'une société. En raison des modifications apportées aux alinéas d) et e), le statut des unités d'une société de personnes aux fins de la définition de « bien canadien imposable » dépendra de leur statut de cotation : les unités non cotées seront évaluées selon l'alinéa d) et assujetties uniquement au critère d'une JVM de plus de 50 %, alors que les unités cotées seront évaluées en vertu de l'alinéa e) et assujetties à la fois au critère de propriété de 25 % ou plus et au critère de la JVM de plus de 50 % énoncés aux sous-alinéas e)(i) et (ii).
Enfin, en raison de l'introduction du nouveau paragraphe 248(1.2), le sous-alinéa d)(iv) et l'alinéa f) de la définition sont abrogés. En outre, le renvoi aux sous-alinéas d)(i) à (iv) au sous-alinéa e)(ii) est modifié de façon à tenir compte de l'abrogation du sous-alinéa d)(iv) tandis que le renvoi au paragraphe 219(1.1) à l'alinéa f) est remplacé par un renvoi au paragraphe 248(1.2). Pour en savoir plus, se reporter aux notes sur ce paragraphe.
Ces modifications entrent en vigueur à la date de la sanction royale.
Bien imposable canadien – option ou intérêt
LIR
248(1.2)
Le nouveau paragraphe 248(1.2) prévoit que, pour l'application de la définition de « bien canadien imposable » (BCI) au paragraphe 248(1), une bien visé à l'un des alinéas a) à e) de cette définition est réputé inclure une option, un intérêt ou, pour l'application du droit civil, un droit sur le bien, que ce bien existe ou non.
Ce nouveau paragraphe a pour effet de rétablir la règle de présomption qui s'appliquait antérieurement pour déterminer si un bien est un BCI lorsque la définition et ses règles auxiliaires étaient prévues dans les anciens paragraphes 115(1) et (3).
Cette présomption est d'une application plus élargie que le sous-alinéa d)(iv) et l'alinéa f) de la définition (lesquels sont abrogés en conséquence), car elle veille à ce que les options et les intérêts puissent eux-mêmes être considérés comme des BCI tout en s'appliquant aussi aux fins de la définition de « bien canadien imposable » dans son ensemble. Par exemple, un contribuable qui détient 24 % des actions d'une société ainsi qu'une option pour acquérir 1 % de plus des actions de la société satisfait au critère de propriété de 25 % prévu à l'alinéa e)(i) de la définition en raison de l'application de la présomption dans cette nouvelle règle. Ainsi, à la fois les actions du contribuable ainsi que son option pour en acquérir davantage seraient des BCI, du moment que la condition au sous-alinéa e)(ii) de la définition est également satisfaite.
Cette modification entre en vigueur à la date de la sanction royale.
Non-application du paragraphe (35)
LIR
248(37)g)
Le paragraphe 248(37) prévoit des exceptions à l'application du paragraphe 248(35). De façon générale, selon le paragraphe 248(35), la juste valeur marchande de certains biens qui font l'objet d'un don est réputée être le moins élevé entre la juste valeur marchande réelle du bien et son coût pour le donateur. Cela est pertinent, entre autres, pour déterminer le montant admissible d'un don de bienfaisance. L'alinéa 248(37)g) exonère particulièrement les biens acquis selon le principe du roulement à impôt différé en vertu des paragraphes 70(6) ou (9) ou 73(1), (3) ou (4). Cependant, cette exception n'est pas disponible pour certains transferts avec lien de dépendance lorsque le paragraphe 248(36) — et par extension le paragraphe 248(35) — se serait par ailleurs appliqué relativement au bien transféré. Par exemple, si le donateur acquiert le bien de son conjoint vivant qui l'a détenu au cours des périodes de trois ans ou dix ans visées à l'alinéa 248(35)b), on ne peut pas s'appuyer sur cette exception pour éviter la règle spéciale de la juste valeur marchande.
L'alinéa g) est modifié afin d'élargir l'exception au paragraphe (35) pour les transferts de polices d'assurance-vie entre conjoints en ajoutant les renvois aux paragraphes 148(8.1) et (8.2), reflétant les renvois existants aux paragraphes 70(6) et 73(1) relativement aux transferts d'autres biens entre époux ou conjoints de fait.
Cette modification entre en vigueur à la sanction royale.
Règlement de l'impôt sur le revenu
Article 29
Régimes de pension agréés collectifs
Règlement de l'impôt sur le revenu (le Règlement ou RIR)
213.1
Le nouvel article 213.1 oblige l'administrateur d'un RPAC de préparer et de produire, au plus tard le 1er mai de chaque année, une déclaration annuelle (c.-à-d., un reçu de cotisation) pour chaque compte d'un participant du RPAC qui est crédité de cotisations versées (i) par un employeur au cours de l'année d'imposition précédente du participant et (ii) par le participant dans l'année de contribution précédente (du 1er mars au 28 février).
Cet article était auparavant l'article 214.2, mais il est déplacé de la section REER (commençant par l'article 214) à la section RPAC (commençant par l'article 213). Un renvoi au paragraphe 146.3(14.1) est ajouté au paragraphe (2), afin de préciser que les cotisations versées au compte du participant n'incluent pas les sommes transférées au compte à partir d'un FERR, de la même manière que les transferts à partir d'autres mécanismes enregistrés ne constituent pas une cotisation (et ne réduisent pas les droits de REER).
Cette modification entre en vigueur à la date de la sanction royale.
Article 30
Choix
RIR
600
L'article 600 prescrit des dispositions de la Loi afin d'obtenir l'autorisation de modifier, de révoquer ou de proroger le délai pour produire un choix à l'égard duquel le ministre peut exercer son pouvoir discrétionnaire en vertu des alinéas 220(3.2)a) et b) de la Loi.
L'alinéa 600c) est modifié afin d'y ajouter un renvoi à l'alinéa 217(2)b) de la Loi. Pour en savoir plus, se reporter aux notes sur cet alinéa.
Cette modification entre en vigueur à la date de publication.
Article 31
Biens acquis dans l'année
RIR
1100(2)
Le paragraphe 1100(2) prévoit des règles pour le calcul de la déduction pour amortissement (DPA) à l'égard d'un bien pour l'année au cours de laquelle le bien devient prêt à être mis en service pour la première fois.
Le paragraphe 1100(2) comporte trois parties principales :
- La première partie, exprimée par les éléments A et B, se rapporte à la DPA bonifiée pour la première année à l'égard de « biens relatifs à l'incitatif à l'investissement accéléré » (BIIA) d'un contribuable, au sens du paragraphe 1104(4) du Règlement, et de biens acquis avant 2025 compris dans les catégories 54 à 56;
- La deuxième partie, exprimée par les éléments A.1 et B.1, se rapporte à la DPA bonifiée pour la première année à l'égard de « biens relatifs à l'incitatif à l'investissement réaccéléré » (BRIIR), et de biens acquis après 2024 compris dans les catégories 54 à 56;
- La troisième partie, exprimée par l'élément C, est la « règle de demi-année », laquelle s'applique à tout autre bien amortissable et limite la demande de DPA d'un contribuable à la moitié du montant autrement applicable, pour l'année au cours de laquelle le bien devient prêt à être mis en service pour la première fois.
L'élément B.1 est commun à tous les BRIIR et à tous les véhicules zéro émission acquis après 2024 et, en règle générale, calcule les ajouts nets du coût en capital à la catégorie pertinente, tel qu'exprimé par la formule D.1 – E.1. L'élément B.1 est commun à tous les BRIIR et à tous les véhicules zéro émission acquis après 2024 et, en règle générale, calcule les ajouts nets du coût en capital à la catégorie pertinente, tel qu'exprimé par la formule D.1 – E.1. L'élément D.1 est généralement l'ajout à la fraction non amortie du coût en capital de la catégorie pertinente à l'égard de tous les BRIIR et de tous les véhicules zéro émission qui sont devenus prêts à être mis en service au cours de l'année. L'élément E.1 correspond à l'excédent de l'élément G sur l'élément F. Conjointement à la formule F – G décrite à l'élément C (c.-à-d., la règle de la demi-année), l'élément E.1 prévoit généralement que — lorsque la fraction non amortie du coût en capital d'une catégorie augmente durant une année tant du coût des BRIIR que des biens qui ne le sont pas et qu'un montant (par exemple, dans le cas d'une disposition) vient réduire la fraction non amortie du coût en capital de la catégorie — la réduction vient d'abord compenser les biens n'étant pas des BRIIR avant de réduire le montant disponible à la DPA bonifiée. Dans le cas des catégories 54 et 55 à l'égard des véhicules zéro émission, le montant déterminé à l'élément F sera toujours nul, puisque la règle de la demi-année ne s'applique jamais à ces biens.
L'élément E.1 est modifié afin de prévoir une règle d'ordonnancement – et prévenir le double comptage – dans les situations où des BIIA et des BRIIR de la même catégorie deviennent prêts à être mis en service au cours d'une même année. Dans ces situations, la formule modifiée prévoira qu'un montant qui réduit la fraction non amortie du coût en capital de la catégorie sera appliqué à l'encontre de montants non admissibles à la DPA bonifiée en premier, à l'encontre de montants admissibles à la DPA bonifiée en vertu de l'incitatif à l'investissement accéléré en deuxième et à l'encontre de montants admissibles à la DPA bonifiée en vertu de l'incitatif à l'investissement réaccéléré en troisième.
Cette modification est réputée être entrée en vigueur le 1er janvier 2025.
Article 32
Fiducie principale
RIR
4802(1.1)
Le paragraphe 4802(1.1) fixe les conditions pour désigner une fiducie de « fiducie principale » aux fins de l'application de l'alinéa 149(1)o.4) de la Loi. Entre autres, la fiducie principale détient des placements exclusivement au profit des bénéficiaires qui sont des régimes de pension agréés ou des régimes de participation différée aux bénéfices.
L'alinéa 4802(1.1)c) est modifié de sorte que les emprunts contractés par une fiducie principale dans le but d'acheter un bien immeuble produisant un revenu ne réduisent pas les plafonds d'emprunt déterminés selon l'alinéa 8502i.2) des caisses de pension sous-jacentes, de la même manière que les emprunts directs contractés par une caisse de pension (qui n'est pas bénéficiaire d'une fiducie principale) sont exclus des plafonds déterminés selon l'alinéa 8502i.2).
Cette modification entre en vigueur à la date de publication.
Article 33
Distributions visées
RIR
5600o)
L'article 5600 porte sur les distributions effectuées pour l'application des règles sur les distributions d'actions de l'étranger énoncées à l'article 86.1 de la Loi. Selon cet article, certaines conditions doivent être réunies avant qu'une distribution soit considérée comme une « distribution admissible ». Ces conditions font en sorte, notamment, que les actionnaires canadiens d'une société étrangère ne fassent pas l'objet d'un traitement plus favorable relativement à une distribution étrangère que les actionnaires canadiens qui reçoivent des distributions semblables d'une société canadienne.
Certaines distributions effectuées en vertu de l'Internal revenue Code des États-Unis sont considérées comme étant acceptables sans qu'elles aient à être visées par règlement. Étant donné que le régime d'imposition des opérations de distributions d'actions d'autres pays n'est pas aussi bien connu que celui des États-Unis, les distributions effectuées dans des pays autres que les États-Unis doivent être visées par règlement.
L'article 5600 est modifié afin de viser la distribution effectuée par Holcim AG à ses actionnaires ordinaires, le 23 juin 2025, d'actions ordinaires de Amrize AG.
Article 34
Transferts admissibles
RIR
8303(6)a)(i)
Le paragraphe 8303(6) définit, aux fins du calcul des facteurs d'équivalence pour services passés (FESP) provisoires en application des paragraphes 8303(3) et 8304(5), le montant des transferts admissibles d'un particulier effectués relativement à un fait lié aux services passés pour réduire le FESP provisoire rattaché à l'acquisition des prestations pour services passés.
Le paragraphe 8303(6) est modifié, en raison des nouvelles règles de transfert relatives aux rentes avec rachat des engagements prévues aux paragraphes 147.4(4) et (5) de la Loi, afin d'inclure dans un transfert admissible les montants transférés du contrat de rente racheté au régime de pension agréé dans le cadre du fait lié aux services passés.
Cette modification entre en vigueur le 1er janvier 2025.
Article 35
Cotisations permises
RIR
8502b)
L'alinéa 8502b) énumère les montants qu'un régime de pension agréé peut recevoir.
L'alinéa 8502b) est modifié à deux égards. Premièrement, le préambule est modifié par l'ajout d'une mention des versements et des transferts afin de préciser que les montants reçus par un régime de pension agréé (visés aux sous-alinéas) ne constituent pas tous des « cotisations » déductibles. Deuxièmement, les mentions aux sous-alinéas b)(i) et (ii) de « un montant » sont remplacées par « une cotisation ».
Enfin, le nouveau sous-alinéa 8502b)(v.2) autorise une caisse de pension à recevoir les frais qui lui sont versés par un participant afin de rembourser au régime le coût de services actuariels visant à déterminer la valeur des prestations de pension (devant être divisées et cédées) en cas d'échec du mariage ou de l'union de fait du participant, si le paiement de ces frais est autorisé par la législation sur les normes de prestation de pension.
Les frais versés en application du sous-alinéa 8502b)(v.2) ne constituent pas une cotisation déductible par le participant en vertu du paragraphe 147.2(4) de la Loi.
Ces modifications entrent en vigueur à la date de publication.
Article 36
Services admissibles
RIR
8503(3)a)(v)
Le sous-alinéa 8503(3)a)(v) est modifié de manière à améliorer la concordance des versions anglaise et française.
Article 37
Personne qui n'est pas une institution financière
RIR
9000
L'article 9000 du Règlement indique qui sont des « personnes visées » pour l'application de l'alinéa e) de la définition d' « institution financière » au paragraphe 142.2(1) de la Loi. Les personnes visées ne sont pas des institutions financières aux fins d'application des règles d'évaluation à la valeur du marché.
L'article 9000 est modifié afin d'ajouter la Banque de l'infrastructure du Canada comme personne visée qui n'est pas une institution financière pour l'application de ces règles. Cette modification fait en sorte qu'une société de personnes n'est pas assujettie aux règles d'évaluation à la valeur du marché qui s'appliquent aux institutions financières du simple fait que la Banque de l'infrastructure du Canada est un associé de cette société de personnes.
Cette modification est réputée être entrée en vigueur le 1er janvier 2025.