
Dossier d'information créé pour le ministre des Finances et du Revenu national à l'occasion de sa comparution devant le comité plénier de la Chambre des communes le 26 mai 2026 sur le Budget principal des dépenses 2026-2027
Table des matières
- Questions et réponses
- Récits de base
- Enjeux clés
- Mise à jour économique du printemps de 2026:
- Principales mesures:
- Abordabilité (aperçu des actions gouvernementales):
- Contrôle des conflits d’intérêts en lien avec Alto
- Soutien au secteur automobile
- Commerce et tarifs entre le Canada et les États-Unis
- Nouveau Partenariat stratégique entre le Canada et la Chine
- Le climat et la nature
- Examen exhaustif des dépenses:
- Lutte contre les crimes financiers (mesures de lutte contre le blanchiment d’argent)
- Dépenses de défense
- Bureau des grands projets
- Principaux transfets aux provinces et territoires
- Enjeux clés de l'ARC
- Budget principal des dépenses 2026-27
Principales questions : questions et réponses
Abordabilité
Question
Le Parti conservateur a exprimé des préoccupations concernant les écarts entre les messages du gouvernement et les expériences vécues des Canadiennes et Canadiens face aux défis que pose l'abordabilité, en mentionnant le recours aux banques alimentaires et le coût de l'épicerie, du carburant et du logement, autant de preuves de leurs difficultés financières persistantes.
Le Parti établit systématiquement un lien entre les défis que pose l'abordabilité et les dépenses gouvernementales et soutient que les politiques gouvernementales n'ont pas réussi à réduire les tensions en matière de coûts, et qu'elles les ont même aggravées.
Réponse :
- L'inflation est demeurée dans la fourchette cible de 1 % à 3 % de la Banque du Canada pendant plus de deux ans, et la croissance des salaires dépasse celle des prix depuis plus de trois ans, ce qui a amélioré le pouvoir d'achat de nombreux Canadiens et Canadiennes. Néanmoins, ceux-ci demeurent nombreux à ressentir des contraintes budgétaires.
- Pour aider les Canadiens à gérer les tensions persistantes en matière de coûts, le gouvernement met en œuvre une approche en trois piliers, qui combine un allègement immédiat et des réformes structurelles à plus long terme en :
- apportant un soutien direct aux budgets des ménages grâce :
- à une réduction d'impôt pour la classe moyenne, qui procurera un allégement fiscal pouvant atteindre 420 $ par personne à près de 22 millions de Canadiens, permettant aux familles à deux revenus d'économiser jusqu'à 840 $ cette année
- à la nouvelle Allocation canadienne pour l'épicerie et les besoins essentiels, qui offrira un soutien supplémentaire de 11,7 milliards de dollars sur six ans à plus de 12 millions de Canadiens
- au Programme national d'alimentation scolaire permanent, qui permettra à 400 000 enfants de plus de recevoir des repas chaque année
- réduisant les principales tensions en matière de coûts là où le gouvernement fédéral est en mesure de le faire, notamment en diminuant les frais de garde d'enfants, les coûts des services cellulaires, le prix de l'essence, et certains segments de la chaîne d'approvisionnement alimentaire;
- s'attaquant aux causes structurelles de l'abordabilité au moyen de mesures à long terme visant à accroître la productivité, à augmenter l'offre de logements et à renforcer la concurrence.
- apportant un soutien direct aux budgets des ménages grâce :
Question
Le Nouveau Parti démocratique a reproché au gouvernement de ne pas avoir pris de mesures plus fermes pour freiner la hausse des prix des aliments, notamment des mesures visant les profits excessifs.
Réponse :
- Récemment, les hausses des prix des aliments ont surtout touché certains produits, comme le bœuf, le café, le cacao et la laitue. Les perturbations des chaînes d'approvisionnement mondiales causées par les droits de douane, les changements climatiques et les perturbations géopolitiques ont entraîné une hausse des prix des aliments plus rapide que l'inflation globale.
- Le gouvernement a récemment annoncé de nouvelles mesures pour rendre les produits d'épicerie et d'autres produits essentiels plus abordables :
- Une Allocation canadienne pour l'épicerie et les besoins essentiels, qui augmentera de 25 % pendant cinq ans à compter de juillet 2026, ainsi qu'un versement supplémentaire unique, qui sera effectué le 5 juin, équivalant à une augmentation de 50 % cette année. Cette mesure permettra de verser 3,1 milliards de dollars en aide immédiate aux particuliers et aux familles qui reçoivent déjà le crédit.
- La mise de côté de 500 millions de dollars du Fonds de réponse stratégique pour aider les entreprises à faire face aux coûts liés aux perturbations des chaînes d'approvisionnement.
- Un montant de 150 millions de dollars pour un Fonds pour la sécurité alimentaire dans le cadre de l'Initiative régionale de réponse tarifaire en vigueur.
- La passation en charges immédiate pour les bâtiments de serre.
- Un montant de 20 millions de dollars pour les banques alimentaires au moyen du Fonds des infrastructures alimentaires locales.
- L'élaboration d'une Stratégie nationale pour la sécurité alimentaire, qui renforce la production alimentaire nationale et améliore l'accès à des aliments abordables et nutritifs, notamment par des mesures favorisant l'affichage du prix unitaire et soutenant le travail du Bureau de la concurrence.
- Un montant de 36 millions de dollars pour assurer la sécurité alimentaire et l'abordabilité dans le Nord grâce au Programme de contributions au commerce de détail de Nutrition Nord Canada et au Fonds des initiatives pour les communautés nordiques isolées.
Fonds pour un Canada fort
Question
Les Conservateurs ont vivement critiqué le Fonds pour un Canada fort, le qualifiant de fonds « financé par endettement » ou de « fonds d'endettement souverain » plutôt que de véritable fonds souverain. Les Conservateurs et le Bloc québécois ont demandé des détails sur le Fonds concernant l'établissement des coûts, les projections en matière d'emprunt et de dette, ainsi que le rendement estimatif de l'investissement.
Réponse :
- Le Fonds pour un Canada fort investira dans des entreprises et des projets canadiens clés et stratégiques, créant des emplois, soutenant l'innovation et aidant le Canada à demeurer concurrentiel dans un monde en rapide évolution.
- Le gouvernement fournira 25 milliards de dollars sur trois ans, selon la comptabilité de caisse, pour constituer le capital de départ du Fonds pour un Canada fort.
- Les Canadiens auront l'occasion d'investir dans le Fonds, ce qui leur permettra de participer directement à la croissance de notre pays et de bénéficier des retombées de son succès.
- Les rendements seront réinvestis pour faire croître le Fonds pour un Canada fort, renforçant ainsi sa capacité au fil du temps. À mesure que le Fonds prendra de l'expansion, il orientera les capitaux vers des investissements offrant le meilleur potentiel de rendement pour le Canada et les Canadiens.
Politiques climatiques
Question
Le Parti conservateur s'oppose aux cadres fédéraux de tarification du carbone et préconise l'abrogation de toutes les taxes sur les carburants afin d'améliorer l'abordabilité pour les Canadiennes et Canadiens.
Réponse :
- L'élimination, par le gouvernement, de la tarification du carbone pour les consommateurs a fait baisser le prix de l'essence d'environ 18 cents le litre dans la plupart des provinces et territoires.
- La suspension temporaire de la taxe d'accise fédérale sur le carburant jusqu'à la fête du Travail a déjà permis de réduire les coûts à la pompe jusqu'à 10 cents le litre pour l'essence ordinaire et 4 cents le litre pour le diesel.
- Cela dit, le gouvernement a clairement indiqué qu'une tarification de la pollution pour les grands émetteurs demeurerait un élément clé de son plan visant à bâtir une économie forte et un avenir plus vert.
- Les systèmes de tarification du carbone pour l'industrie sont essentiels pour maintenir les coûts bas afin de se protéger contre les risques pour la compétitivité, et ce, tout en stimulant l'investissement dans les technologies qui façonneront les économies propres de l'avenir et créeront de bons emplois.
Question
Le Bloc québécois s'oppose au captage, à l'utilisation et au stockage du carbone (CUSC). Il s'est également prononcé contre le crédit d'impôt à l'investissement, affirmant qu'il profite de manière disproportionnée au secteur pétrolier et gazier.
Réponse :
- Le crédit d'impôt à l'investissement (CII) pour le captage, l'utilisation et le stockage du carbone (CUSC) est essentiel, car il favorise les investissements du secteur privé dans les actifs de technologies propres au Canada.
- Le crédit d'impôt fait en sorte que les entreprises canadiennes demeurent concurrentielles à l'échelle mondiale tout en soutenant les objectifs de réduction des émissions du Canada ainsi que l'atteinte de la carboneutralité d'ici 2050.
- Le crédit d'impôt n'a pas pour but de soutenir une augmentation de la production pétrolière et il s'applique aux secteurs industriels lourds (béton, plastiques, carburants) qu'il est difficile de décarboner autrement, assurant ainsi que ces industries restent concurrentielles tout en réduisant les émissions.
Examen exhaustif des dépenses
Question
Le Parti conservateur a critiqué l'examen des dépenses du gouvernement, notamment parce qu'il n'a pas donné lieu à une réduction directe du déficit.
Le Bloc québécois et le NPD ont dit craindre que la restriction des dépenses ait une incidence sur les services publics et les programmes sociaux.
Réponse :
- Le gouvernement a pris un engagement clair en matière de discipline budgétaire et, au moyen du budget de 2025, il a donné suite à l'Examen exhaustif des dépenses afin de réduire les inefficacités opérationnelles et de réorienter les ressources vers les priorités.
- L'Examen exhaustif des dépenses permettra de réaliser 60 milliards de dollars d'économies sur cinq ans.
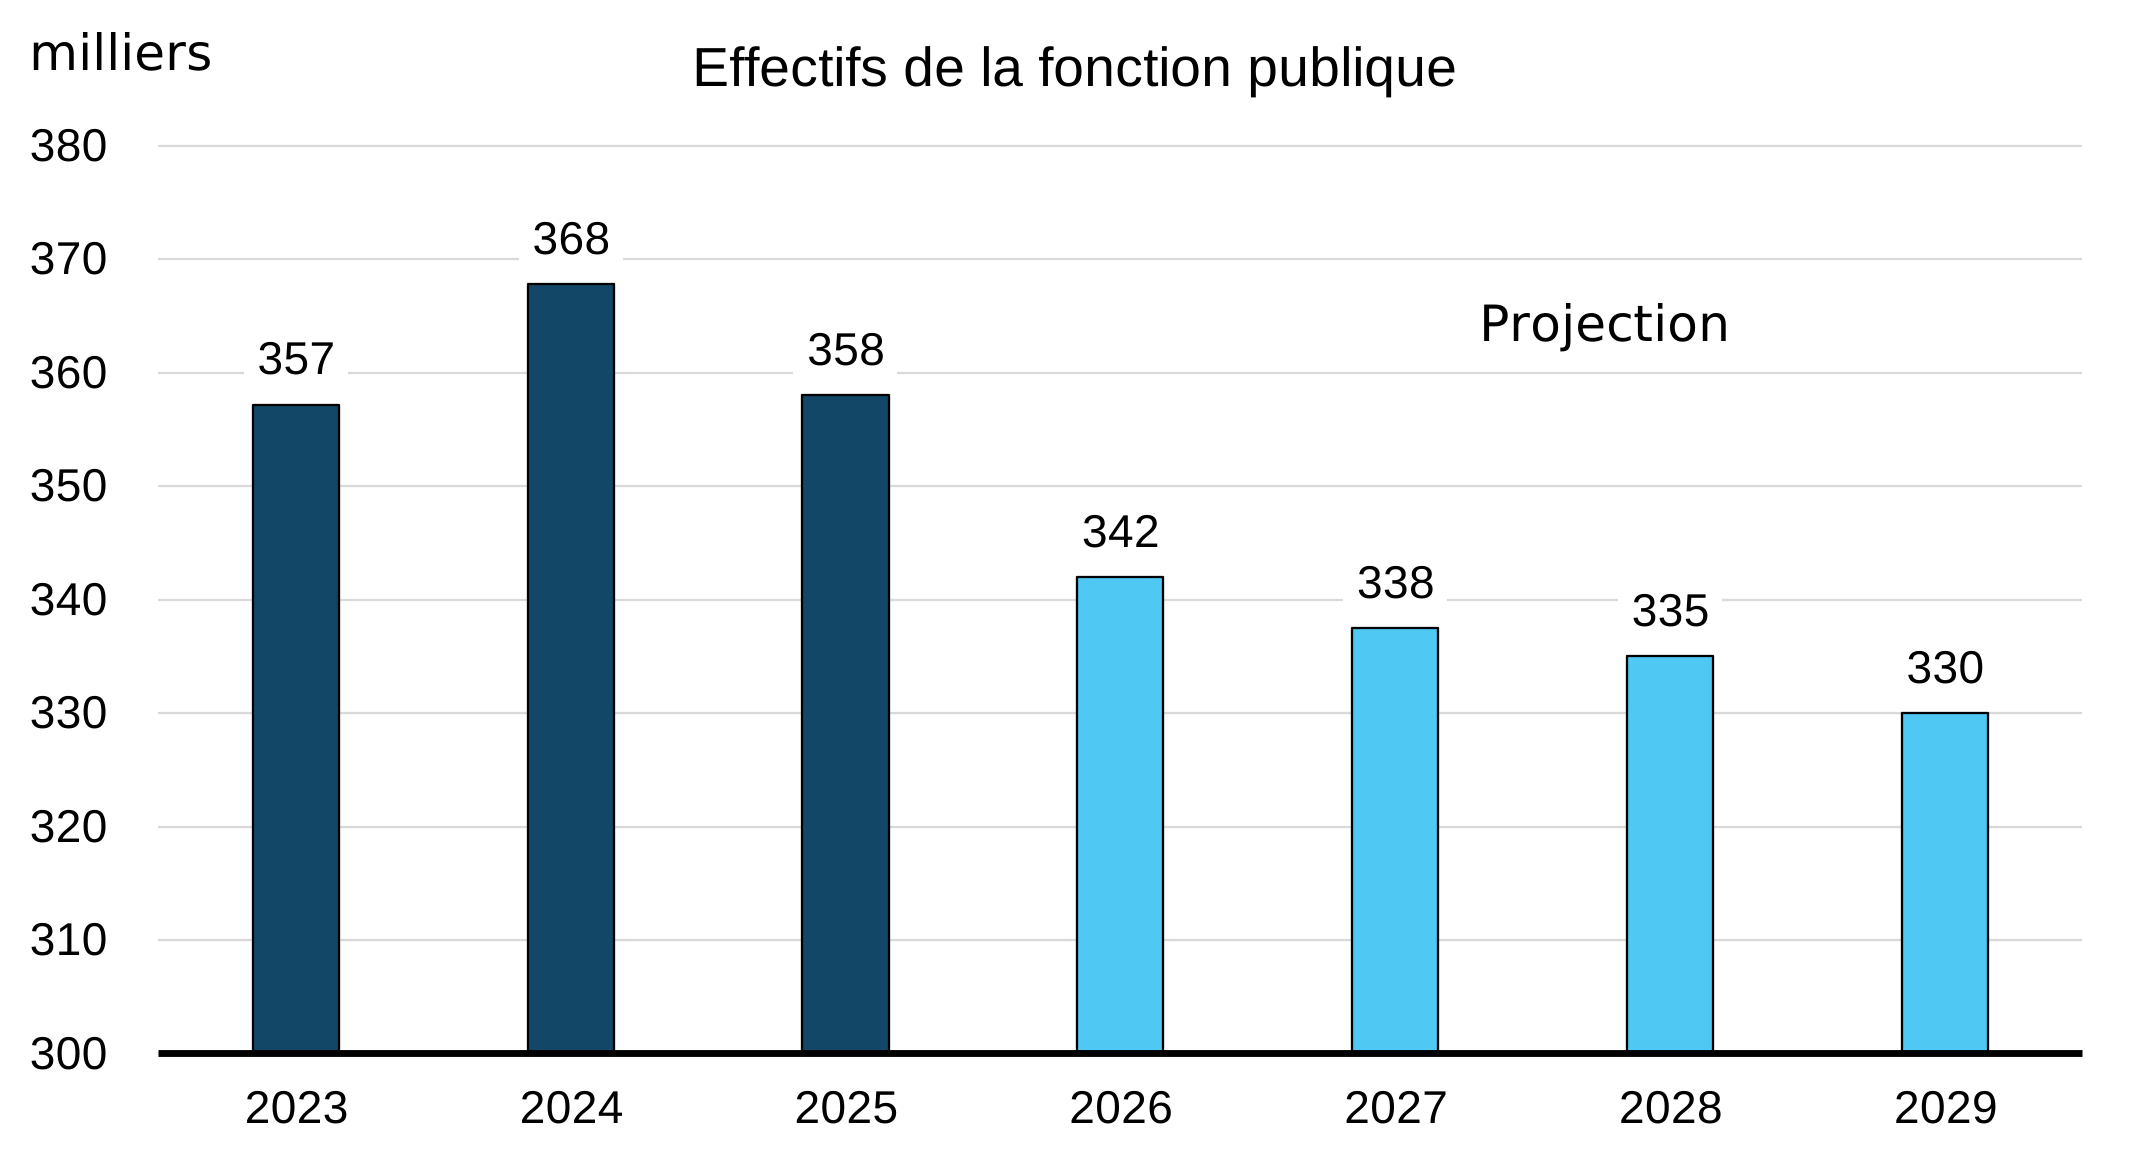
- Pour favoriser une fonction publique plus durable, l'examen prévoit une réduction totale d'environ 40 000 postes — passant du sommet de près de 368 000 en 2023-2024 à environ 330 000 d'ici 2028-2029.
- Le nouveau gouvernement du Canada équilibrera le budget de fonctionnement du Canada dans un délai de trois ans en faisant des choix responsables et pragmatiques — en changeant la composition des dépenses en faveur d'investissements en capital qui favoriseront la croissance économique et la prospérité des Canadiennes et des Canadiens. Nous effectuerons des investissements judicieux et historiques pour bâtir le pays que nous voulons avoir.
- Une plus grande efficacité permettra d'orienter les ressources vers l'amélioration de la productivité de la fonction publique et de la prestation des services aux Canadiens, notamment grâce à l'intégration de la technologie et de l'intelligence artificielle (IA).
Gestion de la dette
Question
Le Parti conservateur a critiqué les déficits prévus dans le budget de 2025 et la Mise à jour économique du printemps, car ils font grimper les coûts du service de la dette, lesquels se répercutent sur les Canadiennes et Canadiens.
Il a soulevé des préoccupations sur le fait que les nouveaux engagements en matière de dépenses reposent fortement sur le recours à l'emprunt et sur des hypothèses économiques optimistes.
Réponse :
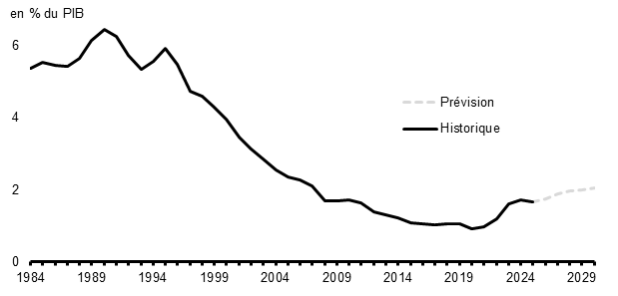
- Lorsqu'on examine les frais de la dette publique en pourcentage du PIB, cette proportion se situe près de ses plus bas niveaux historiques (1,7 % pour l'exercice 2026-2027), et est inférieure à la moyenne historique de 3,2 % observée au cours des 40 dernières années.
- Les frais de la dette publique actuels du Canada sont viables.
- Le déficit est inférieur de 11,5 milliards de dollars par rapport aux prévisions du budget de 2025, et il est plus faible chaque année.
Le Canada affiche l'une des situations budgétaires les plus solides du G7, avec de faibles déficits et, de loin, le ratio de la dette nette au PIB le plus bas. Le Canada est aussi l'une des deux seules économies du G7, avec l'Allemagne, à conserver la cote AAA des grandes agences mondiales de notation du crédit.
- Bien que les taux d'intérêt du marché échappent au contrôle direct du gouvernement, celui-ci continue de suivre de près les frais de la dette publique et demeure déterminé à maintenir le service de la dette stable et peu élevé au fil du temps.
Question
Le Parti conservateur s'est dit préoccupé par le fait que les frais de la dette publique du Canada dépassent le Transfert canadien en matière de santé.
Réponse :
- Les paiements de transfert représentent environ 59,8 % des dépenses, soit 300,5 milliards de dollars. Les dépenses de fonctionnement et d'immobilisations représentent environ 29,5 % des dépenses, soit 148,6 milliards de dollars, et les frais de la dette publique (à l'exclusion des paiements d'intérêts liés aux contrats de location-acquisition) représentent environ 10,7 % des dépenses, soit 53,7 milliards de dollars.
- De plus, les frais de la dette publique ont été et seront plus faibles en 2025-2026 et en 2026-2027, grâce à des taux d'intérêt effectifs moyens plus bas et des améliorations du solde budgétaire.
- Le Transfert canadien en matière de santé, le Transfert canadien en matière de programmes sociaux et la péréquation augmentent selon leur facteur de progression respectif établi par la loi.
- Les autres principaux transferts aux provinces, territoires et municipalités augmentent en fonction de leurs facteurs respectifs comme le PIB nominal, les populations respectives, l'inflation et les lois ou ententes en vigueur.
Dépenses en matière de défense
Question
Le Parti conservateur a critiqué les dépenses du gouvernement en matière de défense, les qualifiant de tardives ou de réactives, se demandant si les augmentations sont dictées par des pressions externes ou si elles visent à renforcer la capacité militaire du Canada.
Pour leur part, le Bloc québécois et le NPD ont dit craindre que l'augmentation des dépenses de défense détourne des ressources au détriment des priorités liées aux programmes sociaux.
Réponse :
- Face à un contexte mondial plus difficile et fragmenté, le Canada a renforcé ses capacités de défense, notamment en consacrant plus de 63 milliards de dollars à la reconstruction, au réarmement et au réinvestissement dans les Forces armées canadiennes. Il s'agit de la plus forte augmentation annuelle des investissements en matière de défense depuis des générations.
- En mars 2026, l'OTAN a confirmé que le Canada avait atteint son objectif de 2 % du PIB au titre des dépenses de base consacrées à la défense. Le Canada est sur la bonne voie pour respecter l'objectif de l'OTAN en matière d'investissement dans la défense, soit 5 % du PIB d'ici 2035.
- Parallèlement, le gouvernement continuera à protéger les programmes sociaux essentiels qui offrent aux Canadiens une chance équitable de réussir — services de garde d'enfants, soins dentaires et assurance-médicaments — tout en offrant de nouvelles prestations, comme l'Allocation canadienne pour l'épicerie et les besoins essentiels, et le nouveau Programme national d'alimentation scolaire maintenant permanent.
Crimes financiers
Question
Le Parti conservateur a critiqué la capacité du Canada à lutter contre le blanchiment d'argent et les crimes financiers, s'interrogeant sur la capacité des nouvelles mesures institutionnelles à améliorer les résultats en matière d'application de la loi.
Pour sa part, le NPD a souligné l'incidence croissante de la fraude et des arnaques sur les Canadiens vulnérables, et réclamé des mesures de protection renforcées des consommateurs et des résultats mesurables en matière d'application de la loi.
Réponse :
- La Mise à jour économique du printemps de 2026 prévoit des mesures pour protéger les personnes, sévir contre les criminels et assurer la sécurité de l'argent des Canadiens, notamment en :
- créant l'Agence contre les crimes financiers, qui tiendrait lieu d'organisme d'application de la loi de premier ordre, doté du personnel, des ressources, du mandat et des outils législatifs nécessaires pour lutter contre les crimes financiers complexes et récupérer les produits illicites;
- réprimant le recours à des fins criminelles aux entreprises de services monétaires à des fins de recyclage des produits de la criminalité, de financement du terrorisme, de contournement des sanctions et de fraude au moyen d'une réglementation plus stricte, de nouveaux pouvoirs d'application de la loi et de l'interdiction des guichets automatiques de cryptomonnaies;
- faisant avancer la Stratégie nationale antifraude, dans le cadre d'une consultation publique lancée en mars 2026, pour recueillir des commentaires sur l'instauration d'un cadre multisectoriel de lutte contre la fraude dans les secteurs des finances et des télécommunications, et sur des plateformes numériques, ainsi que sur des mesures visant à renforcer la sensibilisation du public à la fraude.
Politique budgétaire et économique
Question
Le Parti conservateur et le Bloc québécois ont remis en question l'établissement du cadre financier du gouvernement, y compris ses cibles budgétaires, le service de la dette et les méthodes de calcul de la dette.
Le Bloc québécois a également critiqué la décision du gouvernement de changer ses cibles budgétaires, soutenant que ce changement réduit la transparence en masquant l'augmentation de la dette par rapport au PIB.
Réponse :
- Le budget de 2025 a marqué un virage stratégique dans la gestion des finances publiques par le gouvernement, en mettant l'accent sur la réduction des dépenses de fonctionnement tout en élargissant les dépenses fédérales en capital pour mobiliser des investissements.
- Grâce à d'importants investissements destinés à soutenir les infrastructures, l'innovation et le renforcement des capacités industrielles nationales, le budget de 2025 a présenté un plan clair pour bâtir l'économie la plus forte du G7.
- Conformément à cette approche, les décisions annoncées dans la Mise à jour économique du printemps sont guidées par les deux repères budgétaires du gouvernement : équilibrer les dépenses de fonctionnement et les revenus d'ici 2028-2029, et maintenir une trajectoire à la baisse du ratio du déficit au PIB.
- Le Canada affiche l'une des situations budgétaires les plus solides du G7, avec de faibles déficits et, de loin, le ratio de la dette nette au PIB le plus bas. Le Fonds monétaire international s'attend à ce que le Canada soit en deuxième position pour ce qui est de la plus forte croissance au sein du G7 au cours des deux prochaines années.
- Le plan économique du gouvernement est viable d'un point de vue budgétaire. Les scénarios de modélisation élaborés par le ministère des Finances du Canada montrent que le ratio de la dette fédérale au PIB suit une trajectoire descendante à plus long terme.
Question
Le Parti conservateur en particulier s'est montré sceptique à l'égard du Cadre de budgétisation des investissements en capital, insinuant qu'il s'agit d'un moyen de masquer l'ampleur réelle du déficit fédéral.
Réponse :
- Le gouvernement adopte un cadre de budgétisation des investissements en capital, une nouvelle façon de budgétiser qui fait de l'investissement en capital une priorité nationale.
- Ce cadre permet de distinguer les dépenses de fonctionnement courantes des investissements en capital (défini au sens large comme les dépenses qui soutiennent la formation de capital), ce qui permet au gouvernement de cerner et de hiérarchiser les initiatives qui génèrent des retombées économiques à long terme et une productivité accrue.
Ce nouveau cadre accroît également la transparence, en permettant aux Canadiennes et Canadiens de mieux comprendre le financement des services aujourd'hui et ce qui contribue à bâtir la prospérité de demain.
Question
Le Parti conservateur a exprimé des préoccupations concernant l'écart de productivité persistant du Canada, soutenant que le gouvernement ne dispose pas d'un plan cohérent pour stimuler l'investissement des entreprises, favoriser la croissance et améliorer de manière considérable la qualité de vie des Canadiens.
Réponse :
- Le budget de 2025 présente un plan à mobiliser un total de 1 000 milliards de dollars d'investissements au Canada au cours des cinq prochaines années. Grâce à des incitatifs fiscaux ciblés, à de grands projets d'infrastructure, à une concurrence plus forte et à une nouvelle approche ambitieuse pour attirer les talents, le budget de 2025 jette les bases d'une prospérité à long terme, afin que nous puissions bâtir l'économie la plus forte du G7.
- Le Canada est en tête du G7 au chapitre des investissements directs étrangers (IDE) entrants par habitant, ce qui témoigne de l'attrait de son marché pour les entreprises mondiales.
- Le Canada affiche le taux effectif marginal d'imposition (TEMI) le plus bas du G7, ce qui en fait le pays le plus concurrentiel du G7 pour les nouveaux investissements des entreprises et le commerce.
- La Mise à jour économique du printemps de 2026 s'appuie sur ce plan en proposant plusieurs mesures visant à soutenir l'investissement, la productivité et la croissance, notamment par :
- le lancement du Fonds pour un Canada fort, le fonds souverain du Canada, afin d'investir dans les projets et les entreprises qui stimulent la transformation économique du pays;
- la tenue du premier Sommet sur l'investissement du Canada en septembre 2026, qui rassemblera les plus grands investisseurs mondiaux, dont les PDG des plus grandes entreprises, des entrepreneurs et des chefs de file du monde des affaires de premier plan;
- l'octroi de 103,8 millions de dollars pour créer l'Agence de l'investissement pour la défense en tant qu'entité autonome;
- le lancement d'un Plan pour la concurrence à l'échelle du gouvernement pour renforcer la productivité et l'abordabilité.
Question
Le Parti conservateur a exprimé des préoccupations au sujet du taux de chômage au Canada, particulièrement chez les jeunes et dans le secteur des métiers spécialisés.
Réponse :
- Les jeunes Canadiens bénéficient de nouvelles possibilités d'emploi et de développement de carrière, en raison du soutien de 175 000 placements en 2026-2027 grâce à Emplois d'été Canada, à la Stratégie horizontale emploi et compétences jeunesse, et au Programme de stages pratiques pour étudiants.
- Une Équipe Canada forte recrutera, formera et embauchera de 80 000 à 100 000 nouveaux travailleurs qualifiés de métiers désignés Sceau rouge d'ici 2030-2031, en offrant des parcours rémunérés aux jeunes Canadiens vers des carrières dans la construction de logements, les grands projets d'infrastructure et les projets liés à la défense à grande échelle et rapidement.
Logement
Question
Le Parti conservateur a exprimé des préoccupations concernant l'offre de logements, invoquant le recul des mises en chantier et de la construction. Il a également exprimé des préoccupations au sujet de Maisons Canada qui, selon lui, ajoutera des lourdeurs administratives au processus de construction de logements, et il est sceptique quant à l'efficacité du programme.
Réponse :
- Le gouvernement a lancé Maisons Canada en investissant 13 milliards de dollars pour accroître l'offre de logements abordables et catalyser une nouvelle industrie du logement, et il a éliminé la TPS pour les acheteurs d'une première habitation, pour les logements d'une valeur pouvant atteindre 1 million de dollars, et réduit la TPS pour les maisons dont la valeur se situe entre 1 million et 1,5 million de dollars.
- Nous avons également présenté le projet de loi C-26, la Loi autorisant certains paiements sur le Trésor pour améliorer l'offre de logements, qui permettra de verser 1,7 milliard de dollars aux provinces et aux territoires pour accroître l'offre de logements, par exemple en réduisant les frais d'aménagement ou prélèvements applicables aux nouvelles habitations.
Commerce international et droits de douane
Question
Le Parti conservateur a présenté les droits de douane comme un volet du problème plus général de la compétitivité au Canada, en établissant des liens entre les répercussions commerciales et les critiques à l'égard de la réglementation excessive et de la gestion économique du gouvernement.
Réponse :
- Le budget de 2025 a annoncé l'intention du gouvernement de doubler les exportations combinées de biens et de services vers des marchés autres que les États-Unis au cours de la prochaine décennie.
- Depuis, les exportations canadiennes de biens et de services vers les marchés autres que les États-Unis ont augmenté de 33 milliards de dollars en 2025 par rapport à 2024, ce qui met le Canada sur la bonne voie pour atteindre l'objectif visant 300 milliards de dollars supplémentaires au chapitre du commerce extérieur en l'espace d'une décennie.
- Environ 85 % des exportations canadiennes vers les États-Unis demeurent exemptes de droits de douane, et le taux moyen effectif sur les exportations canadiennes est de 5,2 % (comparativement à la moyenne mondiale de 11 %).
- La nouvelle Stratégie de diversification commerciale, appuyée par la conclusion de 20 nouvelles ententes sur quatre continents, vient renforcer cet élan.
- Parallèlement, le gouvernement s'emploie à renforcer la compétitivité du Canada en réduisant les obstacles au commerce intérieur, en réduisant les formalités administratives superflues et en adoptant conjointement des mesures comme la nouvelle Superdéduction à la productivité, des crédits d'impôt à l'investissement généralisés, la Bonification du Programme d'encouragements fiscaux pour la recherche scientifique et le développement expérimental, ainsi que l'accélération des processus d'approbation des grands projets d'intérêt national, afin de stimuler l'investissement et de faire en sorte que le Canada demeure l'un des endroits les plus concurrentiels au monde où investir.
Question
Le Parti conservateur a dit craindre que les véhicules électriques (VE) importés au Canada dans le cadre de son nouveau partenariat stratégique avec la République populaire de Chine pourraient nuire aux investissements et à l'emploi dans le secteur automobile national.
Réponse :
- En tant que deuxième économie mondiale, la Chine présente d'énormes possibilités pour le Canada dans sa mission de diversification de ses partenariats commerciaux et de stimulation de nouveaux niveaux d'investissement massifs, notamment grâce à l'entente récente sur les véhicules électriques avec la Chine.
- Dans le cadre d'un nouveau partenariat stratégique avec la Chine, le Canada acceptera sur son marché jusqu'à 49 000 VE par année, au tarif de la nation la plus favorisée de 6,1 %. Ce volume correspond aux volumes de l'année précédant les récentes frictions commerciales (2023-2024), et représente moins de 3 % du marché canadien des véhicules neufs vendus au Canada.
- On s'attend à ce que, d'ici trois ans, cette nouvelle entente stimule d'importants investissements de coentreprise chinois au Canada, avec des partenaires de confiance, afin de protéger et de créer de nouvelles carrières dans la fabrication automobile pour les travailleurs canadiens et d'assurer une solide expansion de la chaîne d'approvisionnement des véhicules électriques au Canada.
- Parallèlement, pour renforcer le secteur de la fabrication automobile au Canada et protéger plus de 500 000 travailleurs, nous stimulons l'investissement, renforçons nos objectifs climatiques et protégeons les travailleurs du secteur automobile canadien.
- En réponse aux droits de douane américains persistants et injustifiés sur les véhicules fabriqués au Canada, nous maintiendrons nos contre-mesures tarifaires réciproques et nous explorerons des moyens de tirer parti du cadre canadien de remise de droits pour le secteur automobile pour renforcer la production nationale, attirer de nouveaux investissements et améliorer la compétitivité à long terme du secteur.
Question
Le Bloc Québécois a souligné l'urgence de s'attaquer aux droits de douane américains, sollicitant un soutien pour les secteurs manufacturier et forestier du Québec. Il a plaidé en faveur de subventions salariales ciblées afin de soutenir les secteurs touchés.
Réponse :
- Le budget de 2025 a prévu plus de 25 milliards de dollars pour soutenir les travailleurs et les entreprises touchés par les droits de douane américains et les perturbations commerciales.
- Ce montant comprenait 5 milliards de dollars pour offrir un soutien en matière de requalification et de revenu des travailleurs, 11,4 milliards de dollars pour assurer l'accès à la liquidité pour les entreprises, 6 milliards de dollars pour aider les entreprises à se réorienter, faire croître et diversifier leurs marchés, 1,7 milliard de dollars pour soutenir les secteurs nationaux de l'agriculture, du poisson et des produits de la mer, et 1,2 milliard de dollars pour soutenir le secteur forestier.
- Le gouvernement a également établi un cadre de remise des droits de douane afin d'offrir un allègement rapide aux entreprises admissibles, notamment en ce qui concerne les importations visées par les droits de douane sur la Chine, les droits de douane américains, les contingents tarifaires sur l'acier et les droits de douane sur les produits dérivés de l'acier.
- En outre, un allègement horizontal provenant des contre-mesures tarifaires visant les États-Unis est offert pour les intrants d'aluminium utilisés pour la fabrication canadienne, la transformation, la production agricole et l'emballage des aliments et des boissons, et pour les intrants d'acier utilisés dans les secteurs de l'automobile, de l'aérospatiale et de la production de pièces connexes.
Transferts aux provinces et aux territoires
Question
Le Bloc québécois plaide fréquemment pour une augmentation des transferts fédéraux au Québec sans conditions, en mettant l'accent sur le champ de compétence du Québec pour cerner les besoins de sa population et y répondre. Il pourrait se concentrer sur les montants du Transfert canadien en matière de santé, ayant soutenu que les montants actuels sont insuffisants pour répondre aux besoins actuels en soins de santé et au vieillissement de la population.
Réponse :
- Les principaux transferts aux provinces, territoires et municipalités ont augmenté en raison de la hausse projetée du PIB nominal, ce qui entraîne des révisions à la hausse des paiements de péréquation et du Transfert canadien en matière de santé au cours des dernières années, partiellement compensées par des recouvrements projetés plus élevés liés à l'abattement du Québec.
- Il faut noter également une augmentation en 2026-2027, puisque 695 millions de dollars de financement futur pour l'apprentissage et la garde des jeunes enfants à l'échelle du Canada ont été reportés à cette année-là.
- Cette évolution s'inscrit dans une tendance constante de croissance sur plusieurs années, pour soutenir les services provinciaux, en particulier dans le domaine des soins de santé.
Récit économique et inflationniste
Messages clés
- L'économie canadienne est demeurée résiliente malgré la hausse des tarifs et les tensions commerciales qui ont pesé sur l'activité. Notamment, le PIB réel a cru de 1.7% en 2025. Bien que l'activité ait ralenti au cours de 2025, on s'attend à ce que le PIB réel ait cru à un rythme soutenu au premier trimestre de 2026.
- La confiance des entreprises et des consommateurs s'est améliorée par rapport aux creux observés en 2025. Les exportations ont commencé à se redresser, soutenues par une diversification continue vers des marchés autres que les États-Unis. Le Canada demeure également un pôle d'attraction pour les investissements mondiaux, avec un niveau d'investissements directs étrangers à son plus haut depuis deux décennies, et la croissance des investissements des entreprises reprend
- Depuis décembre 2024, le Canada a créé davantage d'emplois par habitant (2,8 pour 1 000 personnes) que les États-Unis (1,5 pour 1 000). Le taux de chômage demeure élevé.
- La hausse de ce taux reflète en grande partie le retour de nombreuses personnes sur le marché du travail, ce qui témoigne d'une confiance dans les perspectives d'emploi. Par ailleurs, la croissance des salaires dépasse l'inflation depuis plus de trois ans, soutenant ainsi la progression des revenus réels.
- Comme prévu, le conflit au Moyen-Orient a fait augmenter les prix de l'essence et constitue le principal facteur à l'origine de la récente hausse de l'inflation, qui s'établit à 2,4 % en mars 2026. Malgré cette augmentation, l'inflation est demeurée à l'intérieur de la fourchette cible de 1 à 3 % de la Banque du Canada pendant 27 mois consécutifs.
- La hausse des prix de l'énergie maintiendra l'inflation à un niveau élevé au cours des prochains mois. Ces pressions externes en grande partie hors de notre contrôle accentuent les défis liés à l'abordabilité pour les Canadiens, en particulier pour les biens de première nécessité. C'est pourquoi le gouvernement a récemment annoncé une suspension temporaire de la taxe d'accise fédérale sur l'essence et le diesel, afin d'offrir un allègement immédiat à la pompe.
- Le conflit au Moyen‑Orient pèse également sur les perspectives mondiales. Malgré tout, le FMI s'attend à ce que le Canada affiche la deuxième croissance la plus forte au sein du G7 cette année et l'an prochain.
Détails et renseignements supplémentaires
- Après un premier semestre 2025 faible, l'activité économique a repris au second semestre, notamment parce que les conditions mondiales se sont stabilisées et que la demande intérieure s'est maintenue mieux que prévu. Cet élan s'est poursuivi jusqu'à présent en 2026. Des données récentes indiquent que l'économie a probablement connu une croissance juste en dessous de 2 % au premier trimestre 2026, profitant d'un rebond continu des exportations et des investissements d'entreprises. Le chiffre officiel de croissance du PIB pour le premier trimestre sera publié le 29 mai.
- Le marché du travail est mou. Le nombre d'emplois a diminué de 112 000 depuis le début de l'année, reflétant une baisse du travail à temps plein. Néanmoins, les conditions générales du marché du travail ont été résilientes compte tenu du contexte difficile de l'économie canadienne. Le taux de chômage, à 6,9 %, n'est que légèrement supérieur à celui du début de 2025. Une partie de cette récente augmentation reflète aussi en grande partie que de plus en plus de Canadiens retournent dans la population active et cherchent un emploi. Malgré la récente volatilité, l'économie canadienne a créé 77 000 emplois depuis août 2025. Sur une base par habitant, le Canada a ajouté 2,8 emplois depuis le début de 2025, comparativement à 1,5 aux États-Unis.
- La confiance des entreprises n'a cessé de s'améliorer. Les entreprises s'adaptent au nouveau contexte commercial et ont partiellement atténué l'incidence des droits de douane en diversifiant leurs marchés d'exportation et en accumulant des stocks. De plus, 85 % du commerce canado-américain demeure exempt de droits de douane, et le taux moyen des droits de douane sur les produits canadiens est le plus bas parmi les principaux partenaires commerciaux des États-Unis. Le Canada mène le G7 en investissements directs étrangers en provenance de l'étranger par habitant, soulignant l'attrait de notre marché pour les entreprises mondiales. À l'avenir, les répercussions du conflit au Moyen-Orient pourraient se répercuter sur le sentiment ferme, les prix de l'énergie ayant fortement augmenté depuis la fin février.
- Le conflit fera aussi grimper l'inflation dans les mois à venir. L'inflation était bien contenue avant le conflit, étant demeurée dans la fourchette cible de la Banque du Canada pendant 27 mois consécutifs. Depuis, elle a commencé à augmenter en raison de la hausse des prix de l'essence. L'inflation globale était de 2,4 % en mars et aurait pu dépasser 3 % en avril, le chiffre officiel étant publié le 19 mai. Positivement, les pressions inflationnistes sous-jacentes ont continué de s'atténuer dans l'ensemble.
- Cependant, des perturbations prolongées entraîneraient des prix plus élevés pour d'autres articles clés. Les prix des aliments seraient particulièrement à risque compte tenu de l'importance des approvisionnements énergétiques en provenance du Moyen-Orient pour le marché mondial des engrais et de leur exposition aux coûts de transport. Cela serait à l'origine des pressions récentes, notamment du faible rendement des cultures, des phénomènes météorologiques violents, des coûts de transport et d'autres coûts d'intrants qui ont exercé des pressions à la hausse sur les prix alimentaires.
- Pour aider les Canadiens à gérer les pressions persistantes en matière de coûts, le gouvernement offre un soulagement immédiat et met en œuvre des réformes structurelles à long terme. Cela inclut l'Allocation canadienne pour l'épicerie et les besoins essentiels, ainsi que la réduction des pressions clés en matière de coûts pour lesquelles le gouvernement peut influencer les prix, comme la garde d'enfants, les factures de cellulaire, les coûts de l'essence et certaines parties de la chaîne d'approvisionnement alimentaire.
- L'abordabilité du logement demeure également un défi, mais les mesures politiques se traduisent par des résultats significatifs. L'offre de logements augmente, portée par la construction de logements expressément destinés à la location. Pendant ce temps, les Plan des niveaux d'immigration 2026-2028 contribue à ramener la croissance démographique à des niveaux plus durables. Ensemble, cela a contribué à réduire l'écart de l'offre de logements. Les loyers demandés pour de nouveaux baux ont diminué d'environ 300 $ à Toronto et Vancouver au cours des deux dernières années.
- Pour l'avenir, on s'attend à ce que l'économie reprenne de l'élan progressivement tout au long de 2026. Les attentes des économistes du secteur privé demeurent globalement inchangées depuis le budget de 2025, tandis que le FMI prévoit que le Canada sera la deuxième économie du G7 à la croissance la plus rapide.
- Pour sa part, le gouvernement procède à des investissements historiques dans le logement, les infrastructures, la défense, ainsi que la productivité et la compétitivité. Ces investissements stimuleront la productivité, renforceront la capacité de l'économie canadienne et assureront un avenir prospère pour la population canadienne.
| Croissance trimestrielle annualisée (T4-2025) | Croissance annuelle (T4-2025/T4-2024) |
|
|---|---|---|
| Italie | 1,3 | 0,9 |
| Japon | 1,3 | 0,5 |
| Allemagne | 1,0 | 0,4 |
| France | 0,8 | 1,3 |
| États-Unis | 0,5 | 2,0 |
| Royaume-Uni | 0,2 | 1,0 |
| Canada | -0,6 | 0,7 |
| 2025 | 2026 | 2027 | |
|---|---|---|---|
| Ministère des Finances – Mise à jour économique du printemps de 2026 | 1,7 | 1,1 | 1,9 |
| Perspectives de l'économie mondiale du FMI (avril 2026) | 1,7 | 1,5 | 1,9 |
| Perspectives économiques de l'OCDE – Mars 2026 | 1,7 | 1,2 | 1,7 |
| Rapport sur la politique monétaire de la Banque du Canada – Avril 2026 | 1,7 | 1,2 | 1,6 |
| Perspectives économiques et financières du DPB – Septembre 2025 | 1,2 | 1,3 | 1,8 |
| Ministère des Finances – Budget de 2025 | 1,6 | 1,2 | 2,0 |
| 2025 | 2026 | 2027 | |
|---|---|---|---|
| Ministère des Finances – Mise à jour économique du printemps de 2026 | 2,1 | 2,5 | 1,9 |
| Perspectives de l'économie mondiale du FMI (avril 2026) | 2,1 | 2,5 | 2,1 |
| Perspectives économiques de l'OCDE – Mars 2026 | 2,1 | 2,4 | 2,0 |
| Rapport sur la politique monétaire de la Banque du Canada – Avril 2026 | 2,1 | 2,3 | 2,0 |
| Perspectives économiques et financières du DPB – Septembre 2025 | 1,9 | 1,6 | 1,8 |
| Ministère des Finances – Budget de 2025 | 2,1 | 2,0 | 2,0 |
| Févr. 2026 | Mars 2026 | 26 avril | Plus récent changement | |
|---|---|---|---|---|
| Russie | 5,9 % | 5,9 % | s. o. | 0,0 pp |
| G20 | 3,7 % | 4,0 % | s. o. | 0,3 pp |
| OCDE | 3,4 % | 4,0 % | s. o. | 0,6 pp |
| Australie1 | 3,2 % | 3,6 % | 4,1 % | 0,5 pp |
| Norvège | 2,7 % | 3,6 % | s. o. | 0,9 pp |
| Royaume-Uni2 | 3,2 % | 3,4 % | s. o. | 0,2 pp |
| États-Unis | 2,4 % | 3,3 % | s. o. | 0,9 pp |
| G7 | 2,1 % | 2,8 % | s. o. | 0,7 pp |
| Allemagne | 1,9 % | 2,7 % | 2,9 % | 0,2 pp |
| Pays-Bas | 2,4 % | 2,7 % | 2,8 % | 0,1 pp |
| Zone euro | 1,9 % | 2,6 % | 3,0 % | 0,4 pp |
| Canada | 1,8 % | 2,4 % | s. o. | 0,6 pp |
| Italie | 1,5 % | 1,7 % | 2,8 % | 1,1 pp |
| France | 0,9 % | 1,7 % | 2,2 % | 0,5 pp |
| Japon | 1,3 % | 1,4 % | s. o. | 0,1 pp |
| Danemark | 0,7 % | 1,2 % | s. o. | 0,5 pp |
| Chine | 1,3 % | 1,0 % | s. o. | -0,3 pp |
| Suède | 0,5 % | 0,5 % | -0,1 % | -0,6 pp |
| Suisse | 0,1 % | 0,3 % | 0,6 % | 0,3 pp |
| 1 L'Australie déclare l'inflation sur une base trimestrielle. Les données de l'inflation portent sur le T3 2025, le T4 2025 et le T1 2026. 2 L'inflation pour le Royaume-Uni présentée ici correspond à l'indice des prix à la consommation harmonisés (IPC, qui comprend les coûts des logements occupés par les propriétaires) afin de fournir une meilleure comparaison avec le Canada. L'inflation globale du Royaume-Uni (excluant les coûts des logements occupés par son propriétaire et couramment rapportés dans les médias) était de 3,3 % en mars. |
||||
Récit de la productivité
Messages clés
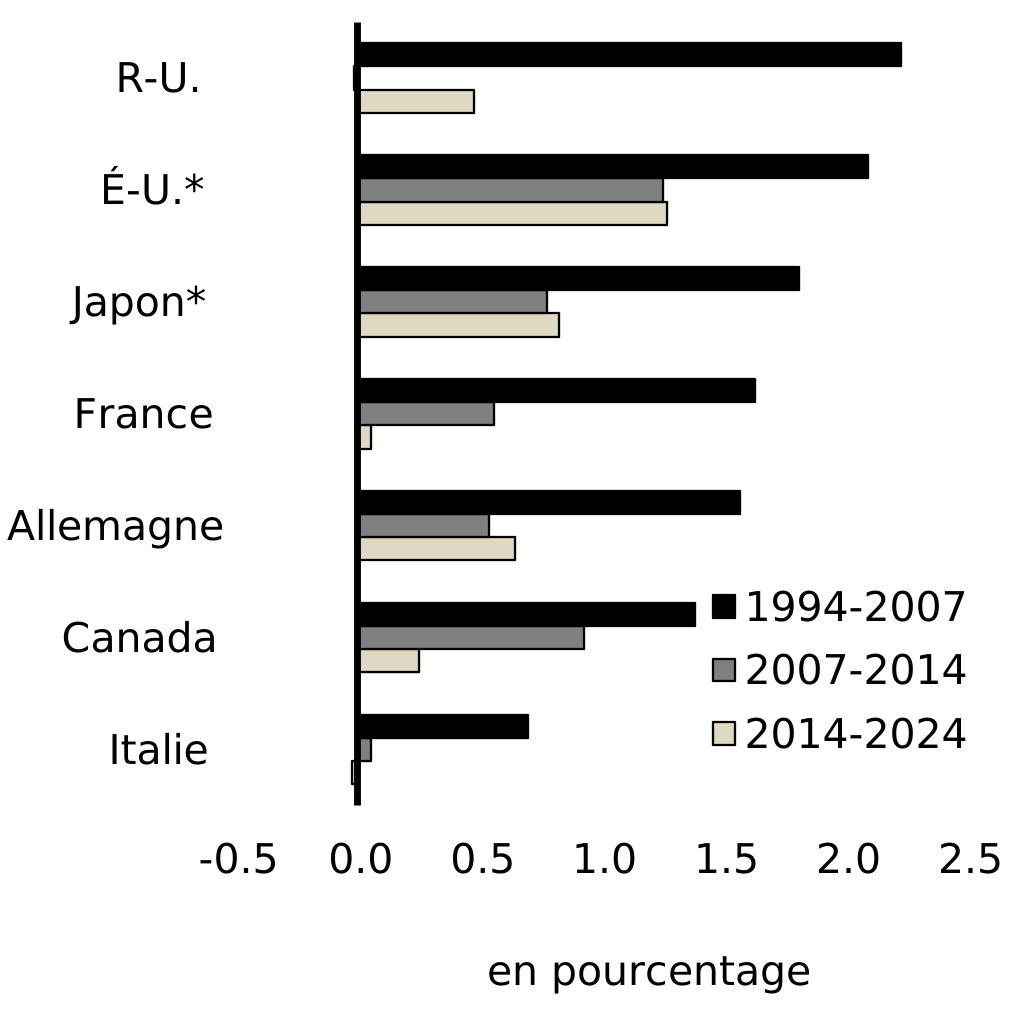
- La croissance de la productivité au Canada est inférieure à celle des autres économies du G7 avec seulement 0,3 % de croissance annuelle sur 2014-2024. Cependant, en 2025, la productivité du secteur des entreprises au Canada a augmenté, enregistrant une croissance de plus de 1 %.
- La faiblesse persistante de la croissance de la productivité est étroitement liée à la faiblesse chronique des investissements des entreprises. La façon la plus immédiate de relancer la croissance de la productivité est de s'attaquer aux obstacles structurels et d'augmenter les investissements dans les machines, le matériel, l'innovation et les infrastructures qui permettent aux travailleurs de construire plus rapidement et à un coût plus concurrentiel.
- Le budget de 2025 fait précisément cela, grâce à d'importants investissements dans les infrastructures et les technologies émergentes, à des impôts plus bas sur les nouveaux investissements et la recherche et le développement, à des réformes réglementaires visant à réduire le fardeau administratif, et à accélérer la réalisation de grands projets.
- S'appuyant sur cet élan, les mesures de la Mise à jour économique du printemps de 2026 augmenteront encore la rapidité et l'ampleur des investissements. Il mobilisera des capitaux supplémentaires pour des projets d'intérêt national via le nouveau Fonds pour un Canada fort tout en élargissant la main-d'œuvre des métiers qualifiés essentiels à leur construction. Elle financera les infrastructures de logement et améliorera la réglementation pour soutenir l'adoption de technologies de construction favorisant la productivité.
Détails et renseignements supplémentaires
- La croissance de la productivité au Canada demeure faible et accuse généralement un retard par rapport à la plupart des pays du G7 (graphique 1).
- De 2014 à 2024, elle a ralenti pour s'établir bien en dessous du rythme observé durant la période 1994–2014.
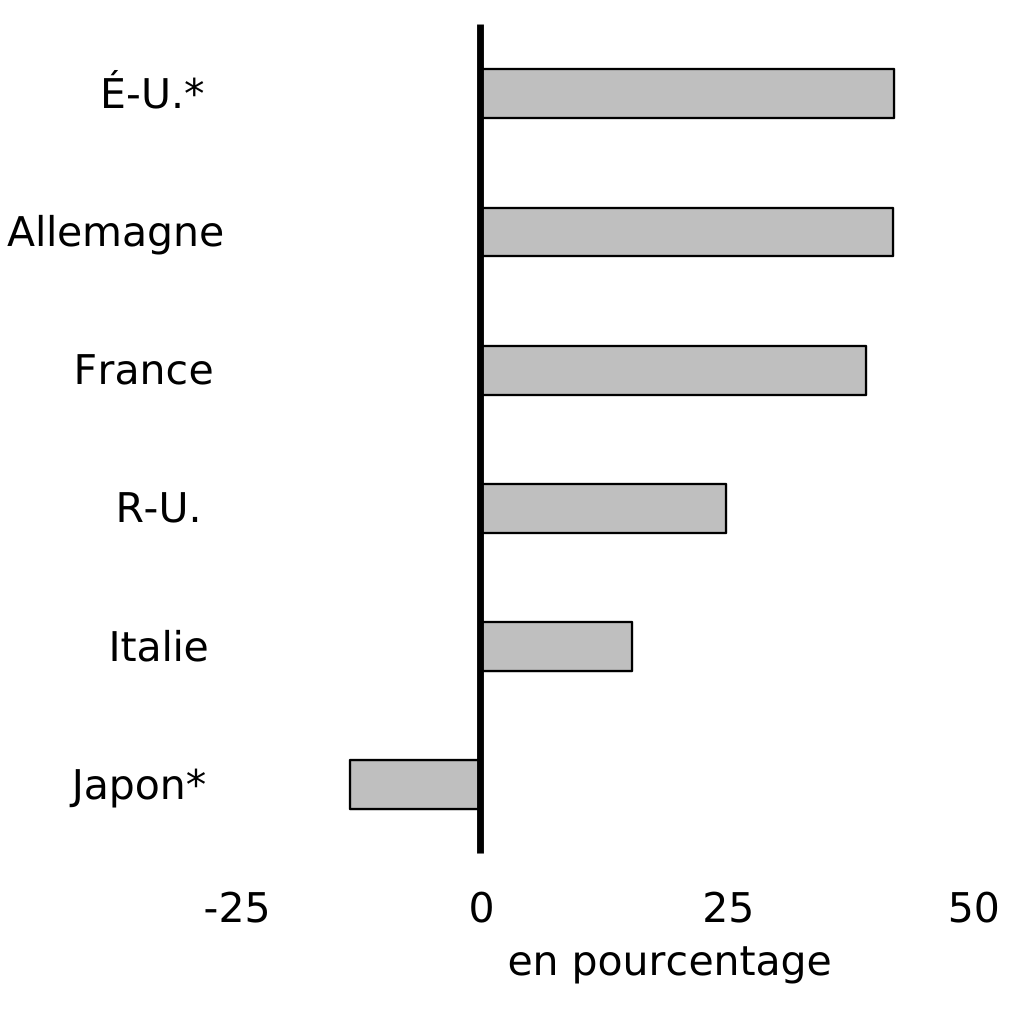
- Cela a contribué à créer un écart important entre le Canada et les autres économies du G7 (graphique 2) en ce qui concerne le niveau de productivité.
- L'impact économique de cet écart est important — si la croissance de la productivité du Canada avait égalé celle des États-Unis entre 2017 et 2023, le revenu médian d'une famille avec un enfant serait près de 10 000 $ plus élevé.
Croissance de la productivité du travail, économie dans son ensemble, G7
Niveau de productivité du travail par rapport au Canada, économie dans son ensemble, 2024
Saisissez la version texte du graphique.
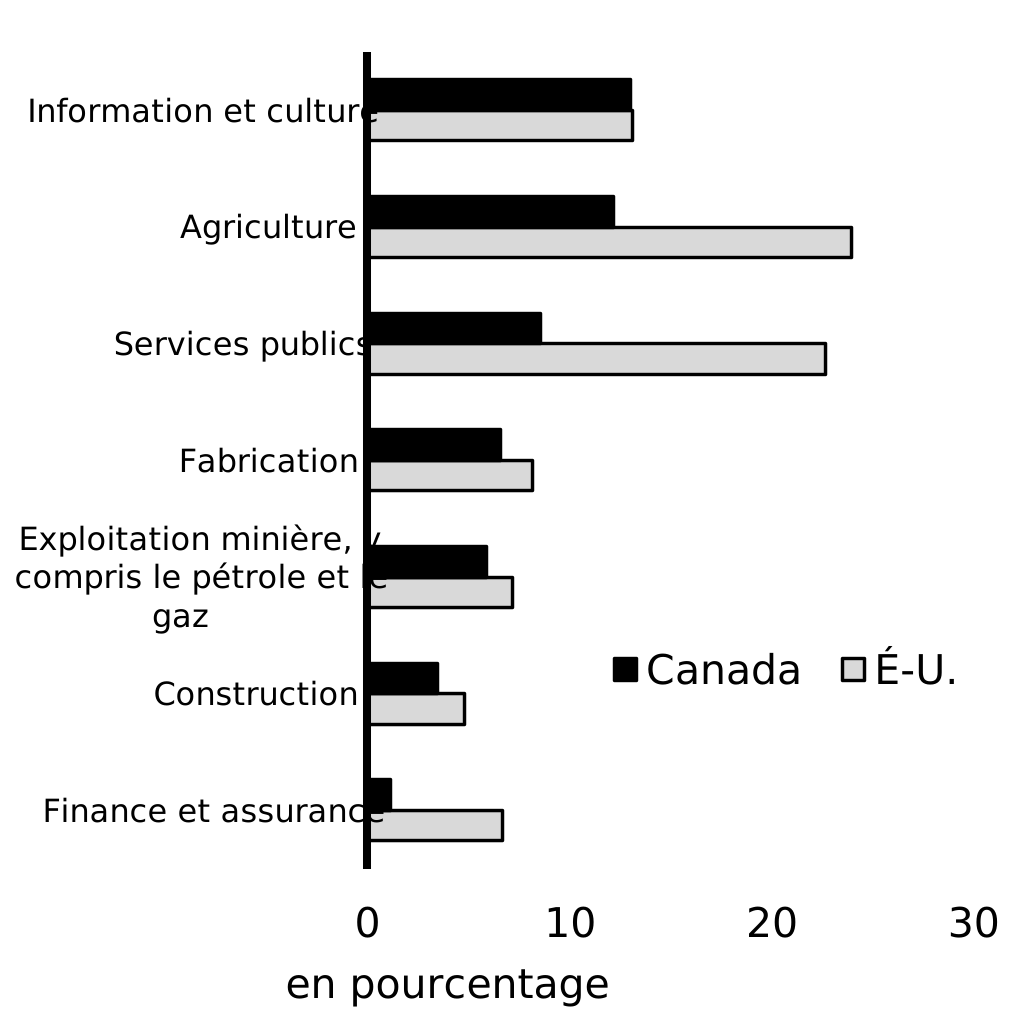
- Le faible niveau d'investissement des entreprises constitue une cause importante de la faible croissance de la productivité au Canada. L'intensité d'investissement dans les machines, l'équipement et les actifs incorporels, qui sont les principaux moteurs de la productivité, est inférieure à celle des États-Unis depuis des décennies. De plus, cet écart d'investissement est généralisé dans tous les secteurs (graphique 3).
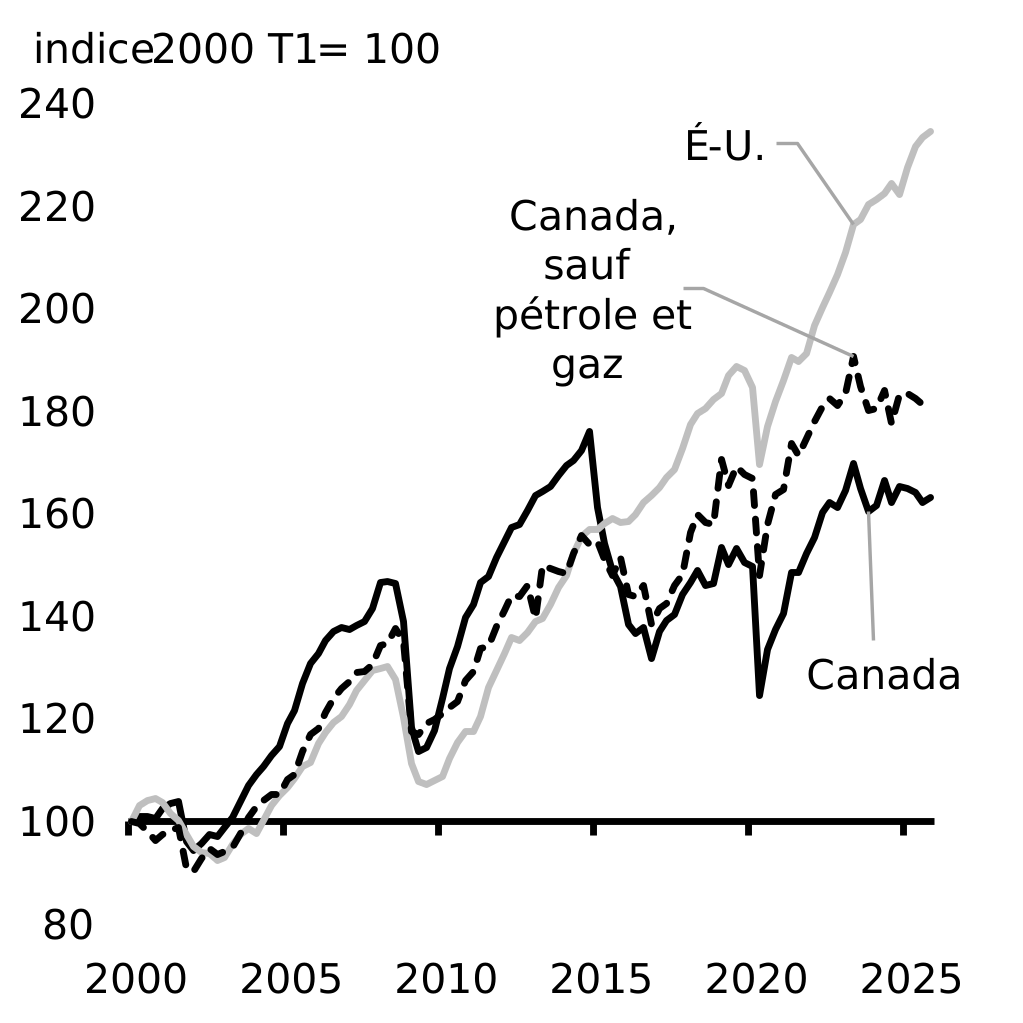
- Depuis 2015, les résultats relativement médiocres du Canada en matière d'investissement se sont encore détériorés. L'investissement des entreprises au Canada est resté stable au cours de la dernière décennie, alors qu'aux États-Unis il a fortement augmenté (graphique 4).
- Une grande partie de cet écart s'explique par le recul des dépenses en capital du secteur énergétique canadien à la suite de la forte baisse des prix mondiaux du pétrole en 2015, ainsi que par l'augmentation contrastante des investissements américains dans la technologie ces dernières années.
Investissement dans les machines et l'équipement en proportion de la valeur ajoutée par industrie, moyenne pour la période 2017-2022
Investissement réel des entreprises depuis 2000, Canada et États-Unis
- Les entreprises estiment souvent que les risques et les coûts des investissements dans des actifs novateurs et à haut risque l'emportent sur les avantages, et cette perception est renforcée par des obstacles structurels tels que l'environnement réglementaire, la concurrence limitée et les contraintes d'échelle.
- La façon la plus immédiate de relancer la croissance de la productivité est de s'attaquer aux obstacles structurels et d'augmenter les investissements dans les machines, l'équipement, l'innovation et les infrastructures qui permettent aux travailleurs de construire plus rapidement et à un coût plus concurrentiel.
- Le budget de 2025 a commencé à faire progresser cet objectif grâce à la stratégie industrielle globale — soit investir dans la diversification du commerce, le logement et l'infrastructure, ainsi que dans les technologies avancées, tout en réduisant les taxes sur les nouveaux investissements et la recherche et le développement. Il réduit aussi les formalités administratives et accélère les grands projets pour libérer le plein potentiel économique du Canada.
- S'appuyant sur cet élan, la Mise à jour économique du printemps de 2026 augmentera encore la vitesse et l'ampleur des investissements.
- Elle mobilisera des capitaux supplémentaires pour des projets d'intérêt national grâce au nouveau Fonds pour un Canada fort, tout en élargissant la main-d'œuvre des métiers spécialisés essentielle à leur réalisation. Elle financera l'infrastructure en matière de logement et améliorera la réglementation pour favoriser l'adoption de technologies de construction qui accroissent la productivité.
La section ci-dessous fournit plus de détails sur la performance relative du Canada en matière d'investissement dans les actifs productifs.
| 2000 | 2005 | 2010 | 2015 | 2020 | 2024 | |
|---|---|---|---|---|---|---|
| Canada | 1,1 | 1,1 | 0,9 | 0,9 | 1,1 | 1,1 |
| États-Unis | 2,0 | 1,7 | 1,9 | 2,0 | 2,6 | 2,7 |
| OCDE | 1,5 | 1,5 | 1,5 | 1,6 | 1,9 | 2,0 |
| Ratio Canada/États-Unis | 0,6 | 0,6 | 0,5 | 0,4 | 0,4 | 0,4 |
| Ratio Canada/OCDE | 0,8 | 0,8 | 0,6 | 0,6 | 0,6 | 0,5 |
| Logiciels et bases de données | Matériel TIC | Total | |
|---|---|---|---|
| Japon | 3,1 | 1,3 | 4,4 |
| États-Unis* | 2,4 | 1,2 | 3,7 |
| France | 2,7 | 0,4 | 3,1 |
| Royaume-Uni | 2,1 | 0,7 | 2,8 |
| Canada (ratio Canada/États-Unis) | 1,6 (0,65) | 0,9 (0,76) | 2,5 (0,69) |
| Italie | 1,5 | 0,8 | 2,3 |
| Allemagne | 0,8 | 0,7 | 1,4 |
| *Intensité moyenne pour la période 2015-2024. | |||
Situation financière et cadre de budgétisation
Messages clés
- La Mise à jour économique du printemps de 2026 concrétise l'engagement pris dans le budget de 2025 de réduire les dépenses opérationnelles du gouvernement afin de pouvoir investir davantage dans l'avenir du Canada.
- La Mise à jour confirme que les deux ancrages budgétaires sont respectés:
- Le budget de fonctionnement est en voie d'être équilibré d'ici 2028‑2029;
- Le ratio du déficit au PIB diminue à moyen terme, le déficit devant reculer à 53,2 milliards de dollars, soit 1,4 % du PIB d'ici 2030‑2031.
- De plus, notre déficit est inférieur de 12,6 milliards de dollars sur cinq ans à ce qui avait été prévu dans le Budget de 2025 – et il diminue chaque année.
- La Mise à jour économique du printemps de 2026 prévoit que les investissements en capital augmenteront, passant de 40,5 milliards de dollars en 2025‑2026 à 59,3 milliards de dollars en 2030‑2031. D'ici 2028‑2029, les investissements en capital représenteront 100 % du déficit.
- La dette fédérale demeure solidement maîtrisée. En proportion du PIB, elle est inférieure de plus d'un point de pourcentage chaque année par rapport aux projections du budget de 2025 et suit une trajectoire nettement à la baisse à long terme, ce qui renforce la crédibilité budgétaire et la résilience du Canada
- Les frais de la dette publique restent abordables par rapport aux normes historiques; ils devraient s'établir à 2,1 % du PIB d'ici 2030-2031, soit bien en dessous du sommet de 6,5 % atteint au Canada dans les années 1990.
- Le gouvernement renforce également la surveillance parlementaire. Le budget de 2025 a instauré un cycle budgétaire à l'automne, offrant au Parlement — ainsi qu'aux bâtisseurs, aux investisseurs et aux gouvernements à tous les ordres — une information plus claire et plus opportune pour prendre de meilleures décisions.
- Ce plan fonctionne, puisque 70 % des dépenses prévues dans le budget de 2025 pour 2026‑2027 sont déjà reflétées dans le Budget principal des dépenses. Celles-ci comprennent des investissements prioritaires visant à :
- Soutenir nos forces armées et défendre la souveraineté du Canada;
- Aider les jeunes à trouver et à conserver de bons emplois;
- Investir dans des infrastructures facilitant le commerce afin d'ouvrir de nouveaux marchés mondiaux.
Détails et renseignements supplémentaires
Principales mesures fiscales de la Mise à jour économique du printemps
1. Le déficit est inférieur de 12,6 milliards de dollars sur cinq ans par rapport aux prévisions du budget de 2025 – et il est plus faible chaque année.
| Projections | ||||||
|---|---|---|---|---|---|---|
| 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | |
| Budget de 2025 | -78,3 | -65,4 | -63,5 | -57,9 | -56,6 | |
| Mise à jour économique du printemps de 2026 | -66,9 | -65,3 | -63,1 | -57,7 | -56,2 | -53,2 |
| Différence | 11,5 | 0 | 0,4 | 0,2 | 0,4 | |
2. Le ratio du déficit au PIB continue de diminuer chaque année, affichant des résultats équivalents à ceux, ou meilleurs que ceux, prévus dans le budget de 2025.
| 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | |
|---|---|---|---|---|---|---|
| Budget de 2025 | -2,5 | -2 | -1,9 | -1,6 | -1,5 | |
| Mise à jour économique du printemps de 2026 | -2,1 | -1,9 | -1,8 | -1,6 | -1,5 | -1,4 |
| Différence | 0,4 | 0,1 | 0,1 | 0 | 0 |
3. Le budget de fonctionnement demeure équilibré en 2028-2029 et pour les exercices suivants.
| Projections | ||||||
|---|---|---|---|---|---|---|
| 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | |
| Solde de fonctionnement courant | -26,4 | -10,5 | -5,2 | 0,9 | 4,5 | 6,1 |
4. La dette fédérale en proportion du PIB est inférieure de plus d'un point de pourcentage chaque année aux prévisions du budget de 2025 et suit une trajectoire descendante à long terme.
| 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | |
|---|---|---|---|---|---|---|
| Budget de 2025 | 42,4 | 43,1 | 43,3 | 43,3 | 43,1 | |
| Mise à jour économique du printemps de 2026 | 41,1 | 41,5 | 41,8 | 41,9 | 41,8 | 41,6 |
| Différence | -1,3 | -1,6 | -1,5 | -1,4 | -1,3 |
5. La croissance des charges de programmes directes ralentit, passant de 8 % au cours de la dernière décennie (2014-2015 à 2024-2025) à 2 % sur l'horizon de la Mise à jour du printemps (2025-2026 à 2030-2031) – tandis que les principaux transferts aux Canadiens, aux provinces et aux territoires sont maintenus.
| 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | Average (Taux de croissance annuel) | |
|---|---|---|---|---|---|---|---|
| Charges de programmes directes | 7,20% | 4,80% | -0,10% | 0,90% | 3,20% | 2,20% | 2,20% |
| Charges de programmes directes courants | 6,40% | -0,50% | -1,80% | 1,00% | 2,90% | 2,60% | 0,80% |
- Les charges de programmes directes (267 milliards de dollars en 2026-2027) couvrent deux grands volets : (i) le financement que les ministères consacrent à des initiatives précises — comme les mesures incitatives pour l'économie propre et les projets d'infrastructure, et (ii) les coûts courants liés au fonctionnement des programmes et des organisations, y compris le personnel. Sont exclus les principaux transferts aux particuliers, les principaux transferts aux provinces, et les frais de la dette publique.
- La croissance des charges de programmes directes, à l'exclusion des investissements en capital, est en moyenne inférieure à 1 %, tandis que la croissance des dépenses d'investissement en capital atteint en moyenne de 9,7 %.
6. Près de la moitié des nouvelles mesures sont axées sur l'allègement du coût de la vie, tout en continuant d'investir pour assurer une croissance à long terme.
| 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | Total (6-année) | |
|---|---|---|---|---|---|---|---|
| 1. Mesures de la mise à jour économique du printemps 2026 – présentées dans les chapitres | -4,9 | -11,3 | -6,3 | -5,6 | -4,8 | -4,6 | -37,5 |
| 2. Autres mesures stratégiques depuis le budget de 2025 – présentées à l’annexe 1 (tableau A1.15) | -1,3 | -4,4 | -4 | -2,8 | -2,4 | -2,1 | -17 |
| 3. Total – Mise à jour économique du printemps 2026 mesures et mesures stratégiques depuis le budget de 2025 | -6,2 | -15,7 | -10,3 | -8,4 | -7,1 | -6,8 | -54,5 |
Composition des mesures de la Mise à jour économique du printemps
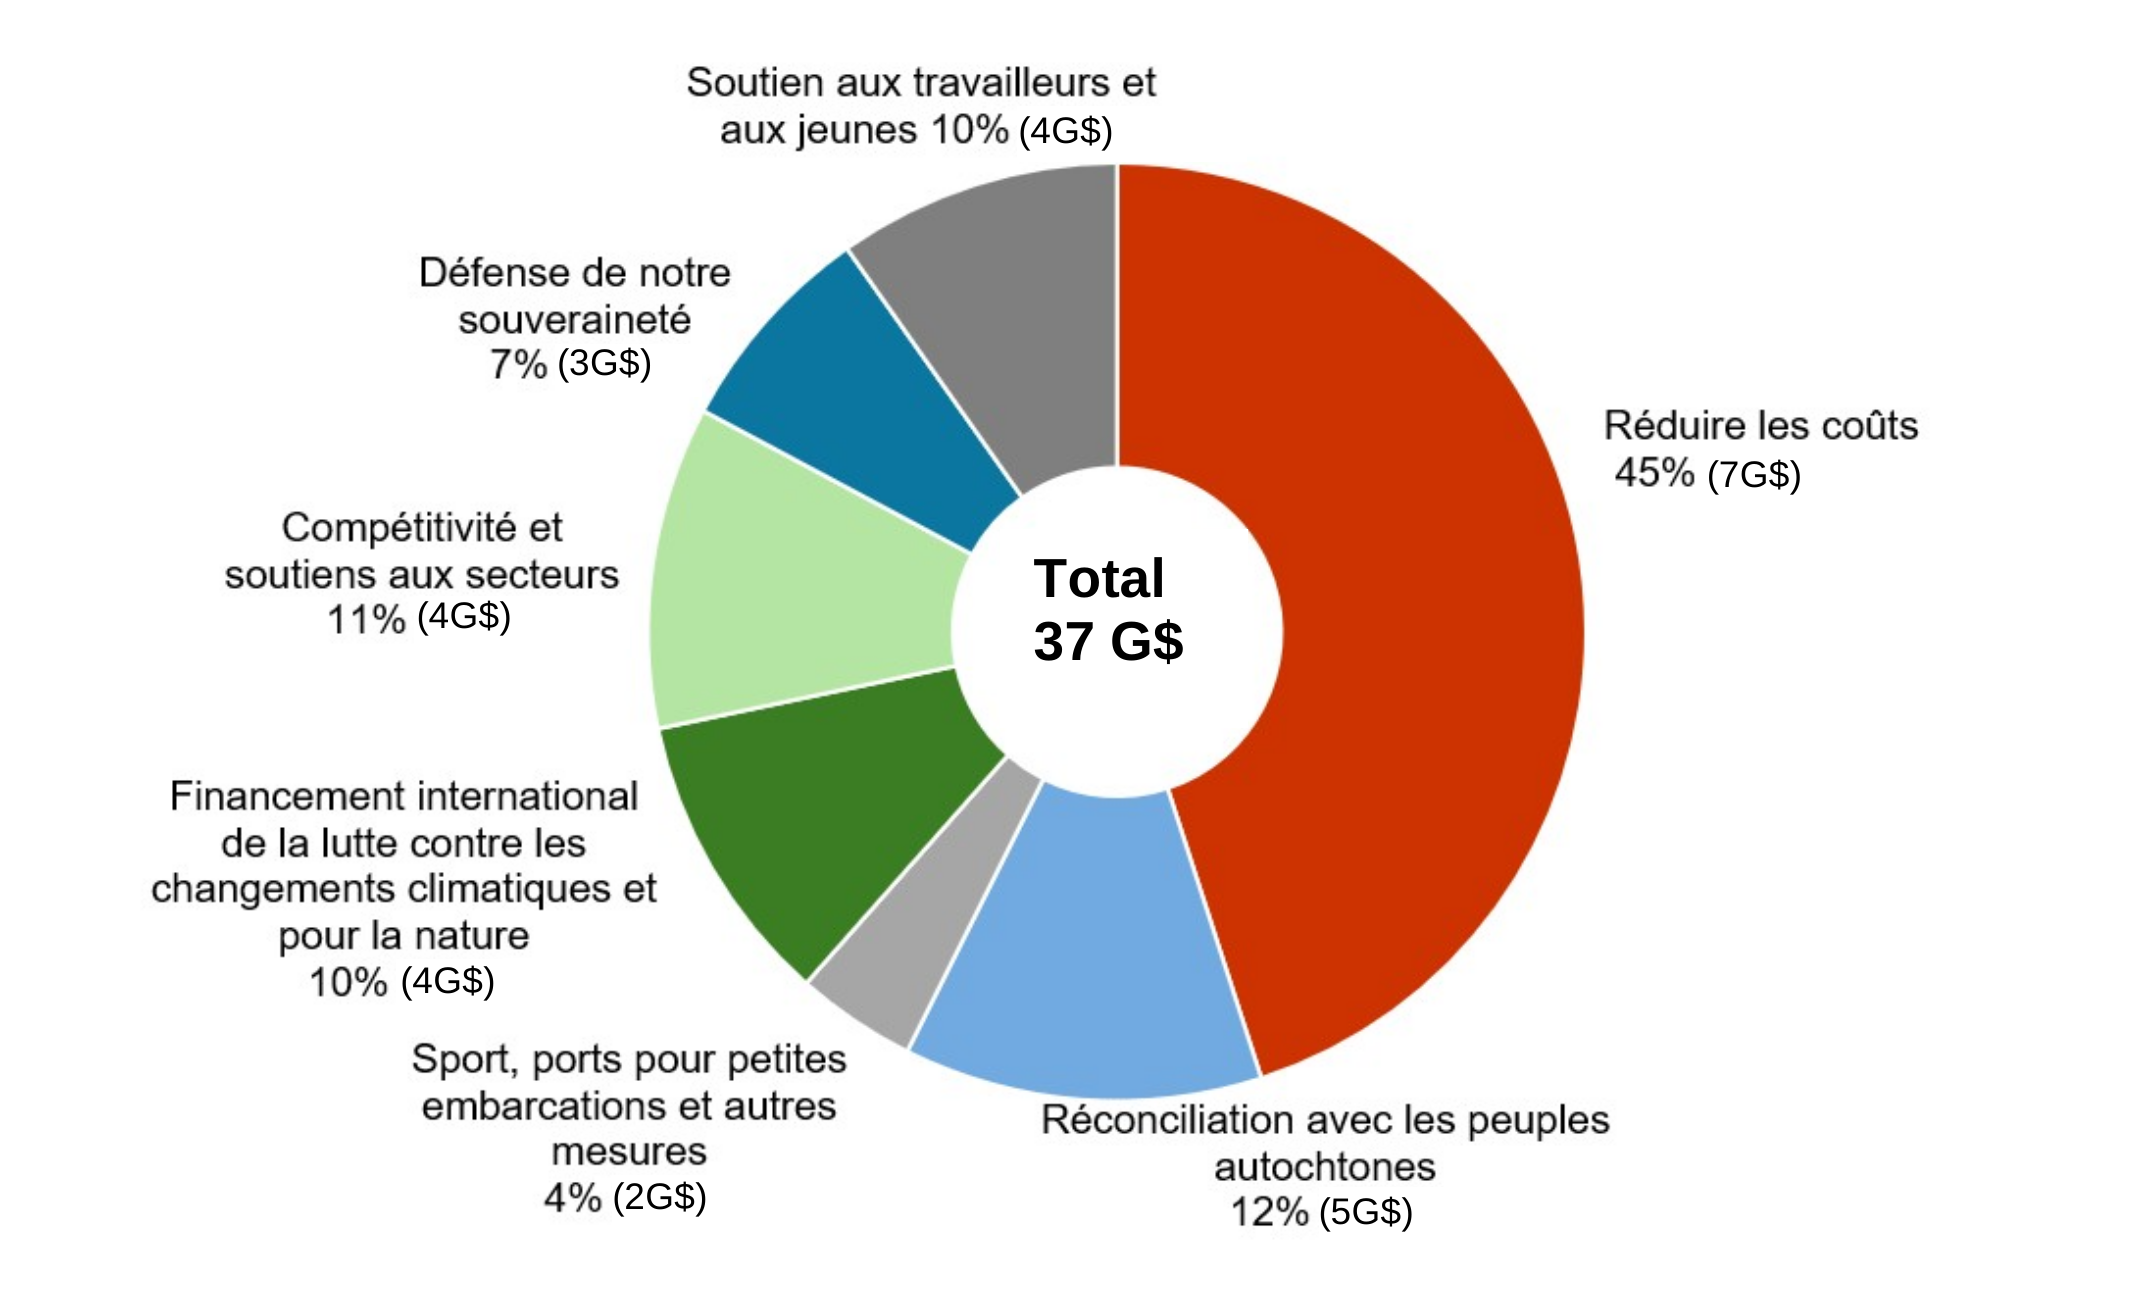
7. Nous sommes en bonne voie de faire économiser 60 milliards de dollars aux Canadiens, en réduisant les inefficacités opérationnelles et en modifiant les rouages du gouvernement.
- Le gouvernement est en bonne voie de respecter l'engagement pris dans le budget de 2025 de faire économiser 60 milliards de dollars aux contribuables canadiens sur cinq ans, notamment grâce à une réduction de 20 % des 5 milliards de dollars de dépenses annuelles consacrées aux services externes de conseillers en gestion et autres, annoncée dans la Mise à jour économique du printemps.
- Pour la plupart des organisations, les réductions prévues dans le budget de 2025 ont été intégrées au Budget principal des dépenses 2026-2027, déposé le 26 février, et précisées peu après dans les plans ministériels.
- Les services externes de conseillers en gestion et autres représentent environ 5 milliards de dollars des 23 milliards de dollars consacrés aux services professionnels en 2024-2025 (tableau ci-dessous). La catégorie générale n'est pas la cible de la mesure annoncée dans la Mise à jour, car elle comprend les dépenses liées à la défense (p. ex. la conception structurelle pour la réalisation des grands projets), la prestation de services essentiels (p. ex. les soins de santé des vétérans et des membres des Forces armées canadiennes) et les services internes au sein du gouvernement (p. ex. les conseils juridiques du ministère de la Justice).
| 2024-2025 | |
|---|---|
| Services de gestion et autres services de consultation | $5,1 milliards |
| Services d’ingénierie et d’architecture | $3,9 milliards |
| Services aux entreprises | $3,9 milliards |
| Services de santé et de bien-être | $3,2 milliards |
| Services informatiques | $0,8 milliards |
| Services de construction | $0,7 milliards |
| Services juridiques | $0,7 milliards |
| Services de protection | $0,7 milliards |
| Services d'enseignement et de formation | $0,5 milliards |
| Services scientifiques et de recherche | $0,4 milliards |
| Services d'interprétation et de traduction | $0,2 milliards |
| Frais et services spéciaux | $0,1 milliards |
| Services d'aide temporaire | $0,1 milliards |
| Autres services | $2,8 milliards |
| Total | $23,1 milliards |
| Remarque : Les services de gestion et autres services de consultation sont un composite généré par le ministère des Finances et comprenant des services professionnels liés aux services consultatifs et techniques, au soutien informatique, aux conseils techniques et scientifiques et à la formation. | |
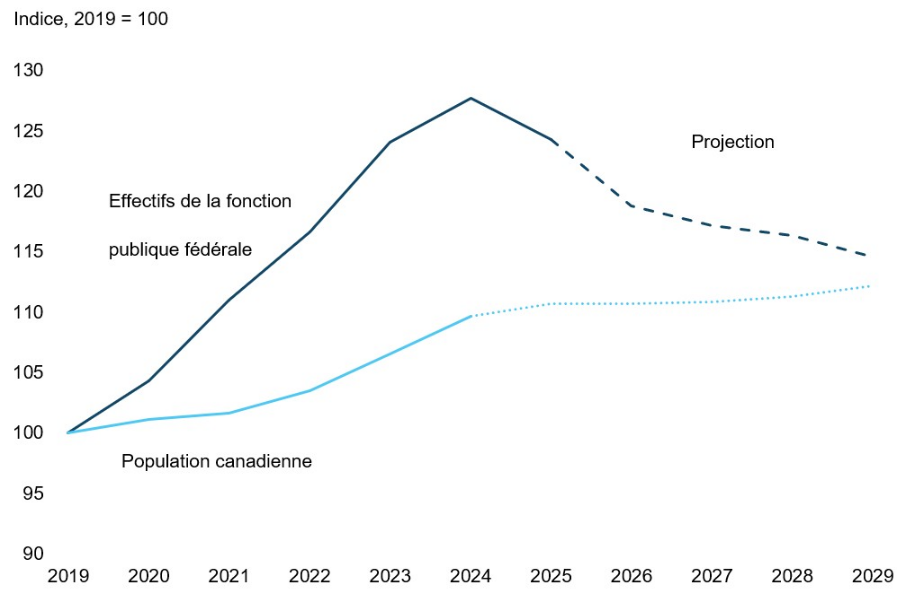
- Nous sommes en bonne voie pour ramener la taille de la fonction publique fédérale à un niveau plus viable, qui correspond à la croissance de la population canadienne.
- Entre 2019 et 2024, les effectifs de la fonction publique fédérale ont augmenté plus rapidement que la population canadienne (plus de 25 % comparativement à 10 %). Nous réduisons la fonction publique en la faisant passer d'un sommet de 368 000 en 2023-2024 à environ 330 000 d'ici la fin de 2028-2029 – soit une diminution d'environ 40 000 ou 10 %, ce qui permettra d'harmoniser la croissance de la fonction publique avec la croissance prévue de la population canadienne.
Croissance de la fonction publique par rapport à la croissance de la population canadienne, 2019 à 2029
Effectifs de la fonction publique
8. Les frais de la dette publique demeurent faibles au regard des normes historiques, et ils devraient s'établir à 2,1 % du PIB d'ici 2030-2031, soit bien en dessous du sommet de 6,5 % observé dans les années 1990.
Frais de la dette publique depuis 1984
Réactif :
- En 2024-2025, les frais de la dette publique se sont élevés à 53,4 milliards de dollars, soit un montant supérieur à celui du Transfert canadien en matière de santé (52,1 milliards de dollars) et des revenus tirés de la TPS (52,5 milliards de dollars).
- Les frais de la dette publique devraient être supérieurs aux revenus de la TPS en 2025-2026, et dépasser à la fois le Transfert canadien en matière de santé et les revenus de la TPS de 2026-2027 à 2030-2031.
9. Le Canada affiche l'une des situations budgétaires les plus solides du G7, avec de faibles déficits et, de loin, le ratio de la dette nette au PIB le plus bas. Le Canada présente l'une des meilleures performances économiques, avec la deuxième croissance la plus rapide et un marché du travail de premier plan — notamment le taux d'activité le plus élevé et le deuxième taux d'emploi le plus élevé — tous deux supérieurs à ceux des États-Unis.
| Pays | Perspectives de déficit des administrations publiques, 2026 ( % du PIB) | Perspectives de la dette nette des administrations publiques, 2026 ( % du PIB) | Perspectives de croissance du PIB réel du FMI, 2026 | Taux d’emploi (le plus récent) | Taux d’activité (le plus récent) |
|---|---|---|---|---|---|
| Japon | 2,0 | 136,5 | 0,7 | 62,5 | 64,0 |
| Canada | 2,7 | 10,2 | 1,5 | 60,7 | 64,9 |
| Italie | 2,8 | 127,7 | 0,5 | 46,8 | 49,9 |
| Allemange | 3,8 | 47,2 | 0,8 | 59,6 | 61,9 |
| Royaume-Uni | 3,9 | 93,8 | 0,8 | 60,6 | 64,0 |
| France | 4,9 | 108,8 | 0,9 | 52,5 | 57,0 |
| États-Unis | 7,5 | 96,7 | 2,3 | 59,3 | 61,9 |
| Sources : Perspectives de l’économie mondiale du FMI d’avril 2026, OCDE, Statistique Canada, U.S. Bureau of Labor Statistics Remarque : les données les plus récentes sur les taux d’activité datent de mars 2026 pour le Canada et les États-Unis, et du quatrième trimestre de 2025 pour tous les autres pays. |
|||||
Budgétisation des investissements en capital
- L'investissement cumulatif en capital pour la période de 2025-2026 à 2030-2031, y compris les investissements prévus dans le budget de 2025 et la Mise à jour économique du printemps de 2026, devrait atteindre 331,9 milliards de dollars selon la comptabilité d'exercice, ou 511,9 milliards de dollars selon la comptabilité de caisse.
- Un résumé des définitions et des catégories du cadre est présenté ci-dessous, pour faciliter la consultation.
Objectif : Classer les investissements fédéraux qui soutiennent la formation de capital de façon cohérente et transparente, afin d'améliorer la prise de décision, la comparabilité entre les programmes et l'harmonisation avec les objectifs économiques à long terme.
L'accent est mis sur les investissements en capital qui répondent aux deux critères suivants :
- Conditionnalité – le bénéficiaire du financement est tenu d'investir dans la formation de capital pour bénéficier de l'avantage.
- Lien clair – les dépenses favorisent ou permettent des investissements en capital dans des secteurs ou des projets identifiables.
Six catégories de mesures fédérales sont classées comme investissements en capital :
- Transferts en capital : Transferts à d'autres ordres de gouvernement et à des organisations qui sont expressément destinés à être investis par le bénéficiaire dans des infrastructures ou des actifs productifs.
- Incitatifs fiscaux axés sur le capital : Dépenses fiscales visant à favoriser la formation de capital.
- Amortissement des immobilisations fédérales : Dépenses comptabilisées afin de répartir le coût des immobilisations détenues ou contrôlées par le gouvernement fédéral sur leur durée de vie utile.
- Recherche et développement du secteur privé : Financement direct, ou incitatifs fiscaux, pour les activités de recherche et développement qui permettent la commercialisation ou l'expansion et augmentent la capacité de production future.
- Soutien pour débloquer des investissements en immobilisation privés à grande échelle : Accords contractuels avec les promoteurs de projets prévoyant des subventions d'exploitation exceptionnelles et importantes destinées à débloquer des investissements en immobilisation privés supplémentaires à grande échelle.
- Mesures pour augmenter le parc de logements : Mesures visant à accélérer l'offre de nouveaux logements.
Stratégie de gestion de la dette 2026-2027
Messages clés
- Le programme d'emprunt en dollars canadiens pour 2026-2027 devrait s'établir à 566 milliards de dollars, soit 23 milliards de dollars de moins que prévu dans le budget de 2025 (589 milliards de dollars), et 37 milliards de dollars de moins qu'en 2025-2026 (603 milliards de dollars).
- La diminution des emprunts par rapport aux projections du Budget 2025 est attribuable à un recul des besoins financiers (16 milliards de dollars) et à une réduction des échéances prévues des bons du Trésor (7 milliards de dollars).
- L'intégralité du changement des besoins en matière d'emprunt en 2026-2027 sera absorbée par une réduction des émissions de bons du Trésor.
- Le niveau total prévu de l'encours d'emprunt, soit 2 073 milliards de dollars au 31 mars 2027, demeure bien à l'intérieur de la limite actuelle de 2 541 milliards de dollars établie par l'article 4 de la Loi autorisant certains emprunts.
- La limite a été relevée par rapport aux 2 126 milliards de dollars proposés dans le budget de 2025 et a été adoptée par le biais du projet de loi C15, Loi no 1 d'exécution du budget de 2025, qui a reçu la sanction royale le 26 mars 2026.
- Les frais de la dette publique pour 2026-2027 représentaient 1,7 % du PIB (soit 58,7 milliards de dollars) en 2026-2027. Ce niveau est inférieur à la moyenne à long terme de 3,2 % observée au cours des 40 dernières années.
- Selon le Fonds monétaire international (FMI), le Canada affiche le ratio de la dette nette au PIB le plus faible du G7 (10 % pour 2026).
- Le Canada est noté AAA par S&P, Moody's et DBRS, et AA+ par Fitch.
Détails et renseignements supplémentaires
Q : Pouvez-vous fournir une ventilation du programme d'emprunt intérieur ?
| Estimations 2025-2026 |
2026-2027 Budget de 2025 |
2026-2027 Mise à jour |
|
|---|---|---|---|
| Bons du Trésor | 286 | 291 | 268 |
|
2 ans
|
120 | 110 | 110 |
|
5 ans
|
84 | 80 | 80 |
|
10 ans
|
84 | 80 | 80 |
|
30 ans
|
24 | 24 | 24 |
|
Obligations vertes2
|
5 | 4 | 4 |
|
Total – Obligations
|
317 | 298 | 298 |
| Total – Émissions sur le marché intérieur | 603 | 589 | 566 |
| Part des obligations à long terme (10 ans ou plus) par rapport au total des obligations | 34 % | 35 % | 35 % |
| Part des bons du Trésor par rapport au total des émissions | 47 % | 49 % | 47 % |
|
Sources : Banque du Canada; calculs du ministère des Finances Canada Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. 1 Émission sous réserve des dépenses disponibles et des conditions du marché. 2 L'émission d'obligations vertes varie en fonction des conditions du marché. |
|||
Q : Le programme d'emprunt 2026-27 changera-t-il si les circonstances changent ?
Oui. Cette stratégie de la gestion de la dette (SGD) fournit un plan d'emprunt mis à jour pour 2026-27 à partir du budget de 2025 basé sur les dernières hypothèses fiscales et économiques.
Bien que le gouvernement conserve toute latitude pour ajuster les émissions, les besoins supplémentaires en matière de dette devraient être principalement comblés par des changements dans les bons du Trésor. Si nécessaire, les allocations obligataires pourraient également être augmentées. Dans un tel cas, un préavis serait fourni aux participants afin de maintenir un marché prévisible et fonctionnel.
Q : Pourquoi tous les changements apportés au programme d'emprunt depuis le budget de 2025 ont-ils été absorbés par le secteur des Bons du trésor?
Le gouvernement gère son programme d'emprunt de manière à préserver de la souplesse tout en maintenant la liquidité de référence pour toutes les durées.
En tant que partie la plus liquide de la courbe, les bons du Trésor ont le plus de flexibilité pour augmenter ou diminuer afin de répondre à des besoins de trésorerie imprévus à un coût minimal.
Q : Quelle est la durée moyenne du terme jusqu'à l'échéance du gouvernement ?
En avril 2026, la durée moyenne jusqu'à l'échéance (DME) de la dette contractée sur les marchés du gouvernement était de 6,4 ans.
Cette durée de l'ordre de 6 à 7 ans observée ces dernières années représente un équilibre prudent entre les coûts et les risques. Elle se situe également alignée avec celle des pairs du Canada.
| Canada | Australie | Allemagne | États-Unis | Royaume-Uni | France | Japon | Italie | |
|---|---|---|---|---|---|---|---|---|
| DME (années) | 6,4 | 6,5 | 7,2 | 5,8 | 13,2 | 8,2 | 8,5 | 7,0 |
| Source: Bloomberg, en date du 27 avril 2026 | ||||||||
Q : Quel est le montant de l'encours de la dette en vertu de la Loi autorisant certains emprunts (LCE) ?
L'encours de la dette devrait s'élever à 2 073 milliards de dollars d'ici le 31 mars 2027, contre 1 921 milliard de dollars au 31 mars 2026. L'encours maximal de la dette en vertu de la LCE comprend les titres de créance contractés sur les marchés du gouvernement du Canada, les emprunts admissibles des sociétés d'État mandataires et les obligations hypothécaires du Canada (OMC) non détenues par le gouvernement du Canada.
Q : Le programme d'emprunt actuel est-il viable ?
Oui. Le Canada bénéficie d'un excellent accès aux marchés, de coûts d'emprunt faibles par rapport aux normes historiques et du ratio de la dette publique au PIB le plus bas parmi les pays du G7.
La demande des investisseurs pour les adjudications reste forte, ce qui favorise la viabilité du programme d'emprunt.
Q : Les frais actuels de la dette publique sont-ils viables ?
Oui. Bien que les taux d'intérêt du marché échappent au contrôle direct du gouvernement, le gouvernement continue de surveiller les frais de la dette publique et s'engage à maintenir des coûts stables et faibles pour le service de la dette au fil du temps.
Si l'on considère les frais de la dette publique en pourcentage du PIB, cette part est proche des creux historiques (1,7 % pour l'exercice 2026-27) et inférieure à la moyenne historique de 3,2 % des 40 dernières années.
Q : Quand le gouvernement émettra-t-il une obligation de transition ?
Le gouvernement reste déterminé à émettre régulièrement des obligations vertes et étudiera la possibilité d'élaborer un cadre d'obligations durables qui permettrait l'émission d'obligations vertes et d'obligations de transition.
Des travaux sont en cours pour élaborer les lignes directrices du Canada sur l'investissement durable (aussi appelé taxonomie) d'ici la fin de 2026. Ces lignes directrices identifieront de manière crédible les investissements « verts » et « de transition » et sont nécessaires pour soutenir le développement des obligations de transition.
Commerce international et tarifs
Messages clés
- L'objectif principal du gouvernement est de diversifier ses partenariats commerciaux et d'attirer des investissements au Canada. Le Canada possède ce que le monde recherche, notamment des fondements solides, de l'énergie, des minéraux critiques, des investisseurs sophistiqués et la population la plus instruite au monde.
- Le Canada est le seul pays du G7 à avoir un accord de libre-échange global avec tous les autres pays du G7.
- Le Canada continuera d'ouvrir rapidement et de façon pragmatique de nouveaux marchés en cherchant à conclure de nouveaux accords de libre-échange et et en tirant parti des accords existants pour diversifier le commerce en travaillant avec des partenaires fiables.
- De manière cruciale, cette diversification s'accompagne d'un réengagement fondé sur des principes et pragmatique avec la Chine et l'Inde, deux des économies les plus grandes et les plus dynamiques du monde.
- Le gouvernement est à la table des négociations et poursuit les discussions avec les États-Unis pour résoudre les questions de droits de douane en cours, ainsi que sur le prochain examen de l'ACEUM, afin d'assurer une prévisibilité continue et des conditions favorables au commerce et à l'investissement.
- Comme l'a récemment déclaré la négociatrice en chef du Canada, Janice Charette, les discussions devraient se poursuivre au-delà du 1er juillet et il faut s'attendre à des turbulences. Il est important de maintenir le cap et d'obtenir la meilleure entente possible pour le Canada.
- Le gouvernement a fourni des estimations financières actualisées concernant les diverses surtaxes et mesures d'allègement liées au commerce dans la Mise à jour économique du printemps de 2026.
Détails et renseignements supplémentaires
Recettes nettes prévues pour les nouvelles mesures depuis le budget de 2025
La Mise à jour économique du printemps 2026 prévoit des recettes nettes de 3,3 milliards de dollars sur six ans en raison des nouvelles mesures, notamment le Décret imposant une surtaxe sur l'importation de certains produits de l'acier (contingents tarifaires sur l'acier), le Décret relatif à la surtaxe sur les produits dérivés de l'acier et l'application du tarif de la nation la plus favorisée (NPF) de 6,1 % sur les importations de VE en provenance de Chine.
Cela comprend environ 8,3 milliards de dollars en recettes brutes de surtaxe sur six ans, dont :
- 152 millions de dollars provenant des contingents tarifaires pour l'acier (actuellement prévus pour expirer le 27 juin 2026) ;
- 7,4 milliards de dollars provenant du Décret de surtaxe sur les produits dérivés de l'acier ; et
- 800 millions de dollars provenant de l'application des droits NPF sur les importations de VE en provenance de Chine (c.-à-d. les importations prévues après la suppression de la surtaxe prohibitive de 100 %).
Sur le montant de 8,3 milliards de dollars, environ 5 milliards de dollars devraient être allégés par des remises et d'autres allégements (p. ex. Programme de report des droits, chapitre 99), comprenant :
- 109 millions de dollars provenant des contingents tarifaires pour l'acier ; et
- 4,9 milliards de dollars provenant du Décret relatif à la surtaxe sur les produits dérivés de l'acier.
Ministère |
2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | |
|---|---|---|---|---|---|---|---|
| Surtaxes et remises | -142 | -658 | -638 | -638 | -638 | -638 | |
| Décret imposant une surtaxe sur l'importation de certains produits de l'acier – Contingents tarifaires appliqués à l'acier1 | — | -79 | -73 | - | - | - | - |
Remises et autres exonérations de droits attendues |
57 | 52 | - | - | - | - | |
| Décret imposant une surtaxe sur les marchandises dérivées de l'acier2 | — | -352 | -1 410 | -1 410 | -1 410 | -1 410 | -1 410 |
Remises et autres exonérations de droits attendues |
233 | 932 | 932 | 932 | 932 | 932 | |
| Importations de véhicules électriques de la Chine3 | — | .... | -160 | -160 | -160 | -160 | -160 |
1 Mis en œuvre le 27 juin 2025 et modifié le 1er août 2025 et le 26 décembre 2025. 2 Annoncé le 26 novembre 2025 et mis en œuvre le 26 décembre 2025. 3 Les surtaxes sur les importations de véhicules électriques de la Chine ont été abrogées le 1er mars 2026. |
|||||||
Mise à jour économique du printemps de 2026: Principaux messages généraux
Messages clés
- La Mise à jour économique du printemps de 2026 fait avancer le plan du gouvernement visant à bâtir une économie canadienne plus forte, plus indépendante et plus résiliente.
- La Mise à jour continue de poursuivre un tournant décisif vers la reconstruction de la capacité productive du Canada, en mettant l'accent sur l'augmentation des investissements, l'accélération des grands projets, la croissance des industries stratégiques et le renforcement de l'environnement concurrentiel du Canada
- En même temps, elle garantit que tous les Canadiens peuvent participer à la construction d'un Canada fort et partager son succès. Il offre une aide ciblée pour rendre la vie plus abordable, soutient les travailleurs et les jeunes, et investit dans des communautés fortes et sûres à travers le pays.
- Les éléments clés comprennent :
- Un nouveau Fonds pour un Canada fort pour mobiliser des investissements à grande échelle
- Une Équipe Canada forte pour élargir la main-d'œuvre des métiers qualifiés
- Réduire les frais de développement et moderniser les codes du bâtiment pour construire plus de logements plus rapidement
- Investissements ciblés dans la fabrication automobile, les industries de défense et les réseaux de transport favorisant le commerce
- Un sommet majeur de l'investissement pour attirer des capitaux mondiaux
- Suspension de la taxe d'accise sur les carburants jusqu'à la fête du Travail
- Réduire le taux de cotisation au RPC de base de 9,9 % à 9,5 %
- Le gouvernement agit tout en maintenant la forte position budgétaire du Canada. Les déficits projetés dans la Mise à jour économique du printemps sont inférieurs à ceux prévus dans le budget 2025. Le Canada reste sur la bonne voie pour équilibrer les dépenses de fonctionnement courantes et les revenus d'ici 2028–29 et pour maintenir le ratio de déficit/PIB sur une trajectoire descendante constante.
Réduction des cotisations au Régime de pensions du Canada (RPC)
Messages clés
- Le projet de loi C-30, Loi d'exécution de la mise à jour économique du printemps 2026, comprend des modifications visant à réduire le taux de cotisation au RPC de base, qui passerait de 9,9 % à 9,5 %, à compter du 1er janvier 2027.
- Cette réduction permettra d'économiser environ 133 $ par année pour un employé gagnant 70 000 $ par année, avec des économies équivalentes pour son employeur. Pour quelque 16 millions de cotisants, cette mesure réduirait les cotisations totales de plus de 3 milliards de dollars par année au Canada.
- Il n'y a aucune incidence sur les prestations.
- Cette mesure maintient une marge financière prudente afin de protéger le RPC de base contre de futurs chocs ou risques économiques, préservant ainsi la viabilité à long terme du régime.
- La réduction proposée du taux de cotisation a l'appui unanime des ministres des Finances provinciaux et territoriaux.
Détails et renseignements supplémentaires
- Le plus récent rapport actuariel, présenté à la Chambre des communes en décembre 2025, indiquait que le taux minimal de cotisation au RPC de base, soit le taux le plus bas requis pour garantir la viabilité financière du régime au cours des 75 prochaines années, est inférieur d'au moins 69 points de base au taux prévu par la loi.
- Afin de protéger le RPC de base contre d'éventuels chocs défavorables (par exemple, un ralentissement économique marqué ou une réévaluation importante des marchés financiers), la réduction proposée maintiendrait néanmoins une marge d'environ 30 points de base entre le taux de cotisation prévu par la loi et le taux minimal requis pour garantir la viabilité à long terme du régime.
- Le maintien d'une telle marge contribuerait à apporter une certitude aux Canadiennes et Canadiens, en réduisant au minimum la probabilité d'avoir à augmenter les taux de cotisation ou à réduire les prestations à l'avenir.
- Une marge d'environ 30 points de base dépasse la marge moyenne de 10 à 15 points de base observée au cours des 25 dernières années. Ce printemps, l'actuaire en chef présentera un rapport évaluant les répercussions de la réduction proposée du taux sur la situation financière du RPC de base.
- Le RPC relève d'une responsabilité partagée entre le gouvernement fédéral et les provinces. Pour que les modifications législatives apportées au RPC entrent en vigueur, elles doivent recevoir la sanction royale au Parlement et, par la suite, au moins sept provinces représentant les deux tiers de la population doivent donner leur consentement officiel par décrets.
- En dernière étape, un décret fédéral est requis pour constater que le consentement officiel suffisant des provinces a été obtenu et pour fixer la date d'entrée en vigueur des modifications.
- Avant d'annoncer, dans la Mise à jour économique du printemps de 2026, la réduction du taux de cotisation au RPC de base, le ministre fédéral des Finances a consulté ses homologues provinciaux et territoriaux afin de s'assurer de l'appui à cette mesure.
- Les 13 ministres provinciaux et territoriaux des Finances ont exprimé leur appui à la réduction dans un échange de lettres, et les ministres provinciaux se sont engagés à fournir leurs décrets en temps opportun, une fois que les modifications législatives auront reçu la sanction royale au Parlement.
Fonds Canada fort
Messages clés
- La Mise à jour économique du printemps 2026 annonçait un plan visant à fournir un financement initial de 25 milliards de dollars Fonds pour un Canada fort sur trois ans, à compter de 2026-2027.
- La Mise à jour économique du printemps 2026 comprend l'estimation des coûts du service de la dette associés à la mise en place du Fonds Canada fort.
- Le ministère des Finances mène des consultations ciblées et bientôt publiera de plus amples détails sur le Fonds Canada fort.
Détails et renseignements supplémentaires
- À l'aide des hypothèses énoncées ci-dessous, la mise à jour économique du printemps prévoit une projection d'environ 967,5 millions de dollars sur trois ans en charges de dette publique associées aux sorties de fonds prévues du Fonds pour un Canada fort.
- Ces hypothèses pourraient évoluer à mesure que les détails de la façon dont le fonds sera opérationnel seront affinés dans les prochains mois.
Tableau A1.10 (page 129 de la version anglaise, page 147 de la version française) : incorpore 25 milliards de dollars, selon la comptabilité de caisse, pour le financement initial sur trois ans à partir de 2026-2027. Bien que non désagrégé, le financement initial de 25 milliards de dollars comprend la prévision pour les opérations non budgétaires au titre des prêts, investissements et avances, sociétés d'État entreprises.
| Projections | |||||||
|---|---|---|---|---|---|---|---|
| 2024- 2025 | 2025-2026 | 2026-2027 | 2027- 2028 | 2028- 2029 | 2029- 2030 | 2030- 2031 | |
| Solde budgétaire | -36,3 | -66,9 | -65,3 | -63,1 | -57,7 | -56,2 | -53,2 |
| Opérations non budgétaires | |||||||
| Régimes de retraite et autres comptes | 9,1 | 13,5 | 10,1 | 10,5 | 4,7 | -0,4 | -3,2 |
| Actifs non financiers | -10,5 | -12,0 | -17,7 | -20,2 | -19,3 | -16,9 | -20,2 |
| Prêts, placements et avances | |||||||
Sociétés d'État entreprises |
-61,1 | -54,9 | -59,5 | -64,6 | -64,7 | -31,4 | -20,9 |
Autres |
-6,6 | -9,4 | -8,3 | -7,3 | -4,2 | -7,9 | -7,8 |
Total |
-67,7 | -64,3 | -67,8 | -71,8 | -69,0 | -39,3 | -28,7 |
| Autres opérations | |||||||
Créditeurs, débiteurs, charges à payer, produits à recevoir et provisions |
-14,6 | 24,0 | 7,3 | 0,8 | -2,5 | -6,4 | -5,8 |
Opérations de change et produits dérivés |
-10,0 | 0,3 | 0,0 | -5,1 | -5,3 | -5,4 | -5,4 |
Total |
-24,6 | 24,3 | 7,3 | -4,3 | -7,8 | -11,9 | -11,2 |
| Total – Opérations non budgétaires | -93,7 | -38,5 | -68,1 | -85,9 | -91,3 | -68,4 | -63,2 |
| Ressources ou besoins financiers | -130,0 | -105,3 | -133,4 | -149,0 | -149,0 | -124,6 | -116,4 |
Tableau A1.9 (page 125 de la version anglaise, page 142 de la version française) : incorpore les charges de dette publique prévues associées au Fonds. Bien que non désagrégé, l'intérêt est estimé à environ 750 millions de dollars par année une fois le financement entièrement déployé, selon les taux d'intérêt présentés dans l'enquête auprès du secteur privé de mars.
| Projections | |||||||
|---|---|---|---|---|---|---|---|
| 2024- 2025 | 2025- 2026 | 2026- 2027 | 2027- 2028 | 2028- 2029 | 2029- 2030 | 2030- 2031 | |
| Principaux transferts aux particuliers | |||||||
| Prestations aux personnes âgées | 80,3 | 83,0 | 89,3 | 94,3 | 99,0 | 103,8 | 108,5 |
| Prestations d'assurance-emploi | 24,9 | 29,0 | 32,7 | 32,1 | 32,9 | 34,2 | 35,1 |
| Allocation canadienne pour enfants | 28,6 | 30,2 | 31,2 | 32,1 | 32,8 | 33,5 | 34,2 |
| Soutien au revenu lié à la COVID-19 pour les travailleurs1 | -2,2 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Total | 131,6 | 142,2 | 153,3 | 158,6 | 164,7 | 171,5 | 177,8 |
| Principaux transferts aux provinces, territoires et municipalités | |||||||
| Transfert canadien en matière de santé | 52,1 | 54,7 | 57,4 | 60,3 | 62,6 | 65,0 | 67,5 |
| Transfert canadien en matière de programmes sociaux | 16,9 | 17,4 | 17,9 | 18,5 | 19,0 | 19,6 | 20,2 |
| Péréquation | 25,3 | 26,2 | 27,2 | 28,2 | 29,3 | 30,4 | 31,6 |
| Formule de financement des territoires | 5,2 | 5,5 | 5,8 | 6,3 | 6,6 | 6,8 | 7,0 |
| Accords sur la santé avec les provinces et les territoires | 4,3 | 4,3 | 4,3 | 3,1 | 2,5 | 2,5 | 2,5 |
| Système pancanadien d'apprentissage et de garde des jeunes enfants | 6,6 | 7,9 | 8,6 | 8,0 | 8,2 | 8,5 | 8,1 |
| Fonds pour bâtir des collectivités fortes – volet communautaire | 2,4 | 2,5 | 2,5 | 2,6 | 2,6 | 2,7 | 2,8 |
| Autres arrangements fiscaux2 | -7,6 | -7,6 | -8,2 | -8,5 | -8,9 | -9,3 | -9,7 |
| Total | 105,1 | 110,8 | 115,6 | 118,4 | 122,0 | 126,2 | 130,0 |
| Produits issus de la tarification de la pollution retournés aux Canadiens | 15,6 | 4,9 | 0,2 | 0,1 | 0,0 | 0,0 | 0,0 |
| Charges de programmes directes | |||||||
| Autres paiements de transfert | 107,1 | 113,7 | 121,5 | 122,6 | 120,2 | 124,9 | 126,6 |
| Autres charges de programmes directes | 130,5 | 141,1 | 145,6 | 144,1 | 149,0 | 152,8 | 157,2 |
| Total | 237,6 | 254,7 | 267,1 | 266,7 | 269,2 | 277,7 | 283,8 |
| Total des charges de programmes excluant les pertes actuarielles nettes | 489,9 | 512,8 | 536,1 | 543,9 | 555,9 | 575,4 | 591,6 |
| Frais de la dette publique | 53,4 | 54,0 | 58,7 | 65,7 | 71,6 | 75,7 | 80,9 |
| Total des charges, excluant les pertes actuarielles nettes | 543,3 | 566,8 | 594,8 | 609,6 | 627,5 | 651,1 | 672,5 |
| Pertes actuarielles nettes (gains actuariels nets) | 4,0 | 11,6 | 0,1 | 0,4 | -3,9 | -5,2 | -5,6 |
| Total des charges | 547,3 | 578,3 | 595,0 | 609,9 | 623,7 | 645,9 | 666,9 |
| % du PIB | |||||||
| Principaux transferts aux particuliers | 4,2 | 4,4 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 |
| Principaux transferts aux provinces, territoires et municipalités | 3,4 | 3,4 | 3,4 | 3,4 | 3,4 | 3,3 | 3,3 |
| Charges de programmes directes | 7,6 | 7,9 | 7,9 | 7,6 | 7,4 | 7,4 | 7,2 |
| Total des charges de programmes excluant les pertes actuarielles nettes | 15,8 | 15,8 | 15,9 | 15,6 | 15,3 | 15,3 | 15,1 |
| Total des charges | 17,6 | 17,8 | 17,6 | 17,4 | 17,2 | 17,1 | 17,0 |
Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. 1 Un soutien au revenu lié à la COVID-19 pour les travailleurs avait été versé pendant la pandémie dans le cadre de la Prestation canadienne d'urgence, de la Prestation canadienne pour la relance économique et de la Prestation canadienne pour les travailleurs en cas de confinement. Ces programmes temporaires ont pris fin depuis, et le montant de 0,2 milliard de dollars prévu en 2025-2026 correspond principalement à la réévaluation des prestations versées en trop. Il figure dans les autres paiements de transfert, conformément à la présentation prévue dans les Comptes publics de 2026. 2 Les autres arrangements fiscaux comprennent l'abattement du Québec (montants compensatoires correspondant au transfert historique de points fiscaux et à la réduction en conséquence de l'impôt fédéral perçu pour le recouvrement des allocations aux jeunes et les paiements de remplacement pour les programmes permanents), les subventions législatives et les paiements liés au transfert des revenus nets découlant de la participation aux bénéfices nets d'Hibernia et de la participation accessoire aux bénéfices nets à Terre-Neuve-et-Labrador. |
|||||||
Tableau A1.1 (page 113 de la version anglaise, page 130 de la version française) : fournit la prévision moyenne du secteur privé pour les bons du Trésor à 3 mois et les obligations du gouvernement à 10 ans utilisés pour calculer les charges de dette publique.
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2025- 2029 | |
|---|---|---|---|---|---|---|---|
| Croissance du PIB réel1 | |||||||
| Budget de 2025 | 1,6 | 1,2 | 2,0 | 1,9 | 2,0 | – | 1,7 |
| Mise à jour économique du printemps de 2026 | 1,7 | 1,1 | 1,9 | 1,9 | 1,9 | 1,8 | 1,7 |
| Inflation du PIB1 | |||||||
| Budget de 2025 | 2,3 | 1,8 | 2,0 | 2,0 | 2,0 | – | 2,0 |
| Mise à jour économique du printemps de 2026 | 2,6 | 2,8 | 1,8 | 1,9 | 2,0 | 2,0 | 2,2 |
| Croissance du PIB nominal1 | |||||||
| Budget de 2025 | 3,9 | 3,0 | 4,1 | 4,0 | 4,0 | – | 3,8 |
| Mise à jour économique du printemps de 2026 | 4,3 | 4,0 | 3,7 | 3,8 | 3,9 | 3,8 | 3,9 |
| PIB nominal (en milliards de dollars)1 | |||||||
| Budget de 2025 | 3,229 | 3,326 | 3,461 | 3,599 | 3,743 | – | |
| Mise à jour économique du printemps de 2026 | 3,243 | 3,372 | 3,496 | 3,630 | 3,772 | 3,917 | |
Écart entre la Mise à jour économique de 2026 et le Budget de 2025 |
15 | 46 | 34 | 30 | 29 | – | 31 |
| Taux des bons du Trésor à 3 mois | |||||||
| Budget de 2025 | 2,6 | 2,3 | 2,5 | 2,6 | 2,6 | – | 2,5 |
| Mise à jour économique du printemps de 2026 | 2,6 | 2,2 | 2,5 | 2,7 | 2,6 | 2,6 | 2,5 |
| Taux des obligations du gouvernement à 10 ans | |||||||
| Budget de 2025 | 3,3 | 3,4 | 3,5 | 3,6 | 3,6 | – | 3,4 |
| Mise à jour économique du printemps de 2026 | 3,2 | 3,4 | 3,6 | 3,7 | 3,7 | 3,7 | 3,5 |
| Taux de change (cents US/$ CAN) | |||||||
| Budget de 2025 | 72,2 | 75,1 | 76,4 | 77,0 | 77,4 | – | 75,6 |
| Mise à jour économique du printemps de 2026 | 71,5 | 73,7 | 75,4 | 75,5 | 75,8 | 76,0 | 74,4 |
| Taux de chômage | |||||||
| Budget de 2025 | 7,0 | 6,8 | 6,4 | 6,1 | 6,0 | – | 6,4 |
| Mise à jour économique du printemps de 2026 | 6,9 | 6,5 | 6,2 | 6,1 | 6,0 | 5,9 | 6,3 |
| Inflation de l'indice des prix à la consommation | |||||||
| Budget de 2025 | 2,1 | 2,0 | 2,0 | 2,0 | 2,0 | – | 2,0 |
| Mise à jour économique du printemps de 2026 | 2,1 | 2,5 | 1,9 | 2,0 | 2,0 | 2,0 | 2,1 |
| Croissance du PIB réel des États-Unis | |||||||
| Budget de 2025 | 1,6 | 1,6 | 2,0 | 2,0 | 2,0 | – | 1,8 |
| Mise à jour économique du printemps de 2026 | 2,2 | 2,4 | 2,0 | 2,0 | 2,0 | 2,0 | 2,1 |
| Prix du pétrole brut West Texas Intermediate ($ US/baril) | |||||||
| Budget de 2025 | 66 | 65 | 67 | 69 | 71 | – | 68 |
| Mise à jour économique du printemps de 2026 | 65 | 73 | 66 | 66 | 69 | 70 | 68 |
Nota – Les chiffres ayant été arrondis, la moyenne des prévisions indiquée peut ne pas correspondre à la moyenne des années correspondantes. Leur somme peut ne pas correspondre au total indiqué. 1 Les prévisions du Budget de 2025 ont été redressées en fonction des révisions historiques apportées au Système de comptabilité nationale du Canada, lesquelles ont été publiées avec les Comptes nationaux du quatrième trimestre de 2025, le 27 février 2026. Sources : Statistique Canada; pour le Budget de 2025, enquête d'août 2025 du ministère des Finances Canada auprès d'économistes du secteur privé, rajustée en fonction des résultats réels des Comptes nationaux du deuxième trimestre de 2025, publiés le 29 août 2025; pour la Mise à jour économique du printemps de 2026, enquête de mars 2026 du ministère des Finances Canada auprès d'économistes du secteur privé; calculs du ministère des Finances Canada |
|||||||
Sommet canadien de l'investissement – septembre 2026
Messages clés
- Le gouvernement du Canada accueillera le tout premier Sommet canadien de l'investissement les 14 et 15 septembre 2026 à Toronto, afin d'attirer de nouveaux investissements internationaux et de faire du Canada une destination de choix pour les capitaux mondiaux.
- Le Sommet réunira environ 200 des plus grands investisseurs et chefs d'entreprise du monde, ainsi que des ministres fédéraux choisis, des hauts fonctionnaires et des représentants provinciaux.
- L'investissement direct étranger apporte des capitaux à forte valeur ajoutée et à long terme, soutenant la création d'emplois, la croissance de la productivité, l'intégration des chaînes d'approvisionnement et la résilience de l'économie canadienne.
- Le Canada s'impose déjà comme l'une des principales destinations mondiales pour l'investissement, les investissements directs étrangers entrants ayant atteint leur niveau le plus élevé depuis près de deux décennies.
- Le gouvernement s'est fixé pour objectif d'attirer 500 milliards de dollars d'investissements privés sur cinq ans, en vue de réaliser une plus grande ambition, celle de catalyser un billion de dollars d'investissements au total.
- Le Sommet mettra en valeur des possibilités d'investissement dans des secteurs prioritaires, notamment l'énergie et les minéraux critiques, l'intelligence artificielle, la défense et l'infrastructure.
- Le gouvernement fédéral accueillera le Sommet, en collaboration avec Investissements RPC et Investissements PSP, deux des plus grands et des plus importants investisseurs institutionnels du Canada.
Détails et renseignements supplémentaires
Aperçu et objectifs
Le Sommet canadien de l'investissement est une initiative économique phare qui vise à renforcer la position du Canada comme destination mondiale pour les investissements directs étrangers (IDE). Il a pour but d'attirer des capitaux privés à long terme pour soutenir la réalisation de grands projets, accélérer l'innovation et créer des emplois de grande qualité partout au pays. Il s'inscrit également dans l'objectif global du gouvernement consistant à coordonner les activités de promotion de l'investissement au sein des ministères pour soutenir les secteurs prioritaires.
Format de l'événement et participation
Le Sommet se déroulera sur deux jours à Toronto, en septembre 2026. *Renseignements caviardés*.
Considérations financières
Dans la Mise à jour économique du printemps de 2026, il est proposé d'allouer 10,6 millions de dollars en 2026–2027 à Investir au Canada pour organiser le Sommet.
Contexte stratégique
Le Sommet s'appuie sur le récent succès des mesures du Canada visant à attirer des investissements étrangers, notamment plus de 97 milliards de dollars en nouveaux engagements d'investissement et plus de 20 nouveaux partenariats économiques et en matière de défense au cours de la dernière année.
Équipe Canada forte
Messages clés
- Le Canada fait face à une importante pénurie de main-d'œuvre qualifiée dans les métiers spécialisés, avec trop peu de jeunes Canadiens qui choisissent ce secteur.
- Les départs à la retraite et la croissance économique signifient que plus de 1,4 million de travailleurs des métiers seront nécessaires d'ici 2033, et l'ampleur des investissements dans les projets de logement et d'infrastructure viendra accroître cette demande. Si rien ne change, le Canada fera face à un déficit persistant de plus de 20 000 travailleurs qualifiés par année
- Une Équipe Canada forte permet au gouvernement de prendre des mesures pour améliorer et accélérer la formation menant aux métiers spécialisés et celle donnée aux apprentis, mobiliser les talents plus tôt, aider les apprentis en formation jusqu'à l'obtention de leur diplôme, et garantir la présence au pays des travailleurs nécessaires à la sécurité et à la souveraineté du Canada à l'avenir.
- Selon cette mesure phare, un investissement de 6 milliards de dollars est proposé dans le cadre d'une initiative pancanadienne pour recruter, former et embaucher de 80 000 à 100 000 nouveaux travailleurs des métiers désignés Sceau rouge en vue de répondre aux besoins du Canada relatifs au logement, aux infrastructures et à la défense d'ici 20302031.
Détails et renseignements supplémentaires
- Le Canada est confronté à une importante pénurie de main-d'œuvre qualifiée dans les métiers spécialisés. Trop peu de jeunes Canadiennes et Canadiens choisissent cette voie, se privant ainsi d'emplois bien rémunérés et d'une stabilité à long terme.
- Les départs à la retraite et la croissance économique entraîneront un besoin de plus de 1,4 million de travailleuses et travailleurs des métiers spécialisés d'ici 2033, et l'ampleur des investissements dans les projets de logement et d'infrastructure accentuera cette demande. Si la situation demeure inchangée, le Canada connaîtra un déficit persistant de plus de 20 000 travailleuses et travailleurs qualifiés par année.
- La Mise à jour économique du printemps a annoncé le lancement du programme Une Équipe Canada forte, un effort multimode visant à recruter, former et embaucher de 80 000 à 100 000 nouvelles travailleuses et nouveaux travailleurs des métiers spécialisés d'ici 2030‑2031, en créant des parcours rémunérés et directs pour les jeunes Canadiennes et Canadiens, afin de favoriser la construction de logements, d'infrastructures majeures et de projets de défense à grande échelle et conformément à des calendriers accélérés.
- Plus précisément, la Mise à jour économique du printemps propose un investissement de six milliards de dollars sur cinq ans, à compter de 2026‑2027, réparti entre les initiatives suivantes :
- Programme Une équipe Canada forte : offrir aux jeunes de 15 à 30 ans une expérience de travail rémunérée de niveau débutant dans les métiers spécialisés, menant à un apprentissage.
- Service d'apprentissage pour bâtir le Canada : aider les employeurs à embaucher et à former des apprenties et apprentis en leur accordant une subvention salariale pouvant atteindre 10 000 dollars pour la première année, en jumelant les apprenties et apprentis à des occasions d'emploi et en leur offrant un accompagnement personnalisé.
- Modernisation du programme Sceau rouge : réduire les délais de certification et renforcer la cohérence nationale en intégrant des examens en ligne, des registres numériques et des titres de compétence sécurisés, ainsi qu'un numéro national unique d'apprenti inscrit.
- Accroissement de la portée du Programme pour la formation et l'innovation en milieu syndical : permettre aux centres de formation dirigés par les syndicats de moderniser leurs installations, d'accroître leur capacité et d'investir dans du matériel de pointe.
- Bourse de formation à l'apprentissage : éliminer les obstacles financiers pendant la formation en versant aux apprenties et apprentis une allocation hebdomadaire de 400 dollars pendant la formation technique obligatoire en salle de classe, pour un total de 16 000 dollars par personne, en plus des prestations d'assurance-emploi.
- Prime de réussite de l'apprentissage et soutien à la transition : accroître les taux de réussite en apprentissage en offrant une prime unique de 5 000 dollars aux apprenties et apprentis qui obtiennent leur certification dans un métier désigné Sceau rouge, ainsi qu'un soutien au revenu entre la formation et l'emploi.
- Parcours des métiers au sein des Forces armées canadiennes : offrir une exposition précoce aux métiers spécialisés par l'intermédiaire de l'amélioration des programmes des cadets et rangers juniors canadiens, et mettre à l'essai un programme pilote d'acquisition d'expérience dans les métiers de la Réserve, proposant une formation aux métiers entièrement payée aux réservistes de la Première réserve.
Aperçu des mesures pour l'abordabilité
Messages clés
- Soutien direct aux budgets des ménages :
- Le gouvernement a rendu permanent le Programme national d'alimentation scolaire, au-delà de l'engagement initial de 1 milliard de dollars sur cinq ans.
- La nouvelle Prestation canadienne pour l'épicerie et les biens essentiels fournira 11,7 milliards de dollars de soutien supplémentaire sur six ans à plus de 12 millions de personnes et de familles.
- Près de 22 millions de Canadiens bénéficieront d'un allègement fiscal pouvant atteindre 420 $ par personne, permettant à une famille à deux revenus d'économiser jusqu'à 840 $ cette année.
- Mesures visant à réduire les principales pressions sur les coûts :
- Plus de 6,5 millions de Canadiens sont couverts par le Régime canadien de soins dentaires, réduisant les dépenses tout en offrant des services essentiels de santé buccodentaire.
- Dans le cadre du Programme national d'assurance-médicaments, des ententes avec la Colombie-Britannique, le Manitoba, l'Île-du-Prince-Édouard et le Yukon permettent de rendre gratuits certains contraceptifs et médicaments contre le diabète.
- Le gouvernement a temporairement suspendu la taxe d'accise fédérale sur l'essence, le diesel et les carburants d'aviation, offrant plus de 2,4 milliards de dollars d'allègement fiscal aux Canadiens.
- Mesures s'attaquant aux facteurs structurels de l'abordabilité :
- Le gouvernement améliore l'accessibilité au logement grâce à l'initiative Maisons Canada et aux remboursements de TPS/TVH pour les acheteurs d'une première habitation neuve d'une valeur allant jusqu'à 1,5 million de dollars et propose de fournir immédiatement 1,7 milliard de dollars aux provinces et aux territoires afin de mettre en œuvre des mesures visant à accroître l'offre de logements au Canada.
- D'autres mesures comprennent le renforcement des chaînes d'approvisionnement alimentaire et le lancement d'un plan de concurrence pangouvernemental afin de faire de la concurrence une priorité dans l'ensemble des politiques fédérales.
Détails et renseignements supplémentaires
Programme national d'alimentation scolaire
Annoncé à l'origine le 1er avril 2024 avec un investissement de 1 milliard de dollars sur cinq ans, le programme visait à fournir des repas à 400 000 enfants supplémentaires chaque année, en plus de ceux déjà pris en charge par les programmes alimentaires scolaires existants. En mars 2025, les 13 provinces et territoires avaient tous signé des ententes avec le gouvernement fédéral pour permettre le financement jusqu'en mars 2027. La mise en œuvre du financement fondé sur les distinctions du programme pour les Premières Nations dans les réserves, ainsi que pour les Inuit, Métis et les signataires de traités modernes et d'ententes sur l'autonomie gouvernementale se poursuit.
Dans le budget de 2025, le programme a reçu un financement permanent de 216,6 millions de dollars par année, à partir de 2029-2030.
Le projet de loi C-15 (Loi d'exécution du budget de 2025) a édicté la Loi sur le Programme national d'alimentation scolaire, qui définit la vision du gouvernement du Canada pour le Programme national d'alimentation scolaire et s'engage à maintenir un financement à long terme pour les provinces, territoires et peuples autochtones pour la mise en œuvre et le maintien continus du programme.
Allocation canadienne pour l'épicerie et les besoins essentiels
L'Allocation canadienne pour l'épicerie et les besoins essentiels s'appuie sur le crédit existant pour la taxe sur les produits et services (TPS) et fournira 11,7 milliards de dollars en soutien supplémentaire sur six ans à plus de 12 millions de personnes et de familles, en :
- versant un supplément unique, dès que possible au printemps et au plus tard en juin 2026 (selon l'admissibilité en janvier 2026), soit une hausse de 50 % de la valeur annuelle du crédit pour la TPS en 2025-2026. Cette mesure apportera une aide supplémentaire de 3,1 milliards de dollars aux particuliers et aux familles qui reçoivent le crédit pour la TPS;
- augmentant la valeur de l'Allocation canadienne pour l'épicerie et les besoins essentiels de 25 % pendant cinq ans, à compter de juillet 2026. Cette augmentation représentera une aide supplémentaire de 8,6 milliards de dollars sur la période de 2026-2027 à 2030-2031, y compris pour 500 000 nouveaux particuliers et nouvelles familles.
Les bénéficiaires n'auront pas à présenter de demande pour recevoir les paiements supplémentaires, mais ils devraient produire leur déclaration de revenus de 2024 s'ils ne l'ont pas déjà fait pour pouvoir recevoir le supplément, et devront produire leur déclaration de revenus de 2025 pour recevoir les paiements bonifiés de l'Allocation canadienne pour l'épicerie et les besoins essentiels à compter de juillet 2026.
Réduction d'impôt pour la classe moyenne
En mai 2025, le gouvernement a annoncé qu'il baisserait le taux d'imposition marginal de la première tranche de revenu des particuliers de 15 % à 14 %. La réduction de taux s'applique aux premiers 58 523 dollars du revenu imposable d'une personne. Près de 22 millions de Canadiennes et Canadiens profiteront d'un allégement fiscal allant jusqu'à 420 dollars par personne, ce qui permettrait aux familles à deux revenus d'économiser jusqu'à 840 dollars cette année.
Cet allégement fiscal ira essentiellement aux Canadiennes et Canadiens dont les revenus se situent dans les deux tranches d'imposition les plus basses. Près de 45 % de l'allégement fiscal ira aux Canadiennes et Canadiens ayant un revenu inférieur à 58 523 dollars (la première tranche d'imposition) et 40 % aux Canadiennes et Canadiens ayant un revenu d'environ 58 523 dollars à 117 045 dollars (la deuxième tranche d'imposition).
Régime national d'assurance-médicaments
Dans le cadre du Programme national d'assurance-médicaments, le gouvernement du Canada a conclu des ententes de financement avec quatre provinces et territoires, la Colombie-Britannique, le Manitoba, l'Île-du-Prince-Édouard et le Yukon, afin de rendre gratuits, au comptoir des pharmacies, différents contraceptifs et médicaments contre le diabète. Les ententes prennent fin en 2028-2029.
Régime canadien de soins dentaires
Le Régime canadien de soins dentaires est accessible aux Canadiennes et Canadiens qui n'ont aucune assurance dentaire et dont le revenu familial est inférieur à 90 000 dollars par année. Les familles dont le revenu annuel est inférieur à 70 000 dollars n'ont aucune quote-part à payer. Il couvre un vaste éventail de services, notamment le nettoyage, les obturations et les prothèses dentaires. Le programme, lancé pour la première fois en 2023, limitait l'admissibilité aux personnes aînées. Depuis mai 2025, toutes les Canadiennes et tous les Canadiens admissibles non assurés, quel que soit leur âge, peuvent présenter une demande. Le programme permet aux Canadiennes et Canadiens admissibles d'économiser en moyenne 800 dollars par année en services de santé buccodentaire.
Suspension temporaire de la taxe d'accise fédérale sur l'essence, le diesel et les carburants d'aviation
À l'heure actuelle, la taxe d'accise fédérale s'applique à un taux de 10 cents le litre sur l'essence et l'essence d'aviation sans plomb, et de 4 cents le litre sur le carburant diesel et le carburant d'aviation, à l'exception de l'essence d'aviation. Elle est généralement payable par le fabricant ou le grossiste au moment de la livraison au détaillant et est intégrée au prix du carburant, notamment à la pompe. Le mazout de chauffage est exempté de cette taxe et il n'y a pas de taxe d'accise fédérale sur le gaz naturel ou le propane. Les gouvernements provinciaux perçoivent aussi leurs propres taxes sur l'essence et le diesel.
Depuis le 20 avril 2026, les taux de la taxe d'accise fédérale sur l'essence, l'essence d'aviation sans plomb, le carburant diesel et le carburant d'aviation sont réduits à 0 cent le litre. Cette suspension temporaire demeurera en vigueur jusqu'au 7 septembre 2026 inclusivement. On estime que cette mesure offrira plus de 2,4 milliards de dollars en allégements fiscaux totaux, ce qui atténuera la pression exercée sur les Canadiennes et Canadiens par les prix élevés du carburant en 2026.
Redevance sur les combustibles pour les consommateurs
Le 14 mars 2025, le gouvernement a annoncé qu'il mettrait fin à l'application de la redevance sur les combustibles à compter du 1er avril 2025. Il a aussi supprimé l'obligation pour les provinces et territoires de maintenir une tarification du carbone pour les consommateurs. Ces mesures ont réduit les prix de l'essence à la pompe dans la plupart des provinces et territoires jusqu'à 18 cents le litre par rapport aux niveaux de 2024-2025, contribuant ainsi à une baisse de l'inflation générale.
Le gouvernement réduit les mécanismes utilisés pour retourner les recettes directes de la redevance sur les combustibles aux Canadiennes et Canadiens, aux petites et moyennes entreprises, aux agriculteurs et aux gouvernements autochtones. La mesure visant à éliminer la redevance sur les combustibles donnera aux consommateurs et aux entreprises canadiens la certitude que la tarification du carbone pour les consommateurs est retirée définitivement de la législation.
Système pancanadien d'apprentissage et de garde des jeunes enfants
Dans le budget de 2021, le gouvernement s'est engagé, en collaboration avec les provinces, les territoires et les partenaires autochtones, à créer un système pancanadien d'apprentissage et de garde des jeunes enfants. À compter de 2025‑2026, le gouvernement fédéral fournit un financement minimal de 9,2 milliards de dollars par année pour appuyer ces efforts.
La plupart des provinces et territoires ont conclu des ententes qui prennent fin en 2030-2031, tandis que celles conclues avec l'Alberta et l'Ontario prennent fin le 31 mars 2027. Les ententes prévoient une majoration temporaire de 3 % afin d'aider les provinces et territoires à s'attaquer aux pressions inflationnistes qui pèsent sur les services de garde.
Dans huit provinces et territoires, les frais moyens ont atteint 10 dollars par jour ou moins, tandis que les autres provinces et territoires ont réduit leurs frais d'au moins 50 %. Les efforts du gouvernement fédéral, des provinces et des territoires permettent aux familles d'environ 900 000 enfants de profiter de services de garde abordables partout au pays.
Lancement de Maisons Canada
Le gouvernement a lancé Maisons Canada à l'automne, un nouvel organisme fédéral qui construira des logements abordables à grande échelle. Il a pour mandat de construire et financer davantage de logements abordables et de catalyser une nouvelle industrie de l'habitation. Le gouvernement a également annoncé les quatre premiers investissements et premières initiatives de l'organisme. Cela comprend la protection du logement abordable existant par le lancement du Fonds canadien de protection des loyers de 1,5 milliard de dollars dans le cadre de Maisons Canada. De plus, Maisons Canada fournira 1 milliard de dollars pour construire des logements supervisés et de transition pour les personnes en situation d'itinérance ou à risque de le devenir.
Remboursement de la TPS pour les acheteurs d'une première habitation
Le gouvernement a éliminé la TPS pour les acheteurs d'une première habitation sur les habitations neuves jusqu'à concurrence de 1 million de dollars et a réduit la TPS pour les acheteurs d'une première habitation sur les habitations neuves dont la valeur se situe entre 1 million et 1,5 million de dollars. Ce remboursement permettra aux acheteurs d'une première habitation d'économiser jusqu'à 50 000 dollars sur une habitation neuve. Cette mesure devrait permettre aux Canadiennes et Canadiens d'économiser 3,9 milliards de dollars en impôts sur cinq ans, à compter de 2025-2026.
Plan pour la concurrence à l'échelle du gouvernement
Pour renforcer la productivité et améliorer l'abordabilité, la Mise à jour économique du printemps de 2026 a lancé le nouveau Plan pour la concurrence à l'échelle du gouvernement, qui adoptera une approche ciblée et coordonnée pour faire de la concurrence une priorité dans l'ensemble des politiques du gouvernement fédéral.
Lutter contre l'insécurité alimentaire, soutenir les producteurs et renforcer les chaînes d'approvisionnement
Afin de maintenir les prix des denrées alimentaires à un niveau abordable pour les Canadiennes et Canadiens et de renforcer la résilience de la chaîne d'approvisionnement alimentaire du Canada, le gouvernement a annoncé des mesures ciblées pour soutenir les entreprises, les producteurs et les organisations locales, notamment :
- Le gouvernement réserve 500 millions de dollars du Fonds de réponse stratégique pour aider les entreprises à absorber les coûts attribuables aux perturbations dans les chaînes d'approvisionnement sans refiler la facture aux Canadiennes et Canadiens.
- Dans le même but, le gouvernement créera un Fond pour la sécurité alimentaire de 150 millions de dollars dans le cadre de l'Initiative régionale de réponse tarifaire existante pour les petites et moyennes entreprises ainsi que les organismes qui les soutiennent.
- Pour réduire le coût de production des aliments, le gouvernement instaure la passation en charges immédiate pour les bâtiments de serre. Les producteurs pourront ainsi déduire le coût total des serres acquises depuis le 4 novembre 2025 et pouvant être mises en service avant 2030. Cette mesure fait augmenter l'approvisionnement au pays et l'investissement dans la production alimentaire à moyen terme.
- Afin d'alléger la pression immédiate qui pèse sur les banques alimentaires, le gouvernement verse 20 millions de dollars au Fonds des infrastructures alimentaires locales. Cette mesure permet d'aider les banques alimentaires et les autres organisations nationales, régionales et locales à fournir plus d'aliments nutritifs aux familles dans le besoin.
- Pour s'attaquer aux causes profondes de l'insécurité alimentaire, le gouvernement élabore actuellement une Stratégie nationale pour la sécurité alimentaire, une stratégie visant à renforcer la production alimentaire nationale et à améliorer l'accès à une alimentation abordable et nutritive. Cette stratégie comprendra également des mesures visant à mettre en œuvre l'étiquetage des prix unitaires et à soutenir le travail du Bureau de la concurrence dans la surveillance et l'application des règles de concurrence sur le marché, y compris dans les chaînes d'approvisionnement alimentaire.
Abordabilité : Dossier de synthèse
Section 1 : Contexte économique et abordabilité
- L'inflation globale s'est maintenue dans la fourchette cible de la Banque du Canada pendant plus de deux ans (graphique 9).
- Toutefois, les hausses de prix antérieures supérieures à 2 % ont fait en sorte que les niveaux des prix sont supérieurs de 9 % à ceux qui auraient prévalu si l'inflation était restée à 2 % (graphique 10).
Inflation de l'IPC global
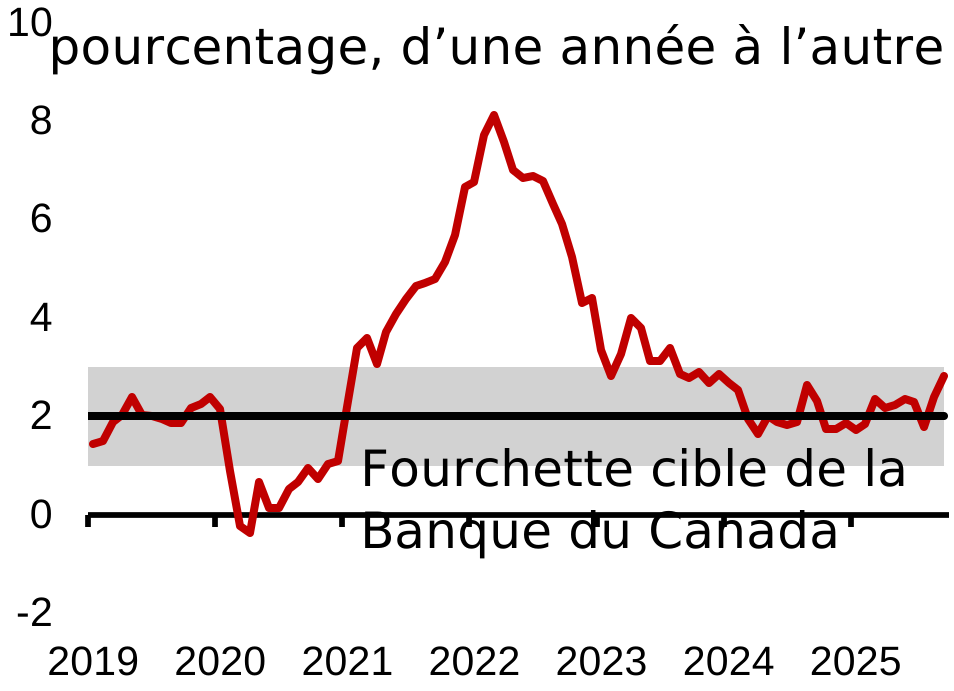
Indice des prix à la consommation
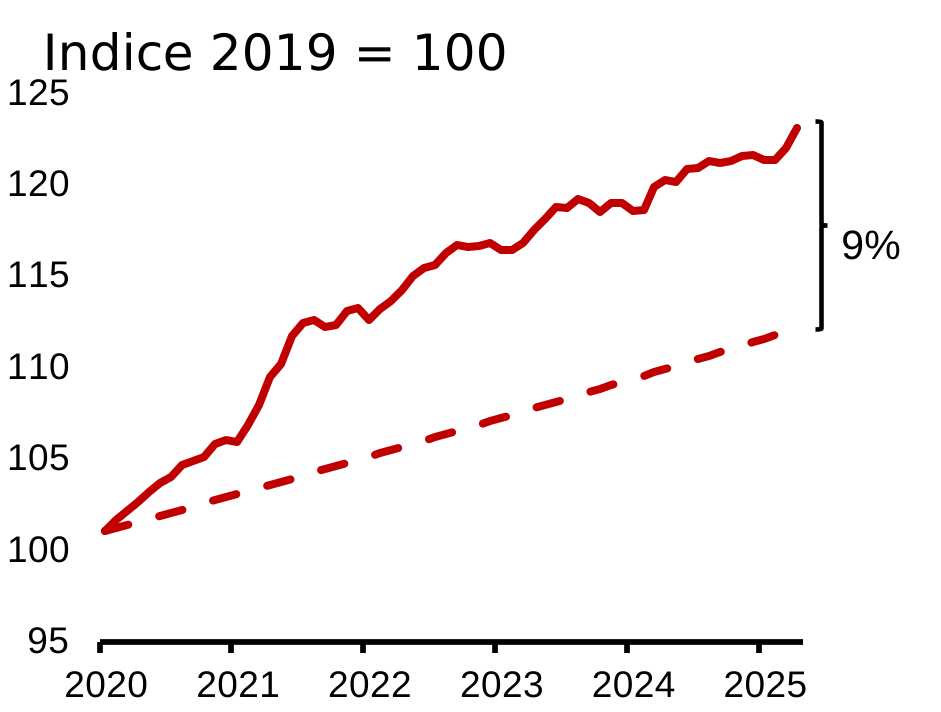
- Le taux de chômage était de 6,9 % en avril, en dessous de son dernier sommet de 7,1 % (graphique 11).
- La croissance réelle des salaires (croissance des salaires moins l'inflation) est positive depuis trois ans, et à 2,2 % en mars 2026, elle est bien audessus de sa moyenne d'avant la pandémie de 0,7 % (graphique 12).
Taux de chômage par groupe d'âge
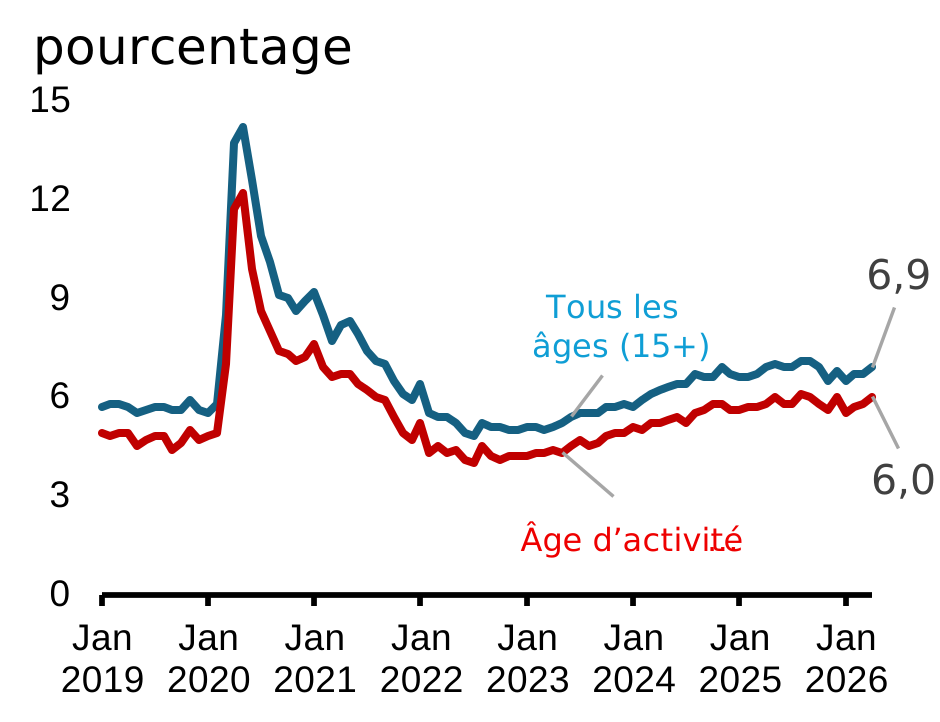
Croissance réelle des salaires
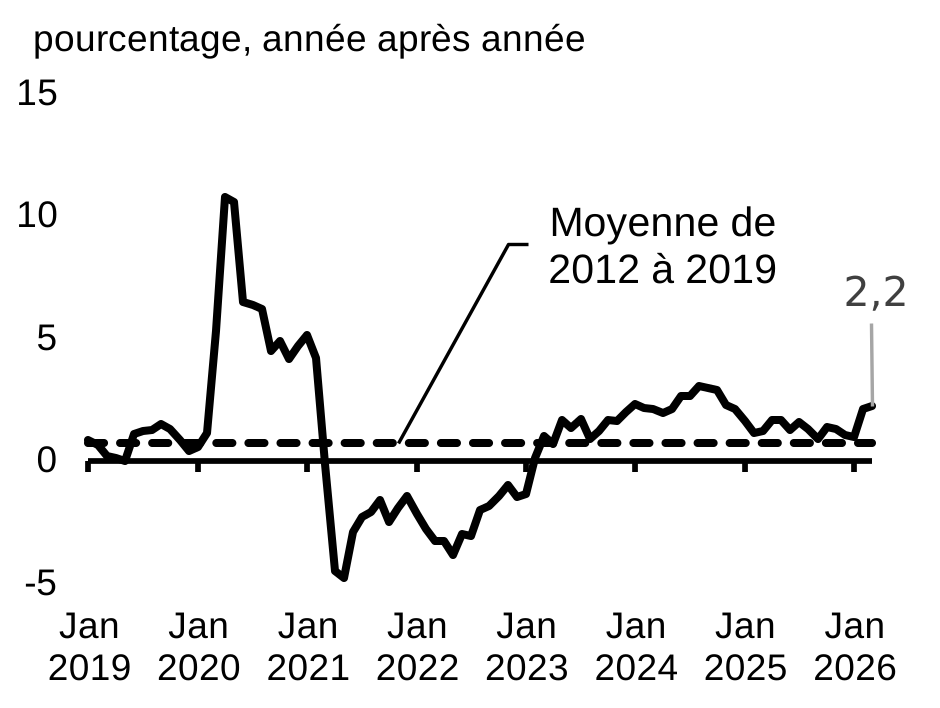
- La confiance des consommateurs demeure près des creux historiques, mais elle s'est améliorée depuis le printemps 2025 (graphique 13).
Confiance des consommateurs
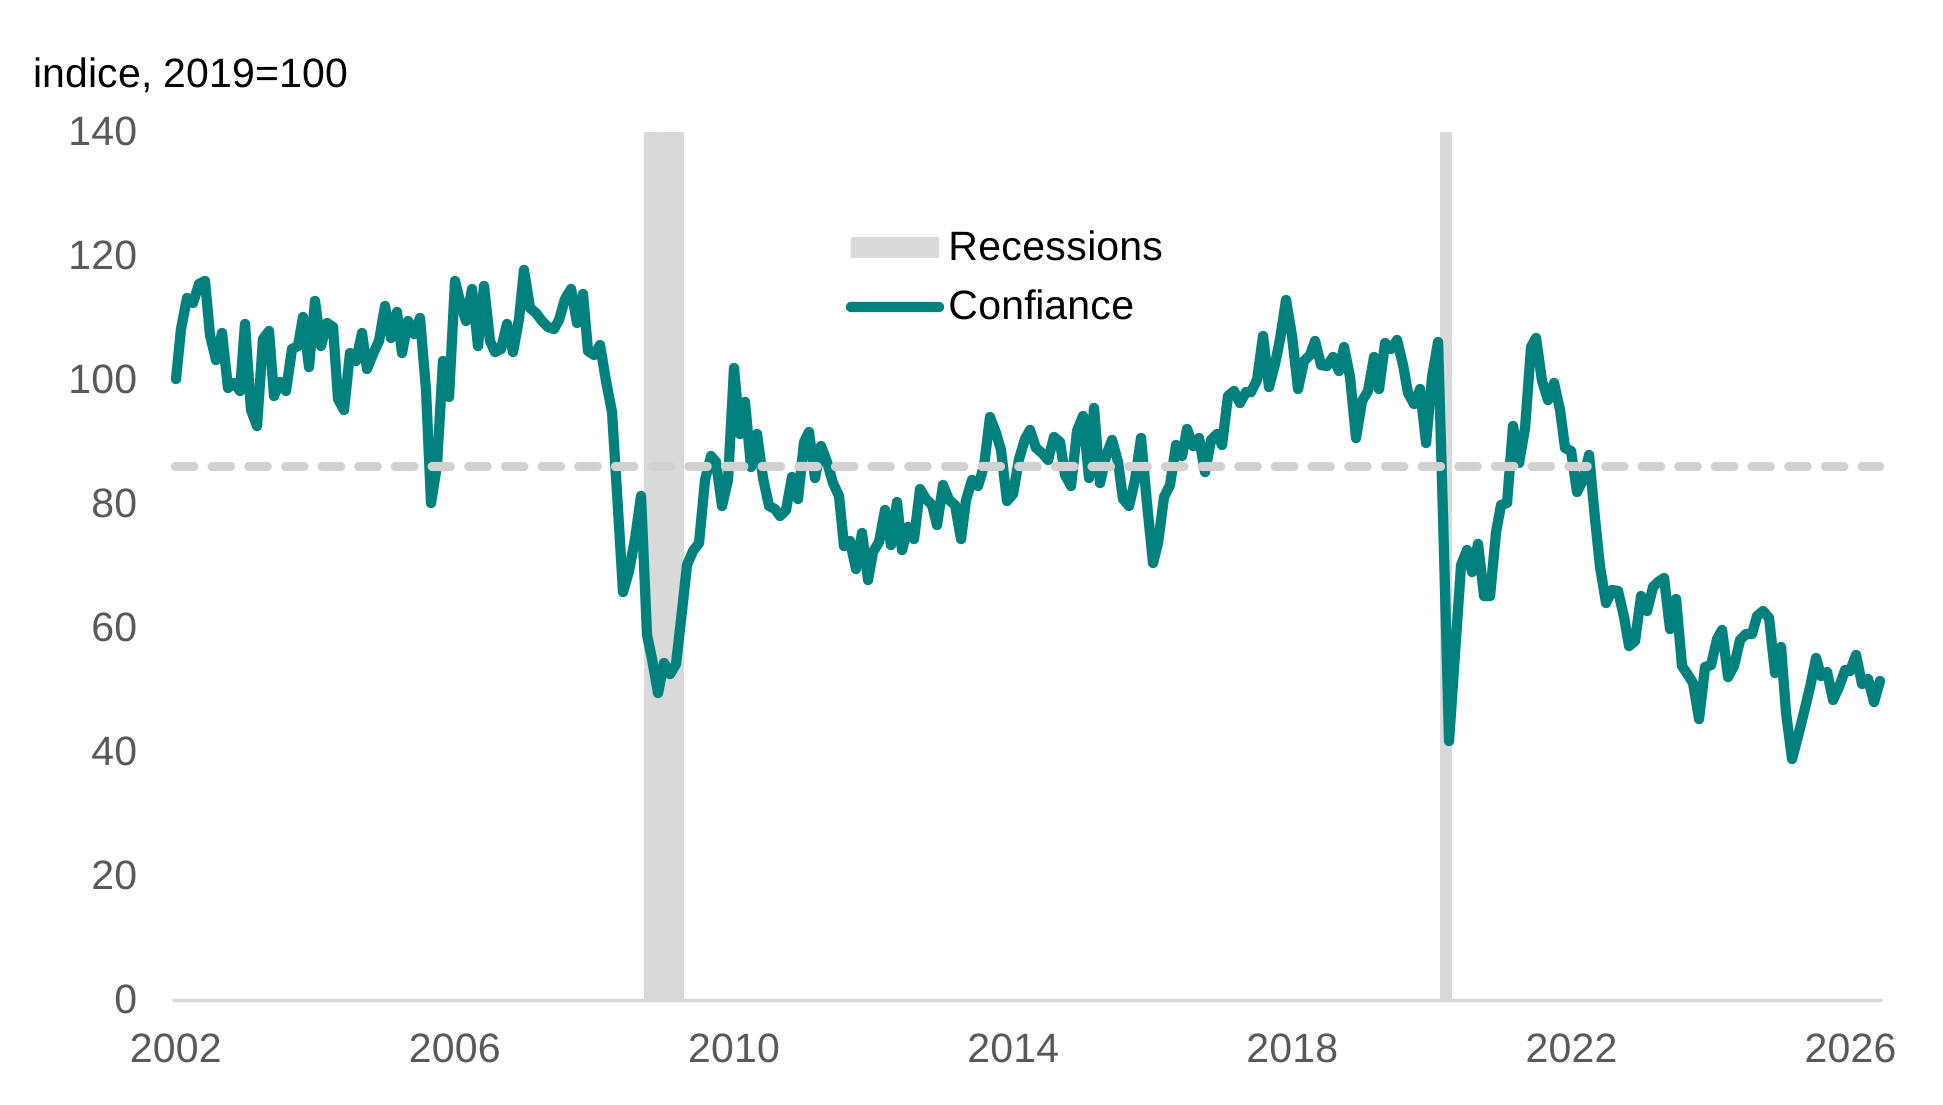
- L'augmentation des coûts des aliments, des loyers et des coûts du logement en propriété a dépassé l'inflation globale des prix depuis 2019, mais les salaires ont augmenté à un rythme similaire, ce qui signifie un pouvoir d'achat des Canadiens à la hausse (graphique 14).
Variation des principaux prix et des salaires nominaux depuis 2019
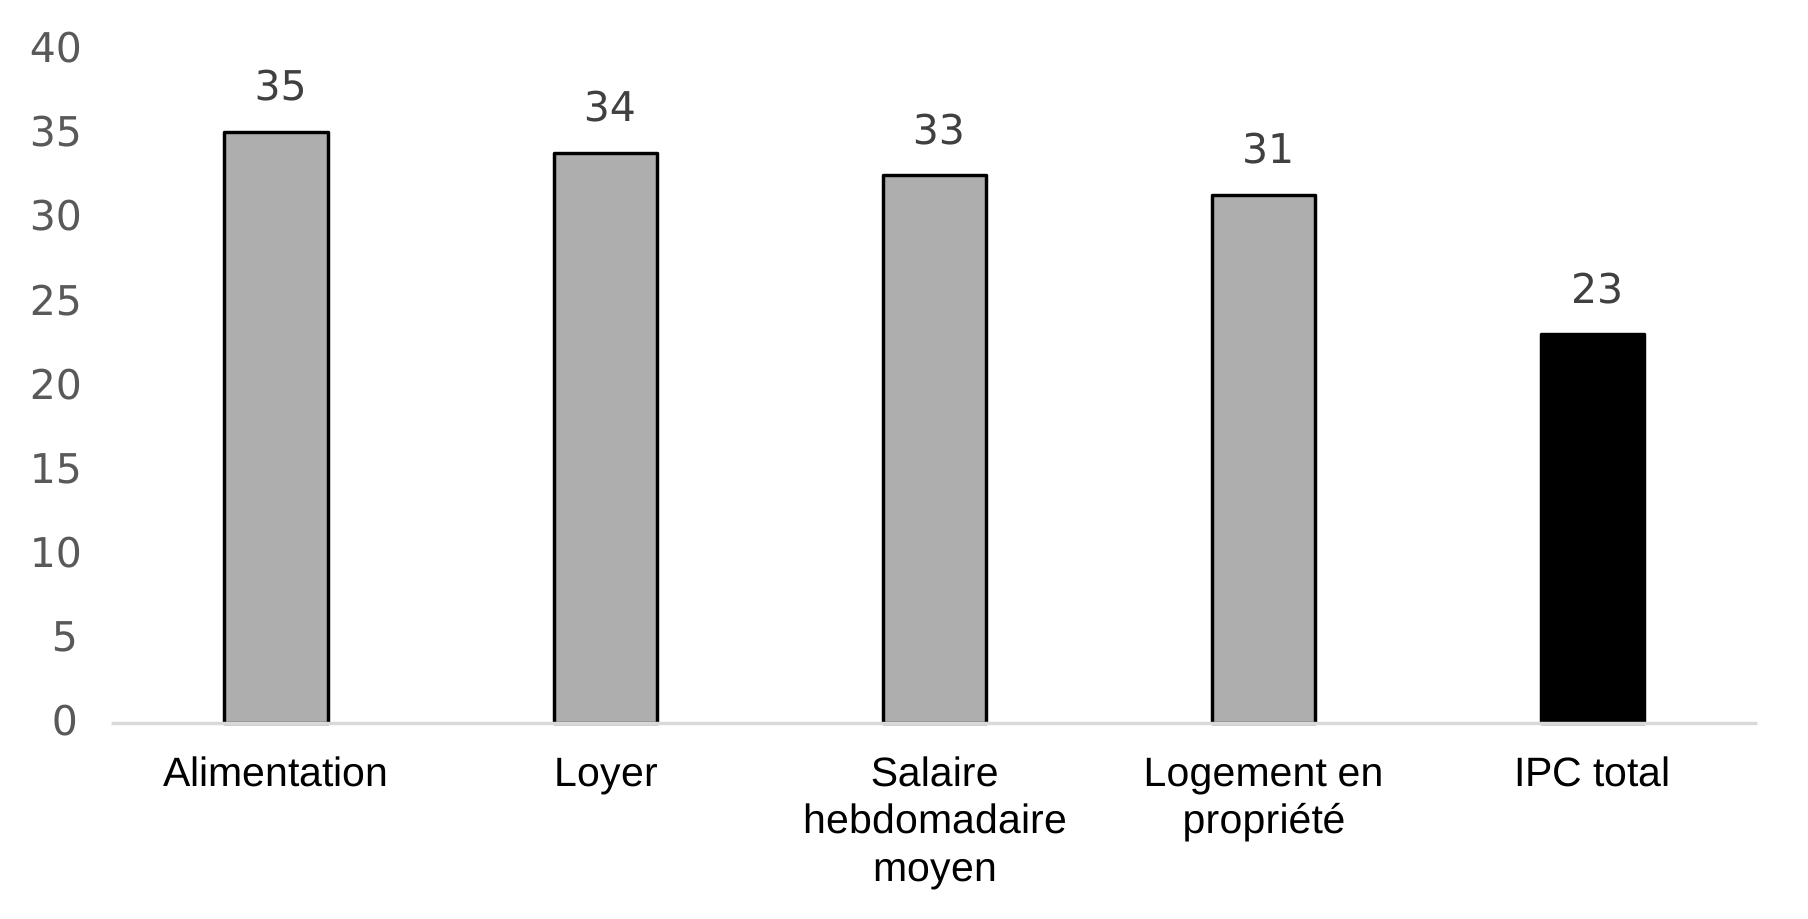
- Les ménages ayant le plus faible revenu consacrent 85 % de leur revenu disponible à l'alimentation et au logement (graphique 15). En revanche, les personnes aux revenus les plus élevés ont consacré 22 % de leur revenu disponible à l'alimentation et au logement. L'Allocation canadienne pour l'épicerie et les besoins essentiels s'adresse aux familles canadiennes qui en ont le plus besoin.
Part du revenu consacrée à l'alimentation et au logement, par quintile de revenu
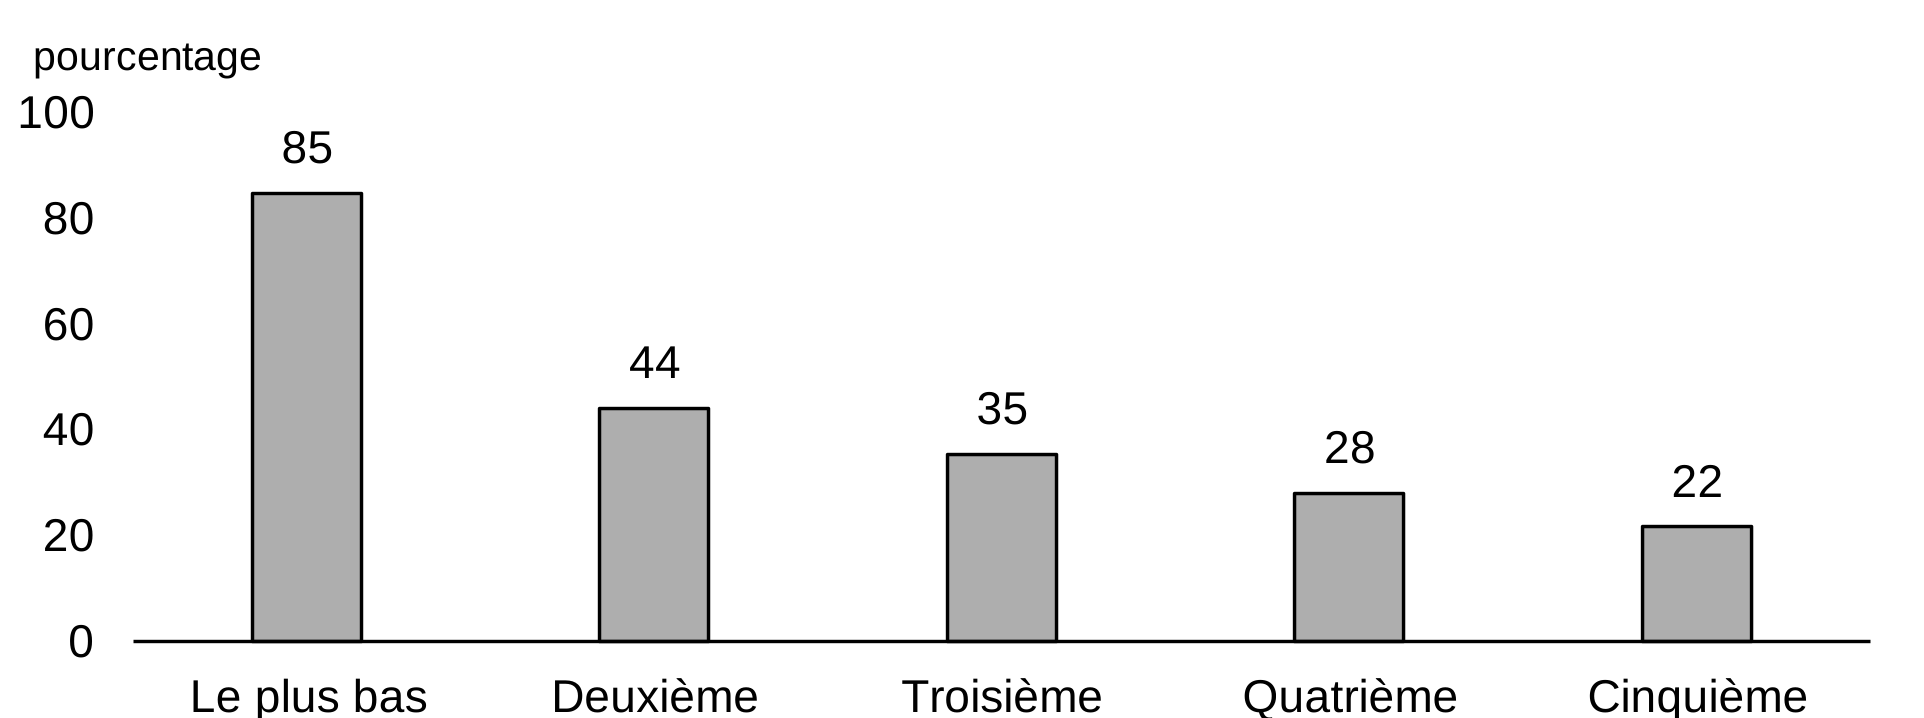
- Les salaires réels sont déterminés par la croissance de la productivité (graphique 16). La clé pour maintenir l'abordabilité consiste à promouvoir la croissance de la productivité en investissant au Canada.
- Si le Canada avait atteint le même taux de croissance de la productivité que les ÉtatsUnis au cours des 20 dernières années, le revenu moyen des familles canadiennes serait aujourd'hui supérieur de 19 000 $ (graphique 17).
Productivité du travail etsalaires réels
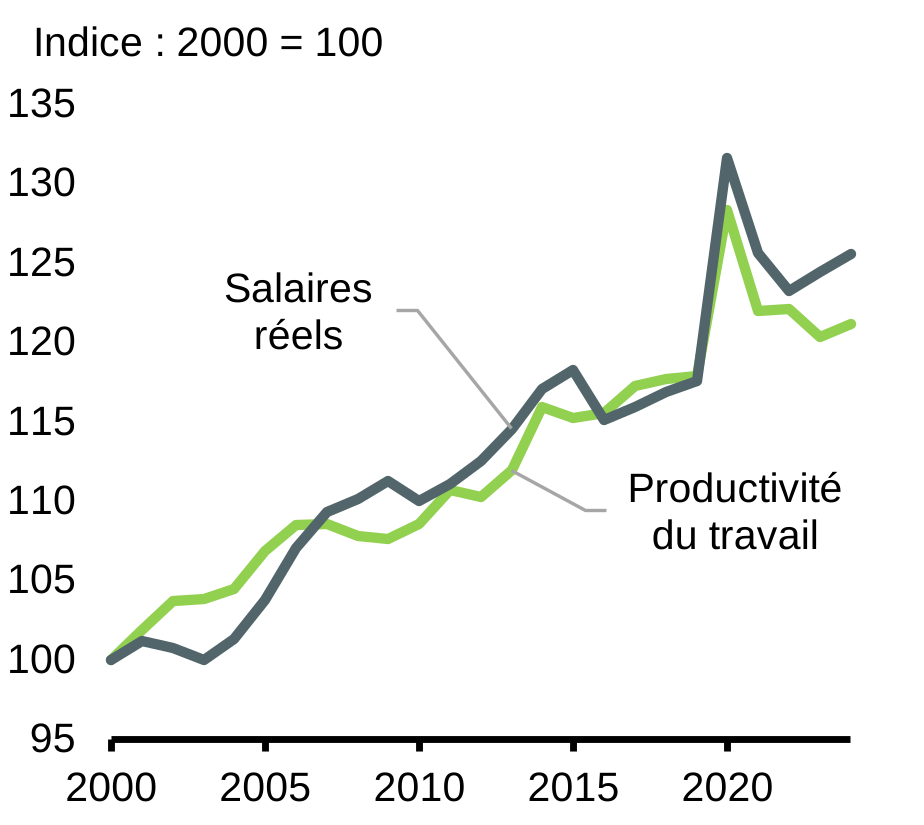
Niveau de productivité du travail
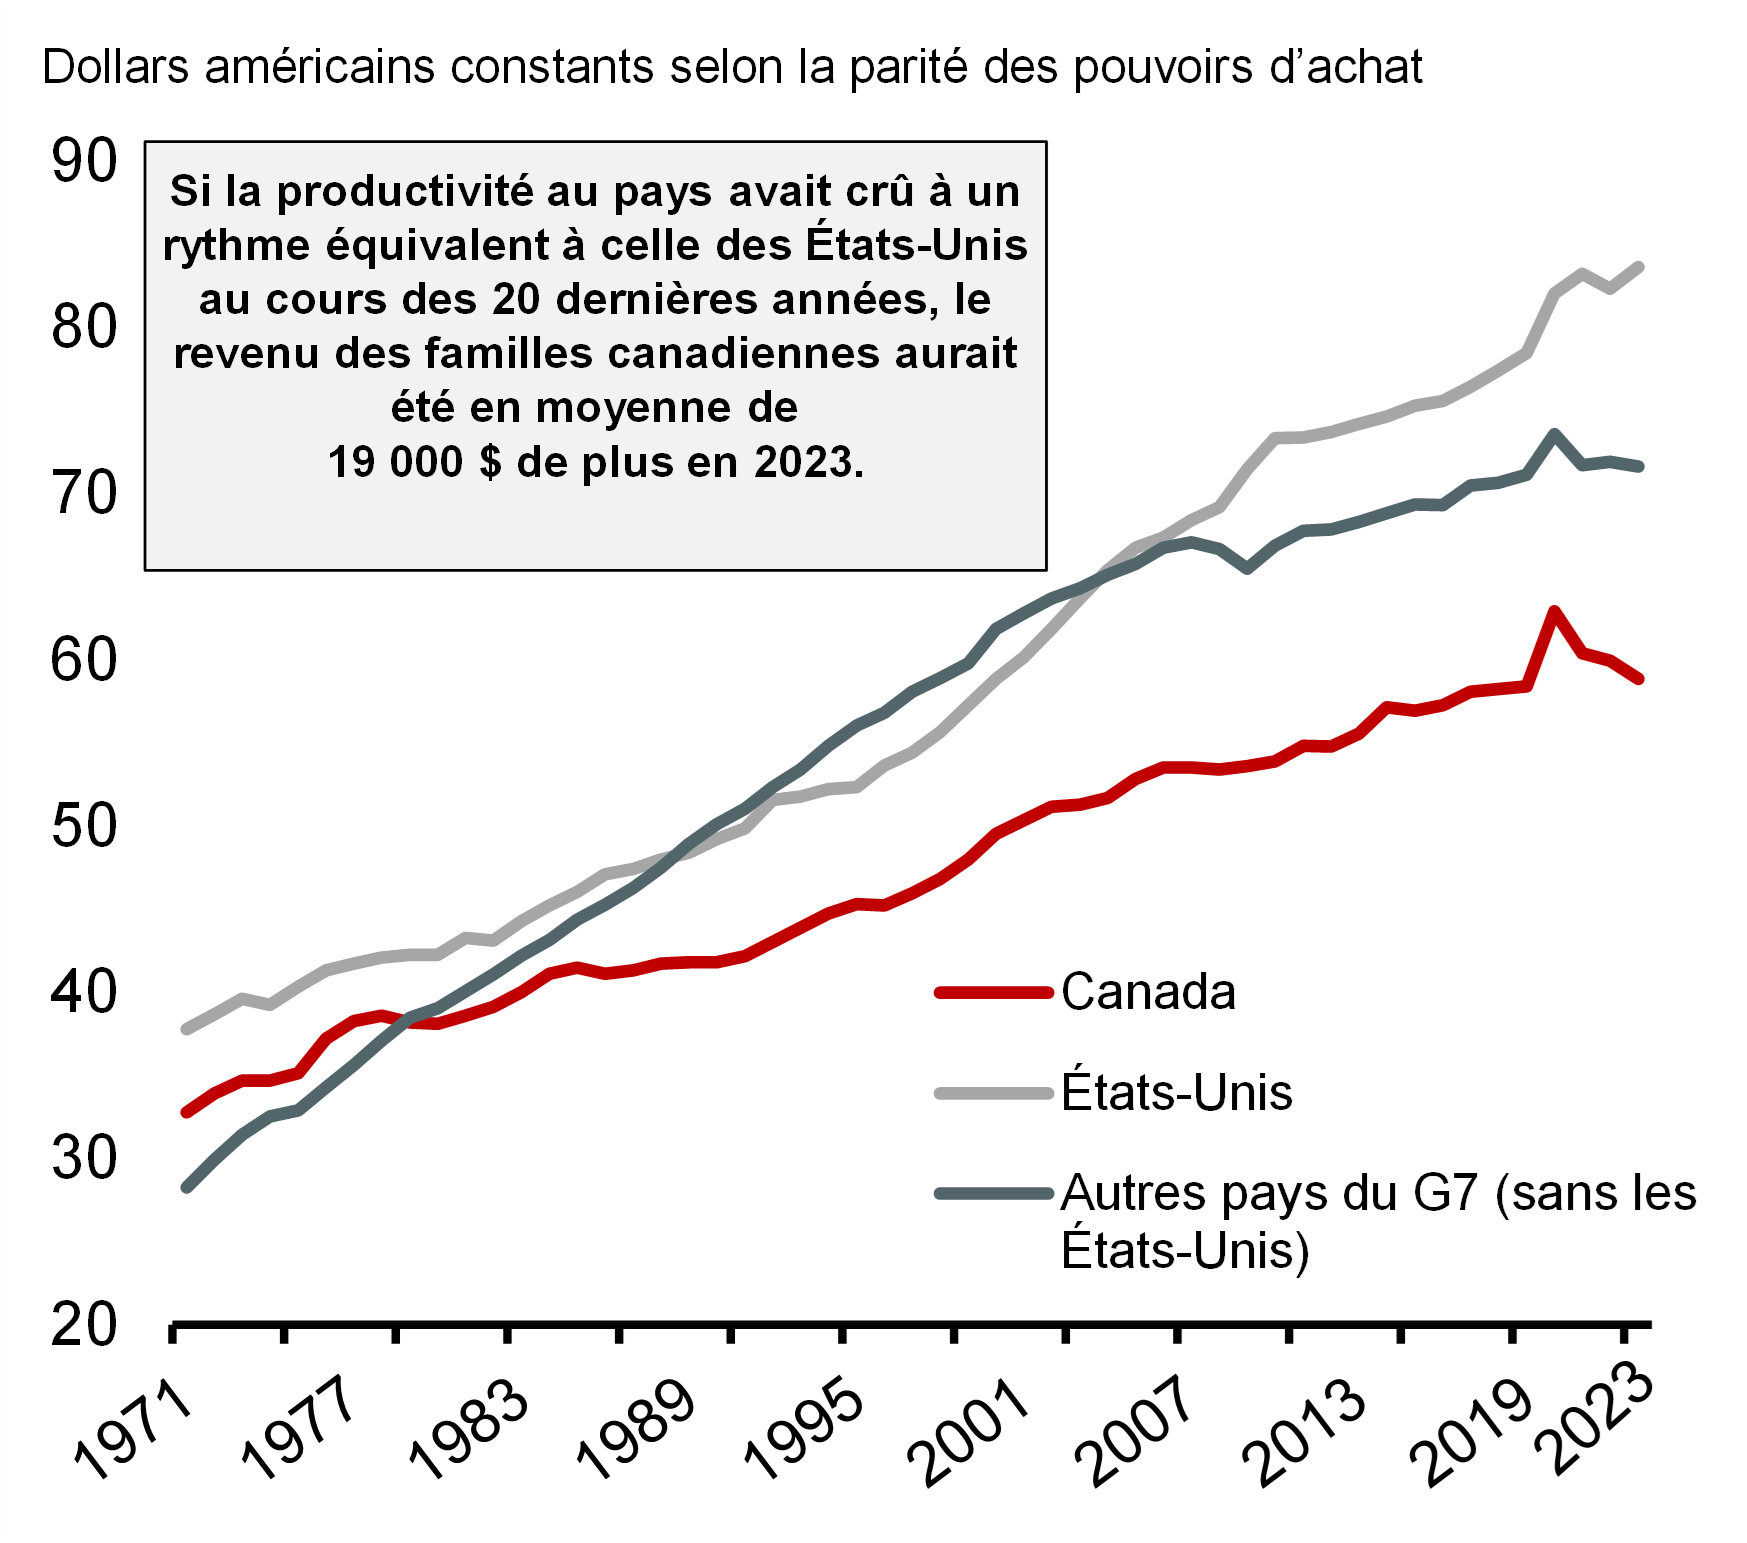
Section 2 : Prix des produits alimentaires
- Comparée à l'inflation globale, qui était de 2,4 % en mars 2026, l'inflation des prix des aliments demeure élevée à 4,4 %, bien qu'elle ait diminué depuis décembre 2025 (graphique 18).
Inflation globale et des prix des aliments en magasin
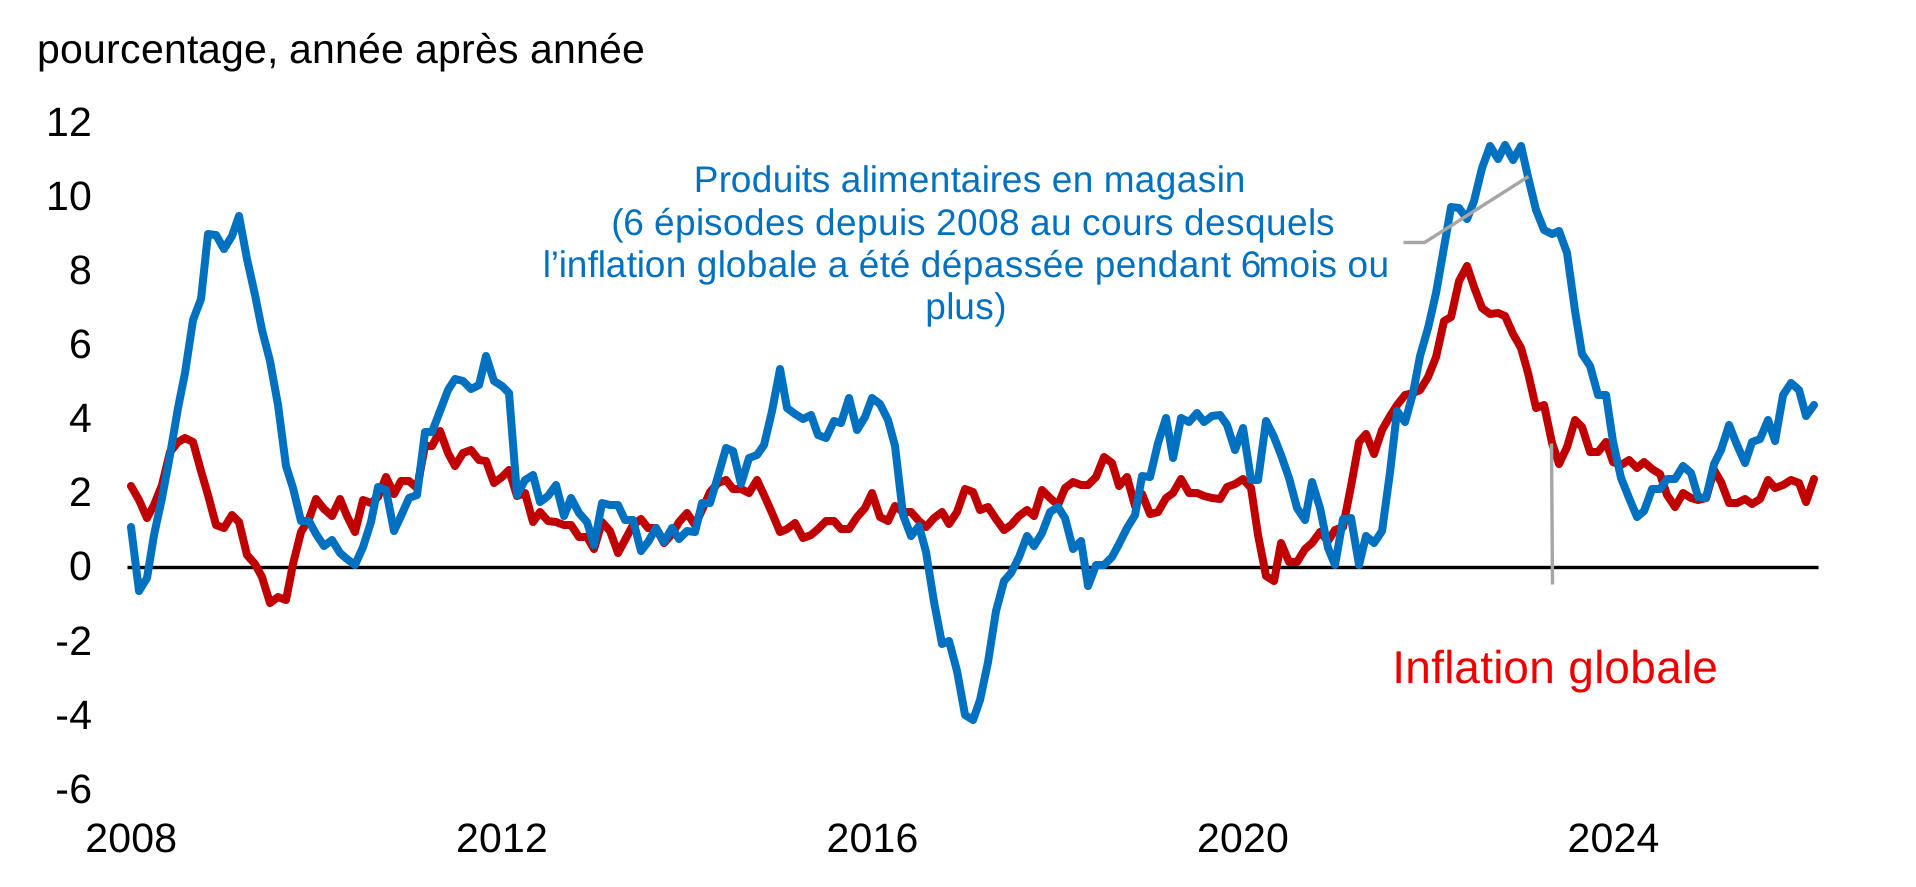
- La hausse des prix des aliments reflète en grande partie des facteurs mondiaux. Le Canada s'est classé dans la moyenne parmi ses pairs du G7 en ce qui concerne l'inflation annuelle moyenne des prix des aliments et l'inflation globale entre 2019 et 2025 (graphique 19).
Produits alimentaires et inflation générale, pays du G7, 2019 à 2025
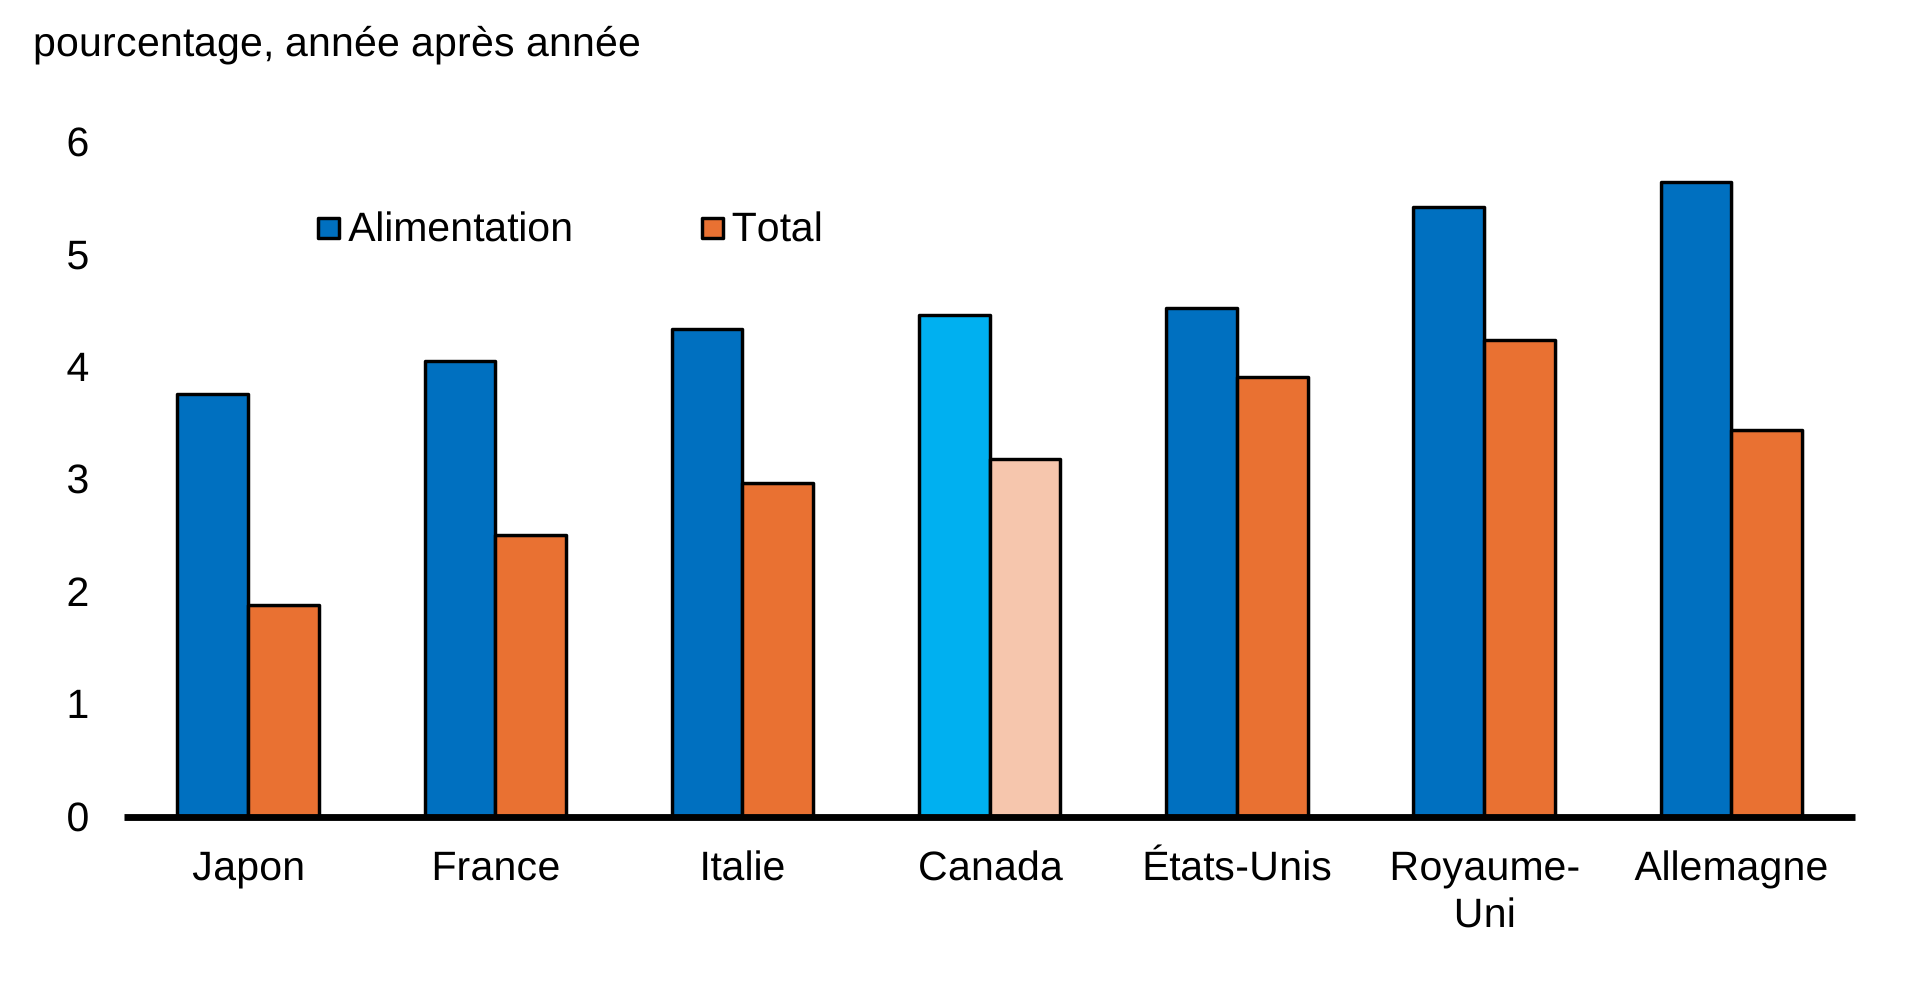
- Plus récemment, en mars 2026, le Canada se classait dans la moyenne de ses pairs en ce qui concerne l'inflation globale (graphique 20). Cependant, pour ce qui est de l'inflation des prix des aliments, le Canada se classe maintenant parmi les pays du G7 affichant les taux les plus élevés (graphique 21).
Inflation globale, pays du G7, mars 2026
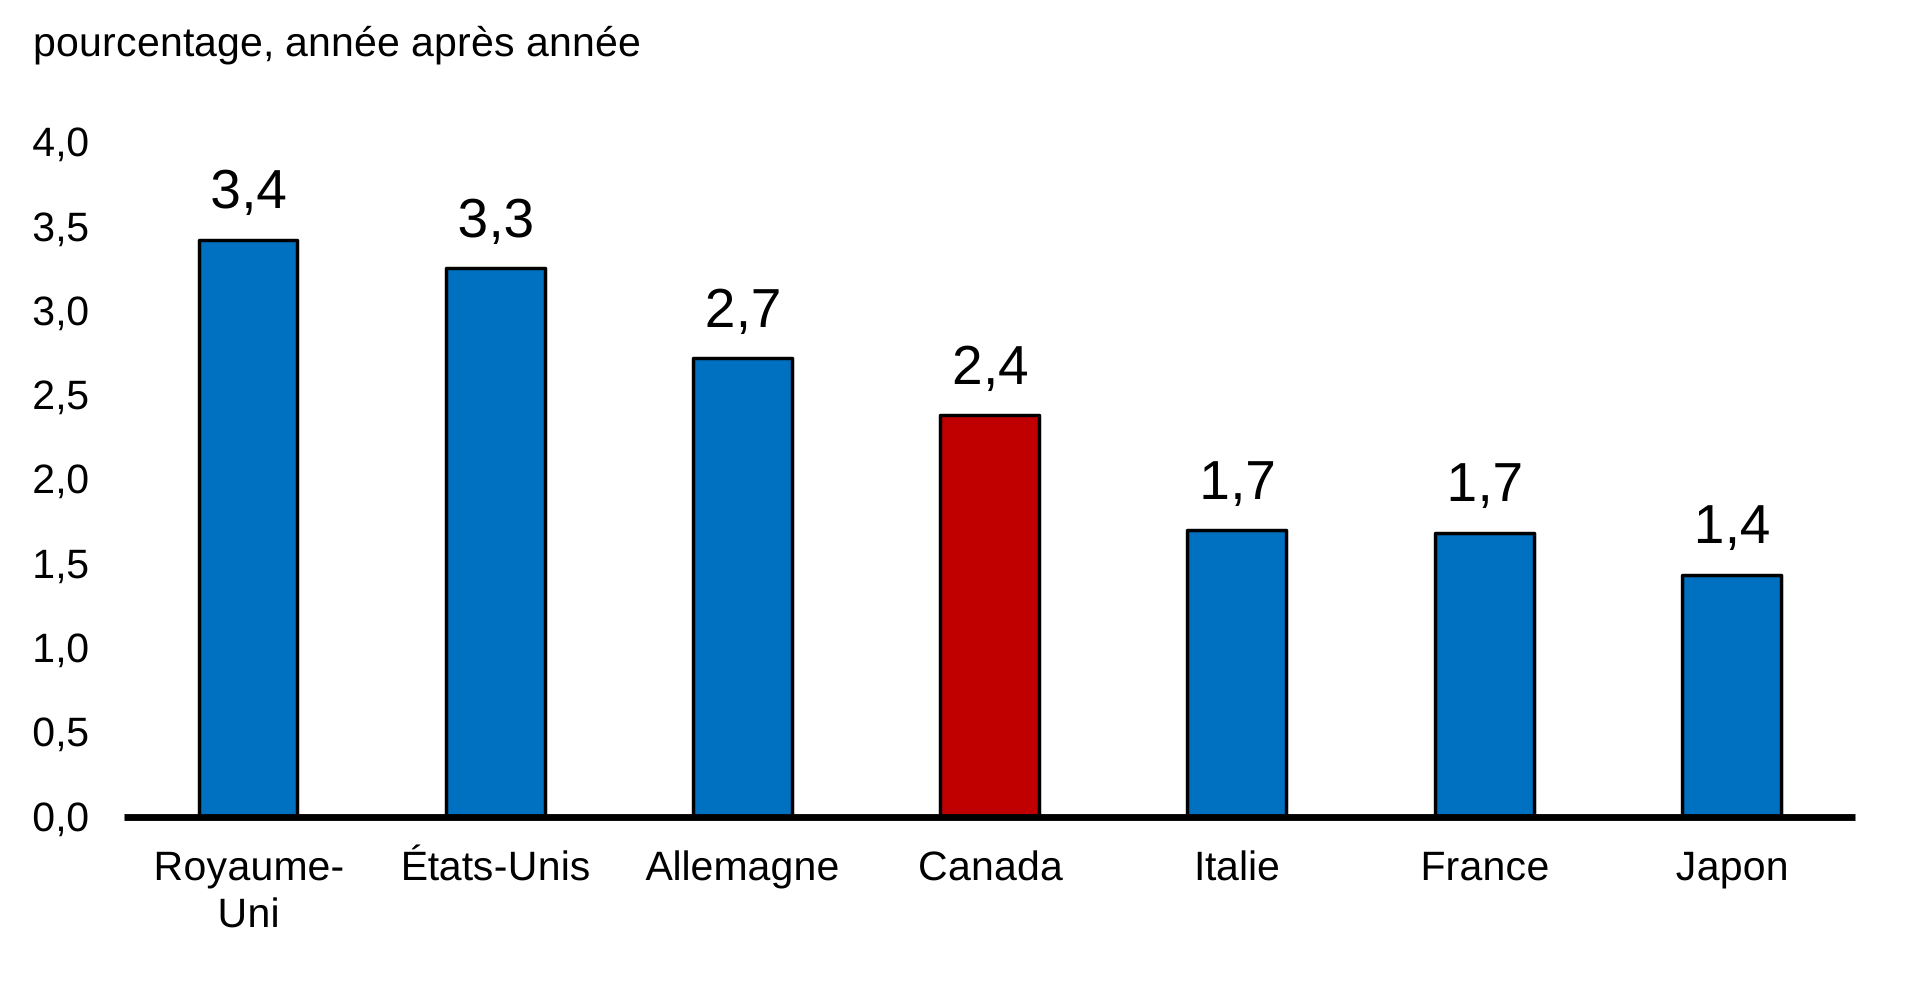
Inflation des prix des produits alimentaires, pays du G7, mars 2026
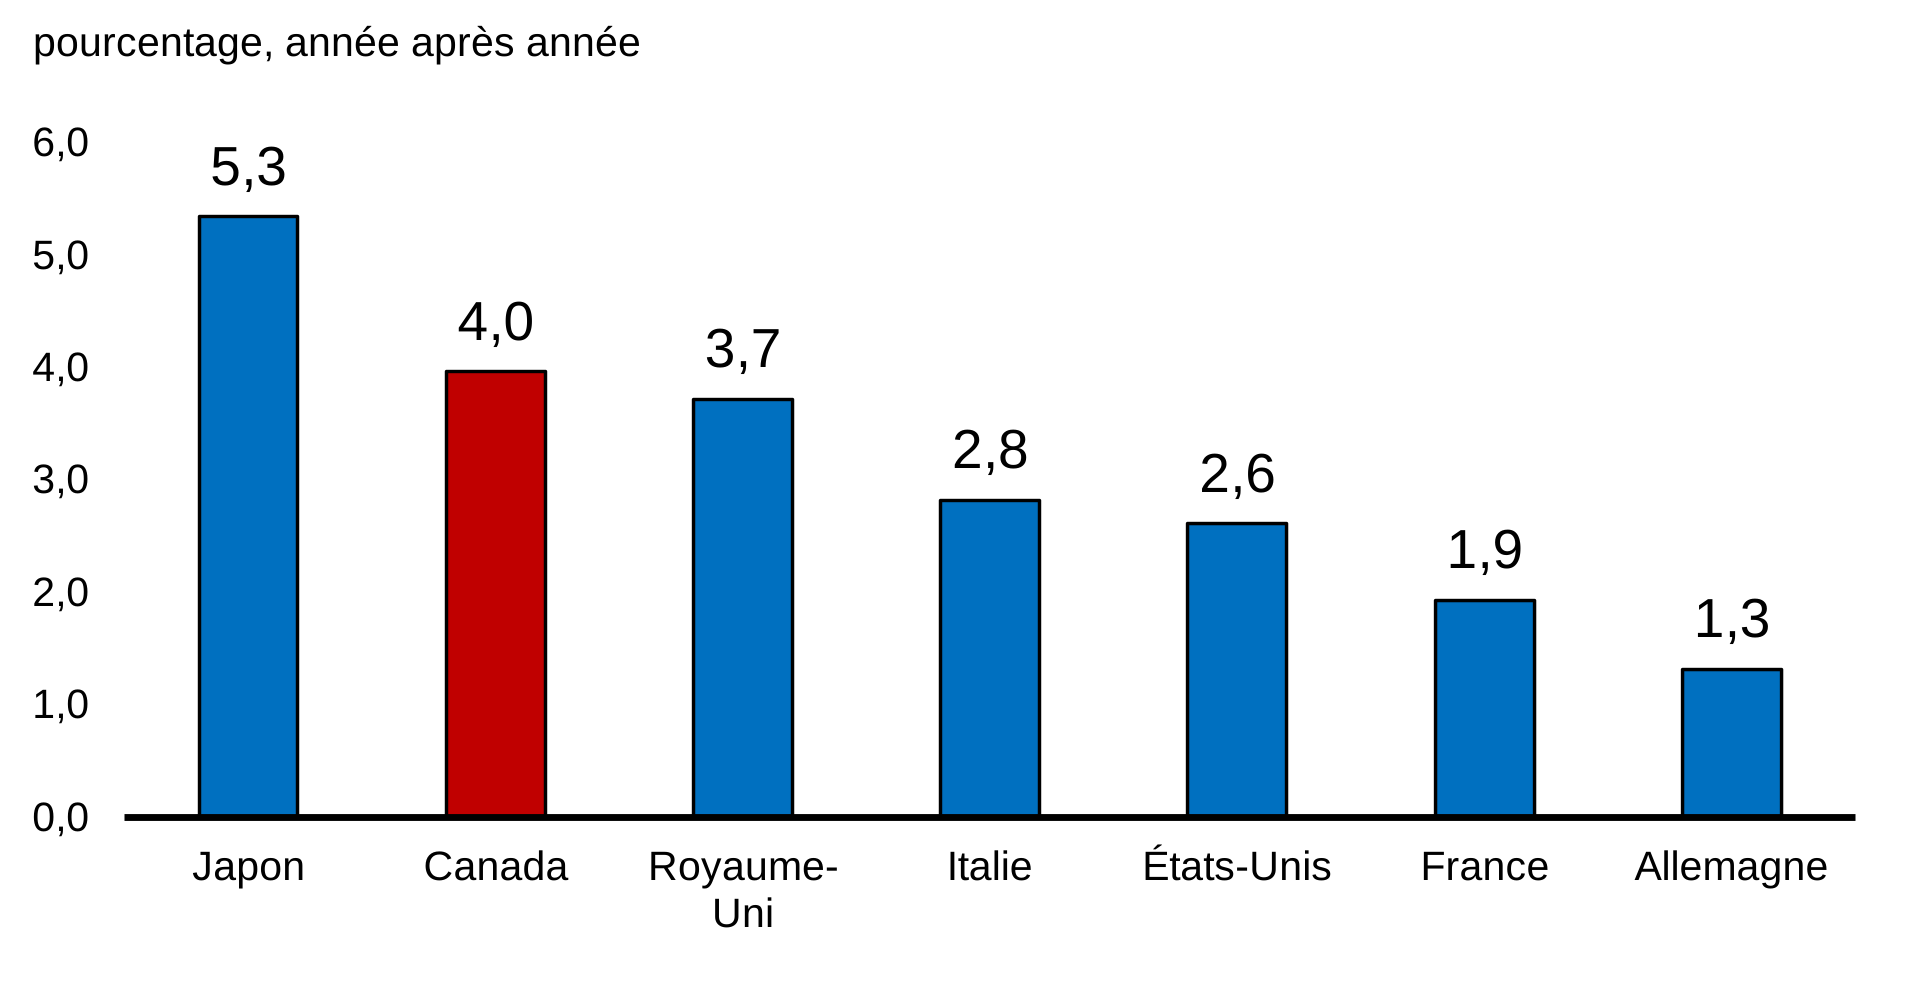
Section 3 : Logement, loyer et autres prix importants
- L'augmentation de l'offre et une demande plus équilibrée ont entraîné une forte amélioration de l'abordabilité du logement locatif. Les loyers demandés d'une année à l'autre ont maintenant diminué pour un 19e mois consécutif et sont en baisse d'une année à l'autre dans la plupart des grands centres (graphique 22).
Loyer demandé
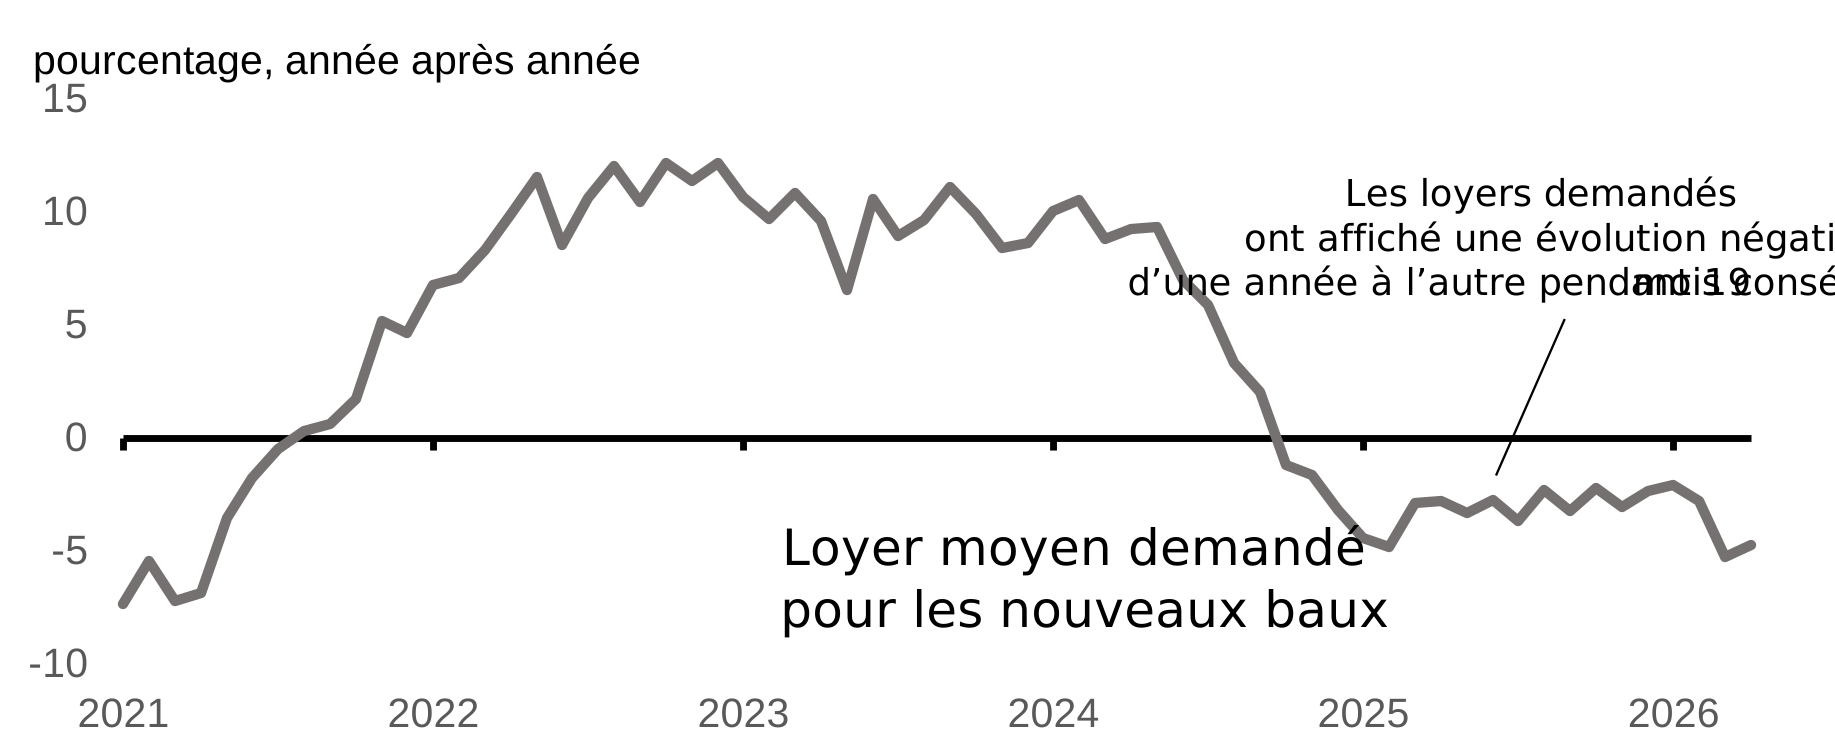
- Les coûts des logements locatifs ont diminué partout au Canada (tableau 1).
| Administration | Loyers demandés (2 chambres) | A/A |
|---|---|---|
| Alberta | 1 743 $ | -3,0 % |
| Calgary | 1 842 $ | -3,7 % |
| Edmonton | 1 637 $ | -1,0 % |
| NouvelleÉcosse | s. o. | s. o. |
| Halifax | 2 534 $ | -2,4 % |
| ColombieBritannique | 2 614 $ | -5,0 % |
| Vancouver | 3 317 $ | -2,8 % |
| Ontario | 2 420 $ | -4,0 % |
| Toronto | 2 863 $ | -2,2 % |
| Mississauga | 2 440 $ | -5,4 % |
| Ottawa | 2 472 $ | -4,0 % |
| London | 2 055 $ | -4,6 % |
| Windsor | 1 790 $ | -9,1 % |
| Saskatchewan | 1 509 $ | 1,0 % |
| Saskatoon | 1 562 $ | -0,8 % |
| Regina | 1 533 $ | 1,6 % |
| Québec | 2 204 $ | 1,0 % |
| Montréal | 2 341 $ | 3,0 % |
| Gatineau | 1 895 $ | -8,0 % |
| Québec | 1 683 $ | -3,3 % |
| Source : Rentals.ca. Tous types de propriétés. | ||
- Les prix moyens nationaux des maisons existantes ont diminué, passant de plus de 825 000 $ en février 2022 à moins de 660 000 $ en avril 2026, ce qui a amélioré l'abordabilité pour les propriétaires (graphiques 23, 24 et tableau 19).
Prix de référence des maisons selon le MLS
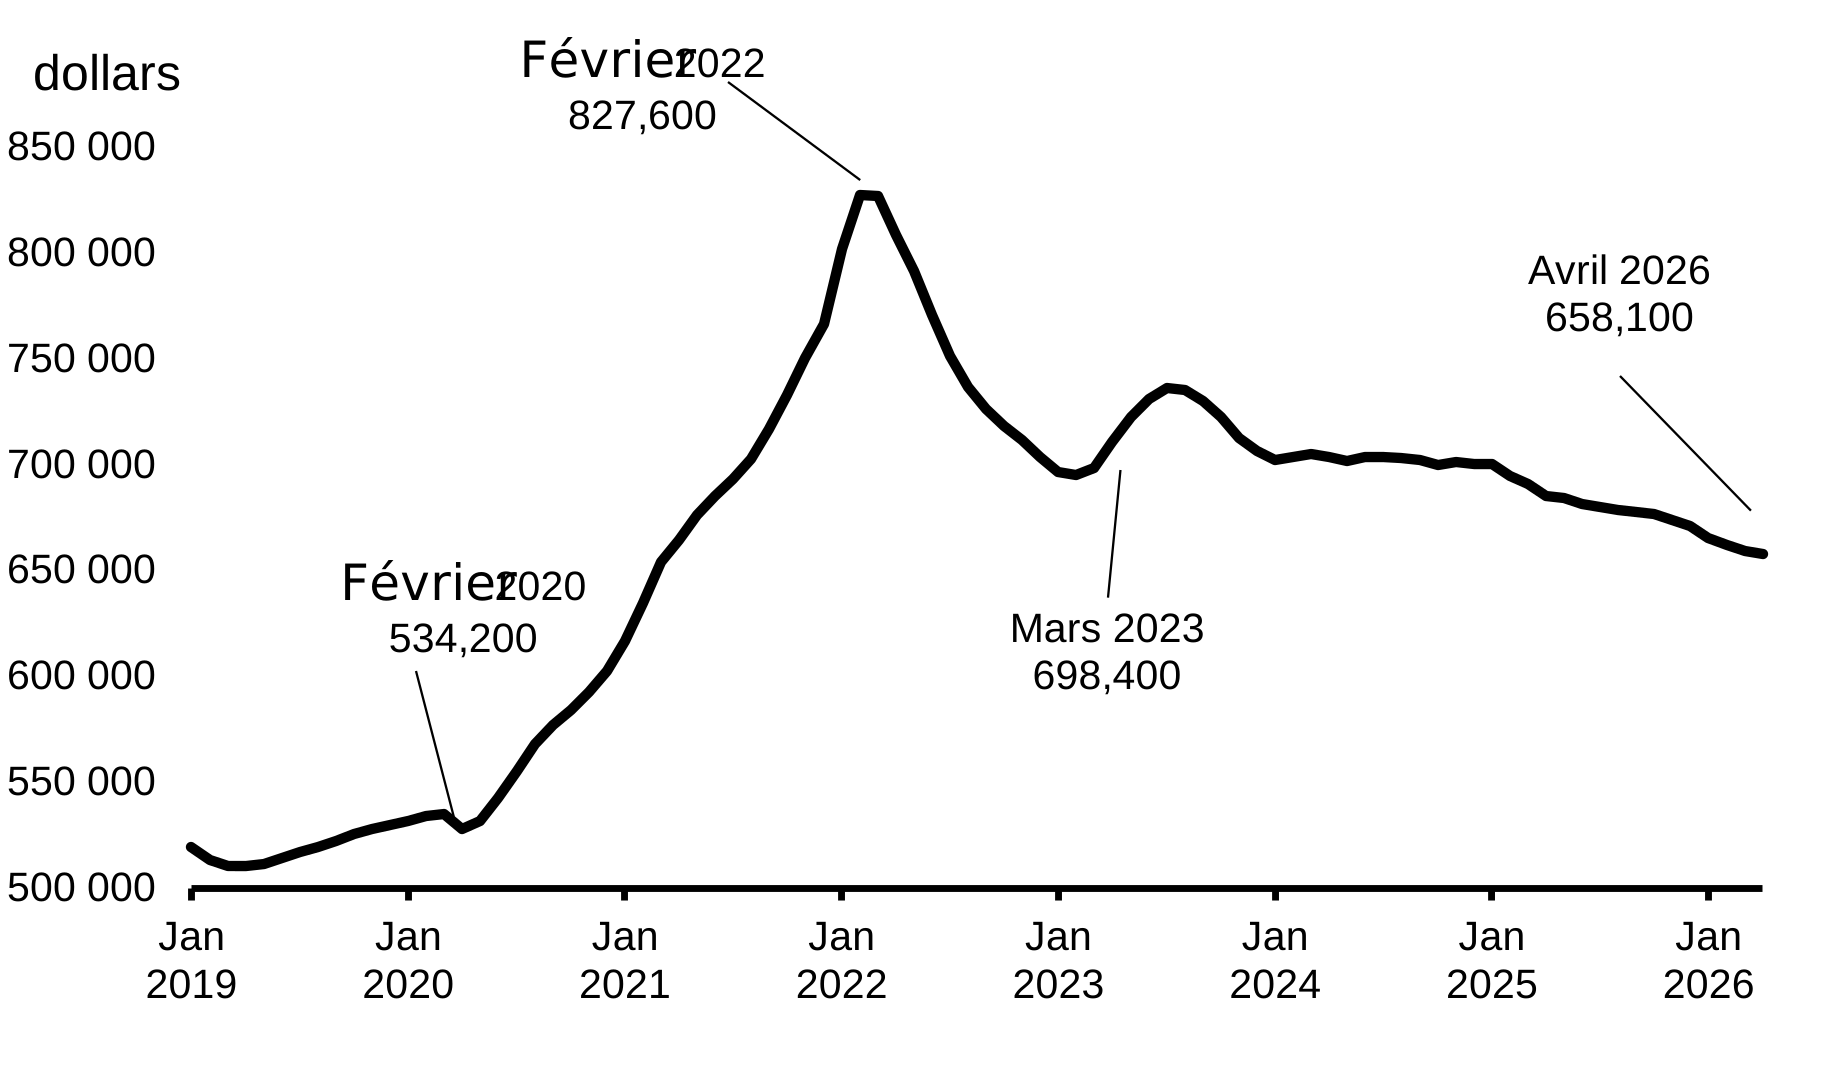
Évolution des prix de l'immobilier résidentiel en avril 2026, dans certaines villes (depuis février 2020)
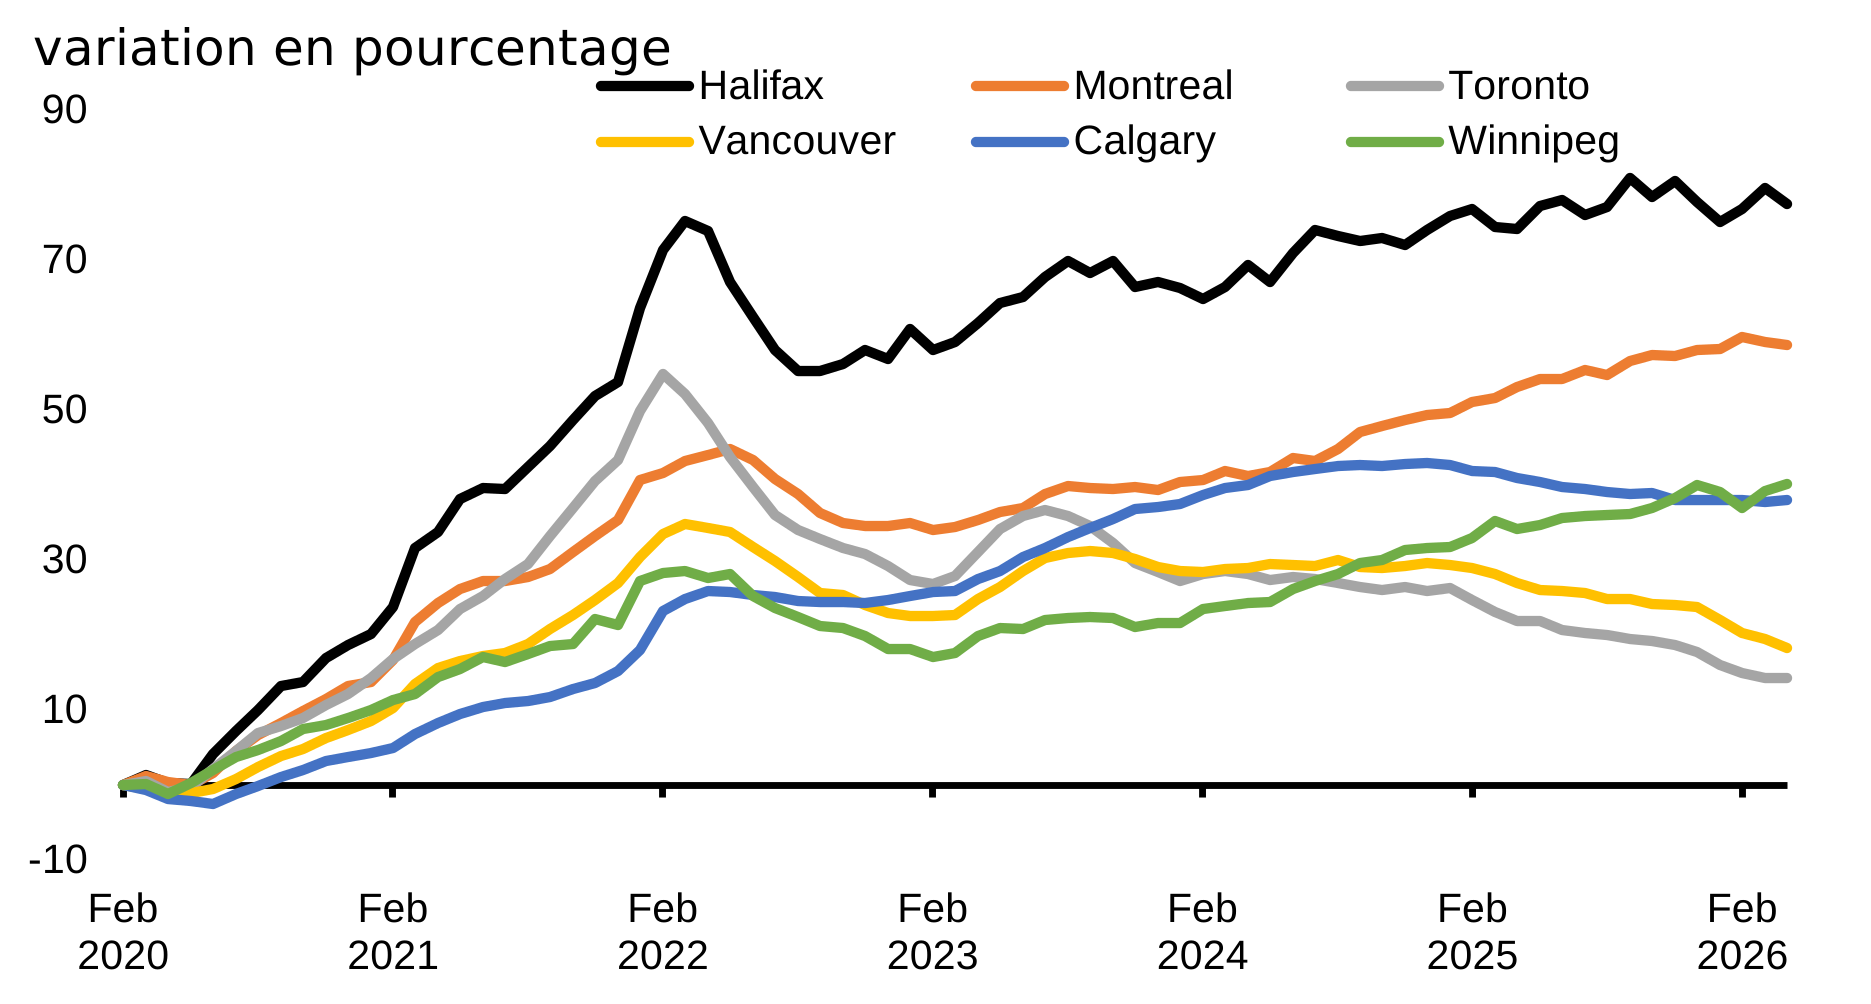
| m/m | a/a (en pourcentage) | par rapport au sommet atteint dans la ville (en pourcentage) |
|
|---|---|---|---|
| Halifax | 1,2 | 2,0 | 1,9 |
| Montréal | 0,3 | 3,7 | 0,7 |
| Québec | 1,4 | 11,6 | 0,0 |
| Toronto | 0,0 | 6,3 | 26,2 |
| Hamilton | 0,4 | 7,5 | 28,5 |
| Waterloo | 0,3 | 6,5 | 30,7 |
| Ottawa | 0,6 | 0,7 | 9,4 |
| Winnipeg | 0,7 | 4,5 | 0,0 |
| Saskatoon | 0,6 | 3,2 | 0,6 |
| Calgary | 0,3 | 2,1 | 3,4 |
| Edmonton | 0,9 | 1,4 | 1,9 |
| Vallée du Fraser | 0,4 | 7,2 | 23,4 |
| Vancouver | 1,0 | 6,8 | 12,3 |
| Victoria | 0,1 | 0,5 | 7,6 |
| Source : Association canadienne de l'immeuble | |||
- La baisse des prix des maisons, alliée à la diminution des paiements hypothécaires et à l'augmentation des revenus, signifie que la part du revenu disponible nécessaire pour payer les hypothèques et les services publics est passée de 54,5 % à la mi2023 à seulement 42,7 % à la fin de 2025 (graphique 25).
Indice national d'accessibilité à la propriété
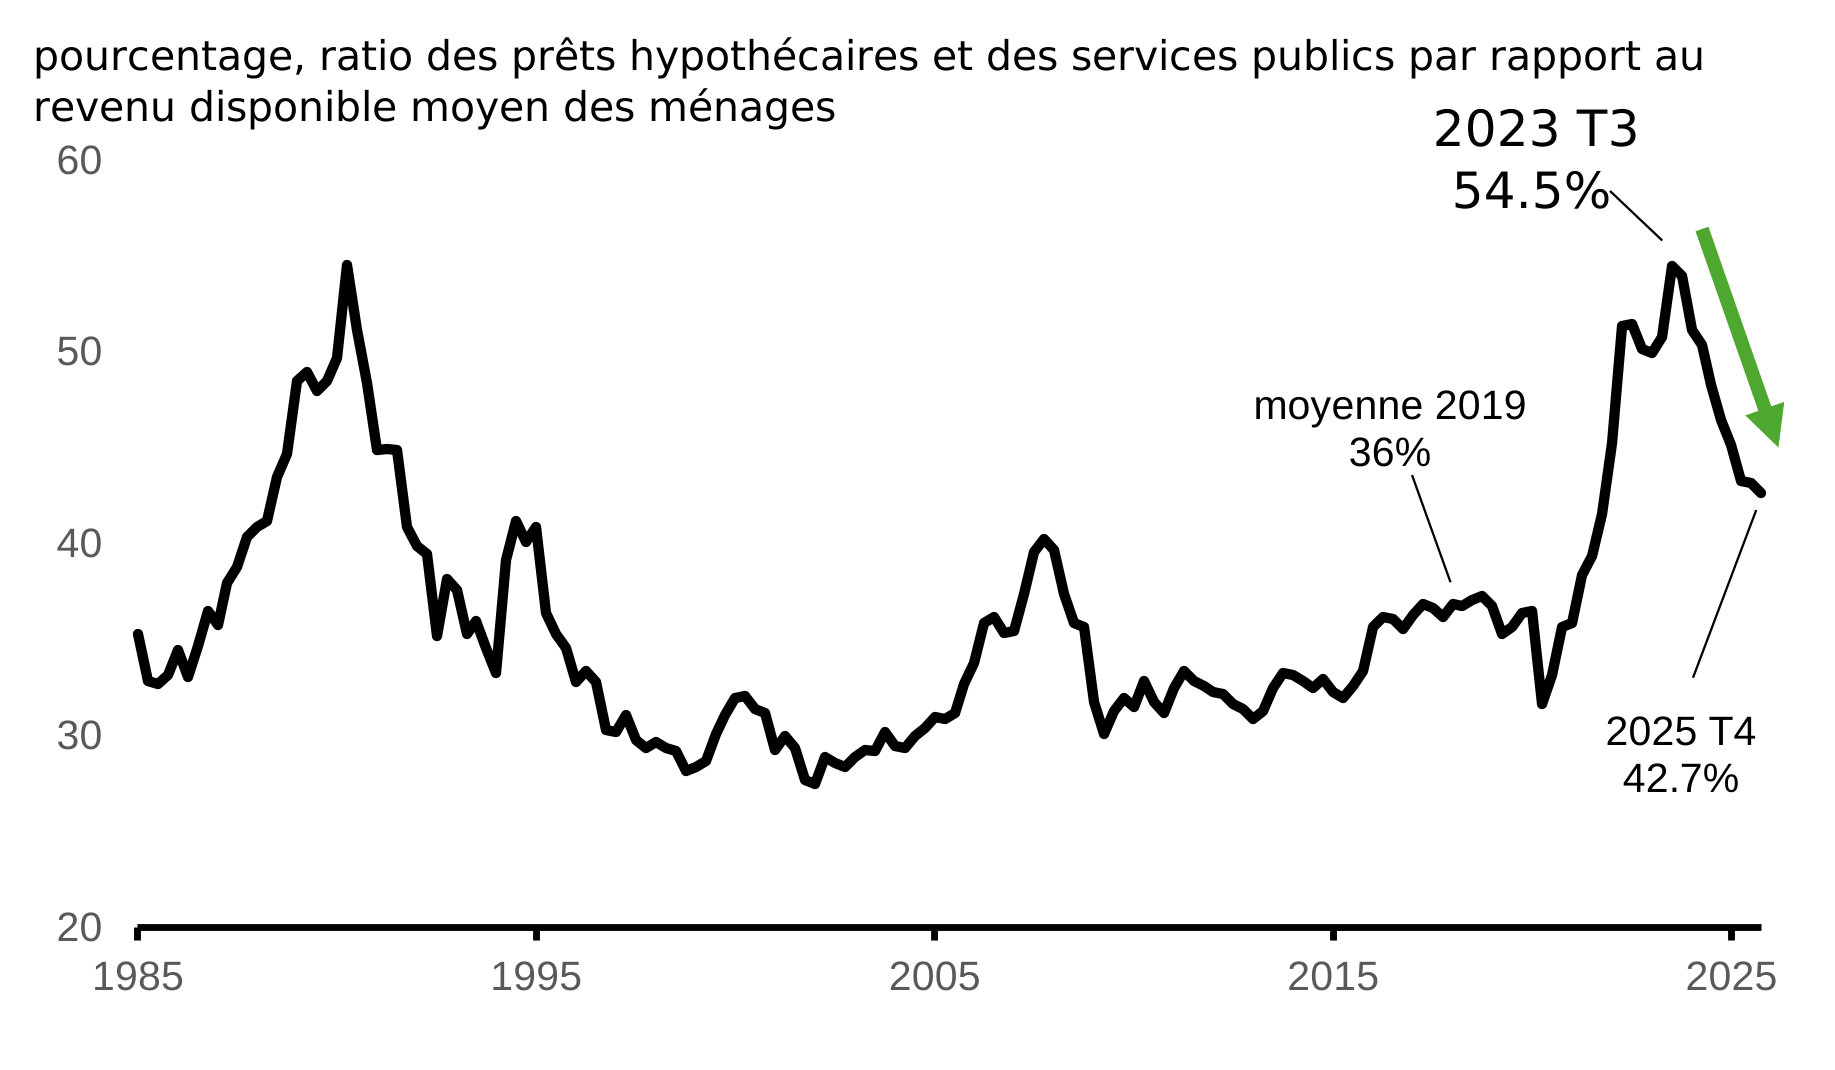
- Le prix moyen national de l'essence au Canada a atteint son plus haut niveau depuis 2022 au début du mois de mai : le 11 mai, il s'établissait à 190,9 ¢/l, en légère baisse par rapport au sommet récent atteint le 6 mai (198,3 ¢/l) (graphique 26). La suppression de la taxe d'accise sur le carburant le 20 avril apporte un allègement important et opportun aux consommateurs.
Prix de l'essence et du diesel au Canada
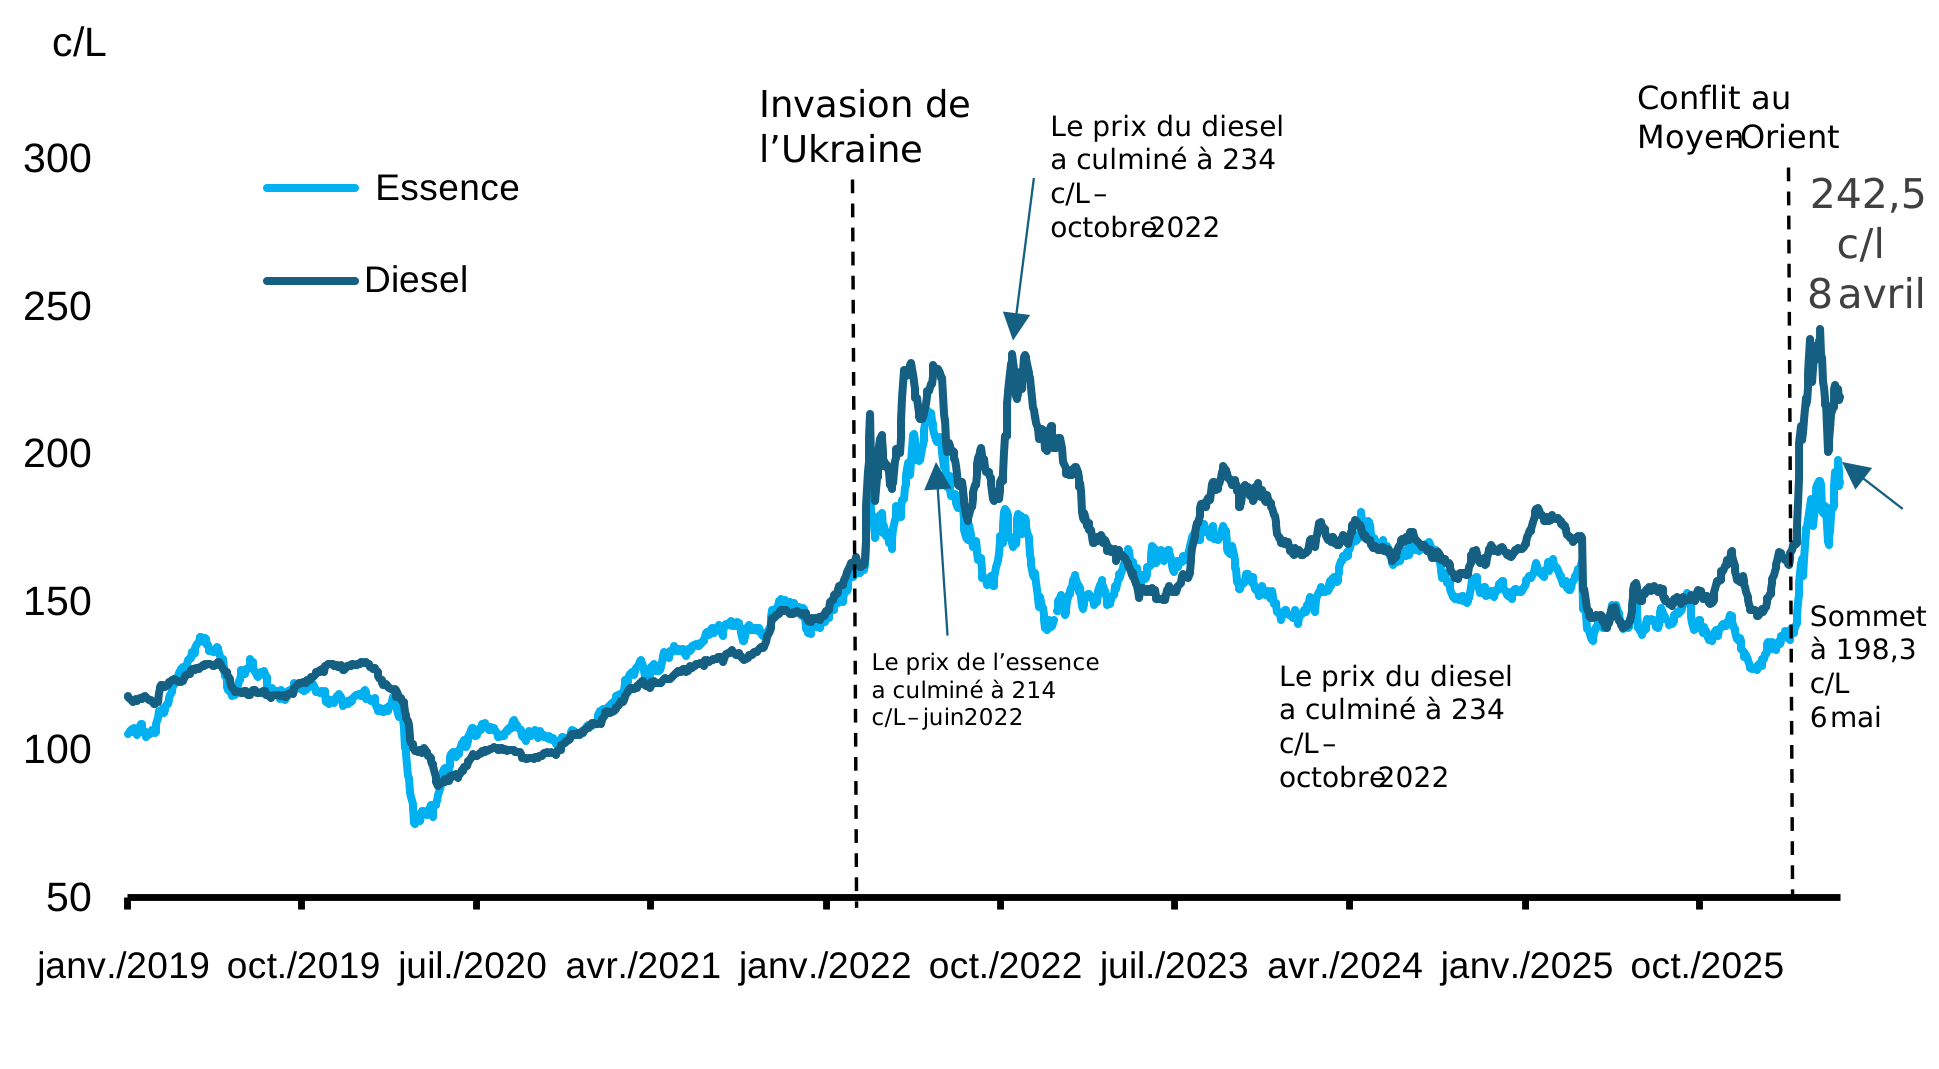
| Évolution depuis le 27 février (¢/l, %) | Évolution depuis le sommet récent(¢/l, %) | Évolution depuis le 20 avril(¢/l, %) | |
|---|---|---|---|
| Prix de l'essence au Canada(11 mai 2026) |
49,1 (34,6 %) | 7,4 (3,7 %) |
20,3 (11,9 %) |
| Remarque : Le dernier point de données est le 11 mai 2026. Sommet récent atteint le 6 mai 2026 (198,3 ¢/l). Source : Kalibrate, Calculs du ministère des Finances. |
|||
- Certaines provinces ont vu les prix de l'essence augmenter de 40 % ou plus — Alberta (43 %), Ontario (42 %) et NouveauBrunswick (40 %). Les hausses des prix du diesel sont relativement plus faibles, mais tout de même en hausse de 30 % par rapport aux niveaux d'avant le conflit.
- Aux ÉtatsUnis, les prix de l'essence au début de mai étaient 52 % plus élevés qu'à la fin de février. En dollars, les hausses des prix de l'essence sont similaires dans l'ensemble des pays du G7, une fois les différences de taxation prises en compte, le Canada se situant généralement dans la tranche supérieure de la fourchette.
Évolution des prix de l'essence par province/territoire
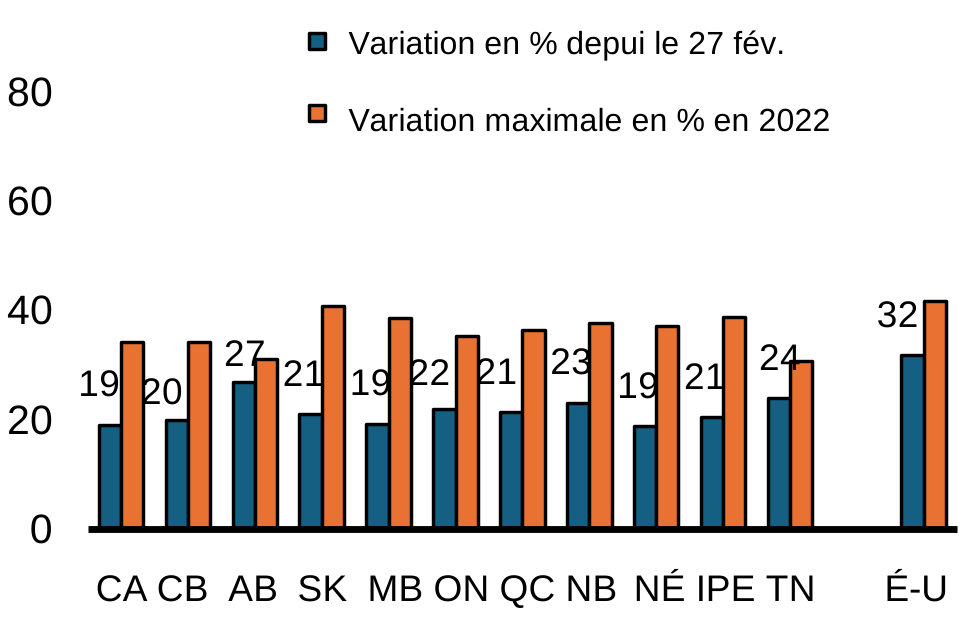
Évolution des prix du diesel par province/territoire
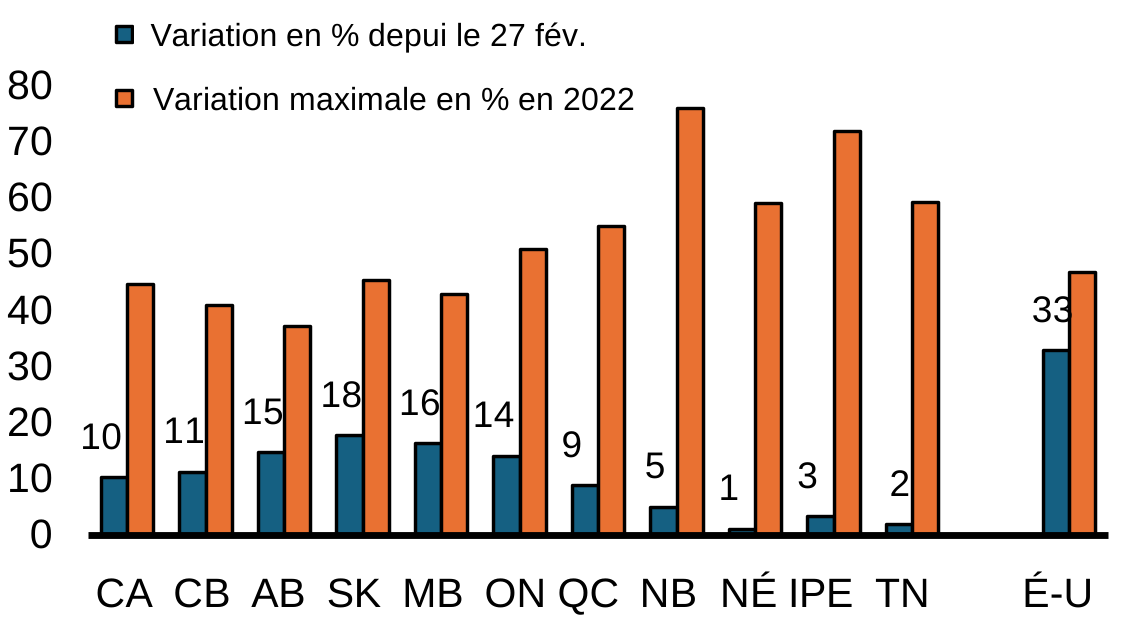
- Les prix du pétrole demeurent instables et très réactifs à l'évolution des négociations relatives au conflit. Le 12 mai, les prix au comptant du Brent sont montés à environ 108 $ US le baril, tandis que celui du WTI était d'environ 101 $ US le baril. Les cours à terme du pétrole augmentent. Le marché anticipe désormais des prix du pétrole plus élevés pendant une période plus longue, jusqu'à la fin de l'année, contrairement aux courbes des cours précédentes qui laissaient entrevoir une normalisation des prix à partir du milieu de l'année.
Prix du pétrole brut WTI (2026)
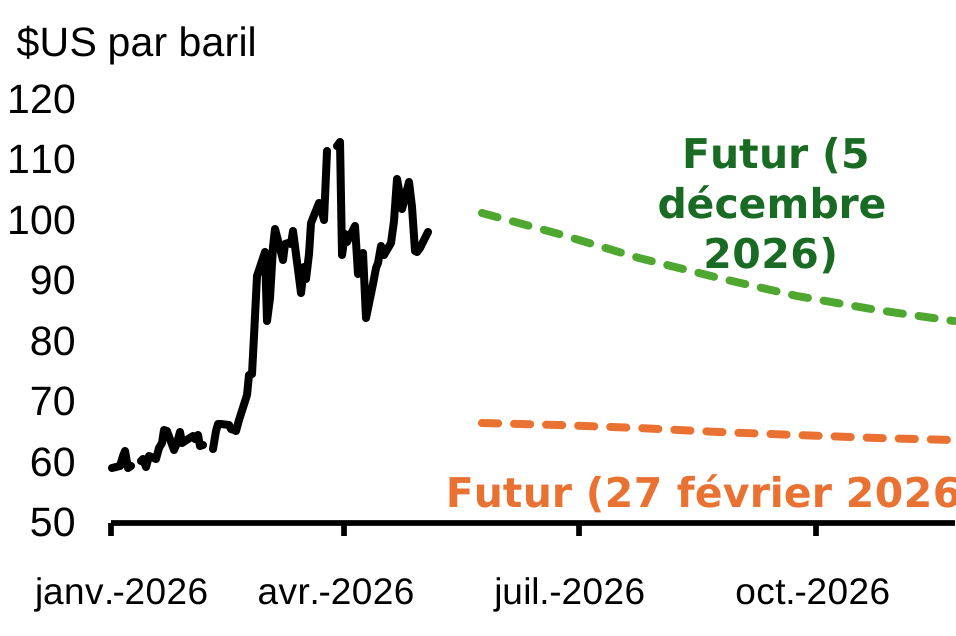
Évolution des prix de l'essence – G7
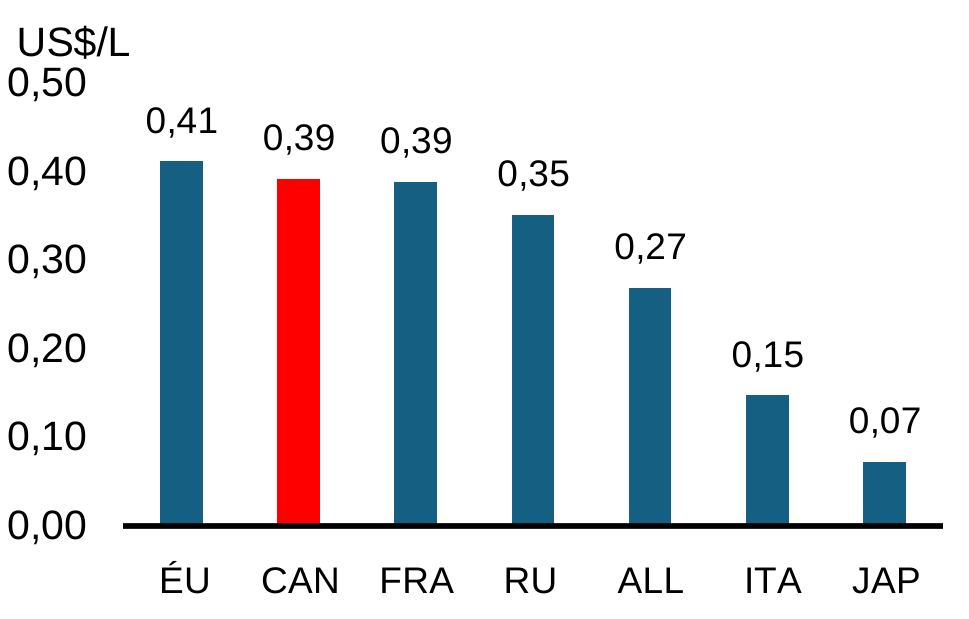
- Les mesures prises par ce gouvernement pour améliorer l'abordabilité ont donné des résultats concrets (graphique 31). Les coûts des services de garde d'enfants ont diminué de 23 % depuis 2019. Les prix des services de téléphonie cellulaire ont baissé de 52 % depuis 2019.
Prix des services de garde d'enfants et de téléphonie cellulaire
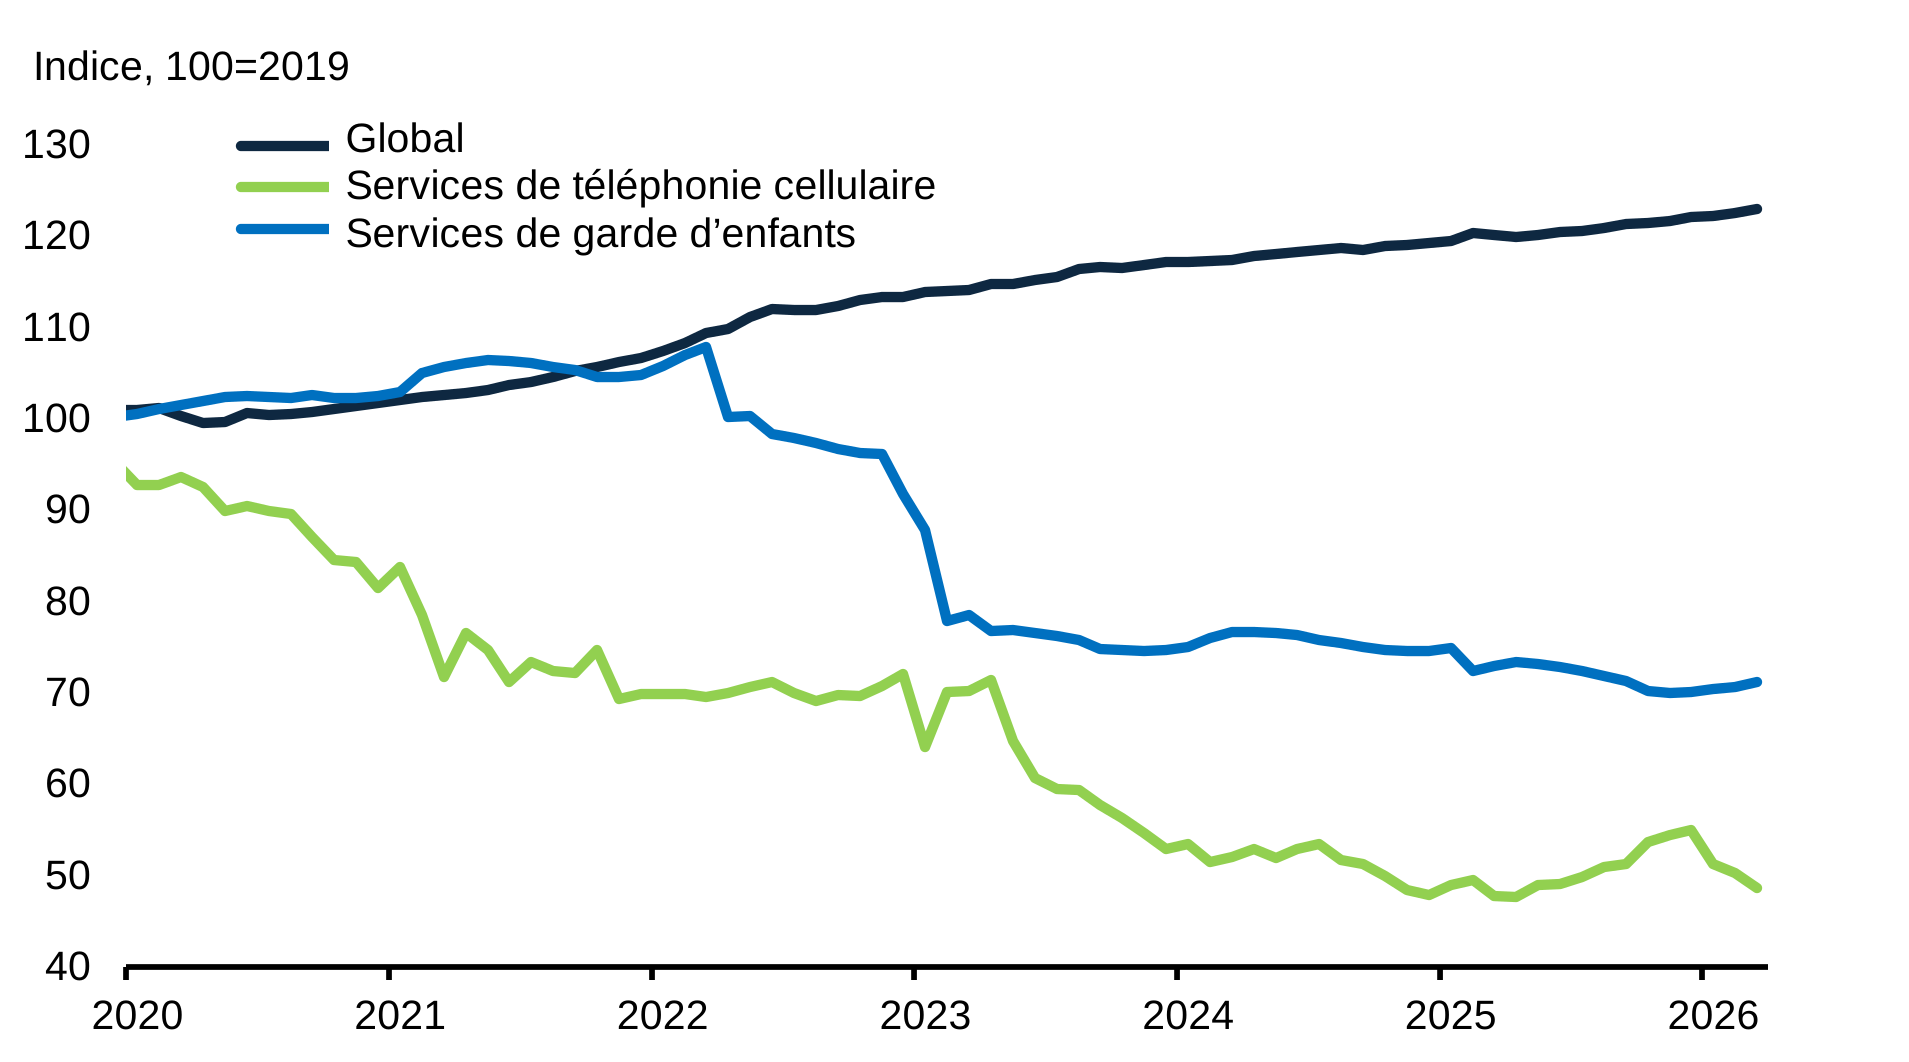
Abordabilité de l'épicerie et inflation alimentaire
Messages clés
- Récemment, les hausses des prix des aliments ont touché certains produits comme le bœuf, le café, le cacao et la laitue. Les prix des aliments ont augmenté plus vite que l'inflation globale sous l'effet des chocs causés dans les chaînes d'approvisionnement mondiales par l'imposition de droits de douane, des changements climatiques et des perturbations géopolitiques.
- Le gouvernement a récemment annoncé de nouvelles mesures pour rendre les produits alimentaires et autres biens essentiels plus abordables :
- Allocation canadienne pour l'épicerie et les besoins essentiels – anciennement le crédit pour la taxe sur les produits et services (TPS) – qui augmentera de 25 % pendant cinq ans à compter de juillet 2026, et le versement d'un supplément unique le 5 juin, équivalent à une augmentation de 50 % cette année.
- 500 millions de dollars prélevés sur le Fonds de réponse stratégique pour aider les entreprises à absorber les coûts attribuables aux perturbations dans les chaînes d'approvisionnement.
- 150 millions de dollars pour un Fonds pour la sécurité alimentaire dans le cadre de l'Initiative régionale de réponse tarifaire.
- La passation en charges immédiate pour les serres.
- 20 millions de dollars pour les banques alimentaires par l'entremise du Fonds des infrastructures alimentaires locales.
- Élaborer une stratégie nationale de sécurité alimentaire qui étaye la production alimentaire au pays et améliore l'accès à des aliments nutritifs à prix abordable; elle comportera des mesures qui encourageront l'affichage du prix unitaire et appuieront les travaux du Bureau de la concurrence.
- Dans le but d'accroître la sécurité alimentaire et l'accès à des aliments abordables dans le Nord, 36 millions de dollars seront versés au moyen du programme de contribution au commerce de détail de Nutrition Nord Canada et du Fonds des initiatives pour les communautés nordiques isolées.
Détails et renseignements supplémentaires
L'inflation des prix des produits d'épicerie, qui s'élevait à 4,4 % d'une année à l'autre en mars 2026, dépasse depuis février 2025 tant l'inflation globale mesurée par l'IPC (actuellement de 2,4 %) que son rythme d'avant la pandémie (moyenne de 2,0 % pour la période 2010-2019).
Communiqué de presse du premier ministre (26 janvier) : « Pour réduire vos coûts, le nouveau gouvernement du Canada prend les mesures suivantes :
- Remettre plus d'argent dans le portefeuille des Canadiens et des Canadiennes
- Le gouvernement instaure la nouvelle Allocation canadienne pour l'épicerie et les besoins essentiels – anciennement appelée le crédit pour la taxe sur les produits et services (TPS). Cette prestation sera accrue de 25 % pendant cinq ans à compter de juillet 2026.
- En outre, nous offrons un versement unique, équivalent à une augmentation de 50 % cette année.
- Ensemble, ces mesures signifient qu'une famille de quatre personnes recevra jusqu'à 1 890 $ cette année, et environ 1 400 $ par année pendant les quatre années suivantes; une personne seule recevra jusqu'à 950 $ cette année, et environ 700 $ par année pendant les quatre années suivantes.
- La nouvelle Allocation canadienne pour l'épicerie et les besoins essentiels procurera une aide supplémentaire considérable à plus de 12 millions de Canadiens et de Canadiennes.
- Lutter contre l'insécurité alimentaire, soutenir les producteurs et renforcer les chaînes d'approvisionnement
- Le gouvernement réserve 500 millions de dollars du Fonds de réponse stratégique pour aider les entreprises à absorber les coûts attribuables aux perturbations dans les chaînes d'approvisionnement sans refiler la facture aux Canadiens.
- Dans le même but, le gouvernement créera un fonds de 150 millions de dollars pour la sécurité alimentaire dans le cadre de l'Initiative régionale de réponse tarifaire existante pour les petites et moyennes entreprises et les organisations qui les soutiennent.
- Pour réduire le coût de production alimentaire, nous instaurons la passation en charges immédiate pour les serres. Les producteurs pourront ainsi déduire le coût total des serres acquises depuis le 4 novembre 2025 et pouvant être mises en service avant 2030. Cette mesure fait augmenter l'approvisionnement au pays et l'investissement dans la production alimentaire à moyen terme.
- Afin d'alléger les pressions que connaissent actuellement les banques alimentaires, le gouvernement injecte 20 millions de dollars dans le Fonds des infrastructures alimentaires locales. Cette mesure permet d'aider les banques alimentaires et les autres organisations nationales, régionales et locales à fournir plus d'aliments nutritifs aux familles dans le besoin.
- Pour s'attaquer aux causes profondes de l'insécurité alimentaire, nous élaborons une stratégie nationale de sécurité alimentaire, laquelle permettra de renforcer la production d'aliments au pays et d'améliorer l'accès à des aliments abordables et nutritifs.
- Cette stratégie comprendra également des mesures visant à mettre en œuvre l'étiquetage des prix à l'unité et à soutenir le travail du Bureau de la concurrence dans la surveillance et l'application des règles de concurrence sur les marchés, notamment dans les chaînes d'approvisionnement alimentaire. »
Communiqué de presse du ministre des Services aux Autochtones (19 février) : « Troisièmement, nous nous attaquons également à la sécurité alimentaire et à l'abordabilité dans le Nord grâce à :
- un investissement de 30 millions de dollars pour répondre aux besoins actuels de la subvention de Nutrition Nord Canada. Ce financement permettra d'expédier des aliments et des produits essentiels à 124 collectivités isolées du Nord, tandis que des partenaires autochtones et du Nord travaillent à l'élaboration de réformes globales des programmes pour mieux relever les défis que posent le coût élevé de la vie et l'abordabilité;
- un financement supplémentaire de 6,3 millions de dollars destiné au Fonds des initiatives pour les communautés nordiques isolées afin de soutenir les entreprises, les groupes communautaires et les innovateurs qui travaillent à des solutions pratiques pour produire, transformer et distribuer des aliments à l'échelle locale. »
Abordabilité du logement
Messages clés
- Le gouvernement prend des mesures décisives pour améliorer l'abordabilité du logement, et les conditions se sont considérablement améliorées. Des mesures fédérales rigoureuses, combinées à des niveaux d'immigration plus faibles, contribuent à rééquilibrer l'offre et la demande, ce qui atténue les pressions sur les marchés de la propriété et de la location.
- Les mesures fédérales sont vastes et coordonnées, y compris la Maisons Canada, la Loi sur l'amélioration de l'offre de logement, l'allègement de la TPS pour les acheteurs d'une première maison, le soutien aux logements préfabriqués et à l'innovation, les règles actualisées en matière d'assurance hypothécaire, une prolongation temporaire des remboursements dans le cadre du Régime d'accession à la propriété et des niveaux d'immigration recalibrés pour mieux s'aligner sur la capacité de logement.
- L'abordabilité s'améliore déjà. Les prix des maisons ont chuté de 20 % par rapport à leur sommet, et combiné à la hausse des revenus et à la baisse des taux d'intérêt, cela améliore le pouvoir d'achat. Les nouveaux acheteurs économisent maintenant près de 800 $ par mois sur leurs paiements hypothécaires à l'échelle nationale par rapport au sommet atteint en octobre 2023, avec des économies allant de 1 300 $ à 1 400 $ à Toronto et Vancouver.
- Des mesures d'abordabilité plus larges vont également dans la bonne direction. L'indice d'accessibilité à la propriété de la Banque du Canada s'est considérablement amélioré, passant d'un sommet de 54,5 % en 2023 à 42,7 % à la fin de 2025, ce qui signifie que les coûts du logement représentent une part moins importante du revenu des ménages.
- Du côté locatif, les mesures fédérales soutiennent l'une des périodes les plus fortes de construction locative depuis des décennies, les locations devant représenter environ la moitié de toutes les nouvelles constructions. Cela atténue déjà les pressions, le taux national d'inoccupation des logements locatifs passant d'un creux historique de 1,5 % en 2023 à 3,1 % en 2025. Les loyers moyens demandés ont diminué de 160 $ par mois à l'échelle nationale par rapport à il y a deux ans, avec des baisses plus importantes de 320 $ à Vancouver et de 260 $ à Toronto.
- En conséquence, l'abordabilité de la location s'améliore. La part du revenu requise pour le loyer a considérablement diminué, les loyers annoncés étant maintenant inférieurs à 30 % du revenu à l'échelle nationale – un niveau jamais vu depuis plus de six ans – reflétant une offre croissante et un meilleur équilibre des marchés locatifs.
Détails et renseignements supplémentaires
Grâce à un certain nombre de mesures, l'écart de l'offre de logements commence à se réduire, particulièrement sur les marchés locatifs, y compris dans les plus grandes villes du Canada. Les loyers demandés à l'échelle nationale ont diminué de 160 $ par mois par rapport à il y a deux ans. À Toronto, les loyers mensuels moyens demandés ont diminué de 260 $ sur la même période, et à Vancouver, la baisse est de 320 $.
L'Indice d'accessibilité à la propriété de la Banque du Canada représente la part du revenu disponible qu'un ménage représentatif consacrerait aux dépenses liées au logement, y compris les coûts hypothécaires et les services publics.
Les prix des habitations ont diminué par rapport aux récents sommets observés dans plusieurs grandes villes. À l'échelle nationale, les prix des habitations ont chuté de 20 % par rapport au sommet atteint, et à Toronto la baisse est de 26 %. D'autres villes ont également connu des baisses notables, comme Kitchener-Waterloo (-30 %), Ottawa (-9 %), Vancouver (-12 %), et d'autres villes ont assisté à une stabilisation des prix, notamment Halifax et Dartmouth (-2 %), Montréal (-1 %), Calgary (-3 %) et Edmonton (-2 %).
Les ajustements de prix contribuent à atténuer les pressions sur l'abordabilité, en particulier pour les acheteurs potentiels qui avaient été exclus du marché ces dernières années. La baisse des prix des habitations a réduit le paiement hypothécaire mensuel qu'une famille typique devrait assumer. Cette baisse est particulièrement marquée à Toronto (-1 400 $) et à Vancouver (-1 300 $), mais elle est aussi notable à Calgary (-350 $) et à Halifax (-200 $). Les paiements hypothécaires se sont stabilisés à Montréal (-20 $).
Profil selon la comptabilité de la caisse |
Total sur 5 ans |
|---|---|
| Programmes relatifs au logement | |
|
Vers un chez-soi
|
957,5 |
|
Accords bilatéraux en matière de logement
|
2 463,8 |
|
Fonds pour accélérer la construction de logements
|
1 222,2 |
|
Fonds pour le logement abordable
|
3 387,5 |
|
Programme de développement de coopératives d'habitation
|
632,6 |
|
Initiative des terrains fédéraux
|
98,7 |
|
Initiative fédérale de logement communautaire
|
414,9 |
|
Programme de prêts pour la construction d'appartements
|
26 892 |
|
Maisons Canada
|
11 500 |
|
Financement du logement de SAC
|
2 797,2 |
|
Logements hérités de la SCHL dans les réserves
|
873,1 |
|
Stratégie sur le logement en milieux urbain, rural et nordique
|
3 200 |
|
Paiements en vertu de la Loi autorisant certains paiements sur le Trésor pour améliorer l'offre de logements
|
1 713 |
|
Total partiel pour les programmes de logement
|
56 152,6 |
| Mesures fiscales | |
|
Régime d'accession à la propriété du REER*
|
s. o. |
|
Compte d'épargne libre d'impôt pour l'achat d'une première propriété
|
8 605 |
|
Crédit d'impôt pour l'achat d'une première habitation
|
1 290 |
|
Exemption pour résidence principale
|
48 535 |
|
Remboursement de la TPS pour les acheteurs d'une première habitation
|
4 635 |
|
Remboursement bonifié (100 %) de la TPS pour les immeubles d'habitation locatifs
|
6 940 |
|
Remboursement de 36 % de la TPS pour habitations neuves
|
340 |
|
Remboursement de 36 % de la TPS pour immeubles d'habitation locatifs neufs
|
1 770 |
|
Exonération de la TPS pour certains loyers résidentiels
|
15 425 |
|
DPA pour les immeubles d'habitation locatifs
|
2 915 |
|
Total partiel pour les mesures fiscales
|
90 455 |
| Total | 146 607,6 |
| * Indissociable des dépenses fiscales au titre du REER. Impossible d'évaluer avec précision. | |
Contrôle des conflits d'intérêts en lien avec Alto
Messages clés
- En juillet 2025, j'ai informé le ministère des Finances que je mettais en place de manière proactive un contrôle pour prévenir tout conflit d'intérêts réel ou perçu en lien avec Alto. Ce filtre a ensuite été officialisé en septembre 2025.
- Je m'engage à protéger l'intégrité des décisions gouvernemental et à maintenir la confiance du public envers les institutions gouvernementales. Le contrôle des conflits d'intérêts est un moyen d'y parvenir.
- Le contrôle m'empêche de participer à toute discussion ou décision, autre que celles de nature générale, en ce qui concerne Alto.
- Pour assurer une surveillance et une participation ministérielles adéquates, le secrétaire d'État (Agence du revenu du Canada et Institutions financières) a été déléguée pour me remplacer lorsque le filtre est appliqué.
- Je me suis également engagé à me récuser si une affaire couverte par le contrôle des conflits d'intérêts m'était involontairement renvoyée.
Détails et renseignements supplémentaires
Les médias ont signalé des questions liées à un conflit d'intérêts potentiel concernant le ministre des Finances et du Revenu national, en lien avec Alto.
Le 7 avril 2026, Michael Barrett, député et porte-parole du Parti conservateur du Canada en matière d'éthique et de gouvernement responsable, a écrit au commissaire aux conflits d'intérêts et à l'éthique, en lui demandant d'enquêter au sujet de ses « préoccupations selon lesquelles le ministre des Finances et du Revenu national, l'honorable François-Philippe Champagne, aurait manqué à ses obligations en vertu de la Loi sur les conflits d'intérêts en ce qui concerne les intérêts d'Anne-Marie Gaudet, vice-présidente chargée de l'environnement chez Alto ».
M. Barrett soulève notamment la possibilité que le ministre se soit retrouvé en conflit d'intérêts lorsqu'il a débattu au Parlement le budget et a voté sur la Loi no 1 d'exécution du budget de 2025 (C-15).
Chronologie des principaux événements liés au contrôle des conflits d'intérêts
- 28 juillet 2025 : le chef de cabinet du sous-ministre des Finances envoie un courriel aux membres de la haute direction ministérielle pour les prévenir qu'un contrôle est mis en place afin que le ministre ne participe pas aux questions liées à Alto, et pour solliciter leur collaboration dans la gestion de ce contrôle.
- 10 septembre 2025 : le ministre des Finances et du Revenu national écrit au premier ministre pour l'aviser de la mise en place d'un contrôle des conflits d'intérêts à l'égard de Bionest Technologies et d'Alto, « une filiale en propriété exclusive du gouvernement du Canada, en ce qui concerne un lien personnel avec une personne employée par l'organisation ». La lettre fournit des détails sur ce contrôle. Le 11 septembre 2025, cette lettre a été transmise au personnel du cabinet du ministre et aux représentants ministériels du cabinet du sous-ministre.
Soutien au secteur automobile
Messages clés
- Le secteur canadien de l'automobile, et les 500 000 emplois qu'il soutient, est en première ligne des changements commerciaux mondiaux, plus de 90 % des véhicules fabriqués au Canada et 60 % des pièces automobiles fabriquées au Canada étant actuellement exportés aux États-Unis.
- En février 2026, le gouvernement a mis en place une stratégie automobile qui récompense la production de véhicules fabriqués au Canada et met à profit notre expertise technologique pour construire les voitures de l'avenir. Les principales mesures comprennent :
- Maintenir des contre-tarifs réciproques sur les véhicules importés des États-Unis afin d'assurer des règles du jeu équitables pour les fabricants canadiens sur le marché intérieur. Pour soutenir les entreprises qui fabriquent des véhicules au Canada, nous avons renouvelé le cadre de remise fondé sur le rendement, qui permet aux entreprises qui produisent des voitures au Canada d'importer un nombre limité d'automobiles fabriquées aux États-Unis en franchise de droits, à condition que ces entreprises continuent de produire des véhicules au Canada et qu'elles réalisent les investissements prévus.
- Allocation de 3 milliards de dollars du fonds de réponse stratégique et de 100 millions de dollars de l'Initiative régionale de réponse tarifaire pour soutenir les investissements dans la fabrication automobile. Ces investissements aideront l'industrie à s'adapter, à croître et à se diversifier dans de nouveaux marchés.
- Élaborer de nouvelles réglementations sur les émissions pour remplacer la norme de disponibilité des véhicules électriques. Ce règlement devrait mettre le Canada sur la voie d'atteindre un objectif de 75 % des ventes de VE d'ici 2035 et de 90 % d'ici 2040, tout en offrant aux fabricants canadiens une certaine souplesse dans les technologies utilisées pour réaliser ces réductions d'émissions.
- Rendre les VE plus abordables et plus fiables pour les Canadiens en lançant un nouveau programme d'abordabilité des VE et une stratégie nationale d'infrastructure de recharge.
- Protéger les travailleurs canadiens de l'automobile en tirant parti de la Subvention pour le maintien en poste des travailleurs afin d'aider les employés admissibles à se perfectionner et à s'adapter aux besoins changeants du marché du travail. De plus, investir dans le perfectionnement des compétences par l'entremise d'une nouvelle alliance de la main-d'œuvre sur la fabrication de pointe et d'un Fonds d'innovation pour la main-d'œuvre.
Détails et renseignements supplémentaires
- Le 5 février 2026, le Canada a lancé une nouvelle stratégie automobile qui récompense la production de véhicules fabriqués au Canada et exploite les capacités de classe mondiale du Canada en intelligence artificielle et en expertise technologique pour construire les voitures du futur. C'est une stratégie qui positionne le Canada en tant que chef de file mondial en devenir dans la production de véhicules électriques.
- Les mesures nationales pour protéger le secteur automobile canadien incluent les éléments suivants :
- Allocation de trois milliards de dollars de fonds existants du Fonds de réponse stratégique et de 100 millions de dollars de fonds existants de l'Initiative régionale de réponse tarifaire pour soutenir les investissements dans le secteur automobile. Conformément à la politique « Achetez canadien », le gouvernement cherchera à tirer parti de ces investissements afin de maximiser les possibilités pour les fournisseurs canadiens et les biens et services fabriqués au Canada, y compris l'acier et l'aluminium.
- Rationalisation des politiques de réduction des émissions pour se concentrer sur des résultats qui comptent pour les Canadiens. Le gouvernement abrogera la norme sur la disponibilité des véhicules électriques. Ce faisant, le Canada rendra les normes d'émissions de gaz à effet de serre plus rigoureuses pour les véhicules légers. Cela devrait entraîner un taux d'adoption de 75 % des VE d'ici 2035, avec un objectif de 90 % d'ici 2040, tout en offrant aux fabricants une souplesse quant aux technologies utilisées pour atteindre ces réductions d'émissions. Compte tenu de l'évolution rapide des technologies, le Canada examinera ces normes après cinq ans afin de s'assurer qu'elles demeurent ambitieuses et harmonisées avec les objectifs climatiques d'ensemble du Canada.
- Renforcement de la demande intérieure en rendant les VE plus abordables et fiables pour les Canadiens grâce à un nouveau programme ciblé de 2,3 milliards de dollars sur cinq ans. Le Programme pour l'abordabilité des véhicules électriques offrira des incitatifs allant jusqu'à 5 000 dollars pour les consommateurs et les entreprises qui achètent ou louent des voitures admissibles avec une valeur finale de transaction de 50 000 dollars ou moins. Pour soutenir l'industrie automobile canadienne, le plafond d'admissibilité de la valeur de la transaction ne s'appliquera pas aux VE fabriqués au Canada.
- Élaboration d'une nouvelle stratégie nationale d'infrastructure de recharge, qui mettra l'accent sur l'attraction du capital-investissement, la réduction des obstacles, la préparation des bâtiments aux VE et la garantie d'une formation aux compétences. Cette stratégie comprendra des investissements de 1,5 milliard de dollars au moyen de l'Initiative d'infrastructures de recharge et de ravitaillement en hydrogène de la Banque de l'infrastructure du Canada. Elle cherchera également à cerner les champions du secteur privé qui dirigeront des projets d'importance nationale, développant plus rapidement l'infrastructure de recharge partout au pays.
- Mise à profit de la Subvention pour le maintien à l'emploi des travailleurs, lancée le 17 février 2026, afin d'aider les employeurs à soutenir leurs employés en travail partagé dans leur perfectionnement et leur adaptation aux besoins changeants du marché du travail – permettant aux travailleurs admissibles de recevoir des compléments de revenu pendant leur formation. De plus, investissement dans le perfectionnement des compétences au moyen d'une nouvelle alliance pour la main-d'œuvre sur la fabrication avancée, réunissant l'industrie, la main-d'œuvre et les institutions de formation pour relever des défis urgents du marché du travail, notamment dans le secteur automobile, ainsi que mise à disposition d'un Fonds d'innovation pour la main-d'œuvre sectorielle afin de soutenir des projets qui aident les entreprises de secteurs et régions clés à recruter et à maintenir en poste la main-d'œuvre dont elles ont besoin.
- Poursuite de l'aide en vertu des ententes sur le développement du marché du travail conclues avec les provinces et les territoires, afin que ceux-ci aident les Canadiens à acquérir une formation aux compétences et à obtenir une aide à l'emploi, toutes deux financées par le régime d'assurance-emploi.
Les mesures commerciales visant à protéger le secteur automobile canadien incluent les éléments suivants :
- Mise en œuvre d'un cadre de remise fondé sur le rendement qui permet aux constructeurs automobiles canadiens d'importer un certain nombre de véhicules assemblés aux États-Unis, conformes à l'ACEUM, sans les contre-mesures tarifaires imposées par le Canada, à condition que ces constructeurs continuent de produire des véhicules au Canada et mènent à bien les investissements prévus. La remise en vertu du cadre actuel de remise de droits pour le secteur automobile a été prolongée pour une deuxième année et de nouveaux volumes de quotas ont été établis pour la période allant du 9 avril 2026 au 8 avril 2027.
- Par ailleurs, des consultations publiques ont eu lieu du 27 février au 13 avril 2026 sur la manière dont ce cadre de remise pourrait être utilisé de manière plus stratégique pour renforcer la production nationale, attirer de nouveaux investissements et améliorer la compétitivité à long terme du secteur automobile canadien. Les soumissions sont en cours d'examen, puis on déterminera les prochaines étapes.
Commerce et tarifs entre le Canada et les États-Unis
Messages clés
- À mesure que le Canada diversifie et approfondit ses relations commerciales, le marché américain demeure une destination clé pour les exportations canadiennes. Le Canada bénéficie du meilleur accord commercial de tous les pays avec les États-Unis.
- Le gouvernement est à la table et poursuit les discussions avec les États-Unis pour résoudre les questions de droits de douane en cours, ainsi que sur le prochain examen de l'ACEUM, afin d'assurer une prévisibilité continue et des conditions favorables au commerce et à l'investissement.
- Comme l'a récemment déclaré la négociatrice en chef du Canada, Janice Charette, les discussions devraient se poursuivre au-delà du 1er juillet et il faut s'attendre à des turbulences. Il est important de maintenir le cap et d'obtenir la meilleure entente possible pour le Canada.
Relations commerciales avec les États-Unis
- Environ 85 % des exportations canadiennes vers les États-Unis demeurent exemptes de droits de douane, et le taux moyen effectif sur les exportations canadiennes est de 5,2 %.
- Le gouvernement maintient également des droits de douane sur 51,4 milliards de dollars d'importations annuelles d'acier, d'aluminium et d'automobiles provenant des États-Unis – des secteurs directement touchés par les mesures américaines – afin de défendre nos intérêts.
- Au 17 avril 2026, les revenus nets totaux des contre-mesures sur les importations en provenance des États-Unis étaient estimés à 4,3 milliards de dollars. Plus précisément, il s'agit de 9,7 milliards de dollars de revenus bruts, dont 5,5 milliards ont été l'objet d'allégements par des remises et d'autres mesures.
Détails et renseignements supplémentaires
Droits de douane actuels imposés par les États-Unis sur les produits canadiens
- Dans l'ensemble, le taux tarifaire effectif actuel des États-Unis sur toutes les exportations canadiennes est estimé à environ 5,2 %, et environ 85 % des exportations canadiennes entrant aux États-Unis en franchise de droits.
- Tarifs universels/de référence (article 122) : Le 20 février 2026, la Cour suprême des États-Unis a invalidé les tarifs imposés en vertu de l'International Emergency Economic Powers Act (IEEPA), qui avait appliqué des droits américains de 35 % (10 % pour l'énergie, les minéraux critiques et la potasse) sur les produits canadiens non conformes à l'ACEUM, sans affecter les droits imposés en vertu d'autres pouvoirs tels que l'article 232. En réponse, le président Trump a abrogé les décrets de l'IEEPA et imposé un droit de douane mondial de 10 % en vertu de l'article 122 de la Trade Act of 1974, à compter du 24 février 2026, préservant ainsi l'exclusion pour les produits conformes à l'ACEUM et prévoyant des exemptions plus larges pour certains produits critiques, notamment pour certains minéraux critiques, produits énergétiques, pièces d'avion et café. Le 7 mai 2026, le Tribunal du commerce international des États-Unis a statué que les tarifs de l'article 122 étaient illégaux, mais a limité son injonction aux plaignants spécifiques, ce qui signifie que les droits restent en vigueur pour les autres importateurs en attendant l'appel. En l'absence d'une action du Congrès ou d'un appel réussi, les tarifs de l'article 122 doivent expirer le 24 juillet 2026. Parallèlement, l'USTR a lancé des enquêtes accélérées en vertu de l'article 301 ciblant les pratiques de commerce extérieur prétendument « injustifiables, déraisonnables, discriminatoires et lourdes », qui pourraient soutenir la (ré)imposition de droits de douane plus larges une fois les pouvoirs conférés en vertu de l'article 122 expirés.
- Droits de douane imposés par les États-Unis en vertu de l'article 232 : Les États-Unis maintiennent actuellement des droits de « sécurité nationale » en vertu de l'article 232 sur 150,5 milliards de dollars d'exportations canadiennes dans des secteurs précis. Il s'agit notamment de l'acier, de l'aluminium, du cuivre, des automobiles, des camions et des autobus et des pièces d'automobiles et de camions non conformes à l'ACEUM, du bois d'œuvre et des produits du bois (c.-à-d. meubles rembourrés, armoires de cuisine et meubles-lavabos). Les États-Unis maintiennent également des droits de douane sur certaines puces informatiques de pointe et leurs dérivés, ainsi que sur les produits pharmaceutiques non conformes à l'ACEUM, mais les répercussions de ces droits sont plus limitées pour le Canada.
- Futurs tarifs sectoriels potentiels en vertu de l'article 232 : L'enquête en vertu de l'article 232 sur les minéraux critiques transformés et leurs produits dérivés (PCMDP) est terminée, le président dirigeant les négociations sur un accord commercial avec la menace de droits de douane si les négociations visant à ajuster les importations de PCMDP aux États-Unis échouent. Des enquêtes supplémentaires en vertu de l'article 232 sont en cours pour les secteurs suivants, ce qui pourrait entraîner des droits supplémentaires : 1) les avions commerciaux et les moteurs à réaction ; (2) le polysilicium ; (3) systèmes d'aéronefs sans pilote ; (4) les éoliennes et leurs composants ; 5) la robotique et les machines industrielles ; et 6) les produits médicaux.
Contre-tarifs canadiens sur les États-Unis et mesures d'atténuation fondées sur les droits de douane
- Le Canada a d'abord imposé des contre-tarifs aux États-Unis, ce qui a touché environ 95 milliards de dollars d'importations annuelles en provenance des États-Unis. Depuis le 1er septembre 2025, le gouvernement a maintenu des contre-tarifs sur 51,4 milliards de dollars d'importations annuelles d'acier, d'aluminium et d'automobiles en provenance des États-Unis (secteurs directement touchés par les mesures américaines).
- Afin de minimiser les effets négatifs des droits de douane, le gouvernement a établi un cadre de remise pour accorder des allégements tarifaires exceptionnels au cas par cas. De manière plus générale, le gouvernement a prolongé l'allégement tarifaire temporaire (remise), jusqu'au 30 juin 2026, pour tous les biens importés des États-Unis pour la fabrication de véhicules automobiles, de produits aérospatiaux et de leurs pièces, ainsi que ceux qui soutiennent la santé publique, la sécurité publique et la sécurité nationale. Une remise tarifaire est également prévue pour les produits en aluminium utilisés dans la fabrication, la transformation, l'emballage des aliments et des boissons ou la production agricole afin de donner aux entreprises canadiennes le temps d'ajuster leurs chaînes d'approvisionnement, jusqu'au 30 juin 2026.
- En ce qui concerne les automobiles, le gouvernement a mis en place un cadre de remise fondé sur le rendement qui permet aux constructeurs automobiles d'importer au Canada un certain nombre de véhicules assemblés aux États-Unis et conformes à l'ACEUM, sans droits de douane. Cette remise est conditionnelle à ce que les constructeurs automobiles continuent de produire des véhicules au Canada et à la réalisation des investissements prévus. Dans ce contexte, le 23 octobre 2025, le gouvernement a réduit de 24,2 % le contingent annuel de remise de General Motors et de 50 % celui de Stellantis, en réponse à la baisse de production de GM et à la décision de Stellantis d'annuler ses plans de production pour l'usine d'assemblage de Brampton. Le cadre de remise restera en vigueur jusqu'en avril 2026. Le 27 février 2026, le gouvernement a lancé des consultations publiques sur la façon dont le cadre de remise peut être exploité de manière plus stratégique pour renforcer la production nationale et améliorer la compétitivité à long terme du secteur automobile.
Recettes provenant des contre-tarifs américains
- Comme indiqué dans la Mise à jour économique du printemps 2026, en date du 17 avril 2026, le gouvernement a évalué à plus de 4,3 milliards de dollars les revenus à ce jour, déduction faite des remises et autres programmes d'aide, provenant des contre-tarifs du Canada sur les produits américains, comme le montre le graphique ci-dessous.
Revenus nets perçus relativement aux contre-mesures imposées aux États-Unis

Examen de l'ACEUM
- Le 17 décembre 2025, l'USTR a signalé au Congrès qu'il avait l'intention de soulever les questions suivantes auprès du Canada : l'élargissement de l'accès au marché des produits laitiers, les réformes des lois sur la diffusion en continu et l'information en ligne touchant les services numériques américains, la fin des boycotts provinciaux de l'alcool aux États-Unis et la résolution des problèmes d'approvisionnement et de douane provinciaux.
- En mars 2026, les États-Unis ont entamé des discussions techniques avec le Mexique pour soutenir l'examen de l'AEUMC. Les interlocuteurs canadiens, dirigés par la négociatrice en chef Janice Charette, collaborent avec leurs homologues américains et espèrent lancer bientôt un processus officiel d'examen de l'AEUMC avec les États-Unis.
Nouveau Partenariat stratégique entre le Canada et la Chine
Messages clés
- Le Canada fait passer son économie de la dépendance à la résilience. Dans cette optique, il s'agit de renforcer nos points forts au pays, de parvenir à doubler nos exportations vers des pays autres que les États-Unis et d'attirer de nouveaux investissements avantageux au Canada.
- Pour faire avancer ces priorités, le premier ministre Mark Carney s'est rendu en Chine du 14 au 17 janvier 2026, où il a rencontré le président Xi Jinping et conclu un nouveau partenariat stratégique Canada-Chine, qui a fait l'objet d'une déclaration commune.
- Le nouveau Partenariat stratégique met l'accent sur la coopération pragmatique et constructive dans des domaines clés d'intérêt mutuel, notamment l'engagement macroéconomique, la coopération économique et commerciale, l'énergie, la finance, la sécurité publique et la sûreté, les liens entre les peuples et le multilatéralisme. Le Canada s'est également fixé un objectif ambitieux, soit augmenter les exportations vers la Chine de 50 % d'ici 2030.
- Pour contribuer à concrétiser pleinement le potentiel des partenariats et résoudre certains irritants commerciaux, les deux pays ont pris les mesures suivantes depuis janvier 2026 :
- Le Canada a éliminé la surtaxe de 100 % et établi un contingent de 49 000 Véhicules électriques, tout en prolongeant certaines remises sur les importations chinoises jusqu'à la fin de 2026. En contrepartie, la Chine a réduit les droits de douane sur les graines de canola et éliminé les droits de douane sur le tourteau de canola, les pois, le homard et le crabe.
- En avril, à la suite de la visite du premier ministre, je me suis rendu à Beijing, où j'ai rencontré le vice-premier ministre He Lifeng, le ministre des Finances Lan Fo'an et d'autres hauts représentants chinois. Ensemble, nous avons discuté du renforcement de la relation bilatérale dans le cadre du Dialogue stratégique économique et financier et créé le Groupe de travail financier.
- J'étais accompagné du gouverneur Macklem, du surintendant Routledge et de représentants de plusieurs institutions financières canadiennes, démontrant la valeur des échanges commerciaux et des investissements bilatéraux, notamment dans les services financiers et la promotion de la coopération économique.
Détails et renseignements supplémentaires
Dialogue stratégique économique et financier et Groupe de travail financier
- Le gouvernement du Canada favorise une approche pragmatique des engagements avec notre deuxième partenaire commercial en importance.
- En avril, dans le prolongement de la visite du premier ministre, le ministre Champagne s'est rendu à Beijing, où il a rencontré le vice-premier ministre He Lifeng et discuté du renforcement des relations bilatérales dans le cadre du dialogue stratégique économique et financier. Il a également eu une réunion bilatérale avec le ministre des Finances Lan Fo'an. Le Canada et la Chine ont tous deux reconnu la valeur du commerce et des investissements bilatéraux, notamment dans les services financiers et la promotion de la coopération économique dans les domaines d'harmonisation commune. Cette volonté commune de renforcer les liens économiques a été soulignée par une table ronde avec les institutions financières et par une déclaration commune qu'il a signée avec le gouverneur Pan Gongsheng de la Banque populaire de Chine, dans laquelle le Canada et la Chine ont lancé le Groupe de travail financier.
- Le Canada est prêt à travailler avec la Chine pour faire progresser la coopération économique et financière. S'appuyant sur cet engagement, les deux parties ont convenu de réaliser des progrès dans le cadre du dialogue stratégique économique et financier qui se tiendra au Canada au cours du second semestre de cette année.
Relations bilatérales entre le Canada et la Chine
- Le Canada et la Chine entretiennent depuis plus de 55 ans des relations diplomatiques qui portent sur le commerce et l'investissement, l'environnement et les changements climatiques, l'éducation et la culture.
- Dans un contexte mondial en évolution, le Canada reste déterminé à soutenir et à développer les liens bien établis en matière de commerce et d'investissement avec la Chine.
- Nos efforts ne sont pas différents de l'approche d'autres grandes économies, y compris les États-Unis, qui s'engagent avec la Chine dans le but d'améliorer les conditions du commerce et des investissements bilatéraux.Canada and China share more than 55 years of diplomatic relations that includes trade and investment, environment and climate change, education and culture.
Relations commerciales entre le Canada et la Chine
- La Chine reste un marché commercial important pour les entreprises canadiennes, le commerce bilatéral de marchandises s'élevant à 118,9 milliards de dollars en 2024. La Chine est le deuxième partenaire commercial en importance du Canada.
- Le Canada poursuivra un dialogue constructif avec la Chine sur le commerce, car l'engagement n'est pas seulement le meilleur moyen de promouvoir les intérêts économiques canadiens, mais aussi de trouver un moyen d'aller de l'avant avec nos irritants commerciaux existants. Le Canada et la Chine peuvent approfondir et élargir leurs relations commerciales dans des secteurs tels que l'énergie propre et conventionnelle, l'agriculture et l'agroalimentaire ainsi que les biens et services de consommation.
- Alors que le Canada cherche à diversifier ses échanges commerciaux et à saisir des débouchés commerciaux, nous continuerons de veiller à disposer des bons outils pour protéger les intérêts du Canada en matière de sécurité nationale et économique.
Au cours de la visite, le premier ministre Carney et le président Xi ont conclu un accord de principe préliminaire sur les questions commerciales :
| Résultats pour le Canada | Résultats pour la Chine | |
|---|---|---|
| Véhicules électriques | Investissements potentiels dans des coentreprises chinoises pour les emplois dans le secteur de l'automobile et la chaîne d'approvisionnement en véhicules électriques; Quota de 50% réservé aux véhicules électriques abordables (35 000 $ CA ou moins) d'ici 2030. | Accès au marché canadien avec un quota de 49 000 véhicules électriques par année et un taux réduit de 6,1% de la nation la plus favorisée (moins de 3% du marché canadien des véhicules neufs). |
| Graines de canola | La Chine abaisse ses droits de douane à 15% d'ici le 1er mars 2026 (contre 84%), améliorant ainsi l'accès à des exportations annuelles de 4 milliards de dollars. | |
| Tourteau de canola, homards, pois, crabes et autres | Aucun tarif antidiscrimination sur certains produits (d'une valeur de 2,6 milliards de dollars d'exportations) du 1er mars au 31 décembre 2026; Reprise accélérée de l'accès au marché pour le bœuf, les aliments pour animaux de compagnie et la génétique animale. | |
| Acier et aluminium | Le Canada élargira et prolongera jusqu'à la fin de 2026 les mesures de remise précédentes pour certains produits chinois de l'acier et de l'aluminium qui sont en pénurie au Canada. |
En date du 1er mars 2026, les deux pays ont mis en œuvre leurs engagements respectifs énumérés ci-dessus.
Revenus tirés du Décret imposant une surtaxe à la Chine (2024)
- Dans la Mise à jour économique du printemps de 2026, le gouvernement indiquait qu'au 17 avril 2026, il avait perçu 171 millions de dollars en revenus nets, après remises et autres mesures d'allègement, aux termes du Décret imposant une surtaxe à la Chine (2024), comme l'indique le graphique ci-dessous.
Revenus nets perçus relativement au Décret imposant une surtaxe à la Chine

Mesures commerciales sur les produits de l'acier
Le gouvernement a adopté des mesures commerciales visant à atténuer le risque élevé de détournement découlant des mesures prises par les États-Unis, à faciliter une adaptation à long terme de l'industrie de l'acier et à promouvoir les possibilités nationales pour les producteurs canadiens.
- Décret imposant une surtaxe à la Chine (2024) : En octobre 2024, le Canada a imposé une surtaxe de 25 % à la Chine sur certains produits de l'acier et de l'aluminium.
- Décret imposant une surtaxe aux États-Unis (acier et aluminium) : En mars 2025, en réponse aux droits de douane imposés par les États-Unis sur l'acier et l'aluminium canadiens, le gouvernement a imposé une surtaxe de 25 % sur certains produits de l'acier et de l'aluminium en provenance des États-Unis.
- Contingents tarifaires appliqués à l'acier : Imposée tout d'abord en juin 2025, cette mesure limite à l'heure actuelle les importations de produits de l'acier provenant de pays avec lesquels le Canada a un accord de libre-échange mais qui ne sont pas signataires de l'ACEUM, et de pays qui ne sont pas signataires d'un accord de libre-échange avec le Canada, à 75 % et à 20 % respectivement, par rapport aux niveaux d'importations de 2024, au-delà desquels une surtaxe de 50 % s'applique.
- Décret imposant une surtaxe sur les marchandises en acier et les marchandises en aluminium : À partir du 30 juillet 2025, le Canada a imposé une surtaxe de 25 % sur les produits en acier qui contiennent de l'acier fondu et coulé en Chine, et sur les produits en aluminium fusionnés et moulés en Chine.
- Décret imposant une surtaxe sur les marchandises dérivées de l'acier : À compter du 26 décembre 2025, le Canada a imposé une surtaxe de 25 % sur les importations de produits dérivés de l'acier provenant de tous les pays.
Une remise demeure possible pour ces mesures de surtaxe.
Le climat et la nature
Messages clés
Le gouvernement fait des investissements pour protéger l'avantage naturel du Canada et fait du Canada à devenir un fournisseur d'énergie fiable.
Dotée de 3,7 milliards de dollars sur cinq ans (comptabilité de caisse), la nouvelle Stratégie pour la nature :
- contribuera à la conservation de 30 % des terres et des eaux d'ici 2030;
- investira dans de nouveaux parcs nationaux et de nouvelles aires marines protégées;
- protégera et rétablira les espèces en péril;
- fera avancer des mesures visant à mobiliser des capitaux en faveur de la nature.
La Stratégie de compétitivité climatique du gouvernement (budget de 2025, p. 122) s'attaquera aux changements climatiques tout en permettant aux entreprises canadiennes de prospérer. La clé de cette stratégie est une série de crédits d'impôt à l'investissement (CII) pour l'économie propre :
- CII pour les technologies propres : Un crédit d'impôt remboursable de 30 % pour les investissements dans la production d'électricité à faibles émissions, le stockage de l'électricité, le chauffage à faible émission de carbone, et les véhicules non routiers zéro émission et le matériel de recharge et ravitaillement connexe.
- CII pour le captage, l'utilisation et le stockage du carbone : Un crédit d'impôt remboursable pour les dépenses admissibles, avec un taux de crédit de 50 % pour le matériel de captage du carbone (60 % dans le cas du captage direct dans l'air) et de 37,5 % pour le matériel de transport, de stockage et d'utilisation.
- La Mise à jour économique du printemps de 2026 a annoncé que la récupération assistée du pétrole serait admissible, mais à la moitié des taux de crédit.
- CII pour l'hydrogène propre : Un crédit d'impôt remboursable pouvant atteindre 40 % des coûts admissibles du projet.
- CII pour la fabrication de technologies propres : Un crédit d'impôt remboursable de 30 % pour les investissements dans certaines machines et certains équipements utilisés pour fabriquer ou traiter des technologies propres clés, ou pour extraire, traiter ou recycler des minéraux critiques clés.
- CII pour l'électricité propre : Un crédit d'impôt remboursable de 15 % pour les investissements dans la production d'électricité à faibles émissions, le stockage d'électricité et le transport d'électricité entre les provinces et les territoires.
La stratégie automobile du gouvernement, dotée de 6,9 milliards de dollars sur cinq ans (comptabilité de caisse), permettra de réduire les émissions, de rendre les véhicules électriques plus abordables et plus fiables, et de protéger les travailleurs canadiens du secteur automobile. (Mise à jour du printemps, p.79).
Comme les minéraux critiques sont essentiels aux technologies d'énergie propre et aux infrastructures d'énergie renouvelable, le gouvernement a fourni 5 milliards de dollars sur cinq ans (comptabilité de caisse) dans le cadre de la Stratégie sur les minéraux critiques pour développer les chaînes de valeur nationales et mondiales pour l'économie verte et numérique (budget de 2025, p. 131).
Le 14 mai 2026, le gouvernement du Canada a publié une nouvelle Stratégie nationale d'électrification et a annoncé qu'il lançait des consultations auprès des provinces, des territoires, des peuples autochtones, des services publics et des syndicats sur la meilleure façon de soutenir le secteur de l'électricité du Canada. Comme la demande d'électricité au Canada devrait doubler d'ici 2050, il s'agit d'une occasion en or pour le Canada de bâtir un avenir durable et abordable.
Examen exhaustif des dépenses (EED)
Messages clés
- Le gouvernement est en voie d'économiser 60 milliards de dollars pour la population canadienne d'ici 2029-2030, comme il est indiqué dans le budget de 2025. Les trois quarts de cette somme proviennent de la réduction des dépenses courantes liées aux opérations gouvernementales et des inefficacités, qui découle de l'Examen exhaustif des dépenses (EED).
| 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | Total sur 4 ans | En cours | |
|---|---|---|---|---|---|---|
| Modernisation des opérations gouvernementales | 5,5 | 6,2 | 7 | 6,6 | 25,2 | 5,4 |
| Simplification de l’exécution des programmes | 0,2 | 0,3 | 0,5 | 0,5 | 1,5 | 0,5 |
| Recalibrage des programmes gouvernementaux | 2,9 | 3,9 | 5,4 | 5,4 | 17,5 | 5,4 |
| Total – Économies réalisées par CER | 8,6 | 10,4 | 12,8 | 12,4 | 44,2 | 11,4 |
- Pour la plupart des organisations, les réductions prévues dans le budget de 2025 ont été inscrites dans le Budget principal des dépenses 2026-2027 (déposé le 26 février) et présentées en détail dans les Plans ministériels présentés peu après.
- L'EED représente une réduction de 4,9 % des charges de programmes directes projetées d'ici 2028-2029 (budget de 2025, p. 241), ce qui correspond à une réduction estimative de 16 000 ETP, soit environ 4,5 % des effectifs de mars 2025. Jumelées aux réductions découlant de l'attrition et des exercices d'économies antérieurs, ces mesures contribueront à assurer une fonction publique plus durable (budget de 2025, p. 242).
Rapprochement avec le Budget principal des dépenses
- Le Budget principal des dépenses présente les autorisations de dépenser en trésorerie pour l'exercice 2026-2027. Bien que le budget de 2025 indique 8,6 milliards de dollars d'économies selon la comptabilité d'exercice (budget de 2025, p. 333), le Budget principal des dépenses indique globalement 5,2 milliards de dollars d'économies dans l'ensemble des organisations.
- Cette différence de 3 milliards de dollars s'explique par un ajustement de 2,7 milliards de dollars selon la comptabilité d'exercice au titre des prestations d'Anciens Combattants Canada et de la Gendarmerie royale du Canada, et 0,7 milliard de dollars d'économies supplémentaires annoncées dans le budget mais pas encore inscrits dans le Budget principal des dépenses (correspondant aux organisations ayant reçu des objectifs révisés de 2 % et qui élaborent des propositions d'économies).
| milliards de dollars | |
|---|---|
| Budget de 2025 – Économies EED en 2026-2027 | 8,6 |
|
Moins l’ajustement d’exercice
|
-2,7 |
|
Moins les organismes ayant un objectif révisé de 2 % qui doivent élaborer de nouvelles propositions d’économies
|
-0,7 |
| Montants reflétés dans le budget principal des dépenses 2026-2027 | 5,2 |
Programmes arrivant à échéance
- Certaines organisations ont réalisé des économies en mettant fin à des programmes arrivant à échéance, comme le programme « 2 milliards d'arbres » (budget de 2025, p. 240) ou l'initiative Accélérateur net zéro (B25, p. 239).
- Bien que le financement futur de programmes à durée limitée (ou arrivant à échéance) ne soit pas nécessairement reflété dans les plans ministériels, il est pris en compte de diverses façons dans les prévisions budgétaires.
- En conséquence, la réduction ou la suppression progressive de certains programmes dans le cadre de l'EED génère des économies, qui sont prises en compte dans le budget et contribuent à la viabilité de la trajectoire financière du gouvernement.
- Les décisions concernant le financement futur des programmes arrivant à échéance seront prises ultérieurement.
Détails et renseignements supplémentaires
- Le tableau A3.1 du budget de 2025 présente les économies totales découlant de l'EED à l'annexe 1 (budget de 2025, p. 333) :
| 2026- 2027 |
2027- 2028 |
2028- 2029 |
2029- 2030 |
Par année par la suite | |
|---|---|---|---|---|---|
| Moderniser le fonctionnement du gouvernement | 5 530 | 6 179 | 6 950 | 6 554 | 5 441 |
| Simplifier la prestation des programmes | 161 | 345 | 488 | 530 | 531 |
| Réorienter des programmes du gouvernement | 2 863 | 3 856 | 5 404 | 5 358 | 5 391 |
| Total | 8 553 | 10 381 | 12 842 | 12 442 | 11 363 |
| Nouveaux revenus/réduction des dépenses grâce à des gains d'efficience (ARC) | 655 | 887 | 1 171 | 1 107 | 1 107 |
| Total général | 9 208 | 11 268 | 14 012 | 13 550 | 12 471 |
|
Nota - Les réductions prévues par organisation qui ne sont pas ventilées par thème dans les tableaux ci-dessous sont incluses dans la ligne Moderniser le fonctionnement du gouvernement, sauf indication contraire. |
|||||
- Le tableau figurant à la fin du chapitre 5 du budget de 2025 décrit comment l'EED et d'autres mesures permettent de réaliser 60 milliards de dollars de nouvelles économies et de revenus sur cinq ans, à compter de 2025-2026 (budget de 2025, p. 254) :
- Les 60 milliards de dollars d'économies et de revenus sont intégrés aux perspectives de revenus du budget de 2025 (impôt sur le revenu des particuliers, impôt sur le revenu des sociétés, impôt sur le revenu des non-résidents et taxe sur les produits et services) présentées au tableau A1.8 (budget de 2025, p. 274), et aux perspectives de dépenses du budget de 2025 (autres paiements de transfert, autres charges de programmes directes) décrites dans le tableau A1.9 (budget de 2025, p. 280).
| Projection | ||||||
|---|---|---|---|---|---|---|
| 2024– 2025 |
2025– 2026 |
2026– 2027 |
2027– 2028 |
2028– 2029 |
2029– 2030 |
|
| Revenus d'impôt sur le revenu | ||||||
| Impôt sur le revenu des particuliers | 234,3 | 237,9 | 244,9 | 257,1 | 268,7 | 278,9 |
| Impôt sur le revenu des sociétés | 97,0 | 97,1 | 96,7 | 96,7 | 96,8 | 100,6 |
| Impôt sur le revenu des non-résidents | 13,5 | 13,7 | 14,0 | 14,2 | 14,4 | 14,7 |
| Total | 344,8 | 348,7 | 355,6 | 368,0 | 380,0 | 394,2 |
| Revenus tirés des taxes et des droits d'accise | ||||||
| Taxe sur les produits et services | 52,5 | 54,4 | 56,5 | 58,3 | 60,2 | 62,7 |
| Droits de douane à l'importation | 6,3 | 9,9 | 6,3 | 6,6 | 6,9 | 7,2 |
| Autres taxes et droits d'accise | 13,1 | 13,2 | 13,3 | 13,4 | 13,5 | 13,6 |
| Total | 71,9 | 77,5 | 76,2 | 78,3 | 80,6 | 83,5 |
| Autres taxes | 0,0 | 0,0 | 2,7 | 1,9 | 2,1 | 2,1 |
| Total – Revenus fiscaux | 416,7 | 426,2 | 434,4 | 448,2 | 462,6 | 479,8 |
| Produits issus de la tarification de la pollution à retourner aux particuliers | 13,6 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Revenus tirés des cotisations d'assurance-emploi | 31,5 | 32,2 | 33,3 | 34,3 | 35,5 | 36,8 |
| Autres revenus | ||||||
| Sociétés d'État entreprises | 8,0 | 11,3 | 14,8 | 16,9 | 19,1 | 21,1 |
| Autres programmes1 | 34,3 | 31,8 | 34,0 | 35,0 | 36,0 | 38,4 |
| Revenu net des opérations de change et du rendement des investissements | 6,8 | 6,0 | 6,7 | 6,8 | 7,0 | 7,2 |
| Total | 49,2 | 49,1 | 55,5 | 58,8 | 62,1 | 66,6 |
| Total – Revenus budgétaires | 511,0 | 507,5 | 523,2 | 541,3 | 560,2 | 583,3 |
| % du PIB | ||||||
| Total – Revenus fiscaux | 13,6 | 13,4 | 13,3 | 13,1 | 13,1 | 13,0 |
| Revenus tirés des cotisations d'assurance-emploi | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| Autres revenus | 1,6 | 1,5 | 1,7 | 1,7 | 1,8 | 1,8 |
| Total – Revenus budgétaires | 16,6 | 16,0 | 16,0 | 15,9 | 15,8 | 15,8 |
Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. 1 Les autres programmes comprennent les produits issus de la tarification de la pollution à retourner aux Canadiens. |
||||||
| Projection | ||||||
|---|---|---|---|---|---|---|
| 2024–2025 | 2025–2026 | 2026–2027 | 2027–2028 | 2028–2029 | 2029–2030 | |
| Principaux transferts aux particuliers | ||||||
| Prestations aux personnes âgées | 80,3 | 83,1 | 88,8 | 94,5 | 99,4 | 104,3 |
| Prestations d'assurance-emploi | 24,9 | 30,5 | 31,9 | 30,4 | 31,3 | 32,6 |
| Allocation canadienne pour enfants | 28,6 | 30,1 | 31,0 | 31,7 | 32,4 | 33,4 |
| Soutien au revenu lié à la COVID-19 pour les travailleurs1 | -2,2 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Total | 131,6 | 143,7 | 151,8 | 156,6 | 163,1 | 170,3 |
| Principaux transferts aux provinces, territoires et municipalités | ||||||
| Transfert canadien en matière de santé | 52,1 | 54,7 | 57,4 | 60,3 | 62,5 | 65,0 |
| Transfert canadien en matière de programmes sociaux | 16,9 | 17,4 | 17,9 | 18,5 | 19,0 | 19,6 |
| Péréquation | 25,3 | 26,2 | 27,2 | 28,1 | 29,1 | 30,3 |
| Formule de financement des territoires | 5,2 | 5,5 | 5,8 | 6,3 | 6,6 | 6,8 |
| Accords sur la santé avec les provinces et les territoires | 4,3 | 4,3 | 4,3 | 3,1 | 2,5 | 2,5 |
| Système pancanadien d'apprentissage et de garde des jeunes enfants | 6,6 | 7,9 | 7,9 | 8,0 | 8,2 | 8,5 |
| Fonds pour le développement des collectivités du Canada | 2,4 | 2,5 | 2,5 | 2,6 | 2,6 | 2,7 |
| Autres arrangements fiscaux2 | -7,6 | -7,6 | -8,0 | -8,3 | -8,7 | -9,1 |
| Total | 105,1 | 110,8 | 115,0 | 118,5 | 121,9 | 126,3 |
| Produits issus de la tarification de la pollution retournés aux Canadiens | 15,6 | 5,0 | 0,2 | 0,1 | 0,1 | 0,0 |
| Charges de programmes directes | ||||||
| Autres paiements de transfert | 107,1 | 115,6 | 117,3 | 119,6 | 119,0 | 122,7 |
| Autres charges de programmes directes | 130,5 | 150,2 | 144,0 | 143,2 | 145,7 | 148,9 |
| Total | 237,6 | 265,8 | 261,3 | 262,8 | 264,7 | 271,6 |
| Total des charges de programmes excluant les pertes actuarielles nettes | 489,9 | 525,2 | 528,4 | 537,9 | 549,7 | 568,3 |
| Frais de la dette publique | 53,4 | 55,6 | 60,0 | 66,2 | 71,4 | 76,1 |
| Total des charges, excluant les pertes actuarielles nettes | 543,3 | 580,9 | 588,3 | 604,1 | 621,2 | 644,4 |
| Pertes actuarielles nettes (gains actuariels nets) | 4,0 | 5,0 | 0,2 | 0,7 | -3,0 | -4,5 |
| Total des charges % du PIB |
547,3 | 585,9 | 588,6 | 604,8 | 618,1 | 639,8 |
| Principaux transferts aux particuliers | 4,3 | 4,5 | 4,6 | 4,6 | 4,6 | 4,6 |
| Principaux transferts aux provinces, territoires et municipalités | 3,4 | 3,5 | 3,5 | 3,5 | 3,4 | 3,4 |
| Charges de programmes directes | 7,7 | 8,4 | 8,0 | 7,7 | 7,5 | 7,4 |
| Total des charges de programmes excluant les pertes actuarielles nettes | 15,9 | 16,5 | 16,1 | 15,8 | 15,5 | 15,4 |
| Total des charges | 17,8 | 18,4 | 18,0 | 17,7 | 17,4 | 17,4 |
Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. 1 Un soutien au revenu lié à la COVID-19 pour les travailleurs avait été versé pendant la pandémie dans le cadre de la Prestation canadienne d'urgence, de la Prestation canadienne pour la relance économique et de la Prestation canadienne pour les travailleurs en cas de confinement. Ces programmes temporaires ont pris fin depuis, et le montant de 0,2 milliard de dollars prévu en 2025-2026 correspond principalement à la réévaluation des prestations versées en trop. Il figure dans les autres paiements de transfert, conformément à la présentation prévue dans les Comptes publics de 2026. 2 Les autres arrangements fiscaux comprennent l'abattement du Québec (montants compensatoires correspondant au transfert historique de points fiscaux et à la réduction en conséquence de l'impôt fédéral perçu pour le recouvrement des allocations aux jeunes et les paiements de remplacement pour les programmes permanents), les subventions législatives et les paiements liés au transfert des revenus nets découlant de la participation aux bénéfices nets d'Hibernia et de la participation accessoire aux bénéfices nets à Terre-Neuve-et-Labrador. |
||||||
Examen exhaustif des dépenses : Processus budgétaire 2025
Messages clés
- Lancé le 7 juillet 2025, l'Examen exhaustif des dépenses (EED) exigeait des ministres qu'ils présentent des propositions de réduction pouvant atteindre jusqu'à 15 % de leur base d'examen, liée aux dépenses prévues de chaque organisation dans le Budget principal des dépenses de 2025-2026.
- Cet examen visait à moderniser le fonctionnement des opérations gouvernementales afin d'accroître leur efficacité et de ralentir la croissance des dépenses de programmes directes. Les paiements de transfert législatifs aux provinces, aux territoires et aux particuliers étaient exclus de la portée de cet examen.
- Les ministres ont été chargés de mener un examen approfondi de leurs organisations, afin de cerner les programmes et les activités qui offraient peu de rendement, faisaient double emploi ou s'éloignaient du mandat fédéral de base.
- Chaque ministère a reçu la directive d'élaborer ses propositions d'économies à l'aide de l'analyse comparative entre les sexes plus afin de comprendre comment les Canadiens, y compris les groupes vulnérables, seraient touchés.
- Les agences centrales (le ministère des Finances Canada, le Bureau de Conseil Privé (BCP) et le Secrétariat du Conseil du Trésor du Canada (SCT)) ont collaboré avec les ministères afin de veiller à ce que les propositions soient viables, qu'elles ne créent pas de pressions sur l'intégrité des programmes et qu'elles ne compromettent pas la santé, la sécurité et la sûreté nationale des Canadiens.
- L'évaluation des propositions a été menée de façon rigoureuse, avec une gouvernance solide. Avec l'appui des agences centrales, le Comité du Cabinet de la Transformation du gouvernement a examiné l'ensemble des propositions afin d'assurer une surveillance adéquate et d'appliquer une approche uniforme.
- À la suite de l'examen du Comité, la ministre des Finances, avec l'appui du ministère des Finances Canada, et le premier ministre, avec l'appui du Bureau du Conseil privé, ont pris les décisions en vue de leur inclusion dans le budget de 2025.
Détails et renseignements supplémentaires
- L'Examen exhaustif des dépenses (EED) n'est pas une ronde de compressions généralisée. Il s'agit d'une approche mesurée et stratégique visant à améliorer la productivité dans la fonction publique. Pour atteindre cet objectif, les ministères et organismes fédéraux ont procédé à un examen approfondi de leurs organisations afin de repérer les programmes et activités qui donnaient peu de rendement, faisaient double emploi ou qui s'étaient éloignés du mandat fédéral de base.
- Le processus s'appliquait aux organisations financées par des crédits fédéraux, à l'exception :
- des mandataires du Parlement et des organismes indépendants pour préserver leur indépendance;
- des organisations à recouvrement des coûts, car les inclure ne générerait pas d'économies.
- Il a été demandé aux ministères d'élaborer des propositions à l'aide de l'analyse comparative entre les sexes plus afin de comprendre comment les Canadiens, y compris les groupes vulnérables, seraient touchés.
- Les économies prévues se répartissent de manière générale en trois thèmes :
- Moderniser les opérations gouvernementales (25,2 milliards de dollars sur quatre ans, de 2026-2027 à 2029-2030)
- Simplifier la prestation des programmes (1,5 milliard de dollars sur quatre ans)
- Réorienter les programmes du gouvernement (17,5 milliards de dollars sur quatre ans)
- Les économies réalisées à l'issue de l'EED dans les ministères et les programmes varient, ce qui témoigne de la nécessité de protéger les mandats importants de certaines organisations en matière de prestation de services de première ligne, de programmes sociaux et de priorités telles que la défense et la sécurité. Ainsi, le gouvernement a établi un objectif d'économies plus faible de 2 % pour les organisations suivantes :
- Agence des services frontaliers du Canada (ASFC)
- Instituts de recherche en santé du Canada (IRSC)
- Service canadien du renseignement de sécurité (SCRS)
- Centre de la sécurité des télécommunications (CST)
- Relations Couronne-Autochtones et Affaires du Nord Canada (RCAANC)
- Services aux Autochtones Canada (SAC)
- Femmes et Égalité des genres Canada (FEGC)
- Ministère de la Défense nationale (MDN)
- Conseil de recherches en sciences naturelles et en génie (CRSNG)
- Gendarmerie royale du Canada (GRC)
- Conseil de recherches en sciences humaines (CRSH)
Examen exhaustif des dépenses : Résultats du budget de 2025
Messages clés
- Au cours de la dernière décennie, soit de 2015 à 2024, la fonction publique fédérale a augmenté de plus de 40 %. C'est deux fois plus que le taux de la croissance économique. Alors que les dépenses de programme directes ont commencé à diminuer après avoir atteint un sommet en 2020-2021 au cours de la pandémie de COVID-19, la fonction publique a continué de grossir.
- Reconnaissant que cette croissance exerçait une pression sur les finances fédérales, le gouvernement a lancé l'examen exhaustif des dépenses (EED) afin de cerner des économies en réduisant les redondances, les inefficacités et les chevauchements au sein du gouvernement fédéral. Les résultats ont été annoncés dans le budget de 2025, avec des économies de 9 milliards de dollars en 2026-2027, de 10 milliards de dollars en 2027-2028 et de 13 milliards de dollars en 2028-2029. Jumelé aux autres économies et aux revenus énoncés dans le budget de 2025, il produira des économies de 60 milliards de dollars sur cinq ans, à compter de 2025-2026.
- Les économies réalisées grâce à l'EED contribuent à la cible budgétaire du gouvernement qui consiste à équilibrer les dépenses de fonctionnement et les revenus d'ici 2028-2029, tout en créant une marge de manœuvre budgétaire pour réorienter les dépenses fédérales vers des investissements qui favorisent la formation de capital et améliorent la productivité.
- Il est important de souligner qu'il ne s'agit pas d'un exercice de compressions généralisées. Il s'agit d'une approche mesurée et stratégique visant à ce que les économies n'aient aucune incidence sur la santé, la sécurité et la sûreté des Canadiens. En conséquence, les économies varient selon les ministères et les programmes, des objectifs moins élevés étant fixés lorsque cela s'avère nécessaire pour préserver la mission essentielle de certaines organisations dans la prestation de services de première ligne, de programmes sociaux et dans des domaines prioritaires tels que la défense et la sécurité.
- Comme indiqué dans le budget de 2025, au chapitre 5 et à l'annexe 3, les gains d'efficacité réalisés se groupent de manière générale sous trois catégories :
- Moderniser le fonctionnement du gouvernement (une économie de 25,2 milliards de dollars sur quatre ans, de 2026-2027 à 2029-2030). Il s'agit notamment d'accroître l'efficience des fonctions administratives et de soutien, de tirer parti des nouvelles technologies et de limiter les dépenses discrétionnaires sur les déplacements et la formation, ainsi que le recours aux consultants externes.
- Simplifier la prestation des programmes (une économie de 1,5 milliards de dollars sur quatre ans). Pour rendre les programmes plus accessibles à la population canadienne et en améliorer l'efficience administrative, plusieurs organismes fédéraux simplifieront la prestation de leurs programmes afin d'améliorer les services et de réduire le chevauchement.
- Réorienter des programmes du gouvernement (une économie de 17,5 milliards de dollars sur quatre ans). Cela implique de réorienter plusieurs programmes afin de donner la priorité aux dépenses qui auront le plus grand impact.
- En 2028-2029, le budget de 2025 estimait que les réductions découlant de l'EED représenteraient 4,9 % des dépenses de programmes directes prévues, avec une réduction estimée de 16 000 équivalents temps plein au sein de la fonction publique.
- À titre de comparaison, le Plan d'action pour la réduction du déficit (PARD), lancé dans le budget de 2012, prévoyait des réductions de 4,5 % des dépenses de programmes directes à maturité, avec une réduction estimée d'environ 19 200 équivalents temps plein.
- En tenant compte de l'EED, de l'attrition naturelle et des exercices d'économies antérieurs, le Budget de 2025 prévoit une diminution totale d'environ 40 000 postes, soit 10 % de l'effectif, entre le sommet de près de 368 000 employés atteint en 2023‑2024 et un effectif prévu d'environ 330 000 d'ici la fin de 2028‑2029.
Détails et renseignements supplémentaires
Exemples de résultats
- Ajustement des prestations liées au cannabis à des fins médicales pour refléter le prix du marché (4,4 milliards de dollars sur quatre ans) : le gouvernement assure une meilleure harmonisation avec les prix actuels du cannabis à des fins médicales tout en offrant les mêmes prestations.
- Modernisation des soutiens destinés aux industries et aux travailleurs canadiens (2,1 milliards de dollars sur quatre ans) : l'Accélérateur net zéro d'Innovation, Sciences et Développement économique Canada a connu une diminution de la demande, malgré des appels ciblés. Pour répondre aux défis économiques importants posés par les droits de douane américains et d'autres développements géopolitiques, le gouvernement investit dans le Fonds de réponse stratégique pour soutenir les industries et les travailleurs canadiens. Ce Fonds permettra d'apporter un soutien rapide et solide à ceux qui en ont le plus besoin pour favoriser la croissance de notre économie.
- Clôture du programme de plantation d'arbres (0,2 milliard de dollars sur quatre ans) : le gouvernement met progressivement fin au programme « 2 milliards d'arbres ». Les ententes de contribution et les engagements existants seront respectés, et les fonds non engagés seront retournés. Le gouvernement demeure déterminé à respecter des pratiques de gestion forestière durable – à ce jour, le programme a permis de s'engager à planter près d'un milliard d'arbres. Une nouvelle stratégie de compétitivité climatique stimulera l'investissement dans la croissance propre grâce aux crédits d'impôt à l'investissement pour l'économie propre.
Répercussions sur les effectifs
- Les économies recensées dans l'Examen exhaustif des dépenses contribuent à ramener la fonction publique à une taille plus viable, avec une réduction des postes estimée à 16 000 équivalents temps plein, soit environ 4,5 % de l'effectif en date de mars 2025. Ces réductions toucheront environ 650 postes de direction, ce qui représente à peu près 7 % de l'effectif de la haute direction. Cette diminution des postes permettra de poursuivre la trajectoire vers une fonction publique d'une taille plus viable d'environ 330 000 fonctionnaires d'ici 2028-2029.
- En date du 6 mai 2026, selon le Secrétariat du Conseil du Trésor du Canada (SCT), les ministères et organismes fédéraux de l'administration publique centrale ont annoncé la suppression de 17 850 postes dans le cadre de l'EED, dont 9 751 conformément aux directives du Réaménagement des effectifs (RE) pour les employés ou des processus de transition de carrière (TC) pour les cadres.
- Les économies donneront lieu à un réaménagement des effectifs et à une attrition pour ramener la taille de la fonction publique à un niveau plus soutenable. Afin que ces réductions se fassent dans la plus grande mesure possible par l'attrition et au moyen de départs volontaires, le budget de 2025 a prévu un programme d'incitation à la retraite anticipée (IRA) par le biais du Régime de retraite de la fonction publique. Du 26 mars 2026 au 24 juillet 2026, les fonctionnaires âgés de 50 ans ou plus pour le groupe 1, et de 55 ans ou plus pour le groupe 2, qui comptent au moins dix années d'emploi et au moins deux années de service ouvrant droit à pension dans le Régime peuvent demander à participer à ce programme, selon les critères établis par le Conseil du Trésor, sous réserve de l'approbation de l'administrateur général de l'organisation.
- Les administrateurs généraux doivent tenir compte des critères suivants approuvés par le Conseil du Trésor lors de l'évaluation des demandes au titre de l'IRA :
- l'organisation doit avoir besoin de réduire son effectif;
- les services à la population canadienne seront maintenus;
- les besoins opérationnels ou fonctionnels actuels et futurs doivent toujours être satisfaits.
- Les employés admissibles pourront prendre leur retraite et toucher une pension immédiate en fonction de leurs années de service, sans pénalité pour retraite anticipée, la date du départ à la retraite ne devant pas être postérieure au 20 janvier 2027.
Comparaisons avec les exercices précédents
|
Examen des programmes – Budget de 1995 Année de référence : 1997-2998 |
Plan d’action de réduction du déficit – Budget de 2012
Année de référence : 2015-2016 |
Recentrer les dépenses gouvernementales – Budget de 2023 Année de référence : 2026-2027 |
Examen exhaustif des dépenses – Budget de 2025 Année de référence : 2028-2029 |
|
|---|---|---|---|---|
| Charges de programmes directes | 48,4 | 115,1 | 217,7 | 264,7013326 |
| Réductions | 7,217 | 5,2357 | 3,610341852 | 12,84156831 |
| Réductions découlant de l’examen en proportion des charges de programmes directes projetées pour la dernière année (%) | 14,91115702 | 4,548827107 | 1,658402321 | 4,851342522 |
| Répercussions sur les ETP | 45 000 au total | 19 200 au total 12 000 par le biais du RE |
non divulgué | ~16 000 au total |
| Notes : * Les charges de programmes directes ne comprennent pas les principaux paiements de transfert aux particuliers ou d’autres paliers de gouvernement. L’Examen exhaustif des dépenses n’apporte aucune modification aux principaux paiements de transfert aux particuliers et à d'autres paliers de gouvernement. 1) Le budget de 1995 ne présentait pas le total des charges de programmes directes pour 1997-1998. Les réductions sont calculées en pourcentage des charges de programmes directes projetées pour 1997-1998 dans le budget de 1996. Les chiffres qui figurent ci-dessus, qui sont tirés de l'Examen des programmes, tiennent uniquement compte de la réduction de 7,2 milliards de dollars aux charges de programmes directes pour 1997-1998. Dans le budget de 1995, le gouvernement annonçait aussi des réductions supplémentaires de 4,7 milliards de dollars pour 1997-1998 ayant une incidence sur les principaux paiements de transfert, qui ne sont pas incluses dans ce graphique afin de permettre une comparaison cohérente avec d'autres examens. 2) Les chiffres de la mesure Recentrer les dépenses gouvernementales tiennent compte des réductions prévues qui figurent dans le Budget principal des dépenses de 2024-2025. 3) Les chiffres des dépenses de programmes directes de la mesure Recentrer les dépenses gouvernementales et de l'examen exhaustif des dépenses ne comprennent pas les pertes ou les gains actuariels. 4) Les répercussions sur les ETP pour l’Examen des programmes sont celles publiées dans le budget de 1995 et comprennent les Forces armées canadiennes. Les réductions découlant de l’EED par le biais du RE sont inconnues, car le gouvernement cherche à réduire au minimum les départs involontaires au moyen d’attrition et l’Incitation à la retraite anticipée. |
||||
Principales composantes des dépenses liées aux services professionnels et spéciaux, 2024-2025 (publiées dans la Mise à jour économique du printemps de 2026)
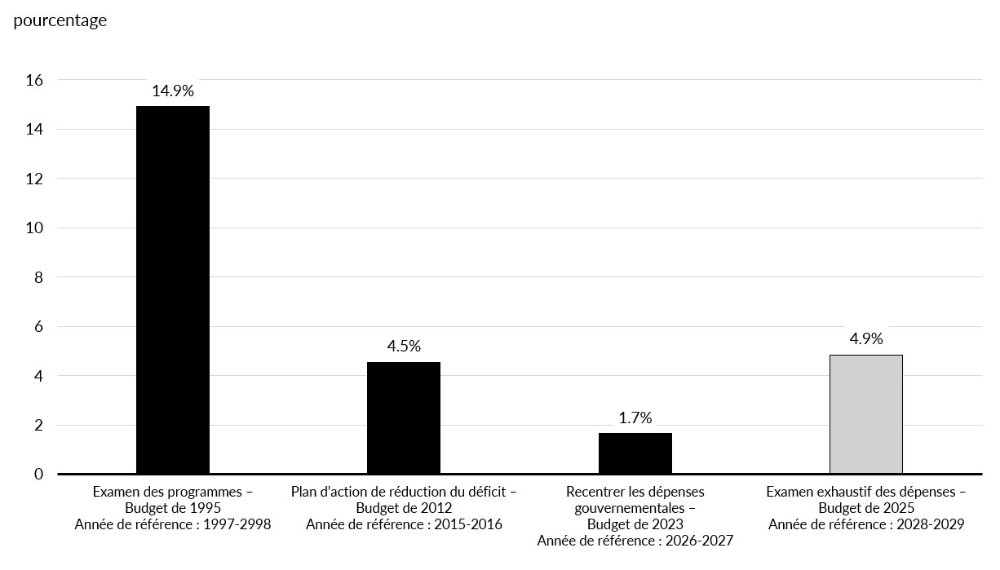
Autres économies et revenus
- L'Examen exhaustif des dépenses (EED) a cerné des économies de 9 milliards de dollars en 2026-2027, de 10 milliards de dollars en 2027-2028 et de 13 milliards de dollars en 2028-2029, ce qui représente un total de 44 milliards de dollars sur la période de prévision du budget de 2025 sur cinq ans.
- Le budget de 2025 a cerné d'autres mesures relatives aux économies et aux revenus, notamment :
- 4,0 milliards de dollars sur cinq ans en nouveaux revenus ou en dépenses réduites, grâce aux gains d'efficacité de l'Agence du revenu du Canada
- 7,75 milliards de dollars sur trois ans, à compter de 2027-2028, pour l'optimisation de la productivité au gouvernement (plus de détails seront fournis dans le budget de 2026)
- 1,2 milliard de dollars sur cinq ans, à compter de 2025-2026, pour des prestations de retraite équitables dans le secteur public
- 1,0 milliard de dollars sur quatre ans, à compter de 2026-2027, pour améliorer l'intégrité de l'aide financière aux étudiants
- 1,4 milliard de dollars sur cinq ans, à compter de 2025-2026, pour protéger l'intégrité du régime fiscal.
- Au total, ces mesures permettront au gouvernement d'économiser 60 milliards de dollars sur cinq ans.
Examen exhaustif des dépenses : Gains d'efficience du Comptes de Fonds des changes
Messages clés
- Dans le cadre de l'Examen exhaustif des dépenses (EED), le ministère des Finances a procédé à un examen approfondi de ses opérations afin d'identifier des gains d'efficience et de réduire les coûts.
- Cet exercice a examiné des activités relevant du mandat du ministère, même lorsqu'elles ne font pas partie du budget ministériel de base.
- Un examen des pratiques de gestion des risques associées au Compte du Fonds des changes (CFC), mené en collaboration avec la Banque du Canada à titre d'agent financier du gouvernement, a permis d'identifier des possibilités d'optimisation susceptibles de réduire les dédoublements, d'accroître l'efficience et de diminuer les coûts.
- Au moment du budget de 2025, les économies récurrentes étaient estimées à 5 millions de dollars. Ces économies devraient se concrétiser sous la forme de charges de la dette publique moins élevées.
- Si les économies sont supérieures aux prévisions, elles continueront de se traduire par des charges de la dette publique plus faibles, garantissant que le gouvernement bénéficie de tous les efforts visant à améliorer l'efficience et à réduire les coûts, conformément à l'esprit de l'EED.
Détails et renseignements supplémentaires
- Les ajustements apportés aux pratiques de gestion des risques devraient entraîner une baisse des coûts de financement du CFC (principalement financé par des swaps de devises), qui, sur une base comptable, sont imputés aux frais de la dette publique.
- Il y a peu d'informations supplémentaires qui peuvent être partagées à ce stade, étant donné la nature commercialement sensible des ajustements et les négociations en cours pour la mise en œuvre.
- Une fois le processus terminé, un aperçu des changements sera fourni en temps opportun (p. ex. dans le cadre du rapport annuel des réserves officielles internationales).
Examen exhaustif des dépenses : Examens horizontaux en cours
Messages clés
- Avec l'achèvement de l'examen exhaustif des dépenses, le gouvernement se concentre maintenant sur les possibilités horizontales qui vont au-delà des ministères et des organisations individuels pour améliorer l'efficacité globale du gouvernement.
- Ces examens horizontaux en cours comprendront des sujets tels que les marchés d'approvisionnement fédéraux, les services externes de conseillers en gestion et les examens thématiques des programmes horizontaux, y compris un examen des programmes d'acquisition des compétences et ceux destinés aux jeunes, dans le but d'améliorer les services.
- La Mise à jour économique du printemps de 2026 a annoncé que, dans un premier temps, le gouvernement se concentre sur la réduction de 20 % de l'utilisation de services externes de conseillers en gestion et autres au cours des trois prochaines années. Cela devrait permettre de réaliser des économies de 450 millions de dollars en 2027-28, et de 900 millions de dollars par an à partir de 2028-29.
- Les sommes économisées contribueront à l'engagement pris dans le Budget de 2025 de réaliser des économies d'au moins 7,75 milliards de dollars sur trois ans à compter de 2027-2028 et de 3,25 milliards de dollars par la suite en optimisant la productivité du gouvernement.
- Les résultats d'autres examens seront présentés dans le Budget de 2026. Comme indiqué dans la Mise à jour économique du printemps de 2026, les examens horizontaux ciblés deviendront une pratique permanente et prévisible pour resserrer la gestion des dépenses.
Détails et renseignements supplémentaires
Le budget de 2025 a annoncé l'intention du gouvernement d'adopter des calendriers d'examens prévisibles tenus régulièrement, afin d'assurer une gestion responsable des ressources de manière continue. Il a également annoncé que les futurs examens porteraient sur des thèmes horizontaux précis, comme le regroupement des fonctions d'administration des programmes, la promotion de la mise en œuvre et de l'expansion de l'IA, ainsi que l'examen des subventions aux entreprises et des programmes liés aux compétences.
Pour démontrer l'engagement du gouvernement envers ces examens, le budget de 2025 a prévu des économies de 7,75 milliards de dollars sur trois ans, à compter de 2027-2028, et de 3,25 milliards de dollars par la suite, et les résultats seront publiés dans le budget de 2026.
Dans le cadre du budget de 2025, le gouvernement s'est également engagé à réduire de 20 % sur trois ans les dépenses en gestion et autres services de consultation. Par ailleurs, le ministre des Finances et le ministre de la Transformation gouvernementale, des Travaux publics et de l'Approvisionnement ont lancé, en septembre 2025, un examen des marchés publics fédéraux afin de s'assurer que le gouvernement obtient le prix le plus bas pour des biens et services comparables.
Services professionnels et spéciaux
Les dépenses totales en gestion et autres services de consultation étaient d'environ 5 milliards de dollars en 2024-2025, et les dépenses totales en services professionnels et spéciaux atteignaient 23,1 milliards de dollars.
Principales composantes des dépenses liées aux services professionnels et spéciaux, 2024-2025 (publiées dans la Mise à jour économique du printemps de 2026)

Lutte contre la criminalité financière (mesures de lutte contre le blanchiment d'argent)
Messages clés
Agence contre les crimes financiers
- Le gouvernement met sur pied l'Agence contre les crimes financiers, le tout premier organisme d'application de la loi au Canada, qui sera chargé d'enquêter sur des crimes financiers complexes, comme la fraude et le blanchiment d'argent, et de recouvrer des produits illicites.
- Le 27 avril 2026, un projet de loi visant à créer la nouvelle Agence a été déposé (Projet de loi C-29, Loi sur l'Agence contre les crimes financiers), et dans la Mise à jour économique du printemps, un financement de plus de 400 millions de dollars sur cinq ans a été proposé pour soutenir la création de l'Agence.
- Cette initiative donne suite à l'engagement du gouvernement pris dans le budget de 2025 et s'inscrit dans les efforts globaux du gouvernement pour protéger les Canadiennes et Canadiens, et l'économie canadienne, lutter contre les crimes financiers et renforcer la crédibilité du Canada à titre de partenaire international de confiance.
Interdiction des guichets automatiques de cryptomonnaies
- Les guichets automatiques de cryptomonnaies sont devenus le principal moyen, pour les fraudeurs, d'extorquer de l'argent aux victimes, et pour les criminels, celui de déposer au Canada les produits en espèces de leurs activités criminelles.
- En interdisant les distributeurs automatiques de cryptomonnaies, le gouvernement sévit contre les fraudeurs et protège les Canadiens contre les crimes financiers qui soutiennent et facilitent le trafic de drogue, l'extorsion et la fraude.
- Les Canadiens continueront de pouvoir acheter des cryptomonnaies par l'entremise d'échanges en ligne et physiques où les contrôles de « connaissance du client » peuvent être mieux assurés.
Détails et renseignements supplémentaires
Agence de lutte contre les crimes financièrs
- Le budget de 2025 a annoncé l'engagement du gouvernement à créer l'Agence de lutte contre la criminalité financière (l'Agence), qui sera le tout premier organisme fédéral d'application de la loi au Canada dédié exclusivement aux enquêtes sur les crimes financiers complexes et au recouvrement des produits illicites.
- Le 27 avril 2026, le projet de loi C-29, Loi constituant l'Agence contre les crimes financiers et apportant des modifications corrélatives à certaines lois et à certains règlements, a été déposé au Parlement. Le projet de loi prévoit la création de l'Agence en tant qu'organisme indépendant, relevant du ministre des Finances, doté de pouvoirs policiers et dirigé par des civils. Les principales caractéristiques de l'Agence sont les suivantes :
- Un mandat visant à enquêter sur les crimes financiers graves et complexes, tels que le blanchiment d'argent, la fraude grave et les crimes majeurs liés aux marchés financiers, ainsi qu'à recouvrer les produits de la criminalité;
- La capacité de mener des enquêtes de manière autonome et en étroite collaboration avec des partenaires des forces de l'ordre provinciaux, territoriaux, municipaux et internationaux;
- La capacité d'attirer, de former et de retenir du personnel hautement spécialisé pour mener des enquêtes fondées sur le renseignement et axées sur la traçabilité des flux financiers, notamment des enquêteurs civils et policiers, du personnel chargé du renseignement criminel et financier, ainsi que des experts en recouvrement d'actifs, qui seront appuyés par des procureurs dévoués et spécialisés; et
- Un siège social situé dans la région de la capitale nationale, avec le pouvoir d'établir des bureaux régionaux.
- L'Agence devrait entamer une mise en œuvre progressive après l'approbation royale, l'objectif étant d'atteindre sa pleine capacité opérationnelle d'ici 2027.
- Afin de mettre sur pied la nouvelle Agence, la Mise à jour économique du printemps 2026 proposait d'allouer :
- 352,7 millions de dollars sur cinq ans à compter de 2026-2027, dont 57,8 millions de dollars au titre de l'amortissement résiduel et 82,1 millions de dollars à titre de financement permanent à l'Agence;
- 46,2 millions de dollars sur cinq ans et 11,5 millions de dollars de financement récurrent au Service des poursuites pénales du Canada; et
- 19,6 millions de dollars sur cinq ans et 1,5 million de dollars de financement récurrent au ministère des Finances du Canada.
- La mise à jour économique du printemps 2026 a également annoncé l'intention du gouvernement de charger le ministre de la Justice d'étudier de nouvelles réformes de la justice pénale afin de faciliter les enquêtes et les poursuites relatives aux crimes financiers complexes.
Guichets automatiques de cryptomonnaie
- Des études menées dans d'autres pays ont révélé qu'entre 85 et 98 % des transactions effectuées aux guichets automatiques de cryptomonnaie sont liées à des activités illicites, et le Centre canadien de lutte contre la fraude estime que seulement 5 à 10 % des cas de fraude sont signalés, ce qui signifie que les Canadiens auraient perdu entre 142 millions et 284 millions de dollars en raison de fraudes facilitées par les guichets automatiques de cryptomonnaie en 2024.
- Au Canada, il n'existe pas de données exhaustives sur l'ensemble des transactions effectuées par les guichets automatiques de cryptomonnaies ou par leurs exploitants.
- Les guichets automatiques de cryptomonnaies facturent également des frais de 5 à 10 fois supérieurs à ceux des plateformes d'échange de cryptomonnaies en ligne et physiques, ce qui limite considérablement leur utilisation légitime.
- Singapour ainsi que certaines villes et certains États des États-Unis ont purement et simplement interdit les guichets automatiques de cryptomonnaies, et le Royaume-Uni les a effectivement interdits. La Nouvelle-Zélande attend l'adoption d'une loi visant à les interdire, et l'Australie a indiqué qu'elle utiliserait les pouvoirs législatifs récemment adoptés pour interdire les guichets automatiques de cryptomonnaies.
Restriction sur les transactions en espèces d'un montant élevé
- La législation visant à mettre en œuvre l'interdiction des guichets automatiques de cryptomonnaies devrait également inclure une restriction sur l'acceptation des transactions en espèces d'un montant de 10 000 $ ou plus. Cette mesure figurait dans le projet de loi C-2 et a suscité certaines critiques de la part du Parti conservateur, qui a fait valoir qu'elle pourrait nuire aux transactions légitimes.
À répondre uniquement – Si l'on vous pose une question sur la restriction relative aux transactions en espèces d'un montant élevé
- Les crimes motivés par le profit, tels que le trafic de drogue, l'extorsion et la fraude, génèrent des recettes en espèces, et l'argent comptant demeure un moyen de paiement privilégié par les criminels, car il est autonome et facilement transférable.
- C'est pourquoi de nombreux pays maintiennent des restrictions sur les transactions en espèces d'un montant élevé. Le Canada est le seul pays du G7, à l'exception du Japon, à ne pas disposer d'un cadre visant à restreindre ou à réglementer les transactions en espèces d'un montant élevé dans l'ensemble de l'économie.
- L'impact de ces mesures sur les Canadiens serait minime. En 2024, les paiements en espèces ne représentaient que 1 % de la valeur totale des transactions de paiement au Canada, la valeur moyenne d'une transaction s'élevant à 27 $.
- Les institutions de dépôt sont exemptées de la restriction sur les transactions en espèces d'un montant élevé afin de permettre à l'argent comptant de circuler vers le système financier et d'offrir des solutions de paiement électronique pratiques, sécuritaires et économiques pour les achats importants, comme les chèques, les cartes de débit, les cartes de crédit, les virements bancaires, les virements électroniques, etc.
- Au Canada, toute personne a le droit légal de posséder un compte bancaire, et le pays affiche le taux d'inclusion financière le plus élevé du G7, avec plus de 99 % des Canadiens en âge de travailler détenant un compte auprès d'une institution financière.
- Au Canada, toute personne a le droit légal de posséder un compte bancaire, et le pays affiche le taux d'inclusion financière le plus élevé du G7, avec plus de 99 % des Canadiens en âge de travailler détenant un compte auprès d'une institution financière.
- 99 % des Canadiens vivent à moins de 20 km d'un guichet automatique et 97 % à moins de 20 km d'une succursale.
Engagements en matière de défense – budget de 2025 et Mise à jour économique du printemps de 2026
Détails et renseignements supplémentaires
Budget de 2025
- Tableau à la fin du chapitre 4 (page 199 dans la version anglaise, page 229 dans la version française) : 58,8 milliards de dollars, selon la comptabilité d'exercice, pour la défense, notamment : (1) Réinvestir pour rebâtir et réarmer les Forces armées` canadiennes; (2) une nouvelle Agence de l'investissement pour la défense; et (3) Opérations REASSURANCE et AMARNA.
| 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | Total | |
|---|---|---|---|---|---|---|
| 4.1 Défendre notre souveraineté | 7 235 | 11 029 | 12 423 | 13 971 | 14 125 | 58 784 |
| Réinvestir pour rebâtir et réarmer les Forces armées canadiennes1,* | 7 217 | 10 125 | 11 601 | 13 331 | 14 348 | 56 622 |
Moins : Fonds affectés précédemment dans le cadre financier |
-18 | -80 | -148 | -214 | -280 | -739 |
| Une nouvelle Agence de l'investissement pour la défense2 | 0 | 13 | 19 | 19 | 19 | 71 |
| Renforcer la présence du Canada : opérations REASSURANCE et AMARNA3,* | 57 | 1 018 | 998 | 836 | 40 | 2 949 |
Moins : Fonds provenant des ressources ministérielles actuelles |
-20 | -47 | -48 | -2 | -2 | -119 |
1 Réinvestir pour rebâtir et réarmer les Forces armées canadiennes : en 2025-2026, les investissements en matière de défense au titre de cette mesure correspondent à plus de 9 milliards de dollars, selon la comptabilité de caisse, comme l'a annoncé le premier ministre le 9 juin 2025. La somme de 7,2 milliards de dollars en 2025-2026, selon la comptabilité d'exercice, diffère de la somme de 8,3 milliards de dollars initialement énoncée selon la comptabilité d'exercice, en raison du traitement comptable des investissements au titre de la Stratégie industrielle de défense. 2 Une nouvelle Agence de l'investissement pour la défense a été annoncée le 2 octobre 2025. 3 L'opération REASSURANCE a été annoncée le 26 août 2025. * La mesure comprend du financement désigné comme un investissement en capital. Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. Un glossaire des abréviations utilisées dans ce tableau est présenté à la fin de l'annexe 1. |
||||||
- Des renseignements détaillés concernant ces mesures, y compris les montants totaux de financement selon la comptabilité de caisse, sont présentés au chapitre 4 (pages 184-190 dans la version anglaise, pages 213-219 dans la version française).
Mise à jour économique du printemps de 2026
- Tableau à la fin du chapitre 1 (page 86 dans la version anglaise, page 96 dans la version française) : 2,08 milliards de dollars, selon la comptabilité d'exercice, pour la défense, dont : (1) l'Agence de l'investissement pour la défense; et (2) Opération UNIFIER.
| 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | Total | |
|---|---|---|---|---|---|---|---|
| 1.6 Défendre notre souveraineté | 0 | 519 | 723 | 768 | 35 | 29 | 2 074 |
| Agence de l'investissement pour la défense | 0 | 30 | 30 | 30 | 30 | 30 | 150 |
Moins : Fonds affectés précédemment dans le cadre financier |
0 | -8 | -8 | -8 | -8 | -8 | -39 |
Moins : Fonds provenant des ressources ministérielles existantes |
0 | -3 | -2 | -2 | 0 | 0 | -8 |
| Renforcer le soutien du Canada à l'Ukraine – Opération UNIFIER* | 0 | 499 | 703 | 748 | 13 | 7 | 1 970 |
|
* La mesure comprend un financement classé comme un investissement en capital. Nota – Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. Un glossaire des abréviations utilisées dans ce tableau est présenté à la fin de l'annexe 1. |
|||||||
- Tableau A1.15 (page 136 dans la version anglaise, page 158 dans la version française) : 300 millions de dollars en 2026-2027 selon la comptabilité d'exercice pour l'aide militaire à l'Ukraine.
| Ministère | 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | |
|---|---|---|---|---|---|---|---|
| Soutien du Canada à l'Ukraine -Aide militaire | MDN | .... | 300 | - | - | - | - |
Engagements en matière de défense
Messages clés
- En mars, le Canada a atteint l'objectif de l'OTAN consistant à consacrer 2 % de son produit intérieur brut (PIB) aux dépenses de défense, une première depuis la chute du mur de Berlin.
- Les alliés de l'OTAN, y compris le Canada, ont convenu d'un nouvel engagement en matière d'investissement dans la défense visant à consacrer 5 % du PIB à la défense d'ici 2035.
- Le Canada est en voie de respecter cet engagement. Plus précisément :
- Le Canada atteint déjà l'objectif de 1,5 % du PIB consacré aux « investissements liés à la défense et à la sécurité », grâce aux dépenses actuellement prévues par les gouvernements fédéral, provinciaux et territoriaux.
- Le gouvernement a annoncé 85 milliards de dollars dans le budget de 2025 et 2,4 milliards supplémentaires dans la Mise à jour économique du printemps 2026 pour viser l'objectif de 3,5 % fixé pour l'« investissement de base en matière de défense » (voir tableau ci-dessous).
- Au total, le gouvernement a prévu un financement permettant d'atteindre 4 % du PIB au titre des dépenses totales consacrées à la défense d'ici la fin de cette décennie.
- Le gouvernement a l'intention d'accroître davantage les dépenses en matière de défense pour atteindre l'objectif de 5 % fixé par l'OTAN selon le calendrier prévu ou avant (c'est-à-dire d'ici 2035), des fonds supplémentaires devant être rendus disponibles à mesure que les plans de dépenses et les capacités en matière de défense seront précisés.
*Puces caviardées*
Détails et renseignements supplémentaires
Mesures liées à la défense énoncées dans le budget de 2025 et la Mise à jour économique du printemps 2026
| Mesure | Description | Montant |
|---|---|---|
| Reconstruire et réarmer les Forces armées canadiennes, et réinvestir dans celles-ci : | 81,8 milliards de dollars sur 5 ans pour les mesures suivantes : | |
| Recrutement, rémunération et services de santé | Financement pour recruter et maintenir en poste une force de combat solide, notamment des augmentations salariales historiques pour les FAC, et le soutien des services de santé des FAC. | 20,4 milliards de dollars (5 ans) |
| Soutien de l'infrastructure et de l'équipement | Financement pour réparer et soutenir les capacités des FAC, et investir dans l'infrastructure de défense, notamment l'expansion des infrastructures pour les munitions et l'entraînement. | 19 milliards de dollars (5 ans) |
| Modernisation du numérique, de la cybersécurité et des technologies de l'information | Financement pour moderniser l'infrastructure numérique, y compris celle nécessaire à la guerre moderne, comme la cyberdéfense. | 10,9 milliards de dollars (5 ans) |
| Nouvelles capacités militaires | Financement pour accroître les capacités militaires du Canada, notamment des investissements dans des véhicules logistiques supplémentaires, des véhicules légers et blindés, des capacités de lutte contre les drones et de frappe de précision à longue portée, et la production nationale de munitions, entre autres investissements. | 17,9 milliards de dollars (5 ans) |
| Stratégie industrielle de défense | Financement pour renforcer le secteur canadien de la défense au moyen d'une Stratégie industrielle de défense. | 6,6 milliards de dollars (5 ans) |
| Partenariats en matière de défense et soutien international | Financement pour accroître les partenariats du Canada en matière de défense, notamment l'augmentation de l'aide militaire à l'Ukraine et le renforcement de la formation militaire et des programmes de politique internationale. | 6,2 milliards de dollars (5 ans) |
| Soutien aux organismes de sécurité | Financement à la Garde côtière canadienne, au Service canadien du renseignement de sécurité et à Services publics et Approvisionnement Canada pour des initiatives complémentaires visant à renforcer les capacités de défense du Canada. | 0,805 milliard de dollars (5 ans) |
| Agence de l'investissement pour la défense | Financement à Services publics et Approvisionnement Canada pour établir l'Agence de l'investissement pour la défense. | 30,8 millions de dollars sur 4 ans |
| Opération REASSURANCE | Financement au ministère de la Défense nationale pour appuyer le renouvellement de l'Opération REASSURANCE, la plus grande mission outre-mer des FAC. | 2,7 milliards de dollars sur 3 ans |
| Opération ARMANA | Financement au ministère de la Défense nationale et au Centre de la sécurité des télécommunications pour soutenir l'Opération AMARNA, la contribution des FAC au renforcement de la paix et de la sécurité au Moyen-Orient. | 300,1 millions de dollars sur 3 ans |
| Mesure | Description | Montant |
|---|---|---|
| Agence de l'investissement pour la défense | Financement supplémentaire pour établir l'Agence de l'investissement pour la Défense en tant qu'entité autonome, et en assurer le fonctionnement. | 103,8 millions de dollars sur 5 ans, et 22,3 millions de dollars par la suite |
| Opération UNIFIER | Financement au ministère de la Défense nationale, au Centre de la sécurité des télécommunications, à Affaires mondiales Canada et au Service canadien du renseignement de sécurité pour le renouvellement de l'Opération UNIFIER afin que les FAC poursuivent la formation des membres des Forces armées ukrainiennes. | 2 milliards de dollars sur 3 ans |
| Soutien du Canada à l'Ukraine – Aide militaire | Financement de l'aide militaire à l'Ukraine. | 300 millions de dollars en 2026-2027. |
Bureau des grands projets
Messages clés
- Créé en août 2025 afin d'accélérer la réalisation de projets de construction nationale au Canada et de servir de guichet unique pour les promoteurs de projets dans le cadre du processus réglementaire fédéral, le Bureau des grands projets (BGP) a comme but de simplifier et d'accélérer l'approbation des projets. Il s'agit d'un élement clé du plan du gouvernement visant à mobiliser des investissements totaux de 1 000 milliards de dollars au cours des cinq prochaines années grâce à des dépenses publiques plus judicieuses et à des investissements en capital plus importants.
- L'atteinte de cet objectif produirait des retombées économiques considérables, qui se multiplieraient au fil du temps en raison de la productivité accrue. À titre d'exemple, avec des investissements privés de 500 milliards de dollars supplémentaires au cours des cinq prochaines années, le PIB réel pourrait croître d'environ 3,5 % de plus d'ici 2030.
- Les projets soumis au BGP sont ceux qui permettront d'accroître les exportations canadiennes vers de nouveaux partenaires mondiaux, de libérer le potentiel considérable du Canada en matière de ressources et de stimuler la croissance économique.
- Le budget de 2025 a annoncé des fonds pour établir le BGP et accroître le financement des grands projets par l'entremise de la Banque de l'infrastructure du Canada et de la Corporation de garantie de prêts pour les Autochtones du Canada. Il a également renouvelé l'Initiative fédérale sur la consultation à Relations Couronne-Autochtones et Affaires du Nord Canada et appuie la participation des Autochtones à l'évaluation des grands projets à Services aux Autochtones Canada.
- À ce jour, quinze projets et six stratégies ont été soumis au Bureau des grands projets. Ensemble, ils représentent plus de 125 milliards de dollars en nouveaux investissements, soutiennent plus de 60 000 emplois et renforceront la force économique du Canada pour les générations à venir.
- Le 8 mai 2026, le gouvernement a annoncé d'éventuels changements qui permettraient d'assurer les examens et prise de décision au niveau fédéral ne dépassent pas un an, une fois que toutes les informations du promoteur du projet auront été reçues. Le gouvernement lance deux documents de travail en vue d'obtenir l'avis des peuples autochtones, les provinces et territoires, ainsi que la population canadienne, sur une période de 30 jours, sur les réformes de la réglementations proposées.
Détails et renseignements supplémentaires
Les projets renvoyés au bureau des grands projets représentent plus de 125 milliards de dollars d'investissements en immobilisations.
1 projet industriel, 4 projets d'électricité, 5 projets miniers, 2 projets énergétiques, 3 projets de transport
- Phase 2 de LNG Canada (Kitimat, C.-B.) : Ce projet doublerait la production de GNL de l'installation, ce qui en ferait le deuxième terminal GNL en importance au monde et attirerait 33 milliards de dollars de capitaux privés. Il permettra d'acheminer du GNL canadien à faible émission de carbone sur les marchés mondiaux et de renforcer la croissance économique locale.
- Projet de nouvelle centrale nucléaire de Darlington (Bowmanville, Ont.) : Ce projet fera du Canada le premier pays du G7 à exploiter un petit réacteur modulaire à l'échelle du réseau. Sa première unité alimentera 300 000 foyers et soutiendra 200 emplois permanents et 1 600 emplois dans la construction. Jusqu'à 3 milliards de dollars en capitaux propres provenant du Fonds de croissance du Canada et du Fonds Chantiers Ontario aident à réduire les risques liés à la construction.
- Projet de terminal à conteneurs de Contrecœur (Contrecœur, Qc) : Cet agrandissement augmentera la capacité de conteneurs du port de Montréal de 60 %, renforçant les chaînes d'approvisionnement et créant des milliers d'emplois. Le 9 avril 2026, le gouvernement du Canada a annoncé le début de la construction de ce projet et la Banque de l'infrastructure du Canada s'est engagée à verser 1,16 milliard de dollars en financement.
- Mine de cuivre de Foran à McIlvenna Bay (centre-est de la Saskatchewan) : Ce projet fournira du cuivre et du zinc à faibles émissions pour l'énergie propre et la fabrication de pointe tout en créant des centaines d'emplois.
- Expansion de la mine Red Chris (nord-ouest de la Colombie-Britannique) : Ce projet prolongera la durée de vie de la mine de plus d'une décennie, augmentera la production de cuivre du Canada de plus de 15 % et soutiendra 1 500 emplois opérationnels et 1 800 emplois dans la construction.
- Ligne de transport d'électricité de la côte nord (Nord-Ouest de la Colombie-Britannique) : Ce projet en trois phases permettra de jumeler les principales lignes de transport d'électricité de Prince George à Terrace et du nord à Bob Quinn, renforçant ainsi l'accès aux télécommunications et à l'électricité pour les collectivités éloignées et les grands projets industriels.
- Ksi Lisims LNG (île Pearse, territoire Nisg̱a'a, C.-B.) : Cette installation flottante de GNL sera l'une des opérations de GNL les moins polluantes au monde, attirant près de 30 milliards de dollars d'investissements et créant des milliers de carrières spécialisées. Le projet a reçu les approbations fédérales et provinciales coordonnées des évaluations environnementales en septembre 2025.
- Projet nickélifère Crawford de la société Canada Nickel (Timmins, Ontario) : Ce projet produira du nickel de haute qualité à faible teneur en carbone pour les batteries et l'acier vert, attirant des investissements de 5 milliards de dollars et créant des milliers d'emplois.
- Mine Matawinie de Nouveau Monde Graphite (Saint Michel des Saints, QC) : Ce projet soutiendra le centre de batteries du Québec grâce à une mine de graphite intégrée et à une usine de matériaux, créant plus de 1 000 emplois et attirant 1,8 milliard de dollars d'investissements. Par l'entremise du MPO, le gouvernement du Canada a coordonné un soutien financier pour faire avancer le projet rapidement, y compris un accord d'écoulement de sept ans sur 30 000 tonnes par année avec le gouvernement du Canada, une enveloppe de financement de 459 millions de dollars provenant de la Banque de l'infrastructure du Canada et d'Exportation et développement Canada et un investissement stratégique en actions de 113 millions de dollars de la part du Fonds de croissance du Canada.
- Projet minier Sisson de Northcliff Resources (Sisson Brook, N.-B.) : Ce projet permettrait de rétablir la production de tungstène du Canada – essentielle à la défense et à la fabrication de pointe – et de produire du molybdène pour l'acier à haute résistance et les superalliages. Cela rétablirait le Canada en tant que fournisseur sûr de tungstène.
- Projet hydroélectrique Nukkiksautiit d'Iqaluit (Iqaluit, Nunavut) : Ce projet hydroélectrique de 15 à 30 MW appartenant à des Inuits remplacera la dépendance d'Iqaluit à l'égard de 15 millions de litres de diesel importé chaque année, éliminant ainsi 130 000 tonnes d'émissions et fournissant une énergie abordable, fiable et sans émissions.
- Agrandissement de la centrale hydroélectrique Taltson (région du Grand lac des Esclaves, T.N.-O.) : Ce projet doublera la capacité hydroélectrique des Territoires du Nord-Ouest grâce à la construction d'une nouvelle centrale hydroélectrique de 60 mégawatts et au raccordement des réseaux électriques nord et sud du Grand lac des Esclaves par l'intermédiaire d'une ligne de transport d'électricité de 320 kilomètres.
- Route de la vallée du Mackenzie (de Wrigley à Inuvik, T.N.-O.) : Cette route de 800 km créera un nouveau corridor économique toutes saisons dans la vallée du Mackenzie tout en assurant la connectivité à longueur d'année avec trois collectivités isolées.
- Route et port de Grays Bay (région de Kitikmeot, Nunavut) : Ce projet créera des liens d'exportation essentiels et permettra l'exploration et la mise en valeur de nouvelles ressources grâce à une route toutes saisons de 230 km de la frontière du Nunavut à un nouveau port en eau profonde et à un nouvel aérodrome sur l'océan Arctique.
- Corridor économique et de sécurité de l'Arctique (province géologique des Esclaves, T.N.-O.) : Cette route toutes saisons de 400 km reliera Yellowknife à la route et au port de Grays Bay, créant ainsi des liens d'exportation essentiels et permettant l'exploration et la mise en valeur de nouvelles ressources.
Stratégies de transformation en cours d'élaboration par le BPM
- Train à grande vitesse Alto : Le premier train à grande vitesse du Canada, s'étendant sur environ 1 000 km de Toronto à Québec et atteignant des vitesses allant jusqu'à 300 km/h pour réduire de moitié les temps de trajet et relier près de la moitié de la population canadienne.
- Port de Churchill Plus : Ce projet permettra de moderniser le port de Churchill et d'élargir les corridors commerciaux grâce à une route praticable en tout temps, à une ligne ferroviaire améliorée, à un nouveau corridor énergétique et à une capacité de déglaçage maritime.
- Stratégie sur les minéraux critiques : L'une des priorités du Bureau des grands projets sera de faire en sorte que davantage de projets de minéraux critiques fassent l'objet de décisions d'investissement finales, en mettant l'accent sur la durabilité et la certitude réglementaire.
- Stratégie énergétique du Canada atlantique : Un projet qui exploiterait plus de 60 GW de potentiel d'énergie éolienne en Nouvelle-Écosse et dans d'autres régions du Canada atlantique, reliant cette énergie renouvelable et sans émissions à l'Est et au Canada atlantique pour répondre à la demande en croissance rapide.
- Pathways Plus : Un projet de captage, d'utilisation et de stockage du carbone en Alberta doté d'une infrastructure énergétique supplémentaire qui soutiendrait un secteur de l'énergie conventionnelle solide tout en réduisant les émissions et l'intensité des émissions des sables bitumineux. Pathways crée la perspective de faciliter les exportations de pétrole à faible teneur en carbone des sables bitumineux de l'Alberta vers divers marchés potentiels.
- Corridor essentiel de conservation du Nord-Ouest (nord-ouest de la Colombie-Britannique et du Yukon) : La côte nord-ouest du Canada abrite le Triangle d'or, l'une des plus riches réserves mondiales de minéraux et de métaux essentiels à la transition énergétique ainsi qu'aux chaînes d'approvisionnement de la défense pour le Canada et ses alliés.
Principaux transferts aux provinces et aux territoires dans le Budget principal des dépenses 2026-2027
Messages clés
- Comme indiqué dans la Mise à jour économique du printemps, en 2026-2027, les transferts vers les autres paliers de gouvernement ont crû de 4,8 milliards de dollars, de 110,8 milliards de dollars à 115,6 milliards de dollars.
- La croissance a été attribuable à l'augmentation des quatre principaux transferts fédéraux aux provinces et aux territoires (le tableau ci-dessous).
| 2025-2026 | 2026-2027 | Changement | |
|---|---|---|---|
| TCS | 54 685 | 57 419 | 2 734 (5,0%) |
| TCPS | 17 416 | 17 939 | 522 (3,0%) |
| Péréquation | 26 170 | 27 160 | 991 (3,8%) |
| FFT | 5 489 | 5 844 | 355 (6,5%) |
| Total | 103 759 | 108 362 | 4 602 (4,4%) |
- Ces transferts législatifs sont administrés par le ministère des Finances, et sont en grande partie inconditionnels.
Détails et renseignements supplémentaires
1. Quels ont été les principaux facteurs de la croissance prévue par la loi en vue de déterminer les principaux paiements de transfert pour 2026-2027?
- La péréquation croît selon le taux de croissance moyen sur trois ans du PIB nominal.
- La trajectoire de croissance pour 2026-2027 est égale à la croissance moyenne du PIB nominal en 2024, 2025 et 2026 : 3,8 %.
- Le Transfert canadien en matière de santé (TCS) croît selon le taux de croissance moyen sur trois ans du PIB nominal ou le taux minimum prévu par la loi, selon le plus élevé des deux. Le 7 février 2023, le taux minimum a été fixé à 5,0 % pour la période de 2023-2024 à 2027-2028. En 2028-2029, il reviendra à 3,0 %.
- La trajectoire de croissance pour 2026-2027 est égale 5 %, dépassant la croissance moyenne du PIB en 2024, 2025 et 2026 (3,8 %).
- Aux termes de la loi, le Transfert canadien en matière de programmes sociaux (TCPS) doit augmenter de 3 % par an.
- Les augmentations de la formule de financement des territoires sont principalement dictées par la croissance des dépenses des gouvernements provinciaux et locaux, qui sont des composantes importantes de la formule.
2. Le gouvernement fédéral va-t-il renouveler le financement des soins de santé qui arrive à expiration?
- Dans l'ensemble, le soutien fédéral aux soins de santé continuera de croître chaque année grâce à la garantie de croissance de 5 % du Transfert canadien en matière de santé jusqu'en 2027-2028, et le TCS continuera de croître selon le taux le plus élevé entre la moyenne mobile sur trois ans de la croissance du PIB nominal ou de 3 % à compter de 2028-2029.
- Si l'on insiste : Aucune décision n'a été prise concernant le renouvellement du financement fédéral pour les soins à domicile et en milieu communautaire ainsi que pour la santé mentale et les dépendances, lequel financement était limité dans le temps et devrait prendre fin en 2026-2027, ou pour les soins de longue durée, dont le financement doit prendre fin en 2027-2028.
3. Comment les frais de la dette publique se comparent-ils aux transferts en matière de santé?
- Les frais de la dette publique devraient dépasser le Transfert canadien en matière de santé en 2026-2027 et devraient continuer à le faire chaque année de la période de prévisions.
- D'ici 2028-2029, le gouvernement équilibrera les dépenses courantes et les revenus. À ce moment-là, les déficits seront attribuables aux investissements destinés à soutenir la prospérité à long terme.
- Malgré de nouveaux sommets nominaux, les frais de la dette demeurent relativement faibles en proportion du PIB (actuellement à un ratio de 1,8 %) et devraient rester soutenables à moyen et à long terme.
| Projections | ||||||||
|---|---|---|---|---|---|---|---|---|
| 2024-2025 | 2025-2026 | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 | ||
| Transfert canadien en matière de santé | 52,1 | 54,7 | 57,4 | 60,3 | 62,6 | 65,0 | 67,5 | |
| Frais de la dette publique | 53,4 | 54,0 | 58,7 | 65,7 | 71,6 | 75,7 | 80,9 | |
4. Comment les transferts fédéraux ont-ils été attribués par province et territoire en 2025-2026 et en 2026-2027?
| 2025-2026 | ||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Niveau | T.-N.-L. | Î.-P.-É. | N.-É. | N.-B. | Qc | Ont. | Man. | Sask. | Alb. | C.-B. | Nt | T.N.-O. | Yn | Total |
|
TCS
|
722 | 240 | 1 435 | 1 142 | 11 893 | 21 346 | 1 982 | 1 663 | 6 603 | 7 480 | 55 | 60 | 63 | 54 685 |
|
TCPS
|
230 | 76 | 457 | 364 | 3 788 | 6 798 | 631 | 530 | 2 103 | 2 382 | 17 | 19 | 20 | 17 416 |
|
Péréquation
|
113 | 666 | 3 465 | 3 123 | 13 567 | 546 | 4 689 | 0 | 0 | 0 | 0 | 0 | 0 | 26 170 |
|
FFT
|
0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 2 231 | 1 803 | 1 454 | 5 489 |
|
Total
|
1 065 | 982 | 5 357 | 4 629 | 29 248 | 28 690 | 7 302 | 2 193 | 8 706 | 9 863 | 2 304 | 1 883 | 1 538 | 103 759 |
| Changement depuis 2024-2025 | ||||||||||||||
|
TCS
|
32 | 13 | 69 | 58 | 539 | 968 | 99 | 88 | 407 | 322 | 3 | 3 | 3 | 2 604 |
|
TCPS
|
6 | 3 | 13 | 12 | 101 | 182 | 20 | 18 | 91 | 58 | 1 | 1 | 1 | 507 |
|
Péréquation
|
-105 | 56 | 180 | 226 | 251 | -29 | 336 | 0 | 0 | 0 | 0 | 0 | 0 | 917 |
|
FFT
|
0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 122 | 104 | 104 | 330 |
|
Total
|
-67 | 72 | 263 | 297 | 892 | 1 121 | 455 | 107 | 498 | 381 | 125 | 108 | 108 | 4 358 |
| (%) | -5,9% | 7,9% | 5,2% | 6,8% | 3,1% | 4,1% | 6,6% | 5,1% | 6,1% | 4,0% | 5,7% | 6,1% | 7,6% | 4,4% |
| 2026-2027 | ||||||||||||||
| Niveau | T.-N.-L. | Î.-P.-É. | N.-É. | N.-B. | Qc | Ont. | Man. | Sask. | Alb. | C.-B. | Nt | T.N.-O. | Yn | Total |
|
TCS
|
755 | 254 | 1 507 | 1 203 | 12 457 | 22 359 | 2 086 | 1 757 | 7 036 | 7 817 | 58 | 64 | 67 | 57 419 |
|
TCPS
|
236 | 79 | 471 | 376 | 3 892 | 6 985 | 652 | 549 | 2 198 | 2 442 | 18 | 20 | 21 | 17 939 |
|
Péréquation
|
182 | 723 | 3 538 | 3 360 | 13 907 | 406 | 5 044 | 0 | 0 | 0 | 0 | 0 | 0 | 27 160 |
|
FFT
|
0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 2 358 | 1 907 | 1 579 | 5 844 |
|
Total
|
1 173 | 1 055 | 5 517 | 4 939 | 30 256 | 29 750 | 7 781 | 2 305 | 9 235 | 10 259 | 2 434 | 1 991 | 1 667 | 108 362 |
| Changement depuis 2025-2026 | ||||||||||||||
|
TCS
|
33 | 14 | 72 | 62 | 564 | 1 013 | 104 | 93 | 433 | 337 | 3 | 3 | 3 | 2 734 |
|
TCPS
|
6 | 3 | 14 | 12 | 104 | 187 | 20 | 19 | 95 | 60 | 1 | 1 | 1 | 522 |
|
Péréquation
|
68 | 57 | 74 | 237 | 340 | -140 | 355 | 0 | 0 | 0 | 0 | 0 | 0 | 991 |
|
FFT
|
0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 126 | 104 | 125 | 355 |
|
Total
|
108 | 73 | 159 | 311 | 1 008 | 1 060 | 479 | 112 | 529 | 396 | 130 | 108 | 129 | 4 602 |
| (%) | 10,1% | 7,5% | 3,0% | 6,7% | 3,4% | 3,7% | 6,6% | 5,1% | 6,1% | 4,0% | 5,6% | 5,7% | 8,4% | 4,4% |
Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. Les montants du Transfert canadien en matière de santé (TCS) et du Transfert canadien en matière de programmes sociaux (TCPS) pour 2025-2026 correspondent à la deuxième estimation, tandis que ceux pour 2026-2027 correspondent à la première estimation. Ce tableau exclut les autres arrangements fiscaux : Déductions et remboursements au titre du TCS, Ententes en matière de santé avec les provinces et territoires, Système pancanadien d'apprentissage et de garde des jeunes enfants, Fonds pour les villes et les collectivités du Canada, Subventions législatives, Abatement du Québec, Stabilisation fiscale, Entente sur les paiements annuels de ristournes liées au projet Hibernia avec Terre-Neuve-et-Labrador, Transfert découlant de la participation aux bénéfices nets et de la participation accessoire aux bénéfices nets d'Hibernia à Terre-Neuve-et-Labrador, et remboursement du financement pour les puits orphelins à l'Alberta. |
||||||||||||||
5. Péréquation et formule de financement des territoires
Messages généraux
- La péréquation est financée par le gouvernement du Canada au moyen des revenus généraux, qui proviennent principalement des impôts fédéraux. Tous les Canadiens sont assujettis au même régime fédéral d'impôt sur le revenu et à sa structure d'imposition progressive, peu importe où ils vivent. Les gouvernements provinciaux ne versent aucune contribution au programme de péréquation.
- Les paramètres généraux de la formule sont énoncés dans la Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces (LAFGFP). En vertu de cette loi, le ministre des Finances est autorisé à effectuer des paiements de péréquation. Ce pouvoir est généralement renouvelé tous les cinq ans afin de s'assurer que le programme atteint ses objectifs et utilise les mesures les plus récentes et les plus exactes pour déterminer des droits des provinciaux.
- Le gouvernement fédéral tient régulièrement des consultations auprès des gouvernements provinciaux dans le cadre du renouvellement du programme. Nous avons lancé des consultations auprès des provinces et des territoires pour le prochain renouvellement, qui doit avoir lieu avant le 31 mars 2029.
5A. Terre-Neuve-et-Labrador a déposé une contestation constitutionnelle de la péréquation, alléguant un traitement inéquitable en ce qui concerne les paiements planchers de péréquation, le plafond de capacité fiscale et le coût de prestation des services. Quelle est la réponse du gouvernement?
- Le gouvernement du Canada s'est engagé à appliquer le principe du versement de paiements de péréquation pour veiller à ce que les gouvernements provinciaux disposent de revenus suffisants pour offrir des niveaux de services publics raisonnablement comparables à des niveaux d'imposition raisonnablement comparables. Le gouvernement effectuera des paiements de péréquation totalisant 27,2 milliards de dollars en 2026-2027.
Si l'on insiste pour des précisions concernant le litige :
- Je ne peux pas commenter les questions portées devant les tribunaux.
5B. Pourquoi le programme de péréquation verse-t-il des montants supérieurs à ce qui est requis selon sa propre formule?
- Selon la formule actuelle, le total des paiements de péréquation augmente en fonction de la croissance de l'économie.
- La formule actuelle assure un financement stable et prévisible depuis 2009-2010.
- La péréquation n'a pas pour effet de porter la capacité fiscale des provinces bénéficiaires au-dessus de celle des provinces non bénéficiaires. Bien que la trajectoire de croissance selon le PIB entraîne un versement total plus élevé que la formule qu'elle a remplacée, les provinces non bénéficiaires ont toujours une capacité fiscale supérieure à celle des provinces bénéficiaires.
5C. Le plafond de capacité fiscale est-il injuste en ce qui concerne les ressources naturelles?
- Le traitement des ressources naturelles dans le programme de péréquation représente une position de compromis du groupe d'experts de 2006 qui cherchait à concilier les intérêts des provinces riches en ressources et ceux des provinces moins bien dotées. Le groupe d'experts a recommandé un taux d'inclusion de 50 % des revenus tirés des ressources, et un plafond de capacité fiscale pour éviter que la péréquation ne porte la capacité fiscale d'une province bénéficiaire à un niveau supérieur à celui d'une province non bénéficiaire.
5D. Les revenus provenant de l'hydroélectricité sont-ils exclus du calcul de la péréquation? L'hydroélectricité bénéficie-t-elle d'un traitement plus favorable?
- Tous les revenus tirés des ressources naturelles perçus par les gouvernements provinciaux reçoivent le même traitement dans la péréquation, qu'il s'agisse de l'hydroélectricité, des redevances pétrolières et gazières ou de toute autre ressource. Le traitement actuel des ressources naturelles reflète les recommandations du groupe d'experts O'Brien de 2006, visant la conciliation des intérêts des provinces riches en ressources et de ceux des provinces moins bien dotées en ressources.
- Si l'on insiste : Je comprends qu'il y a des préoccupations concernant la façon dont les provinces dotées de ressources hydroélectriques pourraient renoncer à des revenus en ayant de faibles tarifs d'électricité. Il s'agit d'une question sur laquelle mes fonctionnaires ont travaillé lors des renouvellements précédents. Ils ont entamé des consultations auprès de leurs homologues provinciaux et territoriaux en prévision du prochain cycle de renouvellement.
5E. Terre-Neuve-et-Labrador et d'autres administrations ont demandé que la péréquation soit mise à jour pour tenir compte du besoin en matière de dépenses. Si cela fait partie de la Constitution, pourquoi n'est-ce pas mesuré?
- Le programme n'a jamais inclus de mesure du coût de la prestation des services publics.
- Si l'on insiste : Le groupe d'experts de 2006 a rapporté que la plupart des provinces soutenaient l'approche actuelle axée sur la capacité fiscale et avaient exprimé des préoccupations quant au fait que la prise en compte des besoins en matière de dépenses ajouterait à la complexité d'un programme déjà complexe, et pourrait aussi entraîner des intrusions indirectes du Canada dans des décisions qui relèvent de la compétence des provinces.
5F. Comment expliquez-vous la contribution fiscale nette de l'Alberta au Canada? Est-ce équitable?
- Tous les Canadiens sont assujettis au même régime fédéral d'impôt sur le revenu et à sa structure progressive de l'impôt sur le revenu, peu importe où ils vivent. Le régime de l'impôt et de transferts prend en compte la capacité des particuliers et des entreprises à payer et fournit un soutien à ceux qui en ont le plus besoin.
- Les Canadiens de certaines régions sont des contributeurs fiscaux nets, tandis que d'autres sont des bénéficiaires nets. C'est normal dans une fédération. Cela reflète les différences entre les économies régionales.
- Au moyen du régime de l'impôt, le gouvernement fédéral perçoit proportionnellement plus de revenus dans les régions où les citoyens sont plus prospères.
- En revanche, les résidents des régions dont la population est en moyenne moins prospère ont généralement besoin de plus de soutien; les dépenses fédérales y seront donc proportionnellement plus élevées, notamment au titre de programmes tels que l'assurance-emploi, la Prestation canadienne pour enfants, le Supplément de revenu garanti et la péréquation, en réponse à ces besoins.
- Le Canada est plus qu'un bilan. Le système fédéral profite à tous les Canadiens, que leur province soit un bénéficiaire net ou un contributeur fiscal net.
5G. Des demandes ont été faites pour que les discussions sur le renouvellement de la péréquation et de la FFT commencent prochainement. Quand prévoyez-vous reprendre ces discussions?
- Les fonctionnaires fédéraux ont entamé des consultations auprès de leurs homologues provinciaux et territoriaux en prévision du prochain cycle de renouvellement.
- Le gouvernement fédéral consulte régulièrement les gouvernements provinciaux et territoriaux dans le cadre du renouvellement. Le prochain renouvellement doit avoir lieu avant le 31 mars 2029.
5H. La péréquation réduit-elle les incitatifs à la croissance économique?
- Il est peu probable qu'un gouvernement provincial préfère compter sur les paiements de péréquation plutôt que sur ses propres revenus fiscaux tirés de la croissance économique. La croissance économique procure des avantages globaux plus importants, tant pour le gouvernement provincial que pour les résidents de la province.
5I. Devrait-il y avoir un organisme indépendant permanent chargé de conseiller le gouvernement sur la répartition de la péréquation?
- Le groupe d'experts a indiqué que la majorité des provinces estimaient qu'un tel organisme n'était pas nécessaire. Bien qu'il soit encore possible d'améliorer le processus intergouvernemental actuel, la plupart des provinces préféraient ce processus à un organisme indépendant.
6. Qu'est-ce que l'abattement d'impôt du Québec et comment fonctionne-t-il?
- L'abattement d'impôt du Québec prend la forme d'une réduction de 16,5 points de pourcentage de l'impôt fédéral sur le revenu des particuliers pour tous les déclarants du Québec, ce qui correspond à environ 8,4 milliards de dollars en 2026-2027.
- Durant les années 1960 et 1970, les provinces ont eu la possibilité d'accepter les points d'imposition fédéraux (c'est-à-dire « l'abattement ») en lieu et place d'un soutien fédéral en espèces pour certains programmes sociaux tels que l'assurance-hospitalisation, l'aide sociale ou les allocations aux jeunes. Cet abattement permettrait à une province d'augmenter son taux d'imposition provincial d'une somme équivalente, sans aucune incidence sur ses contribuables. Le Québec a été la seule province à accepter l'offre fédérale.
- Comme les principaux transferts fédéraux vers le Québec sont calculés selon les mêmes modalités que ceux destinés à d'autres provinces, les montants faisant l'objet de l'abattement doivent être recouvrés. Cela n'a aucune incidence nette sur le total des transferts fédéraux au Québec.
Production automatique de déclarations de revenus
Messages clés
Déclarations de revenus préremplies
- Le budget de 2025 contenait l'annonce comme quoi l'ARC préparera une déclaration de revenus préremplie pour les particuliers ayant des revenus plus faibles et une situation fiscale simple.
- Cette mesure aidera environ 1 million de particuliers à partir de 2027 pour l'année d'imposition 2026, atteignant environ 5,5 millions de particuliers d'ici 2029 pour l'année d'imposition 2028.
- Les particuliers pourront accéder au service, vérifier leurs informations personnelles, réviser un sommaire de leur déclaration de revenus préremplie en ligne et confirmer leurs modifications et consentement à leur compte de l'ARC.
- Cette approche garantira que les particuliers reçoivent leurs prestations auxquelles ils ont droit, comme l'Allocation canadienne pour l'épicerie et les besoins essentiels (ACEBE) (qui remplacera le crédit pour la TPS/TVH en juillet 2026), l'allocation canadienne pour enfants, et plus encore.
Production réputée
- Le budget de 2025 propose aussi de modifier la Loi de l'impôt sur le revenu, afin de permettre à l'ARC de produire une déclaration de revenus au nom de certaines personnes à faible revenu admissibles dont la situation fiscale est simple, qui n'ont pas d'impôt à payer et ne produisent pas de déclaration elles-mêmes.
Services Déclarer simplement
- Les services Déclarer simplement sont des méthodes simplifiées de production de déclaration de revenus que l'ARC offre aux particuliers admissibles à faible revenu qui ont une situation fiscale simple.
- Lors de la période de production 2026, les services Déclarer simplement de l'ARC ont offert à près de 3 millions de particuliers admissibles l'option de produire une déclaration de revenus rapidement, facilement et gratuitement, par téléphone, sur papier ou par voie électronique.
Détails et renseignements supplémentaires
Déclarations de revenus préremplies
- Le contribuable devra toujours donner son consentement ou son approbation pour que l'ARC puisse produire la déclaration préremplie. Contrairement aux méthodes de production traditionnelles (par exemple, sur papier et IMPÔTNET), les contribuables admissibles n'auront pas à entrer les données ni à transmettre la déclaration eux-mêmes. Une fois que le contribuable aura vérifié et confirmé ou accepté les renseignements figurant dans sa déclaration préremplie, l'ARC produira automatiquement la déclaration en son nom.
- Ce service garantira que les particuliers reçoivent les prestations auxquelles ils ont droit, comme l'ACEBE, qui remplacera le crédit pour la TPS/TVH en juillet 2026, et l'ACE.
- Les particuliers doivent faire une demande pour commencer à recevoir certaines prestations, comme l'allocation canadienne pour enfants.
Déclaration réputée
- Conditions législatives proposées pour la déclaration réputée:
- le particulier n'a pas avisé le ministre de ne pas produire une déclaration de revenus en son nom pour l'année;
- le particulier n'a pas produit de déclaration de revenus pour au moins l'une des trois années d'imposition précédentes;
- le particulier n'a pas produit de déclaration de revenus pour l'année au plus tard le jour qui suit de quarante-cinq jours la date d'échéance de production qui lui est applicable pour l'année;
- la totalité du revenu éventuel du particulier pour l'année est indiquée dans une déclaration de renseignements présentée au ministre pour l'année;
- le revenu imposable de la personne pour l'année d'imposition est inférieur au montant le plus bas entre le montant personnel de base fédéral et son équivalent provincial (plus le montant en raison de l'âge ou le montant pour personnes handicapées, le cas échéant);
- le ministre a avisé le particulier des renseignements figurant au dossier du ministre pour l'année et le particulier n'a pas, dans les quatre-vingt-dix jours suivant la date à laquelle l'avis est envoyé par le ministre par courrier ou par voie électronique, selon le cas :
- par ailleurs produit une déclaration de revenus pour l'année,
- avisé le ministre de corrections à apporter aux renseignements figurant au dossier du ministre qui auraient pour effet que l'une des autres conditions énoncées au présent paragraphe ne soit pas remplie;
- le particulier n'a pas fait faillite au cours de l'année;
- le particulier remplit les autres conditions que le ministre peut désigner.
Statut d'organisme de bienfaisance pour les organisations religieuses
Messages clés
- L'enregistrement et la surveillance du statut d'organisme de bienfaisance constituent un processus réglementaire non partisan qui relève du mandat de l'Agence du revenu du Canada (l'Agence).
- L'Agence applique les lois et politiques pertinentes de façon uniforme et équitable à tous les organismes, quelles que soient leurs affiliations religieuses.
- Les vérifications sont menées de façon impartiale et constituent un élément clé du programme d'observation. Elles aident l'Agence à maintenir la confiance du public dans l'équité et l'intégrité du système d'enregistrement des organismes de bienfaisance.
- L'Agence ne sélectionne pas les organismes de bienfaisance enregistrés pour vérification en fonction de leur religion ou de leur appartenance confessionnelle, et de tels facteurs n'influenceraient en rien le résultat d'une vérification. Toutes les étapes de ce processus sont réalisées dans un cadre réglementaire et de gestion des risques clair, conçu pour prévenir tout biais dans la prise de décision.
- La décision de l'Agence de révoquer l'enregistrement d'un organisme de bienfaisance n'est pas prise à la légère. Tout organisme visé par une révocation a le droit d'exercer un recours.
Questions sur des organismes spécifiques :
- Les dispositions relatives à la confidentialité de la Loi de l'impôt sur le revenu empêchent l'Agence de divulguer des renseignements sur les contribuables et de commenter des cas particuliers. De plus, il ne peut ni confirmer ni infirmer si une organisation fait actuellement l'objet d'une vérification, a été sélectionnée pour une vérification ou a fait l'objet d'une vérification.
- Les mesures prises par l'Agence ne peuvent être rendues publiques que lorsqu'elles entraînent la révocation ou la sanction d'un organisme de bienfaisance.
Détails et informations supplémentaires
Enregistrement en tant qu'organisme de bienfaisance
Pour être enregistré en tant qu'organisme de bienfaisance, un organisme doit être constitué exclusivement à des fins de bienfaisance et consacrer toutes ses ressources à des activités qui contribuent à la réalisation de ces fins. Les fins de bienfaisance entrent dans une ou plusieurs des catégories suivantes : le soulagement de la pauvreté, la promotion de l'éducation, la promotion de la religion et d'autres fins qui sont utiles à la communauté.
Le terme « bienfaisance » n'est pas défini dans la Loi de l'impôt sur le revenu; on utilise donc la common law (décisions judiciaires) pour déterminer ce qui relève de la bienfaisance.
Les fins d'un organisme de bienfaisance enregistré doivent également procurer un avantage tangible au public dans son ensemble ou à une partie importante du public. En outre, les fins et les activités qui sont illégales au Canada ou contraires aux politiques publiques canadiennes sont interdites.
L'Agence applique la même norme, que l'organisme demandeur ait l'intention d'exploiter un organisme religieux ou d'exercer tout autre type d'activité de bienfaisance.
Les organismes qui souhaitent mettre en œuvre des programmes religieux doivent démontrer à l'Agence que leurs activités contribuent à la promotion de la religion du point de vue de la bienfaisance. De manière générale, cela signifie manifester, promouvoir, maintenir ou accroître la croyance aux trois attributs clés d'une religion : la foi en une puissance supérieure invisible, telle qu'un Dieu, un Être suprême ou une Entité ; le culte ou le respect ; et un système de doctrines et de pratiques précis et complet. Ceci peut se faire par diverses activités, notamment en établissant, en entretenant et en soutenant un lieu de culte où se déroulent des offices conformes aux préceptes et aux doctrines d'une foi ou d'une religion particulière.
Sélection de vérification
Les organismes de bienfaisance sont sélectionnés pour une vérification en fonction de divers facteurs visant à minimiser le risque d'inobservation. Les renseignements déclarés par l'organisme de bienfaisance dans sa déclaration annuelle T3010 et les cas d'inobservation relevés lors de vérifications antérieures sont deux facteurs utilisés pour cerner les risques.
Les renseignements obtenus par l'Agence concernant une éventuelle inobservation d'un organisme de bienfaisance (p. ex., de sources publiques ou de plaintes) peuvent, combinés à d'autres renseignements disponibles, éclairer l'évaluation des risques et déterminer si une vérification est justifiée. Seules les nouvelles informations contenues dans ces sources sont prises en compte pour l'évaluation des risques, et non le volume des déclarations reçues concernant un seul organisme. Dans tous les cas, la pertinence et la crédibilité des renseignements recueillis sont pondérées en fonction en fonction de divers facteurs.
L'évaluation des risques effectuée dans le cadre du processus de sélection des vérifications est soumise à un processus d'examen et d'approbation interne qui tient compte de tous les renseignements disponibles. Au cours d'une vérification et à son terme, les mesures et les décisions de l'Agence sont déterminées par les faits pertinents de chaque cas.
Opposition et appels
Dans tous les cas où une vérification décèle un problème d'inobservation sérieux, l'Agence enverra à l'organisme de bienfaisance une « lettre d'équité administrative » dans laquelle elle fournira un résumé détaillé des résultats de la vérification et les mesures que l'Agence propose de prendre. L'organisme de bienfaisance a alors la possibilité de présenter des observations à l'Agence. L'Agence examinera et prendra en compte ces observations avant de prendre une décision finale.
Si l'Agence décide de révoquer l'enregistrement d'un organisme de bienfaisance ou d'imposer une sanction, une lettre sera envoyée à l'organisme pour l'en informer avant la révocation ou la sanction. Si l'organisme de bienfaisance conteste la décision de l'Agence, il peut se prévaloir de ses droits de recours en déposant une opposition auprès de la Direction générale des appels de l'Agence. Si un organisme de bienfaisance enregistré n'est pas d'accord avec une décision résultant de la procédure d'opposition, il peut faire appel auprès de la Cour d'appel fédérale ou de la Cour canadienne de l'impôt, selon le type d'appel.
Divulgation publique et révocations
Lorsque l'Agence révoque l'enregistrement d'un organisme de bienfaisance ou lui impose une sanction, elle publie cette information dans la Liste des organismes de bienfaisance et de certains autres donataires reconnus. En vertu de la Loi de l'impôt sur le revenu, l'Agence peut divulguer une copie de la lettre qu'elle a envoyée à l'organisme de bienfaisance pour lui faire part de sa décision. Ceci afin d'assurer la transparence de la décision de l'Agence à l'égard de l'organisme de bienfaisance.
Divulgation publique et formulaire T3010, Déclaration de renseignements des organismes de bienfaisance enregistrés
En vertu de la Loi de l'impôt sur le revenu, les organismes de bienfaisance enregistrés sont tenus de produire une déclaration de renseignements annuelle, en utilisant le formulaire T3010, Déclaration de renseignements des organismes de bienfaisance enregistrés, ainsi que les pièces jointes et les états financiers requis, dans les six mois suivants la fin de leur exercice. Dans leur déclaration de renseignements annuelle, les organismes de bienfaisance sont généralement tenus de divulguer, entre autres renseignements, tous leurs revenus, dépenses, actifs et passifs pour l'exercice financier en question.
Le formulaire T3010 a un double objectif :
- Il fournit à l'Agence des renseignements qui indiquent si un organisme de bienfaisance enregistré risque de ne pas risque être conforme.
- Il joue également un rôle essentiel pour assurer la transparence et la responsabilité des organismes de bienfaisance enregistrés.
Les renseignements publics du formulaire T3010, pour les cinq derniers exercices financiers, sont publiés sur la Liste des organismes de bienfaisance et de certains autres donataires reconnus de l'Agence. De plus, toutes les données publiques des déclarations de renseignements annuelle des organismes de bienfaisance enregistrés et révoqués pour les exercices financiers de 1990 à 2024 sont accessibles sur le Portail du gouvernement ouvert du Canada.
Le public peut également demander une copie des déclarations de renseignements et des états financiers d'un organisme de bienfaisance enregistré par le biais d'une demande de renseignements informelle et d'une demande d'accès à l'information formelle.
Budget principal des dépenses – Aperçu
- Le Budget principal des dépenses 2026–2027 présente un total de 502,8 milliards de dollars de dépenses budgétaires, qui comprend :
- 230,4 milliards de dollars à voter — les propres dépenses de fonctionnement et d'immobilisations du gouvernement pour environ 130 organisations, des transferts de paiements à d'autres ordres de gouvernement, des organisations ou des particuliers, et des paiements à des sociétés d'État.
- 272,4 milliards de dollars en dépenses législatives prévues — y compris d'importants paiements de transfert à d'autres ordres de gouvernement et à des particuliers, notamment les prestations aux aînés, le Transfert canadien en matière de santé et la péréquation; ainsi que les frais de la dette publique.
- 2,9 milliards de dollars supplémentaires en dépenses non budgétaires — principalement des décaissements nets et des revenus liés aux prêts, investissements et avances, sur une base législative.
- Le Budget principal des dépenses, présenté selon la comptabilité de caisse, comprend généralement :
- paiements de transfert : 59,8 % des dépenses, soit 300,5 milliards de dollars
- dépenses de fonctionnement et d'immobilisations : 29,5 % des dépenses, soit 148,6 milliards de dollars
- frais de la dette publique : 10,7 % des dépenses, soit 53,7 milliards de dollars
- Principales mesures du budget de 2025 incluses dans le Budget principal des dépenses :
- reconstruire et réarmer les Forces armées canadiennes, et réinvestir dans celles-ci (10,4 milliards de dollars)
- aider les jeunes à trouver un emploi et à le garder (0,8 milliard de dollars)
- renforcer le financement des infrastructures des Premières Nations et à leur accès à l'eau potable (0,8 milliard de dollars)
- une nouvelle stratégie en matière d'infrastructures commerciales (0,7 milliard de dollars)
- renforcer les organismes fédéraux d'application de la loi (0,3 milliard de dollars)
Budget des dépenses par organisation – Les 10 principales
Ministère des Finances – Total : 158 milliards de dollars (dépenses budgétaires) / 1,3 milliard de dollars (dépenses non budgétaires)
- Crédits votés : 148 millions de dollars
- Postes législatifs : 158 milliards de dollars
- Dépenses non budgétaires : 1,3 milliard de dollars
Ministère de l'Emploi et du Développement social – Total : 110 milliards de dollars (dépenses budgétaires)/1,8 milliard de dollars (dépenses non budgétaires)
- Crédits votés : 13,6 milliards de dollars
- Postes législatifs : 97 milliards de dollars
- Dépenses non budgétaires : 1,8 milliard de dollars
Département de la Défense nationale – Total : 50,7 milliards de dollars
- Crédits votés : 48,4 milliards de dollars
- Postes législatifs : 2,3 milliards de dollars
Ministère des Services aux Autochtones – Total : 24,1 milliards de dollars
- Crédits votés : 24 milliards de dollars
- Postes législatifs : 170 millions de dollars
Ministère des Relations Couronne-Autochtones et des Affaires du Nord – Total : 11,9 milliards de dollars (dépenses budgétaires)/25,9 millions de dollars (dépenses non budgétaires)
- Crédits votés : 11,8 milliards de dollars
- Postes législatifs : 33,7 millions de dollars
- Dépenses non budgétaires : 25,9 millions de dollars
Secrétariat du Conseil du Trésor – Total : 11,8 milliards de dollars
- Crédits votés : 11,8 milliards de dollars
- Postes législatifs : 42 millions de dollars
Ministère de la Santé – Total : 11 milliards de dollars
- Crédits votés : 10,4 milliards de dollars
- Postes législatifs : 552,1 millions de dollars
Ministère du Logement, de l'Infrastructure et des Collectivités – Total : 10,5 milliards de dollars
- Crédits votés : 8 milliards de dollars
- Postes législatifs : 2,5 milliards de dollars
Ministère de l'Industrie – Total : 8,8 milliards de dollars (dépenses budgétaires)/800 000 $ (dépenses non budgétaires)
- Crédits votés : 8,7 milliards de dollars
- Postes législatifs : 180 millions de dollars
- Dépenses non budgétaires : 800 000 $
Ministère des Anciens Combattants – Total : 8,2 milliards de dollars
- Crédits votés : 8,1 milliards de dollars
- Postes législatifs : 50,4 millions de dollars
Budget des dépenses par organisation (dollars) – Détaillé (Budget principal des dépenses 2026-2027 – Tableau 5)
| Organisation | Dépenses de 2024-2025 | Budget principal des dépenses de 2025–2026 | Budget principal des dépenses de 2025-2026 à ce jour | Budget principal des dépenses de 2026–2027 |
|---|---|---|---|---|
| Dépenses budgétaires | ||||
| Service canadien d'appui aux tribunaux administratifs | 85 959 301 | 82 470 273 | 87 229 416 | 79 351 598 |
| Agence de promotion économique du Canada atlantique | 400 468 299 | 362 024 356 | 416 594 564 | 389 405 777 |
| Énergie atomique du Canada limitée | 1 433 600 000 | 1 945 655 529 | 1 947 025 222 | 1 704 470 844 |
| Agence des services frontaliers du Canada | 3 008 932 959 | 2 992 971 949 | 3 010 144 240 | 3 069 895 577 |
| Conseil des arts du Canada | 364 283 160 | 360 142 160 | 360 312 160 | 357 666 546 |
| Société canadienne d'hypothèques et de logement | 5 443 589 624 | 6 367 704 082 | 6 468 812 197 | 6 128 083 371 |
| Société canadienne des postes | 22 210 000 | 1 056 210 000 | 2 064 210 000 | 22 210 000 |
| Agence du revenu du Canada | 22 179 323 307 | 10 375 216 596 | 10 622 929 278 | 6 273 543 680 |
| École de la fonction publique du Canada | 98 781 330 | 94 053 264 | 96 253 932 | 88 055 308 |
| Agence canadienne de l'eau | 43 218 773 | 84 831 831 | 84 781 231 | 81 026 925 |
| Organisation canadienne d'élaboration de normes d'accessibilité | 21 379 095 | 21 294 509 | 21 294 509 | 21 366 957 |
| Administration canadienne de la sûreté du transport aérien | 1 079 165 190 | 1 201 924 450 | 1 215 468 950 | 562 129 853 |
| Société Radio-Canada | 1 425 237 411 | 1 425 237 411 | 1 575 237 411 | 1 383 252 311 |
| Centre canadien d'hygiène et de sécurité au travail | 14 879 172 | 13 680 957 | 13 680 957 | 15 508 377 |
| Corporation commerciale canadienne | 13 792 138 | 13 792 138 | 13 792 138 | 13 772 022 |
| Commission canadienne du lait | 5 148 853 | 5 088 203 | 5 088 203 | 4 808 231 |
| Régie de l'énergie du Canada | 130 962 833 | 116 971 846 | 124 842 043 | 119 372 758 |
| Agence canadienne d'inspection des aliments | 1 039 748 970 | 916 844 964 | 925 927 687 | 839 092 362 |
| Commission canadienne des grains | 16 884 985 | 28 289 764 | 28 536 573 | 24 283 185 |
| Station canadienne de recherche dans l'Extrême-Arctique | 36 467 311 | 35 033 359 | 36 043 283 | 37 518 933 |
| Commission canadienne des droits de la personne | 41 564 092 | 39 491 498 | 40 292 916 | 38 268 771 |
| Instituts de recherche en santé du Canada | 1 424 372 236 | 1 374 978 697 | 1 376 931 655 | 1 487 399 731 |
| Secrétariat des conférences intergouvernementales canadiennes | 8 124 909 | 7 901 183 | 7 901 183 | 6 419 139 |
| Musée canadien pour les droits de la personne | 28 589 790 | 26 906 790 | 28 755 883 | 25 407 184 |
| Musée canadien de l'histoire | 83 226 822 | 78 060 568 | 81 953 458 | 76 855 199 |
| Musée canadien de l'immigration du Quai 21 | 10 024 370 | 8 799 370 | 9 916 370 | 8 080 571 |
| Musée canadien de la nature | 36 378 308 | 29 288 223 | 35 148 045 | 30 041 517 |
| Agence canadienne de développement économique du Nord | 80 976 370 | 77 835 040 | 111 318 462 | 134 263 076 |
| Commission canadienne de sûreté nucléaire | 202 442 088 | 185 065 842 | 185 051 942 | 190 308 129 |
| Fondation canadienne des relations raciales | 12 092 410 | 12 000 000 | 11 990 800 | 12 000 000 |
| Conseil de la radiodiffusion et des télécommunications canadiennes | 21 268 519 | 21 866 254 | 21 866 254 | 17 565 107 |
| Service canadien du renseignement de sécurité | 813 017 414 | 980 139 971 | 992 372 336 | 1 012 856 183 |
| Agence spatiale canadienne | 634 726 541 | 834 080 831 | 1 356 460 647 | 913 938 318 |
| Commission canadienne du tourisme | 115 967 712 | 125 027 800 | 125 027 800 | 93 365 772 |
| Bureau canadien d'enquête sur les accidents de transport et de la sécurité des transports | 42 977 085 | 41 123 756 | 41 123 756 | 41 516 756 |
| Office des transports du Canada | 58 705 513 | 57 088 618 | 57 056 418 | 35 702 168 |
| Commission civile d'examen et de traitement des plaintes relatives à la Gendarmerie royale du Canada | 16 206 050 | 16 864 282 | 17 301 457 | 29 229 106 |
| Centre de la sécurité des télécommunications | 1 088 532 260 | 1 220 576 186 | 1 660 204 059 | 2 007 168 706 |
| Commission du droit d'auteur | 5 073 306 | 4 730 579 | 4 730 579 | 4 774 176 |
| Service correctionnel du Canada | 3 600 517 417 | 3 862 529 485 | 4 017 752 500 | 4 000 574 185 |
| Service administratif des tribunaux judiciaires | 135 721 307 | 208 740 525 | 214 883 067 | 188 741 693 |
| Ministère des Femmes et de l'Égalité des genres | 368 962 160 | 407 142 146 | 407 142 146 | 414 566 238 |
| Ministère de l'Agriculture et de l'Agroalimentaire | 4 030 500 570 | 3 935 670 445 | 4 086 922 485 | 3 677 569 159 |
| Ministère du Patrimoine canadien | 2 140 649 974 | 2 095 587 968 | 2 219 457 260 | 1 857 662 321 |
| Ministère de la Citoyenneté et de l'Immigration | 6 508 539 896 | 5 174 027 652 | 5 972 887 724 | 4 416 881 617 |
| Ministère des Relations Couronne-Autochtones et des Affaires du Nord | 14 249 650 919 | 13 040 301 182 | 14 564 543 859 | 11 868 639 770 |
| Ministère de l'Emploi et du Développement social | 98 907 619 766 | 105 733 389 940 | 104 509 368 452 | 110 178 197 947 |
| Ministère des Finances | 143 259 846 686 | 149 839 931 447 | 149 738 991 225 | 158 271 364 374 |
| Ministère des Pêches et des Océans | 5 215 031 054 | 6 052 547 178 | 6 206 618 825 | 1 885 760 141 |
| Ministère des Affaires étrangères, du Commerce et du Développement | 9 044 090 743 | 8 437 090 075 | 9 371 708 678 | 7 224 120 822 |
| Ministère de la Santé | 8 749 465 180 | 10 625 357 753 | 12 318 353 257 | 10 978 991 599 |
| Ministère du Logement, de l'Infrastructure et des Collectivités | 7 351 328 354 | 9 084 332 795 | 9 096 924 311 | 10 452 471 061 |
| Ministère des Services aux Autochtones | 26 482 739 882 | 25 321 435 316 | 27 132 497 570 | 24 095 181 910 |
| Ministère de l'Industrie | 4 843 459 888 | 8 591 437 915 | 8 769 398 937 | 8 843 046 848 |
| Ministère de la Justice | 1 350 941 125 | 1 170 109 298 | 1 272 408 472 | 1 173 735 531 |
| Ministère de la Défense nationale | 33 924 795 251 | 35 665 011 698 | 45 429 911 426 | 50 689 069 701 |
| Ministre des Ressources naturelles | 4 419 629 198 | 5 132 577 391 | 5 157 575 815 | 4 878 808 102 |
| Ministère de la Sécurité publique et de la Protection civile | 1 340 817 593 | 2 162 988 694 | 2 210 797 655 | 2 252 844 028 |
| Ministère des Travaux publics et des Services gouvernementaux | 5 451 590 462 | 7 262 901 604 | 7 316 956 319 | 5 929 171 521 |
| Ministère de l'Environnement | 2 965 768 499 | 3 127 271 128 | 3 134 059 661 | 1 711 705 773 |
| Ministère des Transports | 3 621 009 429 | 3 176 936 463 | 3 288 456 562 | 3 940 442 707 |
| Ministère des Anciens Combattants | 7 630 043 185 | 7 830 735 401 | 8 145 362 279 | 8 171 287 460 |
| Ministère de la Diversification de l'économie de l'Ouest | 362 694 148 | 278 535 562 | 431 763 581 | 334 683 876 |
| Agence de développement économique du Canada pour les régions du Québec | 337 630 440 | 331 229 323 | 422 697 101 | 415 837 510 |
| Agence fédérale de développement économique pour le Nord de l'Ontario | 64 063 131 | 71 804 491 | 101 437 368 | 83 686 329 |
| Agence fédérale de développement économique pour le Sud de l'Ontario | 258 595 785 | 267 831 501 | 405 123 893 | 389 707 534 |
| Centre d'analyse des opérations et déclarations financières du Canada | 101 439 027 | 108 984 518 | 125 890 847 | 135 396 626 |
| Chambre des communes | 644 102 282 | 656 529 409 | 684 269 575 | 669 014 684 |
| Commission de l'immigration et du statut de réfugié | 352 875 031 | 345 397 322 | 345 207 822 | 344 133 766 |
| Agence d'évaluation d'impact du Canada | 104 787 243 | 115 435 790 | 115 435 790 | 109 484 984 |
| Centre de recherches pour le développement international | 160 270 169 | 159 359 769 | 167 359 769 | 139 273 031 |
| Commission mixte internationale (section canadienne) | 8 874 904 | 7 464 493 | 11 314 483 | 8 395 715 |
| Investir au Canada | 32 743 554 | 32 755 156 | 32 755 156 | 29 860 156 |
| Commission du droit du Canada | 4 040 229 | 3 894 054 | 3 894 054 | 3 419 602 |
| Commission des débats des chefs | 669 229 | 3 522 889 | 3 522 889 | 3 030 623 |
| Bibliothèque et Archives Canada | 212 373 163 | 208 150 119 | 208 125 066 | 184 597 263 |
| Bibliothèque du Parlement | 62 079 434 | 67 634 346 | 67 634 346 | 69 487 195 |
| Marine Atlantique Inc. | 194 973 753 | 182 531 084 | 221 111 587 | 133 391 174 |
| Comité externe d'examen des griefs militaires | 8 403 193 | 8 511 433 | 8 511 433 | 8 414 821 |
| Commission d'examen des plaintes concernant la police militaire | 5 776 668 | 5 877 270 | 6 127 270 | 6 242 645 |
| Commission d'examen des erreurs du système judiciaire | 0 | 0 | 139 789 | 9 349 976 |
| Société du Centre national des Arts | 59 524 537 | 57 122 713 | 57 772 713 | 56 681 299 |
| Commission de la capitale nationale | 150 820 480 | 179 777 651 | 198 692 651 | 161 956 281 |
| Office national du film | 82 474 995 | 73 272 888 | 78 139 888 | 72 476 403 |
| Musée des beaux-arts du Canada | 50 020 493 | 48 424 493 | 50 580 493 | 48 831 313 |
| Musée national des sciences et de la technologie | 38 440 940 | 40 472 693 | 41 242 693 | 41 029 594 |
| Conseil national de recherches du Canada | 1 708 014 071 | 1 762 178 965 | 1 957 826 192 | 1 915 140 152 |
| Secrétariat de l'Office de surveillance des activités en matière de sécurité nationale et de renseignement | 18 839 499 | 19 604 782 | 19 591 882 | 18 438 436 |
| Conseil de recherches en sciences naturelles et en génie | 1 468 578 249 | 1 506 621 011 | 1 512 929 242 | 1 616 770 624 |
| Administration du pipe-line du Nord | 400 246 | 567 540 | 567 540 | 569 520 |
| Bureau de l'infrastructure du Canada | 617 549 899 | 0 | 0 | 0 |
| Bureau du vérificateur général | 132 403 257 | 136 240 285 | 134 231 056 | 136 428 682 |
| Bureau du directeur général des élections | 313 279 692 | 691 627 656 | 691 627 656 | 274 171 951 |
| Bureau du commissaire à la magistrature fédérale | 804 198 460 | 846 957 744 | 846 957 744 | 930 623 440 |
| Commissariat au lobbying | 6 090 124 | 6 081 241 | 6 081 241 | 6 146 261 |
| Commissariat aux langues officielles | 26 148 095 | 26 701 150 | 26 687 450 | 27 033 917 |
| Commissariat aux conflits d'intérêts et à l'éthique | 8 532 829 | 9 164 919 | 9 164 919 | 9 391 804 |
| Bureau de l'enquêteur correctionnel du Canada | 6 919 489 | 8 063 518 | 8 063 518 | 7 682 095 |
| Bureau du directeur des poursuites pénales | 254 250 062 | 227 301 597 | 234 529 599 | 229 440 707 |
| Bureau du secrétaire du gouverneur général | 29 630 609 | 25 960 068 | 25 960 068 | 26 276 025 |
| Bureau du commissaire au renseignement | 2 059 410 | 2 635 580 | 2 635 580 | 2 650 617 |
| Bureau du directeur parlementaire du budget. | 6 650 298 | 8 491 923 | 8 491 923 | 8 160 981 |
| Commissariat à l'intégrité du secteur public du Canada | 6 764 763 | 7 928 224 | 7 928 224 | 8 077 875 |
| Bureau du conseiller sénatorial en éthique | 1 104 690 | 1 652 182 | 1 652 182 | 1 689 890 |
| Bureau du surintendant des institutions financières | 312 927 229 | 358 248 892 | 358 248 892 | 382 073 124 |
| Commissariats à l'information et à la protection de la vie privée du Canada | 55 017 129 | 56 175 110 | 56 175 110 | 55 531 104 |
| Agence de développement économique du Pacifique Canada | 136 548 632 | 140 291 293 | 214 553 162 | 180 582 915 |
| Parc Downsview Park Inc. | 0 | 1 | 1 | 0 |
| Agence Parcs Canada | 1 368 745 848 | 1 267 895 970 | 1 375 855 371 | 1 293 436 573 |
| Service de protection parlementaire | 107 824 767 | 119 637 312 | 119 637 312 | 120 950 801 |
| Commission des libérations conditionnelles du Canada | 76 929 830 | 72 447 663 | 72 447 663 | 71 571 278 |
| Conseil d'examen du prix des médicaments brevetés | 13 687 100 | 18 128 932 | 18 128 932 | 17 212 192 |
| Bureau du Conseil privé | 251 744 189 | 278 201 513 | 285 155 618 | 252 265 293 |
| Agence de la santé publique du Canada | 1 534 914 270 | 1 826 491 705 | 1 895 022 524 | 1 527 423 768 |
| Commission de la fonction publique | 100 126 006 | 103 213 573 | 103 351 973 | 100 257 842 |
| Registraire de la Cour suprême du Canada. | 51 321 994 | 50 015 522 | 50 015 522 | 52 430 167 |
| Gendarmerie royale du Canada | 5 744 371 891 | 6 076 417 678 | 6 319 123 465 | 6 286 720 991 |
| Comité externe d'examen de la Gendarmerie royale du Canada | 6 688 499 | 6 774 073 | 6 774 073 | 6 835 690 |
| Secrétariat du Comité des parlementaires sur la sécurité nationale et le renseignement | 3 093 354 | 3 760 374 | 3 760 374 | 3 543 816 |
| Sénat | 129 939 835 | 139 258 436 | 139 258 436 | 141 409 806 |
| Services partagés Canada | 2 617 013 300 | 2 490 133 957 | 2 550 112 827 | 2 361 524 776 |
| Conseil de recherches en sciences humaines | 1 297 267 958 | 1 328 398 028 | 1 328 508 183 | 1 408 418 670 |
| Conseil canadien des normes | 25 591 119 | 26 059 253 | 26 184 253 | 18 912 125 |
| Statistique Canada | 734 272 654 | 827 908 530 | 827 042 672 | 1 056 027 729 |
| Téléfilm Canada | 158 302 331 | 162 955 591 | 165 055 591 | 111 632 291 |
| La Société des ponts fédéraux limitée | 17 863 915 | 0 | 1 000 000 | 0 |
| Les Ponts Jacques-Cartier et Champlain Inc. | 189 641 990 | 295 761 948 | 292 032 157 | 263 313 989 |
| La Commission des champs de bataille nationaux | 18 928 380 | 19 243 354 | 27 632 094 | 16 662 344 |
| Secrétariat du Conseil du Trésor du Canada | 11 036 272 973 | 9 801 539 394 | 11 912 923 273 | 11 835 071 239 |
| Tribunal des anciens combattants (révision et appel) | 21 260 607 | 23 073 258 | 23 073 258 | 23 079 330 |
| VIA HFR - VIA TGF Inc. | 69 825 000 | 597 022 518 | 597 022 518 | 710 159 448 |
| VIA Rail Canada Inc. | 878 574 403 | 1 337 761 231 | 2 315 124 045 | 1 152 590 245 |
| Autorité du pont Windsor-Détroit | 944 189 291 | 343 086 058 | 450 116 619 | 223 215 674 |
| Total budgétaire | 473 792 988 107 | 486 891 515 147 | 510 683 598 690 | 502 830 737 329 |
| Dépenses non budgétaires | ||||
| Société canadienne d'hypothèques et de logement | -194 777 830 | -158 996 869 | -158 996 869 | -135 400 563 |
| Commission canadienne du lait | 98 989 758 | 0 | 0 | 0 |
| Service correctionnel du Canada | -220 | 0 | 0 | 0 |
| Ministère de la Citoyenneté et de l'Immigration | 70 892 642 | 0 | 0 | 0 |
| Ministère des Relations Couronne-Autochtones et des Affaires du Nord | 16 589 642 | 25 903 000 | 25 903 000 | 25 903 000 |
| Ministère de l'Emploi et du Développement social | 2 853 061 454 | 1 227 916 527 | 2 960 361 456 | 1 756 185 666 |
| Ministère des Finances | 109 093 075 367 | 0 | 2 500 000 001 | 1 287 438 749 |
| Ministère des Affaires Affaires étrangères, du Commerce et du Développement | 215 542 256 | 78 000 000 | 98 000 000 | 0 |
| Ministère de l'Industrie | -1 400 000 000 | 800 000 | 800 000 | 800 000 |
| Ministère de la Défense nationale | -3 510 233 | 0 | 0 | 0 |
| Ministère des Travaux publics et des Services gouvernementaux | 2 880 526 | 0 | 0 | 0 |
| Total non budgétaire | 110 752 743 362 | 1 173 622 658 | 5 426 067 588 | 2 934 926 852 |
Épreuve d'imposition
Raison d'etre
Le ministère des Finances Canada (le Ministère) est responsable de la gestion globale de l'économie canadienne. Cette gestion comprend la préparation du budget fédéral annuel, ainsi que la prestation de conseils au gouvernement au sujet de questions économiques et budgétaires, de politiques fiscales et tarifaires, de mesures sociales, d'enjeux liés à la sécurité, de la stabilité financière et d'engagements internationaux du Canada.
Des renseignements supplémentaires sont fournis dans le plan ministériel de l'organisation.
| 2024-2025 | 2025-2026 | 2026-2027 | |||
|---|---|---|---|---|---|
| Dépenses réelles | Budget principal des dépenses | Budget principal des dépenses a ce jour | Budget principal des dépenses | ||
| Dépenses budgétaires crédits votes | |||||
| 1 | Dépenses du programme | 146,869,835 | 354,793,866 | 521,289,733 | 147,847,710 |
| 5 | Autorisation pour le montant de l'aide en paiements directs a l'Association internationale de développement conformément a la Loi sur Les accords de Bretton Woods et des accords connexes | 1 | 1 | 1 | |
| 10 | Autorisation pour le montant de l'aide financière sous forme de subventions au Fonds d'intermédiaire financier de la Banque internationale pour la reconstruction et le développement conformément a la Loi sur Les accords de Bretton Woods et des accords connexes | 1 | 1 | ||
| 15 | Autorisation relative au montant de l'aide financière sous forme de subventions accordée a la Banque internationale pour la reconstruction et le développement dans le cadre de l'initiative du G7 sur le financement résilient aux crises et la transparence de la dette, conformément a la Loi sur Les accords de Bretton Woods et des accords connexes | 1 | |||
| Total des crédits votes | 146,869,835 | 354,793,868 | 521,289,736 | 147,847,711 | |
| Total des postes Législatifs | 143,112,976,851 | 149,485,137,579 | 149,217,701,489 | 158,123,516,663 | |
| Total des dépenses budgétaires | 143,259,846,686 | 149,839,931,447 | 149,738,991,225 | 158,271,364,374 | |
| Dépenses non budgétaires | |||||
| L20 | Autorisation pour le montant de l'aide financière au Fonds d'intermédiaire financier de la Banque internationale pour la reconstruction et le développement conformément a la Loi sur les accords de Bretton Woods et des accords connexes, qui sera remboursée dans le cadre de l'accélération de l'utilisation des recettes extraordinaires | 1 | |||
| L25 | Autorisation d'établir le montant maximal payable a l'Association internationale de développement pour fournir une aide financière (Loi sur les accords de Bretton Woods et des accords connexes, article 8) | 1 | |||
| L30 | Autorité chargée de fixer le montant maximal a verser au titre des garanties devant être accordées a la Banque européenne pour la reconstruction et le développement afin de fournir une aide financière financière (article 6 de la Loi sur L'Accord portant création de la Banque européenne pour la reconstruction et le développement) | 1 | |||
| L35 | Autorité chargée de fixer le montant maximal a verser au titre des garanties devant être accordées a la Banque européenne pour la reconstruction et le développement afin de fournir une aide financière financière (article 6 de la Loi sur L'Accord portant création de la Banque européenne pour la reconstruction et le développement) | 1 | |||
| Total des crédits votes | 1 | 3 | |||
| Total des postes législatifs | 109,093,075,367 | 2,500,000,000 | 1,287,438,746 | ||
| Total des dépenses non budgétaires | 109.093,075,367 | 2,500,000,001 | 1,287,438,749 | ||
| Fonctionnement | Dépenses en capital | Paiements de transfert | Recettes et autre réductions | Total | |
|---|---|---|---|---|---|
| Budgétaire | |||||
|
Politiques économique et Budgétaire
|
57,410,451,489 | 100,804,921,265 | 158,215,372,754 | ||
|
Services internes
|
56,141,620 | (150,000) | 55,991,620 | ||
|
Total
|
57,466,593,109 | 100,804,921,265 | (150,000) | 158,271,364,374 | |
| Non Budgétaire | |||||
|
Politiques économique et Budgétaire
|
1,287,438,749 | ||||
| Total | 1,287,438,749 | ||||
| 2024-25 Dépenses réelles | 2025-26 Budget principal des dépenses | 2026-27 Budget principal des dépenses | |
|---|---|---|---|
| Contributions | |||
|
Programme d'aide financière aux participants autochtones
|
400,000 | 11,000,000 | 8,450,000 |
|
Contribution pour des lignes directrices sur l'investissement durable au Canada
|
4,727,000 | 2,421,843 | |
| Autres paiements de transfert | |||
|
Total des postes législatifs
|
92,617,828,792 | 96,645,549,559 | 100,794,049,422 |
| 2024-25 Dépenses réelles | 2025-26 Budget des dépenses à ce jour | 2026-27 Budget principal des dépenses | |
|---|---|---|---|
| Budgétaire | |||
|
Transfert canadien en matière de sante (partie V.l - Loi sur Les arrangements fiscaux entre le gouvernement fédéral et Les provinces)
|
52,070,383,303 | 54,684,720,000 | 57,418,956,000 |
|
Intérêt sur la dette non échue (Loi sur la gestion des finances publiques)
|
42,185,287,373 | 43,866,000,000 | 48,586,000,000 |
|
Péréquation fiscale (partie I - Loi sur Les arrangements fiscaux entre le gouvernement fédéral et Les provinces)
|
25,252,833,000 | 26,169,704,000 | 27,160,323,000 |
|
Transfert canadien en matière de programmes sociaux (partie V. I - Loi sur les arrangements fiscaux entre le gouvernement féderal et les provinces)
|
16,908,791,000 | 17,416,055,000 | 17,938,537,000 |
|
Financement des territoires (partie I. I - Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces)
|
5,158,964,752 | 5,488,889,341 | 5,843,699,311 |
|
Autres frais d'intérêts
|
5,809,858,769 | 5,194,000,000 | 5,149,000,000 |
|
Paiements à la Banque de !'infrastructure du Canada en vertu du paragraphe 23 de la Loi sur la Banque de L'infrastructure du Canada
|
2,363,429,306 | 3,480,230,000 | 3,495,629,000 |
|
Paiements à L'Association internationale de développement (Loi sur Les accords de Bretton Woods et des accords connexes)
|
486,916,000 | 486,916,000 | 304,042,000 |
|
Paiement à Terre-Neuve-et-Labrador lie à l'Entente sur les paiements annuels de ristournes liées au projet Hibernia (article 200 - Loi no 1 d ' exécut i on du budget de 2021) |
184,903,516 | 232,872,000 | 218,414,000 |
|
Paiements de dettes à des organisations internationales au nom des pays pauvres en vertu du paragraphe 18(1) de la Loi sur la reprise économique
|
51,535,479 | 88,222,012 | 99,261,166 |
|
Achat de la monnaie canadienne (Loi sur la Monnaie royale canadienne)
|
80,608,672 | 78,000,000 | 80,000,000 |
|
Subventions législatives (Lois constitutionnelles de 1867 à 1982, et autres autorisations législatives)
|
44,920,116 | 44,920,116 | 44,933,125 |
|
Contributions aux régimes d'avantages sociaux des employés
|
17,465,775 | 18,255,720 | 18,732,241 |
|
Paiements à la Banque internationale pour la reconstruction et le développement au titre de l'initiative du G7 sur le financement résilient aux crises et la transparence de la dette (Loi sur Les accords de Bretton Woods et des accords connexes, paragraphe 8(1))
|
5,000,000 | 5,000,000 | |
|
Traitement ministériel et allocation automobile (Loi sur Les traitements et Loi sur le Parlement du Canada)
|
97,738 | 102,300 | 106,000 |
|
Recouvrement ayant trait aux allocations aux jeunes (Loi de 1964 sur la révision des arrangements fiscaux entre le gouvernement fédéral et Les provinces)
|
(1,358,486,622) | (1,453,305,000) | (1,488,675,180) |
|
Paiements de remplacement au titre des programmes permanents (partie VI - Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces)
|
(6,183,144,000) | (6,582,880,000) | (6,750,441,000) |
| Non Budgétaire | |||
|
Aide financière à L'Association internationale de développement (Loi sur Les accords de Bretton Woods et des accords connexes, article 8)
|
1,287,438,746 | ||
Budget des dépenses 2026-2027 Annexe
Postes devant être inclus dans L'annexe 1 proposée au projet de loi de crédits (pour l'exercice se terminant le 31 mars 2027)
Tous Les libelles des crédits sont tels qu'ils figuraient dans les lois de crédits antérieures, à moins d'avoir été précisément mentionnes dans la section Changements au Budget principal des dépenses 2026-2027.
| N° du crédit | Pastes | Montant |
|---|---|---|
| 1 |
Dépenses du programme
Contributions
|
147,847,710 |
| 5 |
|
1 |
| L25 |
|
1 |
| L30 |
|
1 |
| L35 |
|
1 |
| Total | 147,847,714 |
Dépenses budgétaires par article courant de dépense
Ce tableau indique les prévisions de dépenses globales par article courant de d6pcnsc qui inclut les types de biens ou de services qui doivent être acquis ou les paiements de transfert à effectuer et les recettes à valoir sur le crédit.
Définitions des articles courants fournies
Les paiements d'intérêts relatifs aux contrats de location-acquisition sont inclus sous« Frais de la dette publique ». Ces paiements sont des dépenses votées et ne sont pas inclus dans la section « Dette publique » du tableau de la composition du budget des dépenses et dépenses réelles.
| Personnel | Transports et communications | Information | Services professionels et spéciaux | Location | Achat de services de réparation et d'entretien | Services publics, fournitures et approvisionnements | Acquisition de terrains, de h3timents et d'ouvrages | Acquisition de machines et de matériel | Paiements de transfert | Frais de la dette publique | Autres subventions et paiements | Moins : Recettes à valoir sur le crédit | Total | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | |||
| Ministère des Finances | 133,059,221 | 2,110,658 | 2,650,096 | 14,617,900 | 1,743,170 | 305,807 | 80,114,524 | … | 1,321,504 | 100,804,921,265 | 53,735,000,000 | 3,495,670,229 | 150,000 | 158,271,364,374 |
| Total | 133,059,221 | 2,110,658 | 2,650,096 | 14,617,900 | 1,743,170 | 305,807 | 80,114,524 | … | 1,321,504 | 100,804,921,265 | 53,735,000,000 | 3,495,670,229 | 150,000 | 158,271,364,374 |
| 2024-25 Dépenses réelles | 2025-26 Budget des dépenses à ce jour | 2026-27 Budget principal des dépenses | |
|---|---|---|---|
| Budgétaire - Ministère des Finances | |||
|
Transfert canadien en matière de sante (partie V.1 - Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces)
|
52,070,383,303 | 54,684,720,000 | 57,418,956,000 |
|
Intérêt sur la dette non échue (Loi sur la gestion des finances publiques)
|
42,185,287,373 | 43,866,000,000 | 48,586,000,000 |
|
Péréquation fiscale (partie I - Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces)
|
25,252,833,000 | 26,169,704,000 | 27,160,323,000 |
|
Transfert canadien en matière de programmes sociaux (partie V.1 - Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces)
|
16,908,791,000 | 17,416,055,000 | 17,938,537,000 |
|
Financement des territoires (partie l. l - Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces)
|
5,158,964,752 | 5,488,889,341 | 5,843,699,311 |
|
Autres frais d'intérêts
|
5,809,858,769 | 5,194,000,000 | 5,149,000,000 |
|
Paiements à la Banque de l'infrastructure du Canada en vertu du paragraphe 23 de la Loi sur la Banque de l'infrastructure du Canada
|
2,363,429,306 | 3,480,230,000 | 3,495,629,000 |
|
Paiements à L'Association internationale de développement (Loi sur les accords de Bretton Woods et des accords connexes)
|
486,916,000 | 486,916,000 | 304,042,000 |
|
Paiement à Terre-Neuve-et-Labrador lie à l'Entente sur les paiements annuels de ristournes liées au projet Hibernia (article 200- Loi no 1d'exécution du budget de 2021)
|
184,903,516 | 232,872,000 | 218,414,000 |
|
Paiements de dettes à des organisations internationales au nom des pays pauvres en vertu du paragraphe 18(1) de la Loi sur la reprise économique
|
|||
|
Debt payments on behalf of poor countries to International Organizations pursuant to section 18(1) of the Economic Recovery Act
|
51,535,479 | 88,222,012 | 99,261,166 |
|
Achat de la monnaie canadienne (Loi sur la Monnaie royale canadienne)
|
80,608,672 | 78,000,000 | 80,000,000 |
|
Subventions législatives (Lois constitutionnelles de 1867 à1982, et autres autorisations législatives)
|
44,920,116 | 44,920,116 | 44,933,125 |
|
Contributions aux régimes d'avantages sociaux des employés
|
17,465,775 | 18,255,720 | 18,732,241 |
|
Paiements à la Banque internationale pour la reconstruction et le développement au titre de l'initiative du G7 sur le financement résilient aux crises et la transparence de la dette (Loi sur les accords de Bretton Woods et des accords connexes, paragraphe 8(1))
|
5,000,000 | 5,000,000 | |
|
Traitement ministériel et allocation automobile (Loi sur les traitements et Loi sur le Parlement du Canada)
|
97,738 | 102,300 | 106,000 |
|
Paiements à la Banque internationale pour la reconstruction et le développement - Fonds d'intermédiaire financier pour L'Ukraine (Loi sur les accords de Bretton Woods et des accords connexes, paragraphe 8(1))
|
|||
|
Autres postes législatifs présentes dans les Comptes publics du Canada
|
38,612,674 | ||
|
Recouvrement ayant trait aux allocations aux jeunes (Loi de 1964 sur la révision des arrangements fiscaux entre le gouvernement fédéral et les provinces)
|
(1,358,486,622) | (1,453,305,000) | (1,488,675,180) |
|
Paiements de remplacement au titre des programmes permanents (partie VI - Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces)
|
(6,183,144,000) | (6,582,880,000) | (6,750,441,000) |
|
Total Budgétaire
|
143,112,976,851 | 149,217,701,489 | 158,123,516,663 |
| Non Budgétaire - Ministère des Finances | |||
|
Aide financière à L'Association internationale de développement (Loi sur les accords de Bretton Woods et des accords connexes, article 8)
|
1,287,438,746 | ||
|
Autres pastes législatifs présentes dans les Comptes publics du Canada
|
104,108,828,071 | ||
|
Assistance financière à l'Ukraine par l'intermédiaire du compte administre par le Fonds monétaire international (Loi sur les accords de Bretton Woods et des accords connexes, article 8.3)
|
400,000,000 | 2,300,000,000 | |
|
Paiement pour l'acquisition d'actions du Fonds de croissance du Canada en vertu de la Loi d'exécution de l'énonce économique de l'automne 2022 telle que modifiée par la Loi no 1 d'exécution du budget de 2023
|
3,000,000,000 | ||
|
Pret au Fonds fiduciaire pour la réduction de la pauvreté et pour la croissance du Fonds Monétaire International (Loi sur les accords de Bret/on Woods et des accords connexes, paragraphe 8.1(1))
|
1,299,445,896 | ||
|
Investissement dans le capital hybride émis par la Banque internationale pour la reconstruction et le développement (partie VIII - Loi sur les accords de Bretton Woods et des accords connexes)
|
284,801,400 | ||
|
Paiements à la Banque internationale pour la reconstruction et le développement - Fonds d'intermédiaire financier pour l'Ukraine (Loi sur les accords de Bretton Woods et des accords connexes, paragraphe 8(I))
|
200,000,000 | ||
|
Total non Budgétaire
|
109,093,075,367 | 2,500,000,000 | 1,287,438,746 |
| Budget principal des dépenses 2026-2027 | ||||||||
|---|---|---|---|---|---|---|---|---|
| 2024-2025 Dépenses réelles | 2025-2026 Budget principal des dépenses | 2026-2027 Budget principal des dépenses | Fonctionnement | Dépenses en capital | Paiements de transfert | Recettes et autres réductions | Total | |
| Budgétaire | ||||||||
|
Politiques économique et Budgétaire
|
143,202,516,447 | 149,785,347,525 | … | 57,410,451,489 | … | 100,804,921,265 | … | 158,215,372,754 |
|
Services internes
|
57,330,239 | 54,583,922 | … | 56,141,620 | … | … | (150,000) | 55,991,620 |
|
Total
|
143,259,846,686 | 149,839,931,447 | … | 57,466,593,109 | … | 100,804,921,265 | (150,000) | 158,271,364,374 |
| Non budgétaire | ||||||||
|
Politiques économique et Budgétaire
|
109,093,075,367 | … | 1,287,438,749 | … | … | … | … | … |
|
Total
|
109,093,075,367 | … | 1,287,438,749 | … | … | … | … | … |
Exigences en matière de crédits provisoires (Ministère des Finances)
| N° du crédit | Libelle de crédit et explications pour les douzièmes supplémentaires | Total du Budget principal des dépenses | Montant alloué |
|---|---|---|---|
| 1 |
Dépenses du programme
Contributions
Un douzième supplémentaire est nécessaire en plus des trois douzièmes habituels Raison: Raison: Le douzième supplémentaire est également nécessaire parce que les couts des services professionnels du Ministère ne sont pas repartis uniformément tout au long de l'année. Conformément au protocole d'entente conclu avec Justice Canada, le Ministère doit payer 50 % des couts des services juridiques au début de l'exercice financier. |
147,847,710 | 49,282,570 |
| 5 |
Aide financière fournie par le ministre des Finances à l'Association internationale de développement, en vertu du paragraphe 8(2) de la Loi sur les accords de Bretton Woods et des accords connexes, sous forme de paiements directs n'excédant pas, au total, 304 042 000 dollars canadiens pour l'exercice 2026-2027 Aucun douzième supplémentaire n'est requis en plus des trois douzièmes habituels |
1 | 1 |
| L25 |
Aide financière fournie par le ministre des Finances à l'Association internationale de développement par l'octroi de prêts qui, conformément au paragraphe 8(2) de la Loi sur les accords de Bretton Woods et des accords connexes, ne peut excéder 916 073 000 $ US pour l'exercice 2026-2027 Aucun douzième supplémentaire n'est requis en plus des trois douzièmes habituels |
1 | 1 |
| L30 |
Conformément au paragraphe 6(3) de la Loi sur l'Accord portant création de la Banque européenne pour la reconstruction et le développement, le montant de l'aide financière fournie par le ministre des Finances sous forme d'émission de garanties à la Banque européenne pour la reconstruction et le développement, pour des prêts effectues par cette Banque à la société d'État ukrainienne Naftogaz, ne peut pas excéder, au total, deux cent millions d'euros pour les exercices 2026-2021 à 2030-2031 Aucun douzième supplémentaire n'est requis en plus des trois douzièmes habituels |
1 | 1 |
| L35 |
Conformément au paragraphe 8(2) de la Loi sur Les accords de Bretton Woods et des accords connexes, le montant de l'aide financière fournie par le ministre des Finances sous forme de garanties émises à la Banque internationale pour la reconstruction et le développement, pour des prêts octroyés par cette banque au gouvernement ukrainien, ne peut pas excéder, au total, 1 000 000 000 $ US pour les exercices 2026-2027 à 2051-2052 Aucun douzième supplémentaire n'est requis en plus des trois douzièmes habituels |
1 | 1 |
Explication des changements budget principal des dépenses 2026-2027
1. Crédits votés – Dépenses budgétaires
Les dépenses budgétaires votées comprennent les dépenses liées aux programmes du ministère et les crédits d'un dollar.
| (A) | (B) | (C) | (D = C - A) | (E = C - B) | ||
|---|---|---|---|---|---|---|
| Budget principal des dépenses 2025-2026 |
Budget des dépenses à ce jour 2025-2026 | Budget principal des dépenses 2026-2027 |
Budget principal des dépenses 2026-2027 à 2025-2026 |
Budget principal des dépenses 2026-2027 à Budget des dépenses à ce jour 2025-2026 |
||
| 1 | Dépenses du programme | 354 793 866 | 521 289 733 | 147 847 710 | (206 946 156) | (373 442 023) |
| 5 | Autorisation pour le montant de l’aide en paiements directs à l’Association internationale de développement conformément à la Loi sur les accords de Bretton Woods et des accords connexes | 1 | 1 | 1 | - | - |
| 10 | Autorisation pour le montant de lʼaide financière sous forme de subventions au Fonds d’intermédiaire financier de la Banque internationale pour la reconstruction et le développement conformément à la Loi sur les accords de Bretton Woods et des accords connexes | 1 | 1 | - | (1) | (1) |
| 15 | Autorisation relative au montant de lʼaide financière sous forme de subventions accordée à la Banque internationale pour la reconstruction et le développement dans le cadre de lʼinitiative du G7 sur le financement résilient aux crises et la transparence de la dette, conformément à la Loi sur les accords de Bretton Woods et des accords connexes | 1 | - | - | (1) | |
| Total des crédits votés - Dépenses du programme | 354 793 868 | 521 289 736 | 147 847 711 | (206 946 157) | (373 442 024) |
Dépenses du programme
Le budget principal des dépenses 2025-2026 prévoyait 161,0 millions de dollars d'autorisations pour les dépenses de personnel, de fonctionnement et de contributions. Il comprenait également 193,8 millions de dollars destinés au paiement prévu au titre du transfert conditionnel des recettes pour l'année 2023 liées à la participation aux bénéfices nets et à la participation accessoire aux bénéfices nets du projet de développement Hibernia à la province de Terre-Neuve-et-Labrador
Le Budget supplémentaire des dépenses (B) 2025‑2026 a augmenté ces autorisations de 166,6 millions de dollars afin de couvrir un versement additionnel lié au même transfert conditionnel pour les recettes de 2024. Il prévoyait aussi le transfert de 0,1 million de dollars au Secrétariat du Conseil du Trésor pour soutenir le Secrétariat de l'inclusion, de la diversité, de l'équité et de l'antiracisme.
Le budget principal 2026-2027 comprend 147,8 millions de dollars d'autorisations pour les dépenses de personnel, de fonctionnement et de contributions.
Les tableaux 2 et 3 présentent les explications relatives aux écarts par rapport aux crédits alloués pour l'exercice 2025-2026.
Crédits de 1 $
Le « crédit d'un dollar » est un mécanisme utilisé dans le cadre du processus des budgets des dépenses afin d'obtenir l'approbation du Parlement pour des modifications apportées aux autorisations de dépenses existantes, et non pour solliciter des fonds supplémentaires. Le montant symbolique de 1 dollar est inclus uniquement dans le but d'obtenir l'autorisation parlementaire, aucune dépense réelle n'étant imputée sur le crédit voté. Les détails de ces modifications sont expliqués dans la note explicative relative aux écarts de paiement figurant dans la section législative ci-dessous (rubriques H, N et O).
Les tableaux ci-dessous présentent les variations d'une année sur l'autre par rapport au budget principal de 2025-2026.
Les augmentations des postes votés résultent généralement de l'octroi de fonds supplémentaires pour des initiatives ou des programmes approuvés à la suite d'une demande soumise au Conseil du Trésor. Les diminutions des postes votés résultent généralement de l'expiration d'un financement à durée déterminée destiné à des initiatives ou à des programmes spécifiques.
| Éléments | Montant (en millions) |
|---|---|
| Soutenir le Bureau des grands projets, soutenir la consultation et la participation des Autochtones, et faciliter le financement | 1,4 |
| Négociations collectives | 0,9 |
| Fonds destinés à améliorer la capacité à traiter les stratagèmes de planification fiscale abusive | 0,1 |
| Fonds non récurrents destinés au transfert conditionnel des recettes pour l'année 2023 liées à la participation aux bénéfices nets et à la participation accessoire aux bénéfices nets du projet de développement Hibernia à la province de Terre-Neuve-et-Labrador | (193,8) |
| Examen exhaustif des dépenses | (4,1) |
| Fonds destinés à la mobilisation des Autochtones dans le cadre du réseau de Trans Mountain | (2,6) |
| Financement de la présidence canadienne du G7 | (2,6) |
| Contribution pour des lignes directrices sur l'investissement durable au Canada | (2,3) |
| Recentrer les dépenses gouvernementales | (0,9) |
| Fonds destinés à la conception et la mise sur pied de l'Agence canadienne des crimes financiers | (0,6) |
| Fonds destinés au développement du Cadre des services bancaires pour les gens | (0,5) |
| Report de fonds - Fonds destinés aux éléments de sécurité nationale de la Loi sur les activités associées aux paiements de détail | (0,5) |
| Fonds destinés à l'initiative Optique des changements climatiques | (0,5) |
| Fonds destinés aux accords sur la participation économique des Autochtones au projet d'agrandissement du réseau de Trans Mountain | (0,3) |
| Fonds destinés à appuyer l'analyse et l'élaboration de la politique de l'impôt | (0,3) |
| Fonds destinés à mettre en œuvre de crédits d'impôt à l'investissement dans l'économie propre | (0,2) |
| Report de fonds - Lacunes en matière de protection contre les catastrophes naturelles | (0,1) |
| Écart - Budget principal des dépenses 2026-2027 au Budget principal des dépenses 2025-2026 | (206,9) |
| Éléments (Inclus dans le Budget supplémentaire des dépenses (B) 2025-2026) |
Montant (en millions) |
|
|---|---|---|
| Écart du Budget principal selon le tableau 2 | (206,9) | |
| Transfert du ministère des Finances et du Bureau du Conseil privé au Secrétariat du Conseil du Trésor pour le Secrétariat de l'inclusion, de la diversité, de l'équité et de l'antiracisme | 0,1 | |
| Fonds non récurrents destinés au transfert conditionnel des recettes pour l'année 2024 liées à la participation aux bénéfices nets et à la participation accessoire aux bénéfices nets du projet de développement Hibernia à la province de Terre-Neuve-et-Labrador | (166,6) | |
| Écart entre le Budget principal des dépenses 2026-2027 et le Budget des dépenses à ce jour | (373,4) |
2. Budgétaire – Autorisations législatives
| (A) | (B) | ('C) | (D = C - A) | (E = C - B) | ||
|---|---|---|---|---|---|---|
Budget principal des dépenses 2025-2026 |
Budget des dépenses à ce jour 2025-2026 |
Budget principal des dépenses 2026-2027 |
Budget principal des dépenses 2026-2027 à 2025-2026 |
Budget principal des dépenses 2026-2027 à Budget des dépenses à ce jour 2025-2026 |
||
| Autorisations législatives - Budgétaire | ||||||
| A | Intérêt sur la dette non échue | 43 866,0 | 43 866,0 | 48 586,0 | 4 720,0 | 4 720,0 |
| B | Transfert canadien en matière de santé | 54 684,7 | 54 684,7 | 57 419,0 | 2 734,3 | 2 734,3 |
| C | Péréquation fiscale | 26 169,7 | 26 169,7 | 27 160,3 | 990,6 | 990,6 |
| D | Transfert canadien en matière de programmes sociaux | 17 416,1 | 17 416,1 | 17 938,5 | 522,4 | 522,4 |
| E | Financement des territoires | 5 488,9 | 5 488,9 | 5 843,7 | 354,8 | 354,8 |
| F | Paiements à la Banque de l’infrastructure du Canada | 3 480,2 | 3 480,2 | 3 495,6 | 15,4 | 15,4 |
| G | Paiements de dettes à des organisations internationales au nom des pays pauvres | 88,2 | 88,2 | 99,3 | 11,1 | 11,1 |
| H | Paiements à la Banque internationale pour la reconstruction et le développement au titre de l'initiative du G7 sur le financement résilient aux crises et la transparence de la dette | - | 5,0 | 5,0 | 5,0 | - |
| I | Contributions aux régimes d’avantages sociaux des employés | 18,3 | 18,3 | 18,8 | 0,5 | 0,5 |
| Subventions législatives | 44,9 | 44,9 | 44,9 | - | - | |
| Ministre des Finances et des Affaires intergouvernementales – Traitement ministériel et allocation automobile | 0,1 | 0,1 | 0,1 | - | - | |
| J | Achat de la monnaie canadienne | 81,0 | 78,0 | 80,0 | (1,0) | 2,0 |
| K | Paiement à Terre-Neuve-et-Labrador lié à l’Entente sur les paiements annuels de ristournes liées au projet Hibernia | 232,9 | 232,9 | 218,4 | (14,5) | (14,5) |
| L | Autres frais d’intérêts | 5 194,0 | 5 194,0 | 5 149,0 | (45,0) | (45,0) |
| M | Recouvrement ayant trait aux allocations aux jeunes | (1 442,4) | (1 453,3) | (1 488,7) | (46,3) | (35,4) |
| N | Paiements à l'Association internationale de développement | 486,9 | 486,9 | 304,0 | (182,9) | (182,9) |
| O | Paiement à la Banque internationale pour la reconstruction et le développement - Fonds d'intermédiaires financiers pour l'Ukraine | 200,0 | - | - | (200,0) | - |
| P | Paiements de remplacement au titre des programmes permanents | (6 524,3) | (6 582,9) | (6 750,4) | (226,1) | (167,5) |
| Total des postes législatifs | 149 485,2 | 149 217,7 | 158 123,5 | 8 638,3 | 8 905,8 | |
| Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué | ||||||
L'augmentation des prévisions budgétaires législatives entre le budget principal des dépenses de 2025-2026 et celui de 2026-2027 s'explique par les facteurs suivants :
A. Intérêts sur la dette non échue – une augmentation de 4 720 millions de dollars
- Les intérêts sur la dette non échue sont des paiements qui seront effectués au cours de l'année sur la dette du gouvernement contractée sur les marchés (c'est-à-dire les obligations du gouvernement du Canada, les bons du Trésor et les titres au détail). Les intérêts comptabilisés dépendent du niveau et de la composition de la dette non échue, des taux d'intérêt effectifs applicables et du coût du service de la dette.
- L'augmentation de 4 720,0 millions de dollars, reflète les prévisions révisées telles qu'indiquées dans le budget 2025 par rapport à l'Énoncé économique de l'automne 2024.
B. Transfert canadien en matière de santé – une augmentation de 2 734,3 millions de dollars
- Le Transfert canadien en matière de santé est un transfert fédéral accordé aux provinces et aux territoires à l'appui des soins de santé et celui-ci augmente d'année en année sur la base d'une moyenne mobile sur trois ans de la croissance du produit intérieur brut (PIB) nominal, avec un financement garanti pour augmenter d'au moins 3 % par an.
- Cette augmentation de 2 734,3 millions de dollars correspond au taux de croissance minimum de 5 % garanti par le gouvernement fédéral en février 2023.
C. Péréquation fiscale – une augmentation de 990,6 millions de dollars
- Le programme de péréquation fiscale garantit que les provinces les moins prospères disposent de revenus suffisants pour fournir des niveaux raisonnablement comparables de services publics à des niveaux d'imposition comparables, réduisant ainsi les disparités fiscales entre les provinces. Les paiements de péréquation augmentent d'année en année selon une moyenne mobile sur trois ans de la croissance du PIB nominal.
- L'augmentation de 990,6 millions de dollars est due à l'indexation de 3,8 % basée sur le produit intérieur brut appliquée au niveau de 2025-2026.
D. Transfert canadien en matière de programmes sociaux – une augmentation de 522,4 millions de dollars
- Le Transfert canadien en matière de programmes sociaux est le transfert fédéral accordé aux provinces et aux territoires à l'appui de l'aide sociale et des services sociaux, de l'éducation postsecondaire et des programmes destinés aux enfants
- L'augmentation de 522,4 millions de dollars est le résultat du taux de croissance annuel de 3 % prévu par la loi.
E. Financement des territoires – une augmentation de 354,8 millions de dollars
- La formule de financement des territoires permet aux gouvernements territoriaux d'offrir à leurs résidents des programmes et des services comparables à ceux offerts dans le reste du Canada, à des niveaux d'imposition comparables, en tenant compte des coûts plus élevés des services et des circonstances uniques du Nord.
- L'augmentation de 354,8 millions de dollars reflète l'intégration de données nouvelles et mises à jour dans la formule du programme prévue par la loi.
F. Paiements à la Banque d'infrastructures du Canada – une augmentation de 15,4 millions de dollars
- Par l'intermédiaire de la Banque de l'infrastructure du Canada (BIC), le gouvernement fédéral a engagé 45 milliards de dollars pour soutenir des projets d'infrastructure partout au pays. La BIC mettra l'accent sur les secteurs d'investissement prioritaires, notamment le transport en commun, les infrastructures vertes, l'énergie propre, l'accès haut débit, ainsi que le commerce et les transports.
- L'augmentation de 15,4 millions de dollars reflète les paiements verses à la BIC pour mener à bien les activités approuvées qui sont décrites dans son Plan d'entreprise 2024-2025 à 2028-2029.
G. Paiements de dettes à des organisations internationales au nom des pays pauvres – une augmentation de 11,1 millions de dollars
- Lors du Sommet du G8 à Gleneagles en 2005, les donateurs, dont le Canada, ont accepté que les institutions financières internationales annulent 100 % des dettes que leur doivent les pays pauvres admissibles afin de libérer des ressources pour aider ces pays à atteindre les objectifs du Millénaire pour le développement. Pour couvrir sa part des coûts, le Canada a engagé un total de 2,5 milliards de dollars sur la durée de vie de 50 ans de cette initiative. Le premier paiement du Canada pour cette initiative a été effectué au cours de l'exercice 2005-2006. Les paiements annuels se poursuivront jusqu'en 2054.
- L'augmentation de 11,1 millions de dollars correspond au calendrer de paiement révisé convenu par le government du Canada et la Banque mondiale.
H. Paiements à la Banque internationale pour la reconstruction et le développement au titre de l'initiative du G7 sur le financement résilient aux crises et la transparence de la dette – une augmentation de 5 millions de dollars
- Dans le cadre du volet Finances du G7, ces fonds serviront à appuyer une nouvelle initiative temporaire visant à accroître l'adoption d'instruments de financement résilients aux crises, ainsi qu'une mesure complémentaire destinée à améliorer la transparence de la dette et la cohérence de la divulgation des données sur la dette grâce au renforcement des capacités. Ces deux mesures seront mises en œuvre par l'entremise de fonds fiduciaires de la Banque mondiale.
- L'inclusion d'un crédit symbolique d'un dollar dans le Budget supplémentaire des dépenses (B) 2025‑2026 visait à obtenir l'approbation du Parlement, conformément au paragraphe 8(2) de la Loi sur les accords de Bretton Woods et des accords connexes.
- L'engagement total s'élève à 14 millions de dollars sur trois ans. De ce montant, 5 millions de dollars ont été inclus dans le Budget supplémentaire des dépenses (B) 2025‑2026, 5 millions de dollars figurent dans le Budget principal des dépenses 2026‑2027, et les 4 millions de dollars restants sont prévus pour 2027‑2028.
I. Contributions aux régimes d'avantages sociaux des employés – une augmentation de 0,5 million de dollars
- Le montant de la cotisation aux régimes d'avantages sociaux des employés est fixé par le Secrétariat du Conseil du Trésor. Le pourcentage pour 2026-2027 s'élève à 16,4 % du financement des salaires et représente la cotisation du gouvernement à divers régimes d'avantages sociaux des employés.
- Cette augmentation de 0,5 million de dollars s'explique par l'application d'un pourcentage plus élevé que l'année précédente et par la hausse des crédits salariaux prévus dans le budget principal 2026-2027.
J. Achat de la monnaie canadienne – une diminution de 1 million de dollars
- Le ministère des Finances et la Monnaie royale canadienne ont conclu un protocole d'entente prévoyant que la Monnaie produira des pièces de monnaie nationales au nom du Ministère et en assurera la mise en circulation. Le ministère des Finances rembourse à la Monnaie royale canadienne les coûts de production et de mise en circulation des pièces de monnaie.
- La diminution de 1,0 millions de dollars reflète les prévisions révisées de la Monnaie concernant la demande de pièces de monnaie.
- Les prévisions de dépenses sont affinées dans le cadre des prévisions budgétaires supplémentaires, à mesure que les besoins de financement et les projections sont mis à jour.
K. Paiement à Terre-Neuve-et-Labrador lié à l'Entente sur les paiements annuels de ristournes liées au projet Hibernia – une diminution de 14,5 millions de dollars
- L'Entente sur les paiements annuels de ristournes liées au projet Hibernia est un accord entre le Canada et Terre-Neuve-et-Labrador conclu en 2019 qui prévoit le versement de paiements annuels définis à la province entre 2019 et 2056 totalisant 3,3 milliards de dollars. Les paiements sont fondés sur les flux de trésorerie disponibles projetés de la Société de gestion Canada Hibernia, une société d'État qui administre la participation directe du Canada dans le projet pétrolier Hibernia, pour la durée de vie restante du projet. La province versera également 800 millions de dollars au Canada entre 2045 et 2052, ce qui donnera lieu à un bénéfice net de 2,5 milliards de dollars pour la province.
- Le montant pour 2026-2027 est conforme au calendrier des paiements annuels dans l'Entente sur les paiements annuels de ristournes liées au projet Hibernia.
L. Autres frais d'intérêts – une diminution de 45 millions de dollars
- Les autres frais d'intérêt représentent l'intérêt sur les passifs des régimes de pension de la fonction publique fédérale, des comptes de dépôt et de fiducie ainsi que d'autres comptes à fins déterminées.
- Les intérêts comptabilisés dans ce crédit sont des exigences législatives et dépendent du niveau et de la composition des régimes de retraite et autres passifs, ainsi que des taux d'intérêt effectifs applicables
- La diminution de 45 millions de dollars reflète les projections révisées présentées dans le Budget 2025, comparativement aux montants précédents fondés sur l'Énoncé économique de l'automne 2024, en raison de la mise à jour des modèles de prévision et de la révision des hypothèses relatives aux taux d'intérêt applicables à certains autres comptes à fins déterminées.
M. Recouvrement ayant trait aux allocations aux jeunes – une augmentation du recouvrement de 46,3 millions de dollars
- Le recouvrement ayant trait aux allocations aux jeunes est un recouvrement de la province du Québec lié au programme d'allocations aux jeunes qui a été abandonné.
- Les recouvrements auprès de la province du Québec sont fondés sur les données de l'impôt sur le revenu des particuliers. L'augmentation du recouvrement de 46,3 millions de dollars est le résultat de la croissance prévue de l'impôt fédéral de base national, telle que calculée en octobre 2025.
- Ces montants sont des estimations fondées sur les plus récentes données fiscales disponibles et sont révisés au cours de l'année à mesure que de nouvelles informations deviennent disponibles.
N. Paiements à l'Association internationale de développement – une diminution de 182,9 millions de dollars
- L'Association internationale de développement (IDA) est l'institution du Groupe de la Banque mondiale qui fournit du financement concessionnel. Elle accorde des prêts sans intérêt d'une durée de 35 à 40 ans ainsi que des subventions aux pays exposés à un risque élevé de surendettement.
- La diminution de 182,9 millions de dollars reflète un calendrier de paiements révisé convenu par les pays donateurs lors de la signature de la 21e reconstitution des ressources de l'IDA en décembre 2025. Cette contribution sera complétée par un prêt concessionnel.
O. Paiement à la Banque internationale pour la reconstruction et le développement - Fonds d'intermédiaires financiers pour l'Ukraine – une diminution de 200 millions de dollars
- Un paiement ponctuel de 200 millions de dollars était inclus dans le Budget principal des dépenses de 2025‑2026. Dans le Budget supplémentaire des dépenses (B), ce montant a été reclassé à titre de prêt dans la section non budgétaire du Budget des dépenses, puisque cette contribution au Fonds d'intermédiation financière pour l'Ukraine sera remboursée dans le cadre de l'Initiative de prêts du G7 pour l'accélération de l'utilisation des recettes extraordinaires.
- Un crédit symbolique d'un dollar a été inclus dans le Budget principal des dépenses de 2025‑2026 afin d'obtenir l'autorisation du Parlement, conformément au paragraphe 8(2) de la Loi sur les accords de Bretton Woods et des accords connexes. Aucun montant de cette nature n'est prévu pour 2026‑2027.
P. Paiements de remplacements au titre des programmes permanents – une augmentation des recouvrements de 226,1 millions de dollars
- Les paiements de remplacements au titre des programmes permanents sont des recouvrements de la province du Québec d'un transfert de points d'impôt supplémentaire (13,5 points) en plus du transfert de points d'impôt qui faisait auparavant partie du Transfert canadien en matière de santé et du Transfert canadien en matière de programmes sociaux.
- Dans les années 1960, le Québec a choisi de recourir aux ententes de non-participation du gouvernement fédéral pour certains programmes fédéraux-provinciaux. Puisque le Québec, comme les autres provinces, reçoit la totalité de ses droits de caisse en vertu du Transfert canadien en matière de santé et du Transfert canadien en matière de programmes sociaux, la valeur de ces points d'impôt est remboursée au gouvernement du Canada chaque année.
- L'augmentation des recouvrements de 226,1 millions de dollars est le résultat de la croissance prévue de l'impôt fédéral de base national, telle que calculée en octobre 2025.
- Ces montants sont des estimations fondées sur les plus récentes données fiscales disponibles et sont révisés au cours de l'année à mesure que des renseignements mis à jour deviennent disponibles.
3 – Dépenses non budgétaires
| (A) | (B) | ('C) | (D = C - A) | (E = C - B) | ||
|---|---|---|---|---|---|---|
Budget principal des dépenses 2025-2026 |
Budget des dépenses à ce jour 2025-2026 |
Budget principal des dépenses 2026-2027 |
Budget principal des dépenses 2026-2027 à 2025-2026 |
Budget principal des dépenses 2026-2027 à Budget des dépenses à ce jour 2025-2026 |
||
| Crédits votés - non budgétaires | ||||||
| Autorisation pour le montant de l’aide financière au Fonds d’intermédiaire financier de la Banque internationale pour la reconstruction et le développement conformément à la Loi sur les accords de Bretton Woods et des accords connexes, qui sera remboursée dans le cadre de l’accélération de l’utilisation des recettes extraordinaires | - | 1 | - | - | (1) | |
| Autorisation dʼétablir le montant maximal payable à lʼAssociation internationale de développement pour fournir une aide financière (Loi sur les accords de Bretton Woods et des accords connexes, article 8) | - | - | 1 | 1 | 1 | |
| Autorité chargée de fixer le montant maximal à verser au titre des garanties devant être accordées à la Banque européenne pour la reconstruction et le développement afin de fournir une aide financière (article 6 de la Loi sur lʼAccord portant création de la Banque européenne pour la reconstruction et le développement) | - | - | 1 | 1 | 1 | |
| Autorité chargée de fixer le montant maximal à verser au titre des garanties devant être accordées à la Banque internationale pour la reconstruction et le développement afin de fournir une aide financière (article 8 de la Loi sur les accords de Bretton Woods et des accords connexes) | - | - | 1 | 1 | 1 | |
| Autorisations législatives - non budgétaires | ||||||
| Q | Assistance financière à l’Ukraine par l’intermédiaire du compte administré par le Fonds monétaire international | - | 2 300 000 000 | - | - | (2 300 000 000) |
| R | Paiements à la Banque internationale pour la reconstruction et le développement - Fonds d’intermédiaire financier pour l’Ukraine | - | 200 000 000 | - | - | (200 000 000) |
| S | Aide financière à l’Association internationale de développement | - | - | 1 287 438 746 | 1 287 438 746 | 1 287 438 746 |
| Total des dépenses non budgétaires | - | 2 500 000 000 | 1 287 438 746 | 1 287 438 746 | (1 212 561 254) | |
Le crédit symbolique d'un dollar est un mécanisme utilisé dans le cadre du processus du Budget des dépenses du gouvernement pour permettre à celui-ci de demander des modifications aux autorisations de dépenser déjà approuvées par le Parlement.
Le Budget principal des dépenses de 2026‑2027 comprend trois crédits non budgétaires symboliques d'un dollar. L'un d'eux est lié à un paiement décrit à l'élément S. Les deux autres ne donnent pas lieu à des paiements directs dans le Budget des dépenses, puisqu'ils visent à fournir une aide financière par l'émission de garanties d'emprunt plutôt que par des décaissements en espèces.
- Banque européenne pour la reconstruction et le développement (BERD) : Autorise le ministre des Finances à accorder des garanties de prêt pouvant atteindre 200 millions d'euros afin de soutenir les prêts consentis par la BERD à Naftogaz (Ukraine) au cours de la période allant de 2026‑2027 à 2030‑2031.
- Banque internationale pour la reconstruction et le développement (BIRD) : Autorise le ministre des Finances à accorder des garanties de prêt pouvant atteindre 1 milliard de dollars américains afin de soutenir les prêts consentis par la BIRD au gouvernement de l'Ukraine au cours de la période allant de 2026‑2027 à 2051‑2052.
Les écarts dans les prévisions législatives non budgétaires s'expliquent par les facteurs suivants :
Q. Assistance financière à l'Ukraine par l'intermédiaire du compte administré par le Fonds monétaire international – une diminution de 2 300 millions de dollars par rapport au Budget des dépenses à ce jour
- Ce paiement, effectué en 2025‑2026 et présenté à titre d'information dans le Budget supplémentaire des dépenses (B), représente une contribution sous forme de prêt versée par l'entremise du compte administré du Fonds monétaire international (FMI) pour l'Ukraine. Ce prêt sera remboursé dans le cadre de l'Initiative de prêts du G7 pour l'accélération de l'utilisation des recettes extraordinaires. Aucun montant de cette nature n'est prévu pour 2026‑2027.
R. Paiements à la Banque internationale pour la reconstruction et le développement - Fonds d'intermédiaire financier pour l'Ukraine – une diminution de 200 millions de dollars par rapport au Budget des dépenses à ce jour
- Cet élément est lié à l'élément N et correspond à la reclassification du paiement versé au Fonds d'intermédiation financière pour l'Ukraine de la Banque internationale pour la reconstruction et le développement (BIRD), qui était inclus dans le Budget supplémentaire des dépenses (B) de 2025‑2026. Aucun montant de cette nature n'est prévu pour 2026‑2027.
S. Aide financière à l'Association internationale de développement – une augmentation de 1 287,4 millions de dollars
- Gouvernement de la 21e reconstitution des ressources de l'Association internationale de développement (IDA) du Groupe de la Banque mondiale, le gouvernement du Canada complétera sa contribution à l'IDA au moyen d'un prêt concessionnel pouvant atteindre 916,1 millions de dollars américains.
Écart entre les dépenses du programme avec descriptions
| Initiatives | Budget principal des dépenses 2026-2027 |
Budget principal des dépenses 2025-2026 |
Écart | Description |
|---|---|---|---|---|
| Soutenir le Bureau des grands projets, soutenir la consultation et la participation des Autochtones, et faciliter le financement Directions : Politiques économique, budgétaire et intergouvernementale, et Développement économique et de la politique sociale |
1 378 880 | - | 1 378 880 |
|
| Financement des rajustements à la suite des négociations collectives Toutes les directions |
12 117 005 | 11 189 568 | 927 437 |
|
| Fonds destinés à améliorer la capacité à traiter les stratagèmes de planification fiscale abusive Direction : Politique de l’impôt |
3 014 858 | 2 926 988 | 87 870 |
|
| Transfert au Secrétariat du Conseil du Trésor pour l’initiative de gestion de la communauté numérique Direction : Services ministériels |
(16 588) | (16 324) | (264) |
|
| Transfert au Secrétariat du Conseil du Trésor destiné au Bureau de la collectivité des communications Direction : Communications et des affaires publiques |
(22 500) | - | (22 500) |
|
| Transfert permanent du budget de personnel vers fonctionnement Toutes les directions |
243 425 | 270 000 | (26 575) |
|
| Lacunes en matière de protection contre les catastrophes naturelles Direction : Politique du secteur financier |
466 693 | 531 417 | (64 724) |
|
| Fonds destinés à mettre en œuvre de crédits d’impôt à l’investissement dans l'économie propre Direction : Politique de l’impôt |
1 329 581 | 1 532 818 | (203 237) |
|
| Fonds destinés à appuyer l’analyse et l’élaboration de la politique de l'impôt Direction : Politique de l’impôt |
571 698 | 893 899 | (322 201) |
|
| Fonds destinés aux accords sur la participation économique des Autochtones au projet d’agrandissement du réseau de Trans Mountain Direction : Développement économique et de la politique sociale |
- | 355 017 | (355 017) |
|
| Fonds destinés aux éléments de sécurité nationale de la Loi sur les activités associées aux paiements de détail Direction : Politique du secteur financier |
- | 486 000 | (486 000) |
|
| Fonds destinés à l’initiative Optique des changements climatiques Direction : Politiques économique, budgétaire et intergouvernementale |
- | 487 009 | (487 009) |
|
| Fonds destinés au développement du Cadre des services bancaires pour les gens Direction : Politique du secteur financier |
1 000 060 | 1 523 970 | (523 910) |
|
| Fonds destinés à la conception et la mise sur pied de l’Agence canadienne des crimes financiers Direction : Politique du secteur financier |
- | 619 809 | (619 809) |
|
| Recentrer les dépenses gouvernementales Toutes les directions |
(3 530 716) | (2 604 846) | (925 870) |
|
| Contribution pour des lignes directrices sur l’investissement durable au Canada (Contribution) Direction : Politique du secteur financier |
2 421 843 | 4 727 000 | (2 305 157) |
|
| Fonds destinés à la mobilisation des Autochtones dans le cadre du réseau de Trans Mountain (Contribution) Direction : Développement économique et de la politique sociale |
8 450 000 | 11 000 000 | (2 550 000) |
|
| Financement de la présidence canadienne du G7 Directions : Communications et des affaires publiques et Affaires internationales |
- | 2 557 067 | (2 557 067) |
|
| Examen exhaustif des dépenses Toutes les directions |
(4 105 285) | - | (4 105 285) |
|
| Transfert conditionnel non récurrent des recettes nettes selon l’Entente sur la participation aux bénéfices nets et l’Entente sur la participation accessoire aux bénéfices nets du projet de développement Hibernia à la province de Terre-Neuve-et-Labrador (Contribution) Direction : Développement économique et de la politique sociale |
- | 193 785 718 | (193 785 718) |
|
| Crédit 1 total - Dépenses du programme | 23 318 954 | 230 265 110 | (206 946 156) |
Crédit de 1 $
• Mécanisme utilisé dans le cadre du processus budgétaire pour obtenir l'approbation du Parlement concernant des modifications apportées aux autorisations de dépenses existantes, plutôt que pour solliciter des fonds supplémentaires.
• Le montant symbolique de 1 $ est inclus uniquement dans le but d'obtenir l'autorisation parlementaire, aucune dépense réelle n'étant imputée sur la dotation votée
| Dépenses budgétaires Crédits votés |
Budget principal des dépenses 2026-2027 |
Budget principal des dépenses 2025-2026 |
Budget supplémentaire des dépenses (B) 2025-26 |
Description |
|---|---|---|---|---|
|
Crédit 5
- Autorisation pour le montant de l’aide en paiements directs à l’Association internationale de développement conformément à la Loi sur les accords de Bretton Woods et des accords connexes
Direction: Affaires Internationales |
1 | 1 | - |
|
|
Crédit 10
- Autorisation pour le montant de l'aide financière sous forme de subventions au Fonds d’intermédiaire financier de la Banque internationale pour la reconstruction et le développement conformément à la Loi sur les accords de Bretton Woods et des accords connexes Direction: Affaires Internationales |
- | 1 | - |
|
|
Crédit 15
- Inclus dans Supps B 2025-26 Autorisation relative au montant de l'aide financière sous forme de subventions accordée à la Banque internationale pour la reconstruction et le développement dans le cadre de l'initiative du G7 sur le financement résilient aux crises et la transparence de la dette, conformément à la Loi sur les accords de Bretton Woods et des accords connexes Direction: Affaires Internationales |
- | - | 1 |
|
| Dépenses non budgétaires Crédits votés |
||||
|
L20 -
Autorisation pour le montant de l’aide financière au Fonds d’intermédiaire financier de la Banque internationale pour la reconstruction et le développement conformément à la Loi sur les accords de Bretton Woods et des accords connexes, qui sera remboursée dans le cadre de l’accélération de l’utilisation des recettes extraordinaires Direction: Affaires Internationales |
- | - | 1 |
|
|
L25 -
Autorisation d'établir le montant maximal payable à l'Association internationale de développement pour fournir une aide financière (Loi sur les accords de Bretton Woods et des accords connexes, article 8) Direction: Affaires Internationales |
1 | - | - |
|
|
L30
- Autorité chargée de fixer le montant maximal à verser au titre des garanties devant être accordées à la Banque européenne pour la reconstruction et le développement afin de fournir une aide financière (article 6 de la Loi sur l'Accord portant création de la Banque européenne pour la reconstruction et le développement) Direction: Affaires Internationales |
1 | - | - |
|
|
L35
- Autorité chargée de fixer le montant maximal à verser au titre des garanties devant être accordées à la Banque internationale pour la reconstruction et le développement afin de fournir une aide financière (article 8 de la Loi sur les accords de Bretton Woods et des accords connexes) Direction: Affaires Internationales |
1 | - | - |
|
Écart entre les dépenses budgétaires avec descrptions
| Initiatives | Budget principal des dépenses 2026-2027 |
Budget principal des dépenses 2025-2026 |
Écart | Description |
|---|---|---|---|---|
| Intérêts sur la dette non échue | 48 586,0 | 43 866,0 | 4 720,0 | Écart : Augmentation en raison de projections révisées, comme il est indiqué dans le Budget 2025. |
| Direction : Politiques économique, budgétaire et intergouvernementale Evelyn Dancey / Julie Turcotte |
Facteur de coût : Attentes des économistes du secteur privé concernant les taux d’intérêt prévus et niveaux d’endettement du gouvernement du Canada. | |||
| Transfert canadien en matière de santé | 57 419,0 | 54 684,7 | 2 734,3 | Écart : L’augmentation reflète l’indexation de 5 %. |
| Direction : Politiques économique, budgétaire et intergouvernementale Galen Countryman |
Facteur de coût : Les paiements augmentent d’année en année selon une moyenne mobile sur trois ans de la croissance du PIB nominal, le financement étant assuré d’augmenter d’au moins 3 % par an. En février 2023, gouvernement a garanti une augmentation du TCS de 5 %. | |||
| Péréquation fiscale | 27 160,3 | 26 169,7 | 990,6 | Écart : L’augmentation reflète l’indexation de 3,8 % fondée sur le PIB appliquée au montant de 2025-2026. |
| Direction : Politiques économique, budgétaire et intergouvernementale Galen Countryman |
Facteur de coût : Les paiements augmentent d’année en année selon une moyenne mobile sur trois ans de la croissance du PIB nominal. | |||
| Transfert canadien en matière de programmes sociaux | 17 938,5 | 17 416,1 | 522,4 | Écart : L’augmentation reflète l’augmentation annuelle de 3 % indiquée dans la Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces . |
| Direction : Politiques économique, budgétaire et intergouvernementale Galen Countryman |
Facteur de coût : Indexation de 3 %, comme le prévoit la Loi sur les arrangements fiscaux entre le gouvernement fédéral et les provinces . | |||
| Financement des territoires | 5 843,7 | 5 488,9 | 354,8 | Écart : L’augmentation reflète l’intégration de données nouvelles et mises à jour sur les besoins en dépenses territoriales et les capacités de perception de revenus dans la formule du programme prévue par la loi. |
| Direction : Politiques économique, budgétaire et intergouvernementale Galen Countryman |
Facteur de coût : La subvention versée à chaque territoire est fondée sur la différence entre les besoins approximatifs en matière de dépenses du territoire et sa capacité à générer des revenus (parmi les revenus admissibles figurent les revenus des particuliers et des entreprises, le tabac, l’essence, les boissons alcoolisées, les taxes de vente diverses, la taxe foncière). | |||
| Paiements à la Banque de l’infrastructure du Canada | 3 495,6 | 3 480,2 | 15,4 | Écart : L’augmentation reflète les paiements versés à la Banque de l’infrastructure du Canada (BIC) pour mener à bien les activités approuvées qui sont décrites dans son Plan d’entreprise 2024-2025 à 2028-2029. |
| Direction : Développement économique et de la politique sociale Jeremy Weil |
Facteur de coût : Par l’intermédiaire de la BIC, le gouvernement fédéral a engagé 45 milliards de dollars pour soutenir des projets d’infrastructure partout au pays. La BIC mettra l’accent sur les secteurs d’investissement prioritaires, notamment le transport en commun, les infrastructures vertes, l’énergie propre, l’accès haut débit, ainsi que le commerce et les transports. | |||
| Paiements de dettes à des organisations internationales au nom des pays pauvres | 99,3 | 88,2 | 11,1 | Écart : Le montant pour l’exercice 2026-2027 correspond au calendrier de paiement révisé convenu par le gouvernement du Canada et la Banque mondiale. |
| Direction : Affaires internationales Julie Trépanier |
Facteur de coût : Fondé sur le calendrier de paiement convenu précédemment entre le gouvernement du Canada et la Banque mondiale. | |||
| Paiements à la Banque internationale pour la reconstruction et le développement au titre de l'initiative du G7 sur le financement résilient aux crises et la transparence de la dette |
5,0 | 0,0 | 5,0 | Écart : Bien qu'aucun financement n'ait été prévu dans le budget principal 2025-2026, un montant de 5 millions de dollars a été alloué dans le budget supplémentaire (B) 2025-2026. |
| Direction : Affaires internationales Julie Trépanier |
Facteur de coût : Selon le calendrier de paiement convenu précédemment : 5 millions de dollars en 2025-2026 et 2026-2027, 4 millions de dollars en 2026-2027. | |||
| Contributions aux régimes d’avantages sociaux des employés | 18,8 | 18,3 | 0,5 | Écart : L'augmentation est attribuable à un pourcentage supérieur à celui de l’année précédente, ainsi qu'à l'augmentation du financement des salaires inscrites au Budget principal des dépenses 2026-2027. |
| Direction : Services ministériels | Facteur de coût : Fondé sur un pourcentage des budgets salariaux. Pour 2026-2027, le pourcentage du SCT est de 16,4 % des budgets salariaux pour les régimes d’avantages sociaux des employés, contre 15,3 % en 2025-2026. | |||
| Subventions législatives | 44,9 | 44,9 | 0,0 | Écart : Lorsque les chiffres sont arrondis en millions de dollars, il n'y a pas de variation apparente. En fait, il y a eu une augmentation de 13 000 dollars due aux données démographiques actualisées, utilisées dans le calcul des estimations de paiement. |
| Direction : Politiques économique, budgétaire et intergouvernementale Galen Countryman |
Facteur de coût : Les subventions législatives sont des subventions annuelles versées aux provinces à la suite d’ententes conclues au moment de leur adhésion au Canada. Environ un tiers des montants des paiements sont fixes et définis dans les Actes de l’Amérique du Nord britannique (les AANB), et le reste est fonction de la taille de la population. Les données démographiques qui doivent être utilisées pour calculer les montants des paiements sont précisées dans les AANB. | |||
| Ministre des Finances - Traitement et allocation pour automobile | 0,1 | 0,1 | 0,0 | Écart : Augmentation législative minime par rapport à l’année précédente, bien que cela ne soit pas apparent lorsque les informations sont présentées en millions de dollars arrondis. Cela représente les allocations accordées par le Parlement aux ministres. Une allocation pour frais d’automobile est destinée à couvrir les dépenses liées à l’utilisation de son propre véhicule dans le cadre de son emploi. |
| Direction : Services ministériels | Facteur de coût : Le montant est précisé dans la Loi sur les traitements et la Loi sur le Parlement du Canada et est ajusté au début de chaque année financière. | |||
| Achat de la monnaie canadienne | 80,0 | 81,0 | (1,0) | Écart : Légère baisse des prévisions révisées de la Monnaie royale canadienne concernant la demande de pièces de monnaie. |
| Direction : Politique du secteur financier Julien Brazeau |
Facteur de coût : Coûts mis à jour trimestriellement par la Monnaie royale canadienne, à mesure qu’elle produit des pièces nationales. Le ministère des Finances est responsable de ces coûts conformément à un protocole d’entente sur le partage des coûts avec la Monnaie royale canadienne. | |||
| Paiement à Terre-Neuve-et-Labrador lié à l’Entente sur les paiements annuels de ristournes liées au projet Hibernia | 218,4 | 232,9 | (14,5) | Écart : Le montant pour l’exercice 2026-2027 correspond au calendrier de paiement. |
| Direction : Développement économique et de la politique sociale Jeremy Weil |
Facteur de coût : Fondé sur le calendrier des paiements annuels. | |||
| Autres frais d’intérêt | 5 149,0 | 5 194,0 | (45,0) | Écart : Baisse en raison de la mise à jour des modèles et des hypothèses révisées concernant les taux d'intérêt de certains autres comptes à fins déterminées. |
| Direction : Politiques économique, budgétaire et intergouvernementale Evelyn Dancey / Julie Turcotte |
Facteur de coût : Intérêts calculés sur les obligations envers les régimes de retraite du secteur public liées au service antérieur à avril 2000, selon le taux moyen des obligations à long terme du gouvernement du Canada sur 20 ans. | |||
| Recouvrement ayant trait aux allocations aux jeunes | (1 488,7) | (1 442,4) | (46,3) |
Écart :
Les recouvrements auprès de la province du Québec sont fondés sur les données de l’impôt sur le revenu des particuliers. L’augmentation des recouvrements est le résultat de la croissance prévue de l’impôt fédéral de base national, telle que calculée en octobre 2025. |
| Direction : Politiques économique, budgétaire et intergouvernementale Galen Countryman |
Facteur de coût : La valeur des points d’impôt sur le revenu est liée à la croissance économique et, à mesure que le revenu augmente, la valeur de la part des points d’impôt transférés augmente. | |||
| Paiements à l’Association internationale de développement | 304,0 | 486,9 | (182,9) | Écart : Versements annuels révisés conformément au calendrier des paiements lors de la signature du 21e reconstitution en décembre 2025. |
| Direction : Affaires internationales Julie Trépanier |
Facteur de coût : Fondé sur le calendrier de paiements convenu entre le gouvernement du Canada et l’Association internationale de développement. | |||
| Paiement à la Banque internationale pour la reconstruction et le développement - Fonds d'intermédiaire financier pour l'Ukraine | 0,0 | 200,0 | (200,0) | Écart : Nouvel élément dans le budget principal des dépenses 2025-2026, qui a ensuite été reclassé en tant que prêt dans le budget supplémentaire des dépenses (B). |
| Direction : Affaires internationales Julie Trépanier |
Facteur de coût : La contribution du Canada aux prêts du G7 dans le cadre de l’accélération de l’utilisation des recettes extraordinaires au profit de l’Ukraine, sera utilisée pour soutenir des projets, des programmes et des activités qui répondent aux besoins de l'Ukraine en matière de budget, de relance et de reconstruction. | |||
| Paiements de remplacement au titre des programmes permanents | (6 750,4) | (6 524,3) | (226,1) |
Écart :
Les recouvrements auprès de la province du Québec sont fondés sur les données de l’impôt sur le revenu des particuliers. L’augmentation des recouvrements est le résultat de la croissance prévue de l’impôt fédéral de base national, telle que calculée en octobre 2025. |
| Direction : Politiques économique, budgétaire et intergouvernementale Galen Countryman |
Facteur de coût : Le recouvrement est fondé uniquement sur les estimations de l’impôt fédéral de base. | |||
| Total | 158 123,5 | 149 485,2 | 8 638,3 | |
| Les chiffres ayant été arrondis, leur somme peut ne pas correspondre au total indiqué. | ||||
Aperçu du Centre d'analyse des opérations et déclarations financières du Canada Budget principal des dépenses 2026-2027
Messages clés
- Le financement total demandé par le Centre d'analyse des opérations et déclarations financières du Canada (CANAFE) dans le cadre du budget principal de 2026-2027 se chiffre à 135 396 626 $.
- Les autorisations législatives incluent des revenus de 85,3 M$ suivant la mise en œuvre du nouveau modèle de financement par cotisations relatives aux frais découlant des modifications apportées à la Loi sur le recyclage des produits de la criminalité et le financement des activités terroristes (la Loi). Les entités déclarantes (ED) prescrites assujetties à la Loi payent une cotisation annuelle pour couvrir les coûts de la fonction de surveillance du Centre.
- Le solde des autorités législatives est lié au régime d'avantages sociaux des employés (RASE).
Détails et renseignements supplémentaires
| Budget principal de 2026-2027 | |
|---|---|
| Votés – Dépenses de programme | 45 505 984 $ |
| Législatifs | 89 890 642 $ |
| Total pour 2026-2027 | 135 396 626 $ |
- Le financement de 135,4 M$ pour 2026-2027 constitue une augmentation de 26,4 M$ par rapport au budget principal de 2025-2026 (109,0 M$). Cette hausse du financement s'explique principalement par les facteurs suivants :
- Un financement supplémentaire de 24,8 M$ pour les initiatives de modernisation en cours et la croissance prévue du programme de surveillance visant à répondre aux menaces émergentes en matière de criminalité financière et à harmoniser les priorités nationales et internationales
- Un financement supplémentaire de 2,9 M$ par rapport au budget de 2022 pour renforcer le régime canadien de lutte contre le blanchiment d'argent et le financement des activités terroristes
- Un accroissement de 1,9 M$ fondé sur le profil de financement du budget de 2024 pour améliorer la cyberrésilience de CANAFE et veiller à la mise en œuvre de mesures supplémentaires de sécurisation des données
- Une hausse de 0,6 M$ liée à des postes législatifs, compensée par les facteurs suivants :
- Une diminution de 3,3 M$, telle qu'annoncée dans le budget de 2025 en raison de l'examen exhaustif des dépenses
- Une baisse de 0,4 M$, telle qu'annoncée dans le budget de 2023 en raison de la réorientation des dépenses publiques
| Programme | 2025-2026 | 2026-2027 | Variation |
|---|---|---|---|
| Conformité avec la législation et la réglementation de lutte contre le blanchiment d'argent et le financement des activités terroristes | 60 507 431 $ | 85 318 027 $ | 24 810 596 $ |
| Production et communication de renseignements financiers | 33 613 348 $ | 34 713 448 $ | 1 100 100 $ |
| Services internes | 14 863 739 $ | 15 365 151 $ | 501 412 $ |
| Total | 108 984 518 $ | 135 396 626 $ | 26 412 108 $ |
Détails relatifs aux objets standards du budget principal
| Tous les objets standards | Budget principal de 2026-2027 | |
|---|---|---|
| 1 | Personnel | 87 790 496 $ |
| Personnel – Législatifs (RASE) | 4 572 615 $ | |
| Sous-total pour le personnel | 92 363 111 $ | |
| 2 | Transport et communication | 1 670 953 $ |
| 3 | Information | 754 241 $ |
| 4 | Services professionnels et spéciaux | 22 717 365 $ |
| 5 | Locations | 12 782 432 $ |
| 6 | Acquisition, réparation et entretien | 631 666 $ |
| 7 | Services publics, fournitures et approvisionnement | 138 927 $ |
| 8 | Acquisition de terrains, de bâtiments et d'ouvrages | 0 $ |
| 9 | Acquisition de machines et d'équipement | 4 307 280 $ |
| 10 | Paiements de transfert | 0 $ |
| 11 | Frais de la dette publique | 2 355 $ |
| 12 | Autres subventions et paiements | 28 296 $ |
| Total pour le budget principal de 2026-2027 | 135 396 626 $ | |
- Le personnel constitue le plus important objet standard. En incluant les autorités législatives pour le RASE, le personnel représente 68 % du budget de CANAFE.
- Les 32 % restants correspondent aux frais de fonctionnement et d'entretien (F et E), soit 43 M$. Les éléments qui suivent composent 93 % du budget de F et E :
- Services professionnels et spéciaux (22,7 M$, ou 53 %)
- Locations (12,8 M$, ou 30 %)
- Acquisition de machines et d'équipement (4,3 M$, ou 10 %)
- Services professionnels et spéciaux : Cette vaste catégorie comprend, entre autres, les frais des services juridiques, les frais de consultation, les services de sécurité, les services professionnels, la formation et d'autres types de services. Une grande partie des services professionnels et spéciaux est liée au financement découlant de présentations au CT.
- Locations : CANAFE est un client qui rembourse intégralement les coûts à SPAC. CANAFE paye le coût des locaux de l'administration centrale à Ottawa et des trois bureaux régionaux à Vancouver, à Toronto et à Montréal directement à même le budget de fonctionnement.
- Acquisition de machines et d'équipement : Cette catégorie comprend, entre autres, l'achat de mobilier de bureau (comme des bureaux), de matériel électronique (comme des claviers et des téléphones mobiles) et de logiciels d'application.
Aperçu du Bureau du surintendant des institutions financières - Budget principal des dépenses 2026-2027
Messages clés
- Le Bureau du surintendant des institutions financières (BSIF) demande une somme de 1 224 899 $ dans le Budget des dépenses de 2026-2027 pour soutenir les besoins opérationnels du Bureau de l'actuaire en chef du Canada.
- Les activités du BSIF sont presque entièrement financées au moyen de cotisations des institutions financières et des régimes de retraite qu'il réglemente, d'un programme reposant sur le principe de l'utilisateur-payeur pour certains services, ainsi que des revenus tirés de services à frais recouvrables, principalement auprès d'autres organismes gouvernementaux (essentiellement liés au Bureau de l'actuaire en chef). Ensemble, ces sources couvrent plus de 99 % des coûts du BSIF.
- Les crédits parlementaires représentent une fraction minime, soit moins de 1 % des revenus du BSIF, et ils se rapportent aux services d'évaluation actuarielle et aux services consultatifs fournis par le Bureau de l'actuaire en chef. Le Bureau de l'actuaire en chef reçoit également des fonds provenant de la facturation directe des services fournis aux ministères partenaires, ainsi que de fonds dédiés associés à certains régimes et caisses de retraite établis.
- Le montant des dépenses budgétaires votées de 1,2 million de dollars pour le Bureau du surintendant des institutions financières (BSIF) tient compte des réductions approuvées dans le cadre de l'examen exhaustif des dépenses. Le plan ministériel du BSIF pour 2026-2027 fournira de plus amples détails sur la manière dont les ressources financières du BSIF, qui sont principalement issues de cotisations de l'industrie, seront utilisées pour atteindre les résultats prévus.
Détails et complément d'information
- Le Bureau du surintendant des institutions financières (BSIF) est un organisme fédéral indépendant qui réglemente et surveille plus de 400 institutions financières fédérales et 1 200 régimes de retraite fédéraux pour déterminer s'ils sont en bonne santé financière et s'ils respectent les exigences qui leur sont applicables.
- Les activités de réglementation et de surveillance du BSIF sont essentielles et contribuent à inspirer la confiance du public envers le système financier canadien.
- Le Bureau de l'actuaire en chef (BAC) est une unité indépendante au sein du BSIF qui offre un éventail de services d'évaluation et des conseils actuariels au gouvernement du Canada. Cela inclut la présentation de rapports actuariels sur le Régime de pensions du Canada, sur le Programme de la sécurité de la vieillesse et sur le Programme canadien d'aide financière aux étudiants. Bien que l'actuaire en chef relève du surintendant, il est le seul responsable du contenu des rapports préparés par son bureau et des opinions actuarielles qui y sont formulées.
- La Loi sur le BSIF (la Loi) prévoit que le BSIF doit recouvrir ses frais. Aux termes de l'article 17 de la Loi, le ministre des Finances peut utiliser les recettes perçues en vertu de la Loi pour couvrir des dépenses afférentes aux activités du BSIF. Par conséquent, toute augmentation des coûts liés à la réglementation et à la surveillance est financée par les entités et, parallèlement, toute diminution se traduit par des cotisations moins élevées pour les entités.
- Il incombe au BSIF de s'assurer que ses charges de fonctionnement et ses investissements font l'objet d'une gestion prudente. Chaque printemps, le BSIF rencontre les associations sectorielles pour examiner et valider ses plus récents plans.